INPS
Contributi INPS artigiani e commercianti forfettari 2026: quanto si paga
Per un artigiano o un commerciante in forfettario l'INPS non aspetta di vedere quanto guadagni: chiede una cifra fissa anche a reddito zero. Ecco come funzionano minimale, rate ed eccedenza, con i numeri del 2026.
Redazione Forfettiamo · Aggiornato il · 8 min di lettura
In breve
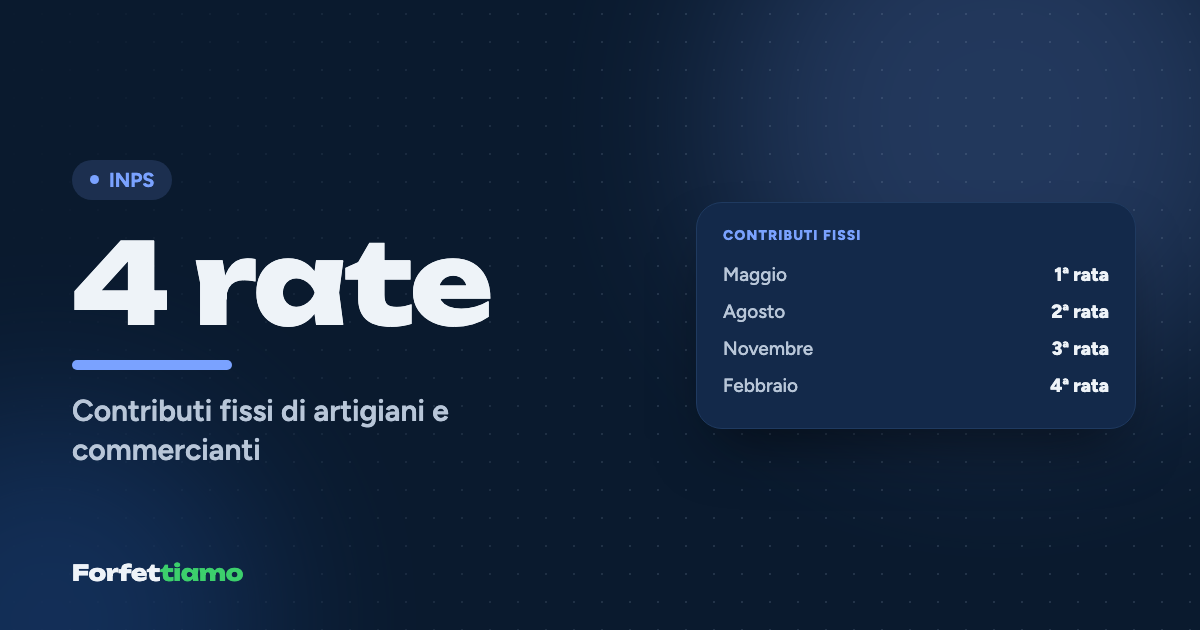
Nel 2026 artigiani e commercianti in forfettario pagano all'INPS contributi fissi sul minimale di 18.808 euro anche se guadagnano meno: 4.521,36 euro gli artigiani e 4.611,64 euro i commercianti, in quattro rate (18 maggio, 20 agosto, 16 novembre 2026, 16 febbraio 2027). Sul reddito forfettario oltre il minimale si aggiunge il 24% (artigiani) o il 24,48% (commercianti), pagato con saldo e acconti.
In questo articolo
- Chi è artigiano, chi è commerciante, chi nessuno dei due
- Quanto valgono i contributi fissi nel 2026?
- Le quattro rate e il calendario dell'eccedenza
- Come si calcola il contributo sull'eccedenza?
- Esempio 1: l'artigiano idraulico
- Esempio 2: la commerciante online
- Iscrizione, Camera di commercio e qualche costo collaterale
- Il conto da fare prima, non dopo
Irene ha aperto a marzo un piccolo negozio online di ceramiche dipinte a mano, ha venduto bene nelle prime settimane e molto meno in quelle successive, e a maggio si è vista recapitare dal cassetto previdenziale dell'INPS una prima rata di contributi superiore a quanto aveva incassato nei due mesi precedenti. Non era un errore: era il minimale, la regola che rende la previdenza di artigiani e commercianti così diversa da quella dei professionisti, e che il regime forfettario, con tutta la sua semplicità, non tocca affatto.
La risposta in breve è questa. Nel 2026 chi è iscritto alla gestione artigiani o commercianti dell'INPS paga contributi fissi calcolati su un reddito minimo convenzionale di 18.808 euro, anche se guadagna meno o niente: 4.521,36 euro l'anno per gli artigiani e 4.611,64 euro per i commercianti, in quattro rate. Se il reddito forfettario supera il minimale, sulla parte eccedente si paga il 24% (artigiani) o il 24,48% (commercianti), con saldo e acconti alle scadenze delle imposte.
Chi è artigiano, chi è commerciante, chi nessuno dei due
La distinzione non dipende dal regime fiscale ma dal tipo di attività. Alla gestione artigiani si iscrive chi esercita un'impresa artigiana, cioè un'attività di produzione di beni o di servizi svolta prevalentemente con il proprio lavoro: idraulici, elettricisti, parrucchieri, estetiste, falegnami, meccanici, molti mestieri dell'edilizia. Alla gestione commercianti, che l'INPS definisce in senso ampio come commercio, terziario e turismo, si iscrive invece il titolare di un'impresa organizzata prevalentemente con il lavoro proprio e dei familiari: negozi, e-commerce, ambulanti, agenti e rappresentanti di commercio, molte attività di servizi non artigiane.
Chi invece svolge un'attività professionale senza cassa di categoria va in Gestione Separata, dove non esistono contributi fissi e si paga in percentuale sul reddito effettivo: le regole le trovi nell'articolo sui contributi della Gestione Separata nel forfettario. Capire in quale casella ricadi, prima di aprire la partita IVA, è una delle decisioni con più conseguenze economiche dei primi anni.
Quanto valgono i contributi fissi nel 2026?
La circolare INPS n. 14 del 9 febbraio 2026 ha fissato il minimale di reddito a 18.808 euro, con un aumento dell'1,4% legato all'inflazione. Su quella cifra si applicano le aliquote, che dal 2025 sono del 24% per entrambe le gestioni ai fini pensionistici, con uno 0,48% in più per i commercianti destinato al fondo che paga l'indennizzo a chi chiude definitivamente un'attività commerciale; a tutto questo si aggiunge un contributo di maternità di 0,62 euro al mese.
| 2026 | Artigiani | Commercianti |
|---|---|---|
| Minimale di reddito | 18.808,00 € | 18.808,00 € |
| Aliquota fino a 56.224 € | 24% | 24,48% |
| Contributo IVS sul minimale | 4.513,92 € | 4.604,20 € |
| Maternità | 7,44 € | 7,44 € |
| Totale contributi fissi annui | 4.521,36 € | 4.611,64 € |
| Importo mensile (per i periodi inferiori all'anno) | 376,78 € | 384,31 € |
| Ciascuna delle 4 rate (anno intero) | 1.130,34 € | 1.152,91 € |
Il dettaglio dell'ultima riga conta più di quanto sembri: chi si iscrive in corso d'anno non paga l'intero minimale ma l'importo mensile moltiplicato per i mesi di attività. Irene, iscritta da marzo, deve per il 2026 dieci mensilità da 384,31 euro, cioè 3.843,10 euro, distribuite sulle rate che scadono dopo l'iscrizione.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Le quattro rate e il calendario dell'eccedenza
I contributi sul minimale si pagano in quattro rate con l'F24, alle date indicate ogni anno dall'INPS. Per il 2026 sono il 18 maggio, il 20 agosto, il 16 novembre 2026 e il 16 febbraio 2027: la quarta rata del 2026, quindi, si paga nell'anno successivo. Gli importi sono pubblicati nel Cassetto previdenziale per artigiani e commercianti, nella sezione Dati del mod. F24, dove si può anche scaricare il modello già compilato.
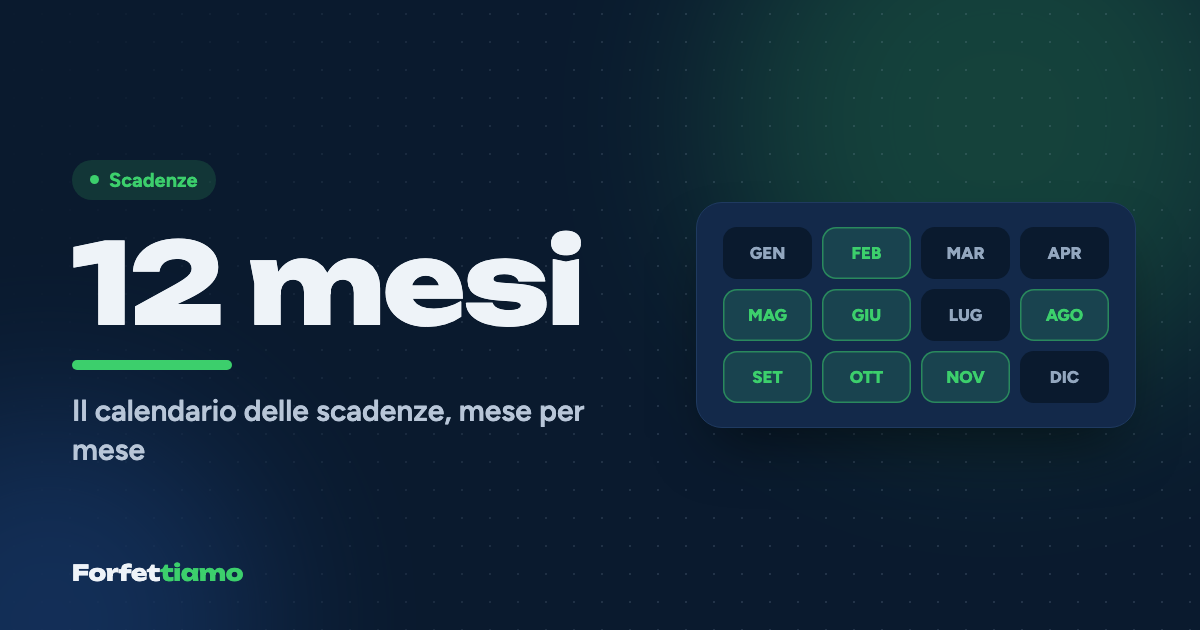
La parte di contributi sul reddito eccedente il minimale, che l'INPS chiama contributo a conguaglio, non ha invece rate proprie: si paga alle scadenze delle imposte sui redditi, con un saldo dell'anno precedente e due acconti, ciascuno pari al 50% di quanto dovuto sull'eccedenza dell'anno prima, a giugno e a novembre. Anche qui vale la possibilità di versare nei trenta giorni successivi alla scadenza di giugno con la maggiorazione dello 0,40%. Tutte queste date, insieme a quelle fiscali, sono raccolte nel calendario delle scadenze del forfettario.
Come si calcola il contributo sull'eccedenza?
La base imponibile è il reddito forfettario lordo, cioè i ricavi incassati moltiplicati per il coefficiente di redditività dell'attività, prima della deduzione dei contributi. Da quel reddito si toglie il minimale di 18.808 euro e sulla differenza si applica l'aliquota della gestione: 24% o 24,48% fino a 56.224 euro di reddito, un punto in più oltre quella soglia. Nel forfettario il tetto massimo di reddito contributivo, che per chi si è iscritto dal 1996 in poi è 122.295 euro, non si raggiunge praticamente mai.
Il contributo sul minimale e quello a conguaglio, dice la circolare, vanno considerati come acconto di quanto dovuto sulla totalità dei redditi d'impresa dell'anno: se alla fine, in dichiarazione, risulta dovuto di più, la differenza si versa a saldo l'anno dopo, attraverso il quadro RR del modello Redditi.
Esempio 1: l'artigiano idraulico
Luca è un idraulico di Verona in forfettario, con un codice ATECO del settore costruzioni e quindi un coefficiente di redditività dell'86%. Nel 2026 incassa 40.000 euro.
| Calcolo artigiano | Importo |
|---|---|
| Ricavi incassati | 40.000,00 € |
| Reddito forfettario (× 86%) | 34.400,00 € |
| Contributi fissi sul minimale | 4.521,36 € |
| Reddito eccedente il minimale (34.400 − 18.808) | 15.592,00 € |
| Contributo sull'eccedenza (× 24%) | 3.742,08 € |
| Totale contributi 2026 | 8.263,44 € |
I 4.521,36 euro li paga nel corso del 2026 e a febbraio 2027 con le quattro rate; i 3.742,08 euro dell'eccedenza, se il 2026 è il suo primo anno, li verserà a saldo a giugno 2027, insieme ai due acconti per il 2027, che a parità di reddito e di aliquote valgono circa 1.871 euro ciascuno. Da artigiano iscritto al Registro delle imprese, Luca deve poi mettere in conto il premio INAIL e il diritto annuale della Camera di commercio, due voci piccole che però non bisogna dimenticare.
Esempio 2: la commerciante online
Torniamo a Irene, che fa commercio al dettaglio online con coefficiente del 40%. Proviamo due scenari per un anno intero di attività.
| Calcolo commerciante | Anno buono | Anno magro |
|---|---|---|
| Ricavi incassati | 60.000,00 € | 20.000,00 € |
| Reddito forfettario (× 40%) | 24.000,00 € | 8.000,00 € |
| Contributi fissi sul minimale | 4.611,64 € | 4.611,64 € |
| Eccedenza (reddito − 18.808) | 5.192,00 € | 0,00 € |
| Contributo sull'eccedenza (× 24,48%) | 1.271,00 € | 0,00 € |
| Totale contributi | 5.882,64 € | 4.611,64 € |
| Peso sul reddito forfettario | 24,5% | 57,6% |
L'ultima riga è quella che spiega tutto. Nell'anno buono i contributi valgono un quarto del reddito, una percentuale simile a quella di un professionista; nell'anno magro ne mangiano più della metà, perché il minimale non si adegua ai tuoi incassi. È la ragione per cui, a differenza di quanto accade in Gestione Separata, per artigiani e commercianti con redditi bassi la scelta fiscale non può essere separata da quella previdenziale.
Il minimale non è una stima di quanto guadagnerai: è il prezzo d'ingresso per stare nella gestione, e si paga anche quando il negozio è vuoto.
Iscrizione, Camera di commercio e qualche costo collaterale
Artigiani e commercianti non si iscrivono all'INPS con una domanda separata: l'iscrizione passa dalla Comunicazione Unica, la pratica telematica presentata al Registro delle imprese della Camera di commercio che in un colpo solo apre la partita IVA, iscrive l'impresa e attiva la posizione previdenziale. Per i commercianti l'INPS precisa che nella ComUnica va sempre compilato il quadro AC, dedicato agli obblighi previdenziali verso la gestione; per gli artigiani la stessa pratica si collega all'annotazione come impresa artigiana. I passaggi completi li trovi nell'articolo su come aprire la partita IVA forfettaria.
L'iscrizione al Registro porta con sé il diritto annuale camerale, che per un'impresa individuale nella sezione speciale vale 44 euro per la sede, più l'eventuale maggiorazione fino al 20% che ogni Camera può decidere: nella maggior parte dei casi si arriva a circa 53 euro. Il primo anno si paga al momento dell'iscrizione o nei trenta giorni successivi, poi ogni anno insieme al primo acconto delle imposte. Gli artigiani, in più, pagano il premio INAIL, il cui importo dipende dal tipo di lavorazione.
Il conto da fare prima, non dopo
Esiste un modo per alleggerire questo peso, ed è la riduzione del 35% riservata proprio ad artigiani e commercianti in forfettario: si chiede all'INPS, riduce sia i contributi fissi sia quelli sull'eccedenza, ma ha un prezzo sulla pensione che va capito bene prima di firmare. Ne parliamo nel dettaglio nell'articolo sulla riduzione dei contributi del 35%. Prima ancora, però, conviene fare un esercizio semplice: prendere il minimale, dividerlo per dodici e chiedersi se nei primi mesi di attività gli incassi basteranno a coprire, oltre alla vita, anche quei 376 o 384 euro al mese che l'INPS chiede comunque. Se la risposta è incerta, è il momento di pianificare la liquidità, non di sperare in un buon Natale.
Strumenti utili
Domande frequenti
Quanto paga di INPS un artigiano in regime forfettario nel 2026?
Almeno 4.521,36 euro l'anno di contributi fissi, dovuti anche con reddito basso o nullo, più il 24% sulla parte di reddito forfettario che supera 18.808 euro. Con un reddito forfettario di 34.400 euro, per esempio, il totale è 8.263,44 euro. Con la riduzione del 35% per i forfettari la parte IVS scende del 35%.
Quanto paga di INPS un commerciante forfettario nel 2026?
I contributi fissi 2026 dei commercianti sono 4.611,64 euro, comprensivi dello 0,48% per l'indennizzo di cessazione attività e di 7,44 euro di maternità. Sul reddito oltre il minimale di 18.808 euro si paga il 24,48% fino a 56.224 euro e il 25,48% oltre.
Se non guadagno nulla devo pagare comunque i contributi INPS da artigiano o commerciante?
Sì. I contributi sul minimale sono dovuti per il solo fatto di essere iscritti alla gestione, indipendentemente dal reddito: è la differenza principale rispetto alla Gestione Separata dei professionisti. Il primo anno si pagano in proporzione ai mesi di iscrizione, 376,78 euro al mese per gli artigiani e 384,31 euro per i commercianti nel 2026.
Quali sono le scadenze delle rate INPS fisse di artigiani e commercianti?
Per il 2026 le quattro rate dei contributi sul minimale scadono il 18 maggio, il 20 agosto e il 16 novembre 2026 e il 16 febbraio 2027. I contributi sull'eccedenza seguono invece le scadenze delle imposte sui redditi: saldo e primo acconto a giugno, secondo acconto a novembre.
Dove trovo gli importi da pagare all'INPS come artigiano o commerciante?
Nel Cassetto previdenziale per artigiani e commercianti sul sito INPS, sezione Dati del mod. F24, dove l'Istituto pubblica gli importi delle rate fisse e da cui si può stampare il modello F24 precompilato. I contributi sull'eccedenza vanno invece calcolati in dichiarazione, nel quadro RR.
Fonti consultate
- INPS, Circolare n. 14 del 9 febbraio 2026 (artigiani e commercianti, contribuzione 2026) ↗
- INPS, Iscrizione alla Gestione commercianti ↗
- Agenzia delle Entrate, Come aprire una partita IVA (ComUnica per le imprese) ↗
- Camera di Commercio di Napoli, Diritto annuale 2026 ↗
- Fiscomania, Quadro RR e contributi nel regime forfettario ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.