INPS
Contributi INPS Gestione Separata nel forfettario: calcolo 2026
Nel forfettario la Gestione Separata pesa spesso più dell'imposta sostitutiva, e funziona con regole tutte sue. Ecco come si calcola davvero, quando si paga e perché la rivalsa del 4% non è uno sconto.
Redazione Forfettiamo · Aggiornato il · 9 min di lettura
In breve
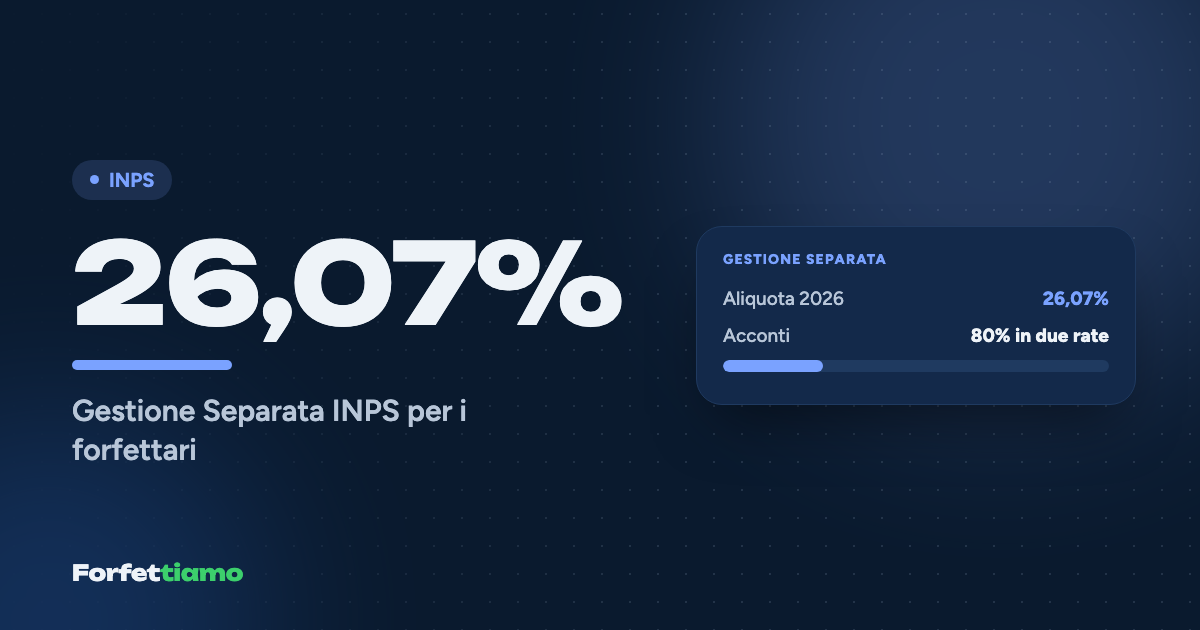
Nel 2026 il professionista forfettario senza cassa versa alla Gestione Separata INPS il 26,07% del reddito forfettario (ricavi incassati × coefficiente), calcolato prima di dedurre i contributi stessi e fino al massimale di 122.295 euro. Si paga con l'F24 alle scadenze delle imposte: saldo a giugno e due acconti del 40% a giugno e novembre. Non esistono contributi minimi fissi.
In questo articolo
Matteo fa il consulente informatico a Bari da poco più di un anno, ha chiuso il primo esercizio con quarantamila euro incassati e un'imposta sostitutiva al 5% che gli sembrava quasi uno scherzo, e a giugno ha scoperto che lo scherzo, se c'era, stava altrove: nella riga dell'F24 intestata all'INPS, che da sola valeva più del triplo delle tasse. È un'esperienza comune, perché nel forfettario si parla tanto della flat tax e quasi mai dei contributi, che per un professionista senza cassa sono di gran lunga la voce più pesante.
La risposta breve è questa. Nel 2026 chi lavora con partita IVA forfettaria senza una cassa previdenziale propria versa alla Gestione Separata INPS il 26,07% del reddito forfettario, cioè dei ricavi incassati moltiplicati per il coefficiente di redditività, calcolato prima di dedurre i contributi stessi e fino a un massimale di 122.295 euro. Non ci sono contributi minimi fissi, si paga con l'F24 insieme alle imposte, e dal secondo anno in poi si versano acconti pari all'80% di quanto dovuto l'anno prima.
Chi finisce in Gestione Separata (e chi no)
La Gestione Separata è la casa previdenziale di chi lavora in autonomia senza appartenere a nessun'altra: è stata istituita nel 1995 dall'articolo 2, comma 26, della legge 335, e oggi accoglie i professionisti con partita IVA che non hanno una cassa di categoria. Secondo l'INPS devono iscriversi i lavoratori autonomi titolari di partita IVA privi di una cassa previdenziale autonoma, gli iscritti ad albi che una cassa non ce l'hanno, i professionisti del settore sportivo dilettantistico e chi, pur avendo albo e cassa, non è tenuto al contributo soggettivo perché già coperto da un'altra previdenza obbligatoria.
In pratica ci finiscono consulenti, grafici, sviluppatori, copywriter, formatori, traduttori, social media manager, fotografi che lavorano come professionisti e una lunga fila di mestieri nati dopo che le casse professionali erano già state disegnate. Non ci finiscono invece avvocati, commercialisti, ingegneri, architetti, medici e tutte le professioni ordinistiche con una cassa propria, né chi svolge un'attività d'impresa, artigiana o commerciale: per loro valgono le gestioni artigiani e commercianti, con regole molto diverse che trovi spiegate nell'articolo sui contributi INPS di artigiani e commercianti.
Una precisazione che evita brutte sorprese: l'iscrizione non è automatica. Aprire la partita IVA con il modello AA9/12 all'Agenzia delle Entrate non comunica nulla all'INPS, e la domanda va presentata online con il servizio dedicato del sito dell'Istituto. Chi se ne dimentica riceve prima o poi un invito su MyINPS, ma nel frattempo i contributi sono comunque dovuti dalla data di inizio attività.
Da cosa è fatto il 26,07%
L'aliquota non è un numero unico ma la somma di tre pezzi, ciascuno con una sua destinazione, e la circolare INPS n. 8 del 3 febbraio 2026 li elenca con precisione.
| Componente | Aliquota 2026 | A cosa serve |
|---|---|---|
| IVS (invalidità, vecchiaia, superstiti) | 25,00% | La pensione |
| Aliquota aggiuntiva | 0,72% | Maternità, assegni familiari, malattia, degenza ospedaliera, congedo parentale |
| ISCRO | 0,35% | L'indennità straordinaria di continuità reddituale per gli autonomi in difficoltà |
| Totale | 26,07% |
Solo il 25% finisce davvero nel tuo montante pensionistico; il resto finanzia le prestazioni temporanee. Diverso il caso di chi è già pensionato o iscritto a un'altra previdenza obbligatoria, tipicamente perché ha anche un lavoro dipendente: per lui l'aliquota 2026 è del 24%, interamente destinata alla pensione, ed è una delle ragioni per cui chi affianca la partita IVA a un contratto da dipendente paga un po' meno di contributi (le altre condizioni per farlo le trovi nell'articolo su forfettario e lavoro dipendente).
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Come si calcolano i contributi sul reddito forfettario?
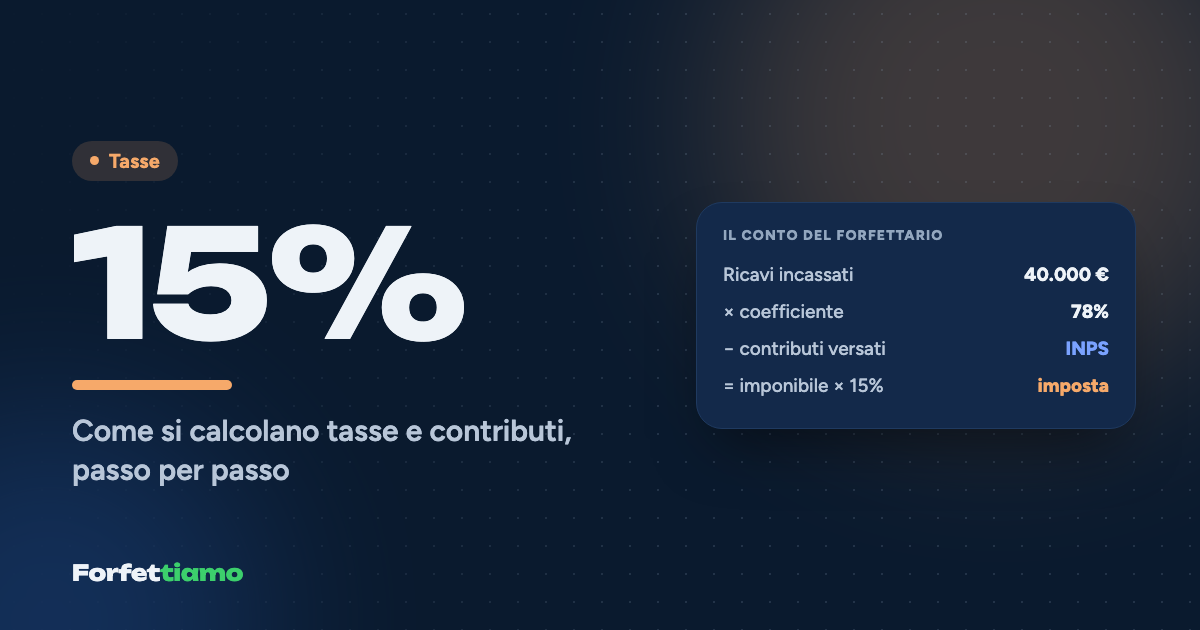
Il calcolo è più semplice di quanto sembri, purché si rispetti l'ordine delle operazioni. Si parte dai ricavi effettivamente incassati nell'anno, per principio di cassa, e li si moltiplica per il coefficiente di redditività del tuo codice ATECO: 78% per le attività professionali, scientifiche e tecniche, 67% per le altre attività. Il risultato è il reddito lordo forfettario, quello che nel quadro LM della dichiarazione sta al rigo LM34, e su questo si applica il 26,07%.
Il punto che confonde molti è il rapporto con la deduzione. Nel forfettario i contributi previdenziali obbligatori versati nell'anno si deducono dal reddito, ma la deduzione vale per il fisco, non per l'INPS: l'imposta sostitutiva si calcola sul reddito già ridotto dei contributi, mentre i contributi si calcolano sul reddito lordo, prima di quella deduzione. Se invertissi l'ordine pagheresti meno all'INPS di quanto dovuto, e l'errore riemergerebbe con gli interessi.
Il massimale di 122.295 euro fissato per il 2026, oltre il quale non si pagano contributi, nel forfettario è una soglia quasi teorica: anche con 100.000 euro di ricavi e coefficiente 78% il reddito si fermerebbe a 78.000 euro, ben al di sotto. Più rilevante è il minimale di 18.808 euro, che però non obbliga a pagare nulla: se il tuo reddito resta sotto quella cifra versi il 26,07% di quello che hai, e l'INPS ti accredita ai fini pensionistici solo una parte dei dodici mesi, in proporzione al contributo pagato rispetto ai 4.903,25 euro che corrispondono all'anno pieno.
Quando si pagano saldo e acconti
La Gestione Separata non ha rate proprie: segue il calendario delle imposte sui redditi, e la circolare INPS lo dice in modo esplicito, con versamento tramite F24 alle scadenze del saldo dell'anno precedente e del primo e secondo acconto dell'anno in corso. Gli acconti valgono complessivamente l'80% dei contributi dovuti per l'anno prima, divisi in due metà uguali.
| Scadenza | Cosa paghi |
|---|---|
| 30 giugno (o la data di proroga dell'anno) | Saldo dei contributi dell'anno precedente + primo acconto del 40% |
| 30 novembre | Secondo acconto del 40% |
Nel 2026 il termine di giugno è slittato al 20 luglio per i soggetti ISA e per i forfettari, come accade spesso negli ultimi anni, con la possibilità di pagare nei trenta giorni successivi aggiungendo lo 0,40%. Il primo anno di attività non si versano acconti, perché manca un reddito precedente su cui calcolarli; il conto arriva tutto insieme l'anno dopo ed è il cuore di quella che chiamiamo la sorpresa del secondo anno.
Un esempio completo, dal primo al secondo anno
Riprendiamo Matteo, consulente informatico con coefficiente 78%, che nel primo anno incassa 40.000 euro e nel secondo incassa la stessa cifra.
| Primo anno | Importo |
|---|---|
| Ricavi incassati | 40.000,00 € |
| Reddito forfettario (× 78%) | 31.200,00 € |
| Contributi Gestione Separata dovuti (× 26,07%) | 8.133,84 € |
| Contributi versati nell'anno | 0,00 € |
Nel primo anno non paga nulla all'INPS, e per questo il suo imponibile fiscale coincide con il reddito forfettario: 31.200 euro, su cui applica il 5% se ha i requisiti della startup o il 15% altrimenti. Nel secondo anno, però, a giugno e novembre versa il saldo del primo anno e i due acconti del secondo.
| Secondo anno, versamenti INPS | Importo |
|---|---|
| Saldo contributi primo anno (giugno) | 8.133,84 € |
| Primo acconto 40% (giugno) | 3.253,54 € |
| Secondo acconto 40% (novembre) | 3.253,54 € |
| Totale versato nell'anno | 14.640,92 € |
Quasi quindicimila euro in un anno in cui ne ha guadagnati, lordi, trentunomila. C'è però un rovescio della medaglia: quei 14.640,92 euro si deducono tutti dal reddito del secondo anno, che ai fini fiscali scende da 31.200 a 16.559,08 euro. Con l'aliquota al 15% l'imposta sostitutiva del secondo anno passa così da 4.680 a 2.483,86 euro. Dal terzo anno in poi, se i ricavi restano stabili, il flusso si normalizza: ogni anno paghi il saldo (il 20% residuo) e i nuovi acconti, e la deduzione torna attorno agli 8.000 euro. È esattamente il conto che Forfettiamo rifà per te ogni volta che segni una fattura come incassata, mettendo da parte la quota giusta per INPS e imposta.
Nel forfettario i contributi si calcolano sul reddito lordo e si deducono da quello netto: due operazioni distinte, nello stesso anno, sullo stesso numero.
La rivalsa del 4%: un aumento di prezzo, non uno sconto
L'articolo 1, comma 212, della legge 662 del 1996 consente ai professionisti iscritti alla Gestione Separata di addebitare in fattura al cliente una maggiorazione del 4% sul compenso, la cosiddetta rivalsa INPS. È facoltativa, va indicata come voce distinta dal compenso e si applica solo agli iscritti alla Gestione Separata, non ad artigiani e commercianti.
Il fraintendimento più diffuso è pensare che quel 4% vada all'INPS o che riduca i contributi da pagare. Non è così: nel forfettario la rivalsa è parte del compenso, quindi entra nei ricavi, fa salire il reddito, i contributi, l'imposta, e conta anche per la soglia di accesso e permanenza nel regime. Su una fattura da 1.000 euro più 40 di rivalsa, il ricavo è 1.040 euro, il reddito forfettario 811,20 euro e i contributi 211,48 euro: i 40 euro della rivalsa ne coprono meno di un quinto. La rivalsa è dunque, molto semplicemente, un modo elegante di alzare la tariffa del 4%, con il vantaggio psicologico di farlo dietro un'etichetta che il cliente conosce. Funziona bene con le aziende, che spesso la mettono in conto, e meno bene con i privati, che vedono soltanto un totale più alto; e chi viaggia vicino agli 85.000 euro deve ricordarsi che anche quei 4 punti spingono verso la soglia (cosa succede se la superi lo trovi nell'articolo su come si esce dal forfettario).
Cosa resta da sapere sulla deducibilità
I contributi deducibili sono quelli effettivamente versati nell'anno, non quelli di competenza: è il motivo per cui il secondo anno, con saldo e acconti sovrapposti, la deduzione è così alta. Se in un anno i contributi versati superano il reddito forfettario, come può accadere quando i ricavi crollano dopo un anno buono, l'Agenzia delle Entrate ammette che l'eccedenza sia dedotta dal reddito complessivo, a patto di avere altri redditi tassati con l'IRPEF su cui scaricarla; in mancanza, quell'eccedenza va semplicemente persa.
C'è infine la questione degli acconti in un anno di calo. Il metodo storico chiede l'80% di quanto dovuto l'anno prima, ma chi prevede un reddito più basso può calcolare gli acconti su una stima, con il rischio di sanzioni e interessi se la previsione si rivela troppo ottimista: è lo stesso ragionamento che vale per l'imposta sostitutiva, spiegato nell'articolo sull'acconto di novembre.
Il consiglio pratico, alla fine, è uno solo: tratta il 26,07% come una tassa sul reddito che c'è sempre, anche quando l'imposta sostitutiva è al 5%, e metti da parte la tua quota a ogni incasso invece che a giugno. La pensione che ne verrà fuori sarà calcolata interamente con il metodo contributivo, cioè su quanto avrai versato, e non è un pensiero da rimandare al giorno in cui l'INPS ti scrive.
Strumenti utili
Domande frequenti
Quanto si paga di Gestione Separata con la partita IVA forfettaria nel 2026?
Il 26,07% del reddito forfettario, cioè dei ricavi incassati moltiplicati per il coefficiente di redditività della tua attività. Con 40.000 euro incassati e coefficiente 78% il reddito è 31.200 euro e i contributi sono 8.133,84 euro. Se sei già pensionato o iscritto a un'altra forma di previdenza obbligatoria, per esempio perché sei anche dipendente, l'aliquota scende al 24%.
I contributi della Gestione Separata si calcolano sul reddito al netto dei contributi?
No. La base è il reddito lordo forfettario, ricavi per coefficiente, prima della deduzione dei contributi previdenziali (rigo LM34 del quadro LM, al netto delle sole perdite pregresse). I contributi versati nell'anno si deducono invece dal reddito su cui si calcola l'imposta sostitutiva del 5% o del 15%.
C'è un minimo di contributi da pagare in Gestione Separata?
No, a differenza di artigiani e commercianti la Gestione Separata non prevede contributi fissi: se incassi poco paghi poco. Il minimale di 18.808 euro del 2026 serve però per l'accredito ai fini della pensione: sotto quella soglia di reddito l'INPS ti accredita meno di dodici mesi, in proporzione a quanto hai versato.
Il primo anno di partita IVA si pagano acconti INPS in Gestione Separata?
No, nel primo anno non si versano acconti perché manca un anno precedente su cui calcolarli. Il secondo anno, a giugno e novembre, arrivano insieme il saldo dei contributi del primo anno e gli acconti del secondo, pari in totale all'80% di quel saldo.
La rivalsa INPS del 4% in fattura è obbligatoria e paga i contributi?
La rivalsa è facoltativa e consiste nell'addebitare al cliente il 4% del compenso. Nel forfettario fa parte dei compensi: aumenta il reddito, i contributi, l'imposta e conta per la soglia di accesso al regime. Non sostituisce il versamento dei contributi, che paghi comunque per intero con l'F24.
Chi deve iscriversi alla Gestione Separata INPS?
I lavoratori autonomi con partita IVA che non hanno una cassa previdenziale propria: consulenti, grafici, sviluppatori, formatori, social media manager e molti altri professionisti senza albo, oltre agli iscritti ad albi privi di cassa autonoma. L'iscrizione si fa online sul sito INPS con il servizio dedicato e non è automatica con l'apertura della partita IVA.
Fonti consultate
- INPS, Circolare n. 8 del 3 febbraio 2026 (Gestione Separata, aliquote 2026) ↗
- INPS, Iscrizione liberi professionisti alla Gestione Separata ↗
- Agenzia delle Entrate, Regime forfetario: che cos'è ↗
- Informazione Fiscale, Gestione Separata: aliquote, minimale e massimale 2026 ↗
- Fiscomania, Quadro RR e contributi nel regime forfettario ↗
- Fiscozen, Rivalsa INPS nel regime forfettario ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.