Tasse
Secondo anno di forfettario: perché a giugno paghi saldo più acconti
Il primo anno di partita IVA sembra un regalo: niente acconti, niente F24 pesanti. Poi arriva il giugno successivo e con lui il conto di un anno e mezzo di tasse e contributi in pochi mesi.
Redazione Forfettiamo · Aggiornato il · 8 min di lettura
In breve
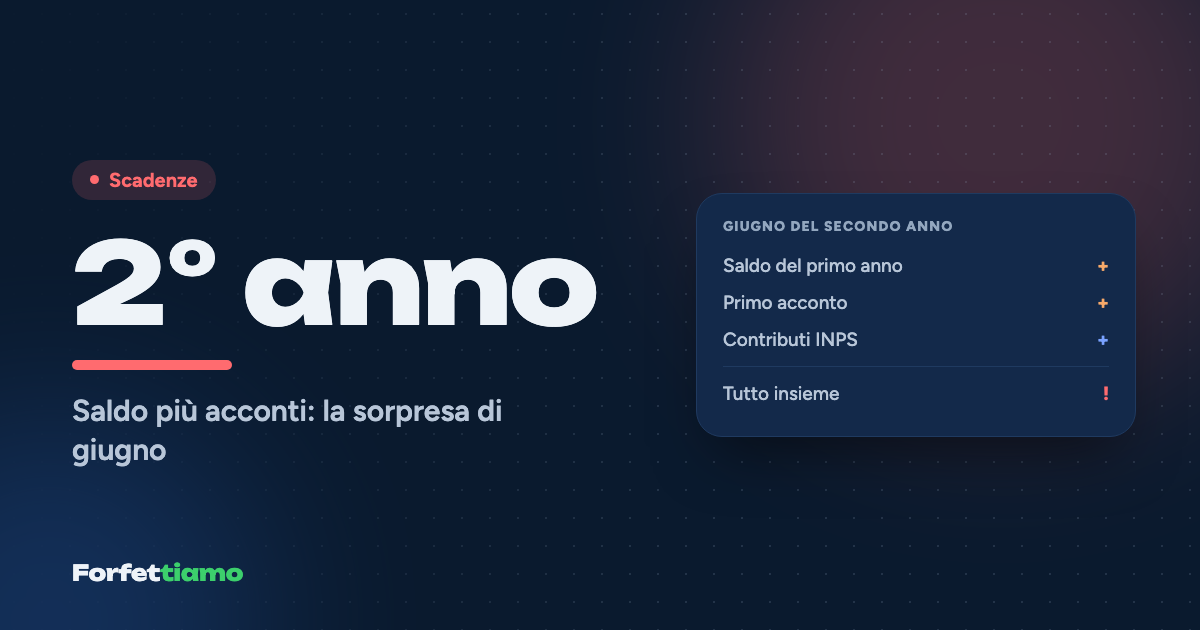
Nel primo anno di attività il forfettario non versa acconti, perché si calcolano sull'imposta dell'anno precedente, che è zero. Il secondo anno, entro il 30 giugno, paga insieme il saldo di imposta sostitutiva e contributi INPS del primo anno e il primo acconto del secondo, poi a novembre il secondo acconto: in dodici mesi si versa circa una volta e mezza il dovuto annuo.
In questo articolo
Martina fa la grafica a Firenze e ha aperto la partita IVA forfettaria a febbraio del 2026. Il primo anno è andato bene, meglio di quanto sperasse: clienti puntuali, nessun F24 pesante, la sensazione che il regime agevolato fosse davvero quello che promette. Poi un giorno di giugno del 2027 il commercialista le manderà due deleghe di pagamento, e lei scoprirà che la promessa di semplicità aveva una seconda pagina, scritta in piccolo: il Fisco non ti ha fatto uno sconto il primo anno, ti ha soltanto fatto credito.
È la cosiddetta sorpresa del secondo anno, e si spiega in una frase. Nel primo anno di attività il forfettario non paga acconti, perché gli acconti si calcolano sull'imposta dell'anno precedente, che per chi ha appena aperto è zero; nel secondo anno, entro il 30 giugno, paga insieme il saldo di imposta sostitutiva e contributi INPS dell'intero primo anno e il primo acconto del secondo, e a novembre aggiunge il secondo acconto. In dodici mesi si versa così il dovuto di un anno più gran parte di quello dell'anno successivo: con i numeri di Martina, circa una volta e mezza e oltre.
Perché il primo anno non si pagano acconti?
Il meccanismo degli acconti si regge su un'idea semplice: il Fisco ti chiede di anticipare, durante l'anno, l'imposta che presumibilmente dovrai, e per presumerla guarda a quella dell'anno prima. Con il metodo storico l'acconto è il 100% dell'imposta sostitutiva dichiarata per l'anno precedente nel rigo LM42 del Modello Redditi; se quell'imposta non supera 51,65 euro, l'acconto non è dovuto. Chi apre la partita IVA nel 2026 non ha un'imposta 2025 da forfettario, quindi nel 2026 non deve alcun acconto.
Lo stesso vale per i contributi della Gestione Separata INPS, quella dei professionisti senza una cassa propria: l'acconto è l'80% del contributo calcolato sul reddito dell'anno precedente, e senza un reddito precedente l'acconto è zero. Il risultato è un primo anno in cui, salvo l'imposta di bollo sulle fatture, non esce un euro di tasse né di contributi. È un vantaggio di cassa reale, a patto di ricordare che non è un vantaggio economico: il conto è solo rinviato.
Diverso è il caso di artigiani e commercianti, per i quali la sorpresa è più attenuata e arriva per un'altra via. I contributi fissi sul minimale (per il 2026 4.521,36 euro gli artigiani e 4.611,64 euro i commercianti, prima di eventuali riduzioni) si pagano in quattro rate fin dal primo anno; il secondo anno arrivano saldo e acconti solo sulla parte di reddito che supera il minimale di 18.808 euro, oltre all'imposta sostitutiva.
Il conto di Martina, mese per mese
Martina è una professionista in Gestione Separata, applica il coefficiente di redditività del 78% e, poiché ha i requisiti per le nuove attività, l'aliquota agevolata del 5% (se vuoi verificare di averli, trovi tutto nella guida sull'aliquota al 5% per le nuove attività). Nel 2026 incassa 30.000 euro e, non avendo versato contributi durante l'anno, non ha nulla da dedurre.
Il reddito forfettario è 30.000 × 78% = 23.400 euro. L'imposta sostitutiva del 2026 è 23.400 × 5% = 1.170 euro. I contributi in Gestione Separata, con l'aliquota del 26,07% per chi non ha altra previdenza obbligatoria, sono 23.400 × 26,07% = 6.100,38 euro. Il dovuto vero del primo anno, quello che corrisponde al reddito prodotto, è quindi 7.270,38 euro, circa il 24% di quanto ha incassato.
Ora vediamo che cosa paga, e quando.
| Quando | Cosa si paga | Importo |
|---|---|---|
| Febbraio-dicembre 2026 | Nessun acconto: primo anno di attività | 0 € (solo il bollo sulle fatture) |
| Gennaio-maggio 2027 | Nessuna scadenza su imposta e contributi | 0 € |
| Entro il 30 giugno 2027 | Saldo imposta 2026 (1.170) + 1° acconto imposta 2027 (585) | 1.755,00 € |
| Entro il 30 giugno 2027 | Saldo contributi 2026 (6.100,38) + 1° acconto contributi 2027 (2.440,15) | 8.540,53 € |
| Luglio-ottobre 2027 | Eventuali rate, se ha scelto di rateizzare giugno; dichiarazione dei redditi | interessi del 4% annuo sulle rate |
| Entro il 30 novembre 2027 | 2° acconto imposta 2027 (585) + 2° acconto contributi 2027 (2.440,15) | 3.025,15 € |
| Totale 2027 | 13.320,68 € |
Qualche spiegazione sui numeri. Il primo acconto dell'imposta è la metà di 1.170 euro, perché per i forfettari gli acconti si dividono in due rate del 50%, come prevedono le istruzioni del Modello Redditi per i contribuenti equiparati ai soggetti ISA. L'acconto dei contributi è l'80% del contributo calcolato sul reddito 2026 con l'aliquota dell'anno in corso: abbiamo ipotizzato che per il 2027 resti al 26,07%, quindi 6.100,38 × 80% = 4.880,30 euro, in due rate da 2.440,15. La data del 30 giugno è quella ordinaria; nel 2026 un decreto l'aveva spostata al 20 luglio per ISA e forfettari, ma per il 2027 non esiste a oggi alcuna proroga ed è prudente non contarci.
Nel 2027 Martina versa 13.320,68 euro a fronte di un dovuto per il 2026 di 7.270,38: i 6.050,30 euro di differenza non sono tasse in più, ma un anticipo sulle tasse e sui contributi del 2027.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Perché si chiama sorpresa se è tutto prevedibile?
Perché quasi nessuno la prevede. Nel primo anno il conto corrente di Martina si gonfia di incassi senza che nulla li scalfisca, ed è naturale leggere quel saldo come denaro disponibile. Poi a giugno le si chiede, in un colpo solo, il 34% di quanto ha incassato l'anno prima, e a novembre un altro 10%. Il problema non è l'importo in sé, che è esattamente quello previsto dalla legge, ma la concentrazione: un anno di tasse arretrate e mezzo anno di tasse future nello spazio di cinque mesi.
C'è anche una ragione più sottile per cui la cifra spiazza. Chi ha fatto due conti nel primo anno di solito ha calcolato soltanto le tasse sul reddito prodotto, quel 24% che abbiamo visto, e ha messo da parte quello. Ma a giugno del secondo anno il 24% non basta: servono anche gli acconti. Per arrivare tranquilla al 30 giugno 2027, Martina avrebbe dovuto accantonare circa 34 euro ogni 100 incassati nel 2026, e circa 44 per coprire anche novembre. È la differenza tra mettere da parte "le tasse" e mettere da parte "i pagamenti", che nel secondo anno non coincidono. Il ragionamento generale, valido anche dopo, è nella guida su quanto accantonare per le tasse da forfettario.
Come si ammortizza il colpo di giugno?
La prima leva è la rateazione. Saldo e primo acconto, sia dell'imposta sostitutiva sia dei contributi in Gestione Separata, si possono dividere in rate mensili che scadono il 16 di ogni mese, con interessi del 4% annuo e l'obbligo di chiudere entro il 16 dicembre. Il secondo acconto di novembre, invece, non è rateizzabile e va pagato in un'unica soluzione. Per gli artigiani e i commercianti la rateazione riguarda solo i contributi sulla parte di reddito eccedente il minimale, non le rate fisse.
La seconda leva è il metodo previsionale. Se nel secondo anno prevedi di incassare meno del primo, puoi calcolare gli acconti sull'imposta che stimi per l'anno in corso invece che su quella dell'anno prima, e versare di meno. È una scelta legittima che però sposta il rischio su di te: se la stima si rivela ottimista, sulla parte di acconto non versata paghi la sanzione del 25% più gli interessi, riducibile con il ravvedimento. Ne parliamo nel dettaglio nell'articolo sull'acconto di novembre e su quando si può ridurre.
La terza leva, meno nota, è il tempo. Tutti i contributi che Martina versa nel 2027, saldo 2026 e acconti 2027 compresi, sono deducibili dal reddito forfettario del 2027: 6.100,38 + 2.440,15 + 2.440,15 = 10.980,68 euro che riducono l'imponibile su cui calcolerà l'imposta del secondo anno. Il colpo di giugno, insomma, si porta dietro un piccolo risarcimento l'anno dopo, purché i contributi siano effettivamente pagati entro il 31 dicembre, perché la deduzione segue il principio di cassa.
Dal terzo anno in poi: la sorpresa diventa routine
La buona notizia è che la sorpresa capita una volta sola. Dal terzo anno il sistema va a regime: a giugno paghi il saldo dell'anno precedente, che è la differenza tra il dovuto e gli acconti già versati, più il primo acconto dell'anno in corso; a novembre il secondo acconto. Se il reddito è stabile, il saldo è piccolo e gli acconti somigliano alle tasse dell'anno, e il carico si distribuisce in modo più uniforme. Se il reddito cresce, il saldo di giugno torna a farsi sentire, in misura proporzionale alla crescita, e gli acconti la seguono.
Vale anche il ragionamento inverso, ed è il motivo per cui il metodo previsionale esiste: se il reddito scende, gli acconti calcolati sul passato diventano un prestito che fai al Fisco e che ti verrà restituito solo come credito l'anno dopo. Il calendario completo di questi appuntamenti, con le rate INPS, il bollo e il diritto camerale, è nel calendario delle scadenze del forfettario.
Quello che il primo anno non ti dice
Il primo anno di partita IVA forfettaria è generoso solo in apparenza: ti lascia tenere i soldi, ma non te li regala. Il modo più semplice per attraversare il secondo giugno senza scosse è smettere di guardare il saldo del conto come una misura di ciò che hai guadagnato, e cominciare a guardarlo come la somma di due cose diverse, quello che è tuo e quello che è già promesso al Fisco e all'INPS. Separarle fin dalla prima fattura incassata, magari su un conto dedicato, trasforma la sorpresa in una data sul calendario. È il conto che Forfettiamo fa ogni volta che segni una fattura come incassata: ti dice quanto mettere da parte tenendo già dentro gli acconti del secondo anno, così che a giugno la cifra sia quella che ti aspettavi.
Strumenti utili
Domande frequenti
Il primo anno di partita IVA forfettaria si pagano tasse?
Le tasse del primo anno si pagano, ma non durante il primo anno: imposta sostitutiva e contributi in Gestione Separata si versano a saldo entro il 30 giugno dell'anno successivo. Nel primo anno non ci sono acconti, perché il metodo storico li calcola sull'imposta dell'anno prima, che è zero. Artigiani e commercianti, invece, pagano fin da subito i contributi fissi trimestrali.
Perché il secondo anno di partita IVA si paga così tanto?
Perché a giugno del secondo anno si sommano il saldo dell'intero primo anno e il primo acconto del secondo, cioè il 50% dell'imposta sostitutiva e il 40% dei contributi della Gestione Separata calcolati sul primo anno. A novembre si aggiunge il secondo acconto. In pratica paghi le tasse di un anno e anticipi buona parte di quelle dell'anno in corso.
Quanto devo accantonare il primo anno di partita IVA forfettaria?
Più di quanto suggerisce il solo calcolo delle tasse: per arrivare preparato a giugno e novembre del secondo anno devi coprire il dovuto del primo anno più gli acconti. Con la Gestione Separata, coefficiente 78% e aliquota al 5%, servono circa 44 euro ogni 100 incassati entro novembre del secondo anno, di cui circa 34 già a giugno.
Posso rateizzare il pagamento di giugno del secondo anno?
Sì: saldo e primo acconto, sia dell'imposta sostitutiva sia dei contributi in Gestione Separata, si possono dividere in rate mensili con scadenza il 16 di ogni mese, interessi del 4% annuo e ultima rata entro il 16 dicembre. Il secondo acconto di novembre, invece, non è rateizzabile.
Posso evitare gli acconti del secondo anno se prevedo di guadagnare meno?
Puoi ridurli con il metodo previsionale, calcolando gli acconti sull'imposta che prevedi per l'anno in corso invece che su quella dell'anno prima. Se però la previsione si rivela troppo bassa, sulla differenza paghi la sanzione del 25% più interessi, riducibile con il ravvedimento operoso.
Fonti consultate
- Agenzia delle Entrate: istruzioni Modello Redditi PF 2026, fascicolo 3 (quadro LM, saldo e acconti) ↗
- Agenzia delle Entrate: istruzioni Modello Redditi PF 2026, fascicolo 1 (termini di versamento e rateazione) ↗
- Agenzia delle Entrate: istruzioni Modello Redditi PF 2026, fascicolo 2 (acconti al 50% per ISA e forfetari) ↗
- INPS: circolare n. 62 del 27 maggio 2026, Gestione Separata, base imponibile dei forfettari e acconti ↗
- Edotto: proroga dei versamenti 2026, ISA e forfetari al 20 luglio (D.L. 89/2026) ↗
- EC News: l'acconto dei contributi alla Gestione Separata INPS (80% in due rate) ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.