Tasse
Quanto accantonare per le tasse nel forfettario: percentuali 2026
Un bonifico in entrata non è mai tutto tuo: una parte appartiene già all'INPS e al Fisco, e conviene saperlo prima che lo sappia l'F24. Le percentuali da accantonare, profilo per profilo, e perché il primo anno bisogna esagerare.
Redazione Forfettiamo · Aggiornato il · 8 min di lettura
In breve
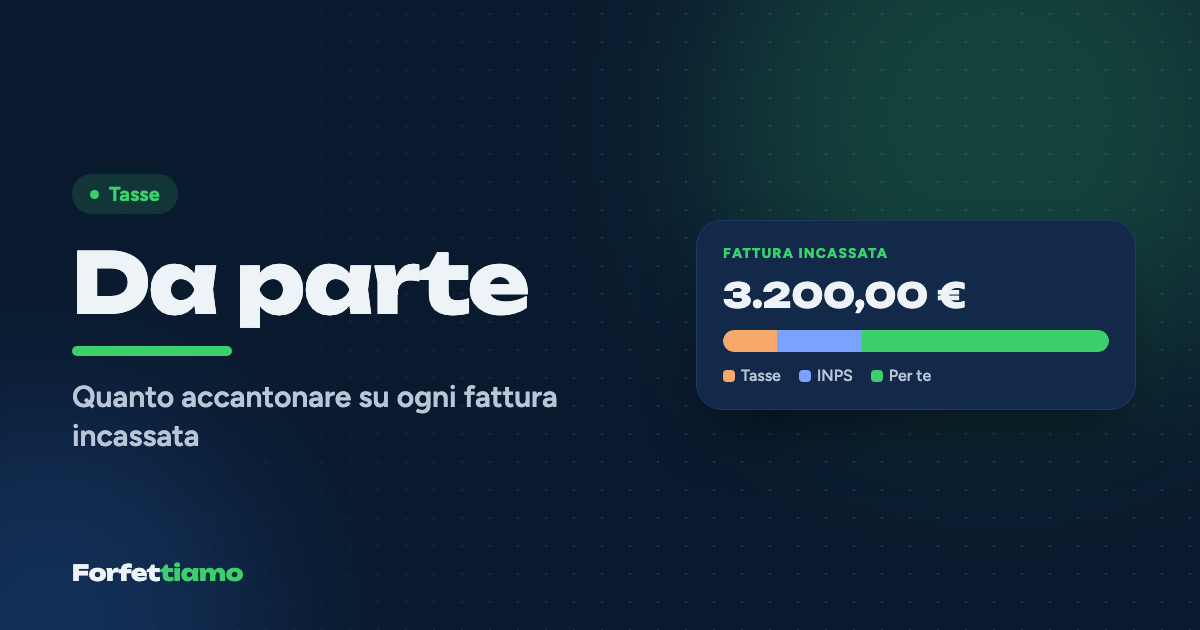
Nel 2026 un professionista forfettario in Gestione Separata con coefficiente 78% dovrebbe accantonare circa il 29% di ogni incasso (23% con l'aliquota al 5%); con coefficiente 67% circa il 25% (20%). Per artigiani e commercianti la quota dipende dagli incassi, per via dei contributi fissi. Nel primo anno conviene salire al 40% (30% con il 5%), perché il secondo anno arrivano insieme saldo e acconti.
In questo articolo
- Quanto mettere da parte su ogni fattura incassata?
- Perché un professionista al 78% deve accantonare il 29%?
- Artigiani e commercianti: prima la quota fissa, poi la percentuale
- Perché il secondo anno di partita IVA pesa di più?
- Quanto accantonare nel primo anno di partita IVA?
- Il gesto giusto è al momento dell'incasso
Federica fa la traduttrice a Padova e ha aperto la partita IVA forfettaria a gennaio del 2025: il primo anno è filato liscio, 30.000 euro incassati, nessun F24 di peso, la sensazione che il regime agevolato fosse davvero agevolato. Poi, a luglio del 2026, è arrivato il conto del primo anno insieme all'anticipo del secondo, poco più di 10.000 euro in un colpo solo, e adesso a novembre ce ne sono altri 3.000. Niente di sbagliato nei calcoli: semplicemente nessuno le aveva detto quanto mettere da parte, e quando.
La risposta breve è questa: nel 2026 un professionista forfettario iscritto alla Gestione Separata INPS, con coefficiente di redditività del 78%, dovrebbe accantonare circa il 29% di ogni incasso se paga l'imposta sostitutiva al 15% e circa il 23% se ha diritto all'aliquota del 5%; con coefficiente 67% le quote scendono a circa il 25% e il 20%. Per artigiani e commercianti, che pagano contributi fissi, la percentuale dipende dagli incassi. E nel primo anno di attività conviene stare più larghi, intorno al 40% (o al 30% con l'aliquota ridotta), perché il secondo anno arrivano tutti insieme il saldo e gli acconti.
Quanto mettere da parte su ogni fattura incassata?
La percentuale giusta nasce da tre numeri: il coefficiente di redditività della tua attività, la gestione INPS a cui versi e l'aliquota dell'imposta sostitutiva. Per i professionisti senza cassa il conto è lineare, perché i contributi della Gestione Separata sono una percentuale del reddito (il 26,07% nel 2026) e quindi la quota da accantonare resta la stessa a qualunque livello di incassi. Per artigiani e commercianti, invece, i contributi fissi sul minimale pesano di più quando si incassa poco, e la percentuale si stabilizza solo quando il reddito supera i 18.808 euro del minimale.
La tabella riporta il carico complessivo, imposta più contributi, a regime, cioè supponendo un reddito stabile negli anni e quindi contributi versati nell'anno pari a quelli dovuti, come si spiega passo per passo nell'articolo su come si calcolano tasse e contributi nel forfettario.
| Profilo (2026) | Incassi annui | Con imposta al 15% | Con imposta al 5% |
|---|---|---|---|
| Professionista in Gestione Separata, coefficiente 78% | qualsiasi | 29,0% | 23,2% |
| Professionista in Gestione Separata, coefficiente 67% | qualsiasi | 24,9% | 19,9% |
| Artigiano, coefficiente 67% | 20.000 € | 29,3% | 24,8% |
| Artigiano, coefficiente 67% | da 30.000 € in su | 23,7% | 18,6% |
| Artigiano edile, coefficiente 86% | da 30.000 € in su | 30,5% | 23,9% |
| Commerciante, coefficiente 40% | 20.000 € | 25,6% | 23,9% |
| Commerciante, coefficiente 40% | 45.000 € | 14,7% | 11,7% |
Sono percentuali indicative, calcolate senza riduzioni contributive, senza altri redditi e senza contributi a casse professionali, che hanno regole proprie. Ma danno l'ordine di grandezza, e l'ordine di grandezza è quello che serve per non farsi sorprendere.
Perché un professionista al 78% deve accantonare il 29%?
Il conto, per un euro incassato, è questo: 78 centesimi diventano reddito; su quel reddito la Gestione Separata chiede il 26,07%, cioè 20,3 centesimi; il resto, 57,7 centesimi, è la base dell'imposta sostitutiva, che al 15% vale 8,7 centesimi. Sommati, fanno 29 centesimi su ogni euro. Con l'aliquota al 5% l'imposta scende a 2,9 centesimi e il totale a 23,2.
Ne esce una verità che il nome "flat tax" tende a nascondere: per un professionista forfettario i contributi pesano più del doppio dell'imposta, e anche con l'aliquota ridotta oltre un quinto di ogni incasso appartiene all'INPS. Non sono soldi persi, perché costruiscono la pensione, ma sono soldi che non puoi spendere.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Artigiani e commercianti: prima la quota fissa, poi la percentuale
Per chi è iscritto alle gestioni artigiani e commercianti il metodo più pratico è doppio. Ogni mese si accantona un dodicesimo dei contributi fissi del 2026, che sono 4.521,36 euro l'anno per gli artigiani e 4.611,64 euro per i commercianti, cioè circa 377 e 384 euro al mese, da versare in quattro rate (18 maggio, 20 agosto, 16 novembre 2026 e 16 febbraio 2027). Poi, su ogni incasso, si mette da parte la percentuale per l'imposta e per i contributi sull'eccedenza del minimale.
C'è un dettaglio curioso che semplifica la vita a chi guadagna abbastanza: i contributi fissi corrispondono quasi esattamente al 24% (o al 24,48%) del minimale, più il piccolo contributo di maternità di 7,44 euro l'anno. Così, una volta che il reddito supera il minimale, il carico complessivo diventa di fatto una percentuale costante degli incassi, ed è per questo che in tabella l'artigiano al 67% resta al 23,7% sia a 30.000 sia a 60.000 euro. Per chi incassa poco, invece, la quota fissa è un macigno, e la riduzione del 35% riservata ai forfettari può valere la pena di essere valutata: ne parliamo nell'articolo sulla riduzione del 35% dei contributi.
Perché il secondo anno di partita IVA pesa di più?
Nel primo anno di attività non si pagano acconti, né per l'imposta sostitutiva né per la Gestione Separata, perché gli acconti si calcolano sull'anno precedente e un anno precedente non c'è. Il conto del primo anno, però, non sparisce: arriva tutto insieme l'estate successiva, e porta con sé l'anticipo sul secondo anno.
Guardiamo i numeri di Federica, che ha coefficiente 78%, versa alla Gestione Separata e ha diritto all'aliquota del 5%. Nel 2025 ha incassato 30.000 euro, quindi il suo reddito è 23.400 euro; i contributi del 2025 sono 6.100,38 euro (23.400 × 26,07%) e, siccome nel 2025 non aveva versato contributi da dedurre, l'imposta sostitutiva è 1.170 euro (23.400 × 5%).
| Cosa paga Federica nel 2026 | Luglio | Novembre |
|---|---|---|
| Saldo imposta sostitutiva 2025 | 1.170,00 € | |
| Acconti imposta 2026 (50% + 50% dell'imposta 2025) | 585,00 € | 585,00 € |
| Saldo contributi Gestione Separata 2025 | 6.100,38 € | |
| Acconti contributi 2026 (40% + 40% dei contributi 2025) | 2.440,15 € | 2.440,15 € |
| Totale | 10.295,53 € | 3.025,15 € |
In tutto, nel 2026, Federica versa 13.320,68 euro, il 44% di quanto ha incassato nel 2025. Con l'imposta al 15% la cifra sarebbe stata di 18.000,68 euro, il 60%. Non è una tassa in più: gli acconti sono un anticipo sulle imposte e sui contributi del 2026, e infatti l'anno dopo il saldo sarà leggero o addirittura a credito. Ma la cassa, a luglio, è quella che è. Il meccanismo, con le sue varianti, è raccontato per intero nell'articolo sulla sorpresa del secondo anno.
Quanto accantonare nel primo anno di partita IVA?
La regola prudente che ricaviamo dai conti è questa: nel primo anno di attività un professionista in Gestione Separata con coefficiente 78% dovrebbe accantonare circa il 40% degli incassi se è al 15% e circa il 30% se è al 5%; poi, da gennaio del secondo anno, scendere alla percentuale a regime e non smettere mai. Con questa disciplina, e con incassi simili nei due anni, le uscite di luglio e di novembre sono coperte senza attingere ai risparmi personali; il terzo anno, quando gli acconti versati in eccesso tornano indietro sotto forma di saldo ridotto, il sistema si assesta da solo.
La ragione del supplemento è doppia. Da un lato nel primo anno non hai contributi versati da dedurre, quindi l'imposta di quell'anno è più alta di quella a regime (per un profilo come quello di Federica il carico del primo anno sale dal 23,2% al 24,2% con l'aliquota al 5%, e dal 29% al 32% con quella al 15%). Dall'altro, a luglio del secondo anno dovrai pagare anche il 40% dei contributi e il 50% dell'imposta come anticipo, quando del secondo anno hai accantonato solo sei mesi.
Se il secondo anno prevedi di incassare molto meno del primo, puoi ridurre gli acconti con il metodo previsionale, calcolandoli sulla stima dell'anno in corso; se la stima si rivela sbagliata per difetto, però, la differenza si paga con sanzioni e interessi. Come muoversi è spiegato nell'articolo sull'acconto di novembre.
Il gesto giusto è al momento dell'incasso
Il punto non è fare il conto una volta l'anno, a giugno, quando ormai è tardi per cambiare qualcosa, ma farlo ogni volta che un cliente paga: un bonifico arriva, una quota si sposta subito su un conto separato che usi solo per F24 e INPS, e quello che resta è davvero tuo. È esattamente il conto che Forfettiamo fa per te ogni volta che segni una fattura come incassata, suggerendoti la quota da mettere da parte in base al tuo coefficiente, alla tua gestione INPS e alla tua aliquota.
Accantonare non è un esercizio di virtù: è il modo in cui chi lavora in proprio si riprende il controllo di un calendario che non ha scelto. Il Fisco chiede tutto insieme, due volte l'anno; tu puoi pagarlo un po' alla volta, a ogni fattura, e arrivare a luglio con la tranquillità di chi ha già i soldi da parte.
Strumenti utili
Domande frequenti
Quanto devo mettere da parte per le tasse se sono in forfettario al 5%?
Per un professionista in Gestione Separata con coefficiente 78%, a regime, circa il 23% di ogni incasso: il 20,3% per i contributi INPS e il 2,9% per l'imposta sostitutiva. Nel primo anno, per reggere saldo e acconti dell'anno dopo, è prudente accantonare intorno al 30%.
Perché il secondo anno di partita IVA si pagano così tante tasse?
Perché nel primo anno non si versano acconti, mentre a giugno del secondo anno si paga il saldo di tutto il primo anno più il primo acconto del secondo, e a novembre il secondo acconto. Per l'imposta sostitutiva gli acconti valgono il 100% dell'imposta dell'anno prima, per la Gestione Separata l'80% dei contributi.
Gli artigiani e i commercianti forfettari quanto devono accantonare?
Conviene accantonare ogni mese un dodicesimo dei contributi fissi (circa 377 euro per gli artigiani e 384 euro per i commercianti nel 2026) e poi una percentuale degli incassi che cresce con il coefficiente. Un artigiano con coefficiente 67% e almeno 30.000 euro di incassi paga in tutto circa il 23,7% al 15%.
Posso pagare acconti più bassi se quest'anno guadagno meno?
Sì, con il metodo previsionale puoi calcolare gli acconti sull'imposta che prevedi di dovere per l'anno in corso invece che su quella dell'anno prima. Se però la previsione si rivela troppo bassa paghi la differenza con sanzioni e interessi, quindi va fatta con prudenza e possibilmente con il commercialista.
Conviene tenere un conto separato per le tasse?
È il modo più semplice per non spendere soldi che non sono tuoi: ogni volta che incassi una fattura sposti la percentuale su un conto o un salvadanaio digitale che usi solo per F24 e INPS. Non è un obbligo di legge, ma riduce di molto il rischio di arrivare alle scadenze di giugno e novembre senza liquidità.
Fonti consultate
- Agenzia delle Entrate — Regime forfetario, che cos'è ↗
- INPS — Circolare n. 8 del 3 febbraio 2026 (Gestione Separata) ↗
- INPS — Circolare n. 14 del 9 febbraio 2026 (artigiani e commercianti) ↗
- LeggiOggi — Forfettari: saldo 2025 e primo acconto 2026 dell'imposta sostitutiva ↗
- Informazione Fiscale — Forfettari, scadenza saldo e acconto 2026 dell'imposta sostitutiva ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.