Tasse
Calcolo tasse forfettario 2026: imposta e contributi, con esempi
Ricavi per coefficiente, meno i contributi versati, per il 15%: la formula sta in una riga, ma ogni passaggio nasconde una scelta che sposta centinaia di euro. Due profili veri, con tutti i conti in chiaro.
Redazione Forfettiamo · Aggiornato il · 9 min di lettura
In breve
Nel regime forfettario il reddito si ottiene moltiplicando i ricavi incassati per il coefficiente di redditività (dal 40% all'86%); da questo si sottraggono i contributi INPS versati nell'anno e sul risultato si applica l'imposta sostitutiva del 15%, o del 5% per le nuove attività. Nel 2026 un professionista in Gestione Separata con 40.000 euro incassati paga circa 11.594 euro tra imposta e contributi.
In questo articolo
- Come si calcolano le tasse nel forfettario: la formula
- Quale coefficiente di redditività si applica alla tua attività?
- Principio di cassa: conta quando incassi, non quando fatturi
- Quali contributi si deducono dal reddito forfettario?
- Quanto paga una professionista in Gestione Separata?
- Quanto paga un artigiano o un commerciante con i contributi fissi?
- Quando si pagano imposta e contributi?
- Un numero da tenere in tasca
Giulia fa la grafica freelance a Bologna, è in forfettario da qualche anno e nel 2026 ha incassato 40.000 euro: a novembre, con l'F24 del secondo acconto sul tavolo, si chiede quanto di quella cifra sia davvero suo e quanto appartenga già, in silenzio, al Fisco e all'INPS. La risposta, per lei, è 11.593,76 euro, quasi il 29% di ciò che ha incassato, e il bello del forfettario è che quel numero si può ricostruire con una calcolatrice e cinque minuti di pazienza.
Il calcolo delle tasse nel regime forfettario segue sempre la stessa sequenza: i ricavi incassati nell'anno si moltiplicano per il coefficiente di redditività della tua attività, e il risultato è il reddito lordo; su quel reddito lordo si calcolano i contributi INPS; dal reddito lordo si sottraggono i contributi previdenziali versati nell'anno, e su ciò che resta si applica l'imposta sostitutiva del 15%, ridotta al 5% per i primi cinque anni delle nuove attività che hanno i requisiti. L'imposta sostitutiva prende il posto dell'IRPEF e delle addizionali regionali e comunali, che quindi non si pagano sul reddito forfettario.
Come si calcolano le tasse nel forfettario: la formula
La semplicità del regime sta tutta in una rinuncia: le spese reali non contano. Non c'è da conservare lo scontrino del computer per dedurlo né da discutere se il telefono sia un bene strumentale, perché la legge presume che una parte dei tuoi ricavi se ne vada in costi e ti tassa soltanto sul resto. Quel resto è il coefficiente di redditività: se il tuo è il 78%, lo Stato considera spesa il 22% di quello che incassi, che tu abbia speso molto di più, molto di meno o niente del tutto.
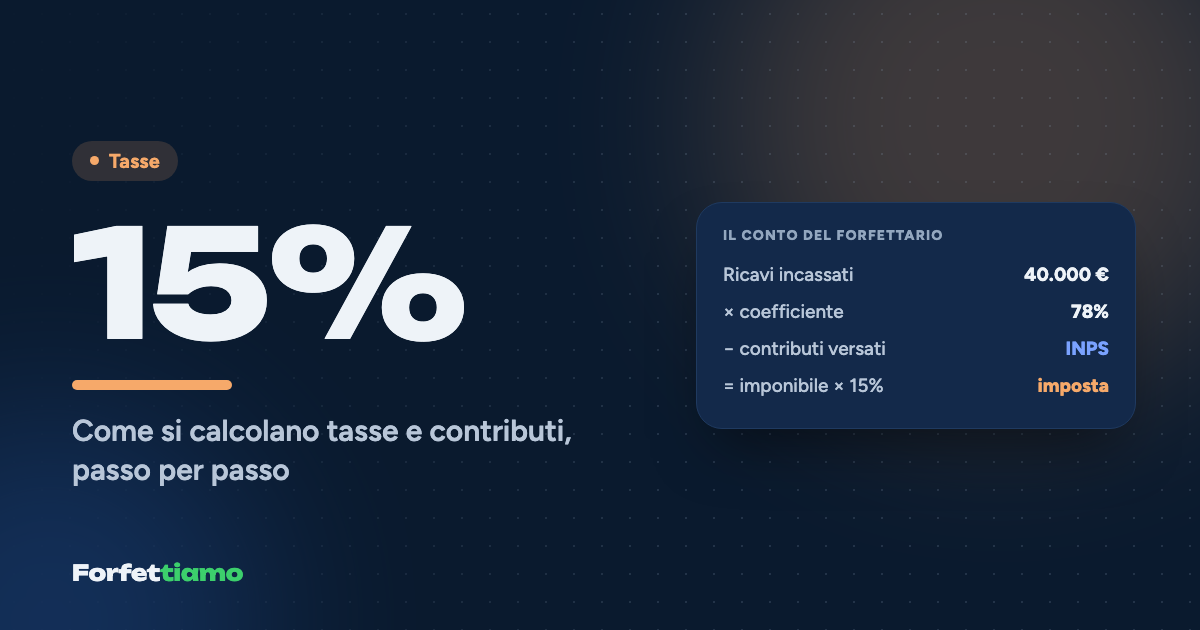
Messa in fila, la sequenza è questa: ricavi incassati × coefficiente = reddito lordo; reddito lordo − contributi versati nell'anno = reddito imponibile; reddito imponibile × 15% (o 5%) = imposta sostitutiva. I contributi INPS, intanto, viaggiano su un binario parallelo: si calcolano sul reddito lordo, prima di qualsiasi deduzione, e per questo una parte dello stesso reddito finisce sia nella base dei contributi sia, al netto di quelli versati, nella base dell'imposta.
Quale coefficiente di redditività si applica alla tua attività?
Il coefficiente dipende dal codice ATECO con cui hai aperto la partita IVA ed è fissato dalla tabella allegata alla legge, che l'Agenzia delle Entrate riporta nella circolare n. 9/E del 2019. Sono nove gruppi, e la differenza tra il primo e l'ultimo è enorme: a parità di incassi, un commerciante viene tassato su meno della metà del reddito di un'impresa edile.
| Gruppo di attività | Codici ATECO (divisioni) | Coefficiente |
|---|---|---|
| Industrie alimentari e delle bevande | 10, 11 | 40% |
| Commercio all'ingrosso e al dettaglio | 45; da 46.2 a 46.9; da 47.1 a 47.7; 47.9 | 40% |
| Commercio ambulante di prodotti alimentari e bevande | 47.81 | 40% |
| Commercio ambulante di altri prodotti | 47.82, 47.89 | 54% |
| Costruzioni e attività immobiliari | 41, 42, 43, 68 | 86% |
| Intermediari del commercio | 46.1 | 62% |
| Alloggio e ristorazione | 55, 56 | 40% |
| Attività professionali, scientifiche, tecniche, sanitarie, istruzione, servizi finanziari e assicurativi | 64-66, 69-75, 85, 86-88 | 78% |
| Altre attività economiche | tutte le altre | 67% |
Due avvertenze pratiche. Se eserciti più attività con codici ATECO in gruppi diversi, applichi a ciascun gruppo di ricavi il suo coefficiente e poi sommi i redditi, tenendo traccia separata degli incassi. E con il passaggio alla classificazione ATECO 2025 alcuni codici sono cambiati di numero: se il tuo è tra questi, fatti confermare dal commercialista il gruppo di appartenenza prima di dare per scontato il coefficiente.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Principio di cassa: conta quando incassi, non quando fatturi
Nel forfettario il reddito si determina per cassa, e questa è una delle regole più utili da capire bene, perché decide in quale anno un compenso viene tassato. Una fattura emessa il 20 dicembre 2026 e pagata dal cliente il 10 gennaio 2027 non esiste, per il reddito del 2026: entra tra i ricavi del 2027, con il coefficiente, l'aliquota e la soglia di quell'anno. Vale anche al contrario, e qui la regola diventa una piccola leva di pianificazione: un acconto incassato a dicembre per un lavoro che farai a febbraio pesa sul reddito dell'anno in cui arriva in banca.
Lo stesso criterio di cassa vale per la soglia degli 85.000 euro e per l'uscita immediata oltre i 100.000 euro: anche lì si guardano gli incassi dell'anno, un tema che approfondiamo nell'articolo su cosa succede se superi la soglia del forfettario.
Quali contributi si deducono dal reddito forfettario?
La deduzione dei contributi è l'unico spazio di manovra che il forfettario concede, e funziona anch'essa per cassa: si sottraggono i contributi previdenziali obbligatori effettivamente versati nell'anno, non quelli che si riferiscono a quell'anno. Nel 2026 un professionista in Gestione Separata deduce il saldo dei contributi del 2025 pagato in estate più i due acconti del 2026 di giugno e novembre; un artigiano deduce le rate fisse pagate tra febbraio e novembre e quanto versato sull'eccedenza.
Ne discendono tre conseguenze. La prima: nel primo anno di attività, quando di solito non si è ancora versato quasi nulla, la deduzione è minima e l'imposta pesa di più. La seconda: quando il reddito è stabile, i contributi versati nell'anno tendono a coincidere con quelli dovuti per l'anno, ed è l'ipotesi che usiamo negli esempi qui sotto per tenere i conti leggibili. La terza: se i contributi versati superano il reddito forfettario, l'eccedenza non si perde, ma si può dedurre dagli altri redditi soggetti a IRPEF, se ne hai.
Quanto paga una professionista in Gestione Separata?
Torniamo a Giulia. Il suo codice ATECO rientra tra le attività professionali e tecniche, quindi il coefficiente è il 78%; non ha una cassa professionale e versa alla Gestione Separata INPS, la cui aliquota per i professionisti nel 2026 è il 26,07% (circolare INPS n. 8 del 2026). Ipotizziamo un reddito stabile negli anni, così che i contributi versati nel 2026 coincidano con quelli di competenza.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Ricavi incassati nel 2026 | 40.000,00 € | |
| Reddito lordo | 40.000 × 78% | 31.200,00 € |
| Contributi Gestione Separata | 31.200 × 26,07% | 8.133,84 € |
| Reddito imponibile | 31.200 − 8.133,84 | 23.066,16 € |
| Imposta sostitutiva al 15% | 23.066,16 × 15% | 3.459,92 € |
| Totale imposta + contributi | 11.593,76 € |
Il carico complessivo è il 28,98% degli incassi, e la parte del leone la fanno i contributi, non le tasse: è un dettaglio che sorprende molti, abituati a pensare al forfettario come a una flat tax del 15% e basta. Se Giulia fosse nei primi cinque anni e avesse diritto all'aliquota ridotta, l'imposta scenderebbe a 1.153,31 euro (23.066,16 × 5%) e il totale a 9.287,15 euro, circa il 23%: le condizioni per ottenerla, e le trappole che la fanno perdere, sono spiegate nell'articolo sull'aliquota al 5% per le nuove attività.
Quanto paga un artigiano o un commerciante con i contributi fissi?
Per artigiani e commercianti il meccanismo dei contributi è diverso, e lo è in un modo che pesa soprattutto su chi guadagna poco. Nel 2026 il reddito minimale è di 18.808 euro e su quella cifra si pagano comunque contributi fissi di 4.521,36 euro per gli artigiani e 4.611,64 euro per i commercianti, anche se il reddito effettivo è più basso; sulla parte di reddito che supera il minimale si versa il 24% (artigiani) o il 24,48% (commercianti), fino a 56.224 euro (circolare INPS n. 14 del 2026).
Sara ha un salone da parrucchiera a Torino, iscritta alla gestione artigiani, con un codice ATECO che ricade tra le "altre attività" al 67%. Nel 2026 incassa 45.000 euro.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Reddito lordo | 45.000 × 67% | 30.150,00 € |
| Contributi fissi sul minimale | 4.521,36 € | |
| Contributi sull'eccedenza | (30.150 − 18.808) × 24% | 2.722,08 € |
| Totale contributi | 7.243,44 € | |
| Reddito imponibile | 30.150 − 7.243,44 | 22.906,56 € |
| Imposta sostitutiva al 15% | 22.906,56 × 15% | 3.435,98 € |
| Totale imposta + contributi | 10.679,42 € |
Sara paga il 23,7% di quanto incassa. Ora guardiamo Luca, che vende online prodotti di design con un codice del commercio al dettaglio (coefficiente 40%) e nel 2026 incassa 20.000 euro: il suo reddito lordo è di 8.000 euro, ben sotto il minimale, ma i contributi fissi da commerciante restano 4.611,64 euro. L'imponibile è 8.000 − 4.611,64 = 3.388,36 euro, l'imposta al 15% è 508,25 euro e il totale arriva a 5.119,89 euro: il 25,6% degli incassi, ma il 64% del reddito.
Con i contributi fissi, meno incassi e più pesano: per un commerciante con 20.000 euro di ricavi, quasi due terzi del reddito forfettario se ne vanno tra INPS e imposta.
Per chi è in questa situazione esiste la riduzione del 35% dei contributi riservata ad artigiani e commercianti forfettari, da chiedere all'INPS, che abbassa il conto ma anche la pensione futura: i dettagli sono nella guida ai contributi INPS di artigiani e commercianti.
Quando si pagano imposta e contributi?
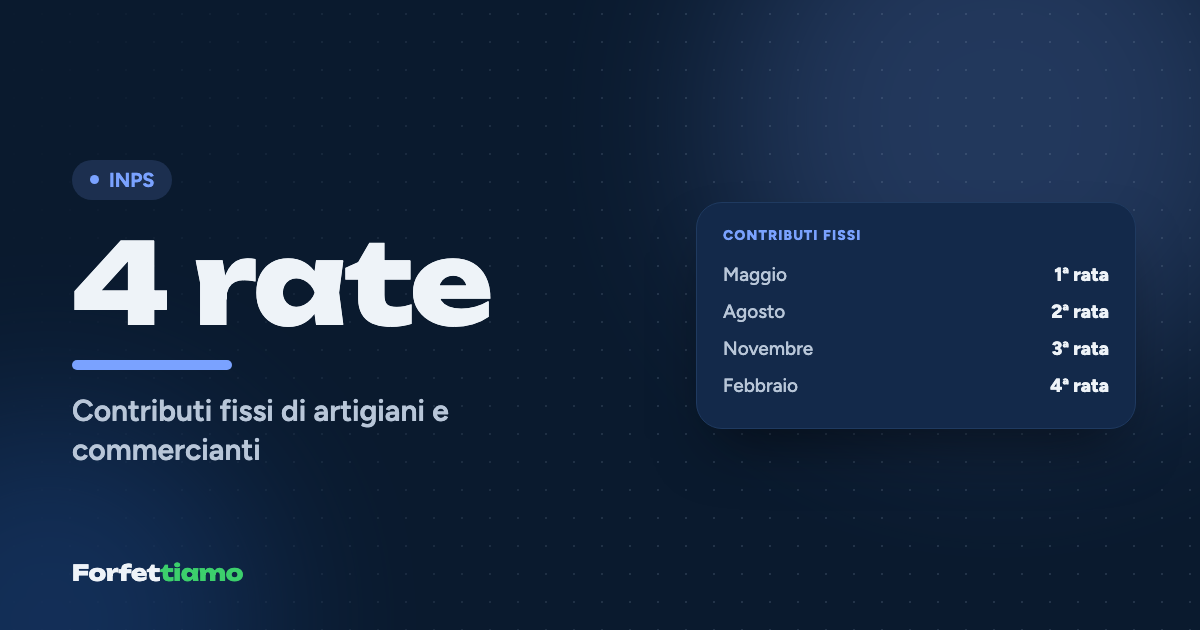
Calcolare il totale è metà del lavoro; l'altra metà è sapere quando quei soldi escono dal conto. L'imposta sostitutiva si paga con saldo e acconti: il saldo dell'anno precedente e il primo acconto a giugno (nel 2026 la scadenza è slittata al 20 luglio), il secondo acconto il 30 novembre. Per i forfettari i due acconti, calcolati con il metodo storico, valgono ciascuno il 50% dell'imposta dell'anno prima, e se l'acconto totale non supera 257,52 euro si versa tutto a novembre. I contributi della Gestione Separata seguono lo stesso calendario, con acconti pari all'80% dei contributi dell'anno precedente; quelli fissi di artigiani e commercianti si pagano in quattro rate (18 maggio, 20 agosto, 16 novembre 2026 e 16 febbraio 2027), mentre l'eccedenza segue saldo e acconti.
Il risultato è che il denaro esce in blocchi concentrati, e chi non ha messo da parte nulla scopre il conto tutto insieme. Per questo il calcolo non serve solo a dicembre, ma ogni volta che arriva un bonifico: è il ragionamento che sviluppiamo nell'articolo su quanto accantonare per le tasse del forfettario, con le percentuali per profilo.
Un numero da tenere in tasca
Chi entra nel forfettario tende a ricordare un solo numero, il 15%, e a sottovalutare tutto il resto. Il numero che conviene davvero tenere in tasca è un altro: la percentuale di ogni incasso che non ti appartiene. Per un professionista in Gestione Separata al 78% è circa il 29%, per un artigiano con buoni ricavi qualcosa meno, per chi incassa poco con i contributi fissi può essere molto di più; conoscerla prima che arrivi l'F24 è la differenza tra una scadenza e un'emergenza.
Strumenti utili
Domande frequenti
Nel forfettario le tasse si pagano sul fatturato o sugli incassi?
Sugli incassi. Il forfettario segue il principio di cassa: conta l'anno in cui il cliente ti paga, non la data della fattura. Una fattura emessa a dicembre 2026 e incassata a gennaio 2027 entra nei ricavi del 2027.
Quanto si paga di tasse con il forfettario su 30.000 euro?
Dipende dal coefficiente e dalla gestione INPS. Per un professionista con coefficiente 78% in Gestione Separata, a regime, su 30.000 euro incassati si pagano circa 8.695 euro tra contributi (6.100 euro) e imposta sostitutiva al 15% (2.595 euro), cioè circa il 29%. Con l'aliquota al 5% il totale scende a circa 6.965 euro.
I contributi INPS si calcolano sul reddito al netto o al lordo dei contributi stessi?
Al lordo. La base dei contributi è il reddito forfettario, cioè ricavi per coefficiente, senza togliere i contributi. I contributi versati si sottraggono solo dopo, per calcolare la base dell'imposta sostitutiva.
Nel forfettario posso scaricare le spese?
No. Le spese reali non si deducono: il coefficiente di redditività le riconosce in modo forfettario (per un professionista al 78%, il 22% dei ricavi è considerato spesa). L'unica deduzione ammessa sono i contributi previdenziali obbligatori versati nell'anno.
Cosa succede se ho più attività con coefficienti diversi?
Si applica a ciascun gruppo di ricavi il coefficiente della relativa attività, poi si sommano i redditi. Ai fini della soglia di accesso di 85.000 euro, invece, i ricavi delle diverse attività si sommano.
Fonti consultate
- Agenzia delle Entrate — Regime forfetario, che cos'è ↗
- Agenzia delle Entrate — Circolare n. 9/E del 10 aprile 2019 (coefficienti e determinazione del reddito) ↗
- INPS — Circolare n. 8 del 3 febbraio 2026 (Gestione Separata) ↗
- INPS — Circolare n. 14 del 9 febbraio 2026 (artigiani e commercianti) ↗
- Euroconference News — Forfettari: contributi previdenziali pagati e compensati nel modello Redditi ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.