Requisiti
Forfettario al 5%: requisiti, mera prosecuzione e casi dubbi
Due persone aprono la partita IVA lo stesso giorno, con lo stesso codice ATECO: una paga il 5%, l'altra il 15%. La differenza sta in tre condizioni scritte in una riga di legge e in una parola, prosecuzione, che l'Agenzia delle Entrate legge con molta attenzione.
Redazione Forfettiamo · Aggiornato il · 8 min di lettura
In breve
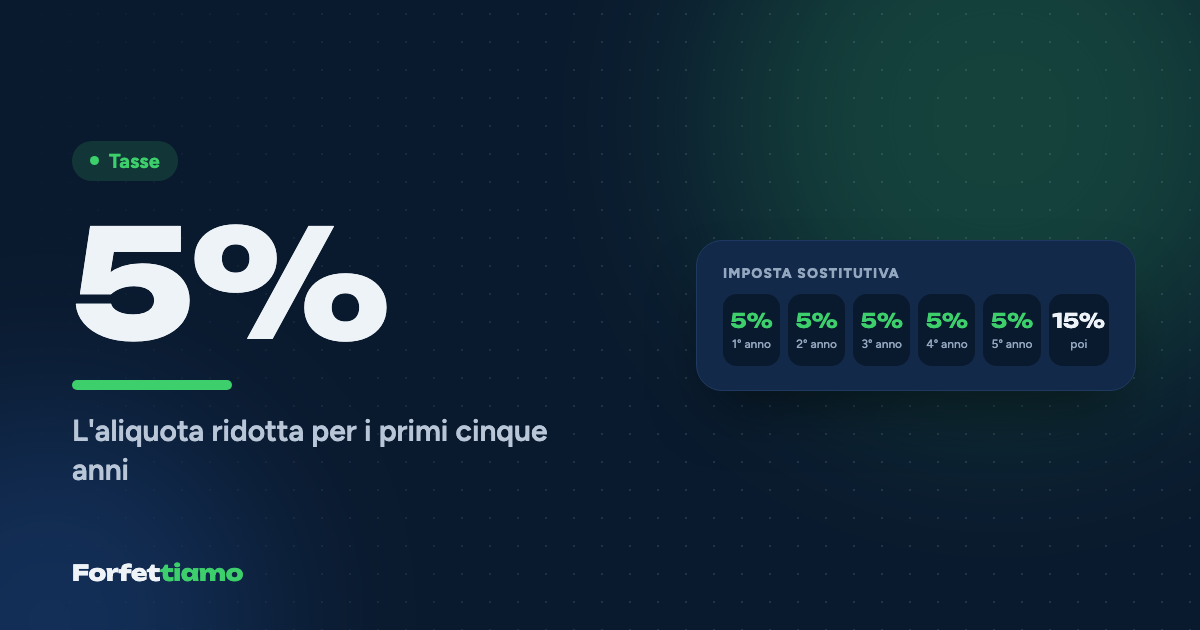
Nel forfettario l'imposta sostitutiva scende dal 15% al 5% per cinque anni se nei tre anni precedenti non hai svolto attività d'impresa, arte o professione, se la nuova attività non è la mera prosecuzione di un precedente lavoro dipendente o autonomo (la pratica obbligatoria non conta) e, se rilevi l'attività di altri, se i ricavi del cedente nell'anno prima rispettavano la soglia. Secondo l'Agenzia l'attività deve nascere già in forfettario.
In questo articolo
- Quali sono i requisiti per l'aliquota al 5%?
- Da quando si contano i cinque anni al 5%?
- Chi ha già avuto una partita IVA può avere il 5%?
- Cos'è la mera prosecuzione e quando scatta?
- Pratica obbligatoria: perché il praticante non perde il 5%
- I casi dubbi che l'Agenzia delle Entrate ha già chiarito
- Cosa succede se rilevi l'attività di qualcun altro?
- Cosa fare se il tuo caso è al confine
Laura e Simone aprono la partita IVA forfettaria lo stesso giorno, con lo stesso codice ATECO da consulenti, nella stessa città. Laura ha appena finito il praticantato obbligatorio da commercialista; Simone ha lasciato l'azienda in cui faceva lo stesso lavoro da dipendente e si è portato dietro un paio dei clienti che seguiva. A parità di incassi, per cinque anni Laura pagherà un'imposta sostitutiva pari a un terzo di quella di Simone, e la ragione non sta in quanto guadagnano ma in che cosa facevano prima.
L'aliquota del 5% del regime forfettario spetta per i primi cinque anni di attività a chi avvia una nuova attività e rispetta tre condizioni previste dal comma 65 della legge n. 190 del 2014: non aver esercitato attività d'impresa, arte o professione nei tre anni precedenti; non proseguire in sostanza un precedente lavoro dipendente o autonomo, con l'eccezione della pratica obbligatoria; e, se si rileva l'attività di un altro, che i ricavi di quest'ultimo nell'anno precedente non superassero la soglia di accesso al regime. In più, secondo l'Agenzia delle Entrate, l'attività deve nascere già in forfettario. Chi non rispetta anche una sola di queste condizioni paga il 15%.
Quali sono i requisiti per l'aliquota al 5%?
La norma è breve e ogni parola pesa. Per applicare l'imposta sostitutiva ridotta devono valere insieme tutte le condizioni seguenti, così come le riassume l'Agenzia delle Entrate nella sua scheda dedicata alle nuove attività:
- nei tre anni precedenti l'inizio non hai esercitato attività artistica, professionale o d'impresa, nemmeno in forma associata o familiare;
- la nuova attività non costituisce, in nessun modo, mera prosecuzione di un'attività svolta in precedenza come lavoro dipendente o autonomo, salvo il caso in cui l'attività precedente fosse il periodo di pratica obbligatoria per esercitare un'arte o una professione;
- se prosegui un'attività svolta prima da un altro soggetto, i ricavi o compensi di quest'ultimo nel periodo d'imposta precedente non superavano il limite di accesso al forfettario, oggi 85.000 euro.
Il premio è sostanzioso. Per un professionista in Gestione Separata con coefficiente 78% e 30.000 euro incassati l'anno, a regime l'imponibile è di 17.299,62 euro: al 15% l'imposta vale 2.594,94 euro, al 5% ne vale 864,98, con un risparmio di circa 1.730 euro l'anno e di oltre 8.600 euro sull'intero quinquennio. Come si arriva a quell'imponibile è spiegato nella guida al calcolo di tasse e contributi nel forfettario.
Da quando si contano i cinque anni al 5%?
Il 5% vale per il periodo d'imposta in cui inizi l'attività e per i quattro successivi, e i periodi d'imposta coincidono con gli anni solari. Ne segue una conseguenza che molti scoprono troppo tardi: chi apre la partita IVA a dicembre consuma un intero anno dell'agevolazione per poche settimane di lavoro. Se hai margine sulla data di inizio, e se non hai incassi da fatturare subito, aprire a gennaio invece che a dicembre ti regala, di fatto, un anno in più al 5%; per le altre scelte dell'avvio c'è la guida su come aprire la partita IVA in forfettario.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Chi ha già avuto una partita IVA può avere il 5%?
Il primo requisito guarda all'indietro di tre anni, e l'Agenzia delle Entrate, nella circolare n. 10/E del 2016, ha chiarito che il triennio si conta secondo il calendario, data per data: chi avvia una nuova attività ad aprile può avere il 5% se la precedente si è chiusa entro marzo di tre anni prima. Avere avuto una partita IVA in passato, quindi, non è di per sé un ostacolo; lo è averla usata per un'attività d'impresa, arte o professione nei tre anni che precedono il nuovo inizio.
La stessa circolare indica due situazioni che non fanno scattare la preclusione: i redditi percepiti nel triennio come associato in partecipazione con apporto di solo lavoro e la partecipazione a una società inattiva. Il lavoro dipendente, invece, non conta per questo primo requisito, perché non è attività d'impresa o professionale; conta però, e molto, per il secondo.
Cos'è la mera prosecuzione e quando scatta?
Qui si gioca la partita più delicata, perché il concetto non è definito dalla legge e lo ha costruito la prassi. La circolare n. 10/E del 2016 spiega che il vincolo ha una finalità antielusiva: impedire che il beneficio vada a chi si limita a cambiare veste giuridica a un'attività che già svolgeva, magari passando da dipendente a partita IVA presso lo stesso mercato. La valutazione, scrive l'Agenzia, va fatta sotto il profilo sostanziale e non formale, verificando se la nuova attività si rivolge alla medesima clientela e richiede le stesse competenze lavorative.
C'è continuità, quindi, quando fai lo stesso mestiere che facevi da dipendente rivolgendoti allo stesso mercato di riferimento, e secondo l'Agenzia la prosecuzione rileva anche se il rapporto di lavoro è finito per cause indipendenti dalla tua volontà, come un licenziamento. Non c'è continuità quando la nuova attività o il mercato di riferimento sono diversi, oppure quando il lavoro precedente aveva carattere marginale, cioè si è svolto con contratti a tempo determinato o di collaborazione per un periodo non superiore alla metà del triennio, diciotto mesi in tutto.
Attenzione a non confondere questa regola con un'altra che le somiglia: la causa di esclusione dal forfettario per chi fattura in prevalenza al datore di lavoro attuale o a quello dei due anni precedenti. Sono due filtri diversi, il primo decide l'aliquota e il secondo l'accesso stesso al regime, e il secondo è raccontato nell'articolo su forfettario e lavoro dipendente.
Pratica obbligatoria: perché il praticante non perde il 5%
La legge fa un'eccezione esplicita per il periodo di pratica obbligatoria ai fini dell'esercizio di arti o professioni. È il caso di Laura: il praticante avvocato, commercialista o consulente del lavoro che, finito il tirocinio richiesto dall'ordine, apre la partita IVA per esercitare la stessa professione, magari con le competenze maturate proprio in quello studio, non incappa nella mera prosecuzione. L'eccezione, però, copre la pratica obbligatoria in quanto tale e non qualsiasi esperienza svolta prima: se dopo l'abilitazione hai lavorato per anni da dipendente nello stesso studio, è ragionevole aspettarsi che quel rapporto venga valutato con i criteri ordinari della mera prosecuzione.
I casi dubbi che l'Agenzia delle Entrate ha già chiarito
Le risposte agli interpelli non sono legge, ma mostrano come l'Agenzia ragiona, e su questo tema sono state finora quasi tutte restrittive.
Con la risposta n. 161 del 2020 l'Agenzia ha negato il 5% a un ex dipendente pubblico andato in pensione che aveva aperto la partita IVA per svolgere, come autonomo, un'attività nella stessa specializzazione: anche lavorando per un solo committente privato, non collegato all'ex datore, la nuova attività è stata considerata la prosecuzione della precedente.
Con la risposta n. 197 del 2022 ha escluso l'aliquota ridotta per un professionista residente all'estero da più di tre anni, con partita IVA estera, che voleva trasferirsi in Italia continuando la stessa attività per gli stessi clienti esteri: che il lavoro precedente fosse svolto fuori dai confini non cambia la sostanza della continuità.
Con la risposta n. 226 del 22 novembre 2024 ha aggiunto un requisito che la legge non scrive in modo esplicito: il 5% spetta solo a chi inizia l'attività direttamente in forfettario. Il caso era quello di un contribuente costretto a partire in regime ordinario da una causa di esclusione e passato al forfettario dal secondo anno; per l'Agenzia, gli anni residui del quinquennio vanno tassati al 15%. Parte della stampa specializzata ha criticato la lettura, osservando che penalizza chi nel regime ordinario non ci era entrato per scelta.
Resta aperta la questione di chi esce dal forfettario, per esempio per aver superato una soglia, e vi rientra entro i cinque anni. Secondo quanto riportato da Fiscal Focus nel luglio 2026, l'Agenzia ritiene che in questi casi il 5% non possa essere ripreso, mentre una parte della dottrina sostiene che la legge non richieda che il quinquennio sia continuativo. Non abbiamo potuto verificare il documento di prassi da cui nasce la posizione, quindi la presentiamo per quello che è: un orientamento riferito, che però consiglia prudenza.
Il 5% non premia chi apre una partita IVA: premia chi comincia davvero qualcosa di nuovo, e l'Agenzia delle Entrate guarda ai clienti e alle competenze prima che ai codici e ai moduli.
Cosa succede se rilevi l'attività di qualcun altro?
Chi subentra in un'attività esistente, rilevando per esempio un'azienda o un bar, può avere il 5% solo se i ricavi realizzati dal cedente nell'anno precedente non superavano la soglia di accesso al forfettario. La circolare n. 10/E del 2016 precisa che la verifica si fa sui ricavi del cedente nel periodo d'imposta precedente quello di inizio; con la soglia attuale, il limite è di 85.000 euro.
Cosa fare se il tuo caso è al confine
Se dopo aver letto fin qui non sai da che parte stai, sei in buona compagnia: la mera prosecuzione è un giudizio sui fatti, e i fatti di ciascuno sono diversi. Applicare il 5% senza averne diritto significa, in caso di controllo, pagare la differenza d'imposta con interessi e sanzioni, sommate su più anni; rinunciarvi per eccesso di zelo significa lasciare sul tavolo migliaia di euro. Prima di decidere conviene mettere per iscritto che cosa è cambiato davvero rispetto al lavoro di prima, quali clienti sono nuovi, quale mercato hai davanti, e discuterne con il commercialista; nei casi davvero incerti esiste lo strumento dell'interpello all'Agenzia delle Entrate, che dà una risposta sul tuo caso specifico prima che diventi un accertamento.
Strumenti utili
Domande frequenti
Chi ha diritto alla flat tax al 5% per i primi cinque anni?
Chi apre una nuova attività in regime forfettario e rispetta tre condizioni: nessuna attività d'impresa, arte o professione nei tre anni precedenti, anche in forma associata o familiare; nessuna mera prosecuzione di un precedente lavoro dipendente o autonomo, salvo la pratica obbligatoria; se si rileva un'attività altrui, ricavi del cedente entro la soglia di accesso nell'anno precedente.
Se ho chiuso una partita IVA posso riaprirla con il 5%?
Sì, se tra la chiusura della vecchia attività e l'inizio della nuova sono passati almeno tre anni, contati secondo il calendario: per iniziare ad aprile, la precedente deve essere cessata entro marzo di tre anni prima. Resta comunque da verificare che la nuova attività non sia la prosecuzione della vecchia.
Ex dipendente che apre partita IVA nello stesso settore: spetta il 5%?
Dipende dalla sostanza. Secondo l'Agenzia delle Entrate c'è mera prosecuzione, e quindi niente 5%, quando la nuova attività richiede le stesse competenze e si rivolge alla stessa clientela o allo stesso mercato; non c'è se attività o mercato sono diversi o se il lavoro precedente era marginale, cioè a termine o in collaborazione per non più di metà del triennio.
Il praticantato da avvocato o commercialista fa perdere l'aliquota al 5%?
No. La legge esclude espressamente dalla mera prosecuzione il periodo di pratica obbligatoria ai fini dell'esercizio di arti o professioni: chi apre la partita IVA dopo il tirocinio può avere il 5%, se rispetta gli altri requisiti.
Se esco dal forfettario e poi rientro, recupero il 5%?
È un punto controverso. Secondo quanto riportato dalla stampa specializzata nel luglio 2026, l'Agenzia delle Entrate ritiene che chi esce e rientra non possa riprendere l'aliquota del 5%, mentre parte della dottrina sostiene il contrario. In assenza di chiarimenti favorevoli, la scelta prudente è applicare il 15% dopo il rientro.
Quanto si risparmia con l'aliquota al 5% rispetto al 15%?
Dieci punti di imposta sul reddito imponibile. Per un professionista in Gestione Separata con coefficiente 78% e 30.000 euro incassati, a regime, l'imposta passa da 2.594,94 a 864,98 euro: circa 1.730 euro l'anno, oltre 8.600 euro sui cinque anni.
Fonti consultate
- Agenzia delle Entrate — Le agevolazioni per i soggetti che iniziano una nuova attività ↗
- Agenzia delle Entrate — Circolare n. 10/E del 4 aprile 2016 ↗
- Agenzia delle Entrate — Risposta a interpello n. 72 del 2018 ↗
- Agenzia delle Entrate — Risposta a interpello n. 197 del 20 aprile 2022 (testo su Informazione Fiscale) ↗
- ItaliaOggi — Aliquota ridotta del 5% solo per i nativi forfettari (risposta n. 226/2024) ↗
- Studio Cerbone — Agenzia delle Entrate, risposta n. 161 del 29 maggio 2020 ↗
- Fiscal Focus — Forfettario, uscita e rientro: secondo le Entrate è esclusa la tassazione al 5% (24 luglio 2026) ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.