Requisiti
Requisiti del regime forfettario 2026: chi può entrare e chi è escluso
Per entrare nel forfettario basta rispettare due soglie e non cadere in nessuna delle cause di esclusione: detta così sembra facile, e in effetti lo è, finché non si scopre che una quota in una società o un cliente sbagliato bastano a chiudere la porta. La mappa completa, aggiornata al 2026 e con uno sguardo al 2027.
Redazione Forfettiamo · Aggiornato il · 7 min di lettura
In breve
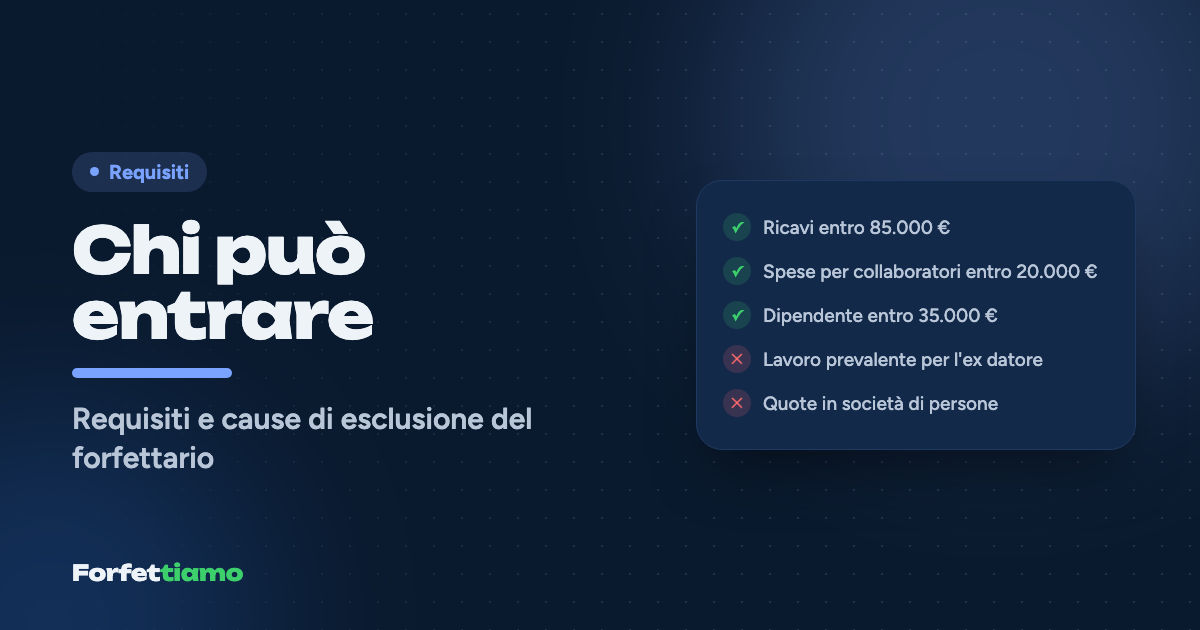
Nel 2026 può applicare il regime forfettario la persona fisica con partita IVA che nel 2025 ha incassato non più di 85.000 euro di ricavi o compensi, ha speso non più di 20.000 euro lordi per dipendenti e collaboratori e non ha cause di esclusione, come redditi da lavoro dipendente oltre 35.000 euro, quote in società di persone, controllo di Srl con attività riconducibile e lavoro prevalente per l'ex datore.
In questo articolo
- Chi può applicare il regime forfettario?
- I due requisiti di accesso: ricavi e spese per il personale
- Cause di esclusione dal forfettario: l'elenco completo
- La trappola delle partecipazioni: società di persone e Srl
- Dipendenti, pensionati e il cliente che era il tuo datore di lavoro
- Quando si esce se viene meno un requisito?
- Cosa cambierebbe dal 2027
Valentina è un'architetta di Lecce: ha appena lasciato lo studio dove lavorava, apre la partita IVA e il commercialista, prima ancora di parlarle di aliquote, le fa tre domande che lei trova strane. Hai quote in qualche società? Tuo marito ha un'impresa in cui lavori anche tu? Chi sarà il tuo cliente principale il prossimo anno? Non sono curiosità: sono il modo più rapido per capire se il regime forfettario, con la sua imposta sostitutiva del 15%, è davvero a portata di mano.
Nel 2026 il forfettario è aperto alle persone fisiche che esercitano un'attività d'impresa, arte o professione e che rispettano due condizioni sull'anno precedente: ricavi o compensi non superiori a 85.000 euro e spese per il personale non superiori a 20.000 euro lordi. A queste si aggiunge un requisito al negativo, che è il più delicato: non trovarsi in nessuna delle cause di esclusione elencate dalla legge, dalle quote in società di persone al reddito da lavoro dipendente oltre 35.000 euro.
Chi può applicare il regime forfettario?
Il forfettario è un regime per persone fisiche: ditte individuali, artigiani, commercianti, professionisti con o senza cassa, agenti. Non possono applicarlo le società, di nessun tipo, né le associazioni professionali. È un regime naturale, nel senso che non si chiede: chi apre la partita IVA lo indica nel modello di inizio attività, chi è già in attività e ha i requisiti lo applica dal 1° gennaio per comportamento concludente, senza alcuna comunicazione preventiva all'Agenzia delle Entrate. Allo stesso modo si esce, se si vuole, applicando il regime ordinario, con l'obbligo di restarci almeno tre anni.
La base normativa oggi è l'articolo 1, commi 54-89, della legge 190/2014, nella versione modificata dalle Leggi di Bilancio 2019 e 2023. Dal 1° gennaio 2027 quei commi sono abrogati e le stesse regole si trovano nel nuovo Testo unico delle imposte sui redditi, il decreto legislativo 117/2026, negli articoli dal 232 al 243: cambia l'indirizzo, non la sostanza dei requisiti, salvo le novità che la Legge di Bilancio 2027 sta discutendo.
I due requisiti di accesso: ricavi e spese per il personale
Il primo requisito è il tetto di ricavi o compensi: nell'anno precedente non devi aver superato 85.000 euro. Se hai iniziato l'attività in corso d'anno, l'importo si ragguaglia all'anno intero; se svolgi più attività con codici ATECO diversi, i ricavi si sommano. Per chi è già forfettario conta ciò che è stato effettivamente incassato, perché il regime ragiona per cassa.
Il secondo requisito riguarda le spese per il lavoro altrui: non più di 20.000 euro lordi l'anno per dipendenti, collaboratori, lavoro accessorio, utili agli associati in partecipazione con apporto di solo lavoro e prestazioni dei familiari. È una soglia che raramente preoccupa il freelance che lavora da solo, ma che va guardata con attenzione appena si comincia a farsi aiutare con continuità.
Non esiste più, invece, il vecchio limite sul costo dei beni strumentali, abolito dalla Legge di Bilancio 2019.
| Requisito | Limite 2026 (verificato sul 2025) |
|---|---|
| Ricavi o compensi incassati | fino a 85.000 € |
| Spese per lavoro dipendente, collaboratori, lavoro accessorio | fino a 20.000 € lordi |
| Redditi da lavoro dipendente e pensione (causa di esclusione) | fino a 35.000 €, irrilevante se il rapporto è cessato |
| Uscita immediata in corso d'anno | oltre 100.000 € incassati |
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Cause di esclusione dal forfettario: l'elenco completo
Rispettare le soglie non basta. La legge elenca una serie di situazioni che escludono dal regime anche chi ha ricavi bassissimi, e sono queste:
- chi si avvale di regimi speciali IVA o di regimi forfettari di determinazione del reddito, come quelli previsti per agricoltura, editoria, agenzie di viaggio o rivendita di beni usati;
- i non residenti, salvo chi risiede in un Paese dell'Unione europea o dello Spazio economico europeo che garantisce lo scambio di informazioni e produce in Italia almeno il 75% del proprio reddito complessivo;
- chi, in via esclusiva o prevalente, cede fabbricati o porzioni di fabbricato, terreni edificabili o mezzi di trasporto nuovi verso altri Paesi UE;
- chi partecipa a società di persone, associazioni professionali o imprese familiari, oppure controlla direttamente o indirettamente Srl o associazioni in partecipazione che svolgono attività riconducibili alla propria;
- chi esercita l'attività prevalentemente nei confronti di datori di lavoro con cui ha un rapporto in corso o lo ha avuto nei due anni precedenti, o di soggetti a loro riconducibili, salvo chi inizia dopo la pratica obbligatoria per una professione;
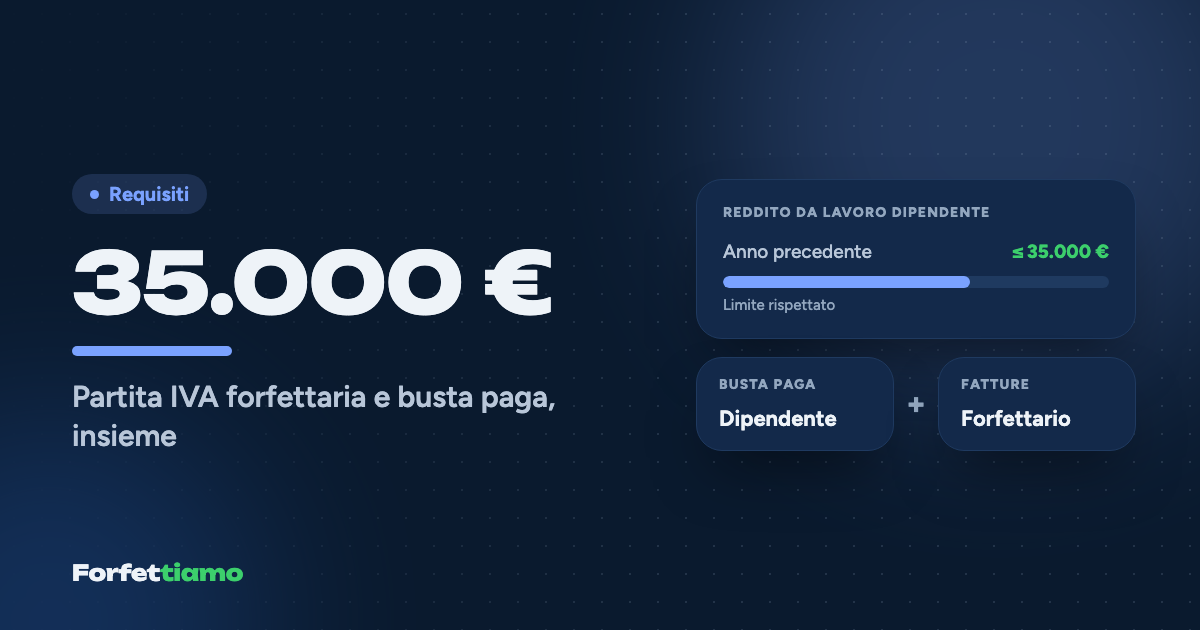
- chi nell'anno precedente ha percepito redditi di lavoro dipendente e assimilati, pensioni comprese, superiori a 35.000 euro (limite valido per il 2025 e il 2026), a meno che il rapporto non sia cessato.
La trappola delle partecipazioni: società di persone e Srl
È la causa di esclusione che sorprende di più, perché nasce spesso da scelte fatte anni prima e per altri motivi. Chi ha una quota, anche minima, in una Snc o in una Sas, in un'associazione professionale o in un'impresa familiare non può essere forfettario: il legislatore non vuole che il reddito si divida tra un'attività tassata al 15% e una società trasparente.
Con le Srl il discorso è più sottile, e la circolare 9/E del 2019 dell'Agenzia delle Entrate lo ha chiarito con precisione. L'esclusione scatta solo quando si verificano insieme due condizioni: il controllo della società, diretto o indiretto (maggioranza dei voti o influenza dominante, contando anche le quote dei familiari), e il fatto che la Srl svolga attività riconducibili a quelle del forfettario. L'Agenzia presume la riconducibilità quando il forfettario fattura alla Srl che controlla e questa deduce i costi, mentre la esclude se la società opera in una sezione ATECO diversa; conta l'attività svolta davvero, non il codice dichiarato. Chi ha una quota di minoranza in una Srl, quindi, può restare tranquillamente forfettario.
La causa legata alle partecipazioni si guarda nell'anno in cui applichi il regime, e i tempi per rimuoverla (cedere la quota, uscire dalla società) sono stati oggetto di chiarimenti specifici dell'Agenzia: è uno dei punti su cui conviene muoversi in anticipo con il commercialista, non a dicembre.
Dipendenti, pensionati e il cliente che era il tuo datore di lavoro
Le ultime due cause di esclusione riguardano chi arriva dal lavoro dipendente, ed è la situazione di Valentina. Il limite dei 35.000 euro di reddito da lavoro dipendente non la riguarda, perché il suo rapporto con lo studio è cessato. La regola sull'ex datore sì: se in un anno più della metà dei suoi compensi arrivasse dallo studio dove lavorava fino a ieri, al 31 dicembre scatterebbe l'esclusione e dall'anno successivo dovrebbe passare al regime ordinario. Il divieto vale per due anni dalla fine del rapporto e si verifica a fine anno.
Il tema ha abbastanza sfumature (part-time, dipendenti pubblici, pensione, TFR) da meritare una guida a parte: la trovi nell'articolo su forfettario e lavoro dipendente.
Quando si esce se viene meno un requisito?
La regola generale è rassicurante: se nel corso dell'anno perdi un requisito o entri in una causa di esclusione, il forfettario resta valido fino al 31 dicembre e cessa dall'anno successivo. L'unica eccezione è il superamento dei 100.000 euro di ricavi o compensi incassati, che fa uscire subito, nello stesso anno, con l'IVA a partire dall'operazione che fa sforare. Le conseguenze pratiche, numero per numero, sono nella guida a cosa succede se superi 85.000 o 100.000 euro.
Il controllo, quindi, va fatto due volte: a fine anno, per capire se l'anno prossimo potrai ancora essere forfettario, e durante l'anno, per non superare la soglia che ti fa uscire subito.
Cosa cambierebbe dal 2027
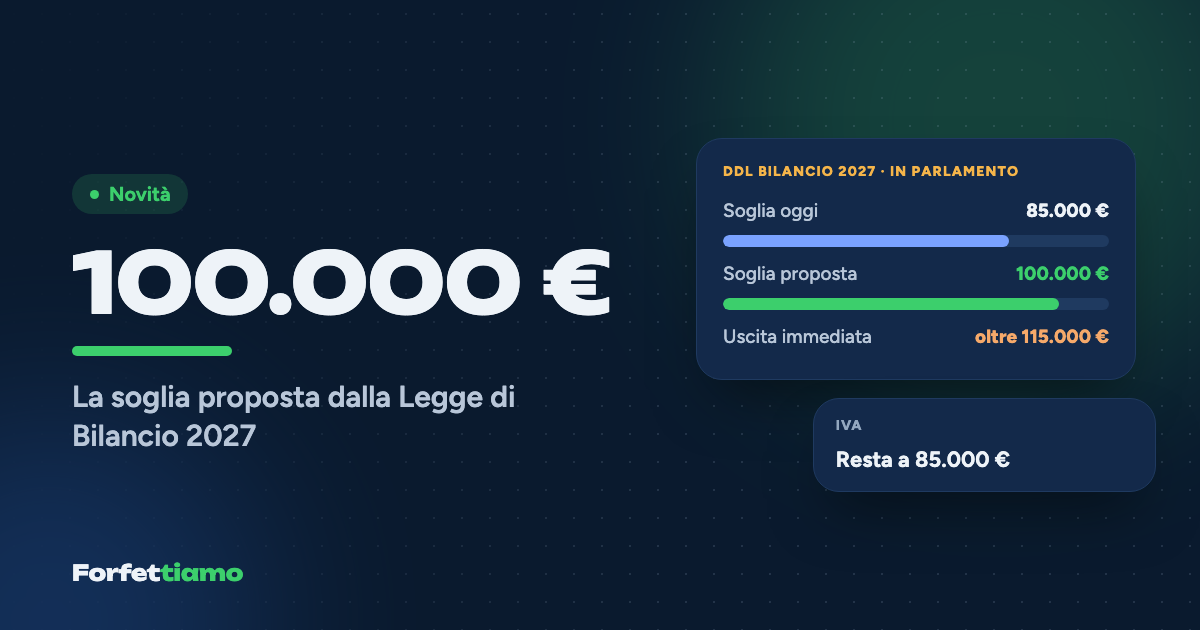
Il disegno di legge di Bilancio 2027, oggi all'esame della Camera, propone di alzare il limite di ricavi a 100.000 euro ai soli fini delle imposte sui redditi, lasciandolo a 85.000 euro per l'IVA, e di spostare l'uscita immediata a 115.000 euro per le imposte (100.000 euro per l'IVA). Conferma inoltre per il 2027 il limite di 35.000 euro per i redditi di lavoro dipendente. All'11 novembre 2026 sono proposte, da approvare entro il 31 dicembre: tutte le implicazioni sono spiegate nell'articolo su cosa cambia nel forfettario 2027.
I requisiti del forfettario sono pochi e scritti in chiaro, ma hanno un difetto: si verificano sempre a posteriori, sull'anno che è appena finito. Chi li conosce bene può programmare il proprio anno di lavoro; chi li scopre a cose fatte, di solito, li scopre da una lettera.
Strumenti utili
Domande frequenti
Quali sono i requisiti per il regime forfettario nel 2026?
Due requisiti di accesso, verificati sull'anno precedente: ricavi o compensi non superiori a 85.000 euro (ragguagliati ad anno) e spese per lavoro dipendente, collaboratori e lavoro accessorio non superiori a 20.000 euro lordi. In più non devi trovarti in nessuna delle cause di esclusione previste dalla legge.
Bisogna fare domanda per entrare nel forfettario?
No. Chi apre la partita IVA lo segnala nel modello di inizio attività; chi è già in attività e ha i requisiti entra nel regime dal 1° gennaio per comportamento concludente, cioè semplicemente applicandolo, senza comunicazioni preventive all'Agenzia delle Entrate.
Posso avere il forfettario se sono socio di una Srl?
Sì, se non hai il controllo della Srl, oppure se la controlli ma la società svolge un'attività non riconducibile alla tua. L'Agenzia delle Entrate presume la riconducibilità quando fatturi alla Srl che controlli e questa deduce i costi; la esclude se la società opera in una sezione ATECO diversa dalla tua.
Con due attività diverse come si calcola il limite degli 85.000 euro?
Si sommano i ricavi e i compensi di tutte le attività, anche se hanno codici ATECO e coefficienti diversi. Il totale dell'anno precedente non deve superare 85.000 euro.
Se perdo un requisito esco subito dal forfettario?
Di regola no: il regime cessa dall'anno successivo a quello in cui viene meno un requisito o si verifica una causa di esclusione. Fa eccezione il superamento di 100.000 euro di ricavi incassati, che fa uscire nello stesso anno.
Dal 2027 cambiano i requisiti del forfettario?
Dal 2027 le regole passano nel nuovo Testo unico delle imposte sui redditi (D.Lgs. 117/2026). Il DDL di Bilancio 2027, ancora in Parlamento, propone di alzare il limite di ricavi a 100.000 euro per le imposte sui redditi, lasciandolo a 85.000 per l'IVA, e di mantenere a 35.000 euro il limite per i dipendenti.
Fonti consultate
- Normattiva, Legge 23 dicembre 2014, n. 190 (art. 1, commi 54-89) ↗
- Agenzia delle Entrate, Circolare n. 9/E del 10 aprile 2019 (testo integrale) ↗
- Agenzia delle Entrate, Circolare n. 32/E del 5 dicembre 2023 (sintesi e testo) ↗
- FinanzaeFisco, Pubblicato il Testo unico delle imposte sui redditi (D.Lgs. 117/2026) ↗
- Testo dell'articolo 9 del DDL di Bilancio 2027 ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.