Novità
Forfettario 2027: soglia a 100.000 euro, IVA a 85.000 e cosa cambia
Il Governo alza la soglia del forfettario, ma solo a metà: per le imposte sui redditi si arriva a 100.000 euro, per l'IVA si resta a 85.000. Cosa c'è scritto davvero nell'articolo 9 del disegno di legge, a che punto è in Parlamento e cosa cambia per chi fattura tra 80 e 100 mila euro.
Redazione Forfettiamo · Aggiornato il · 9 min di lettura
In breve
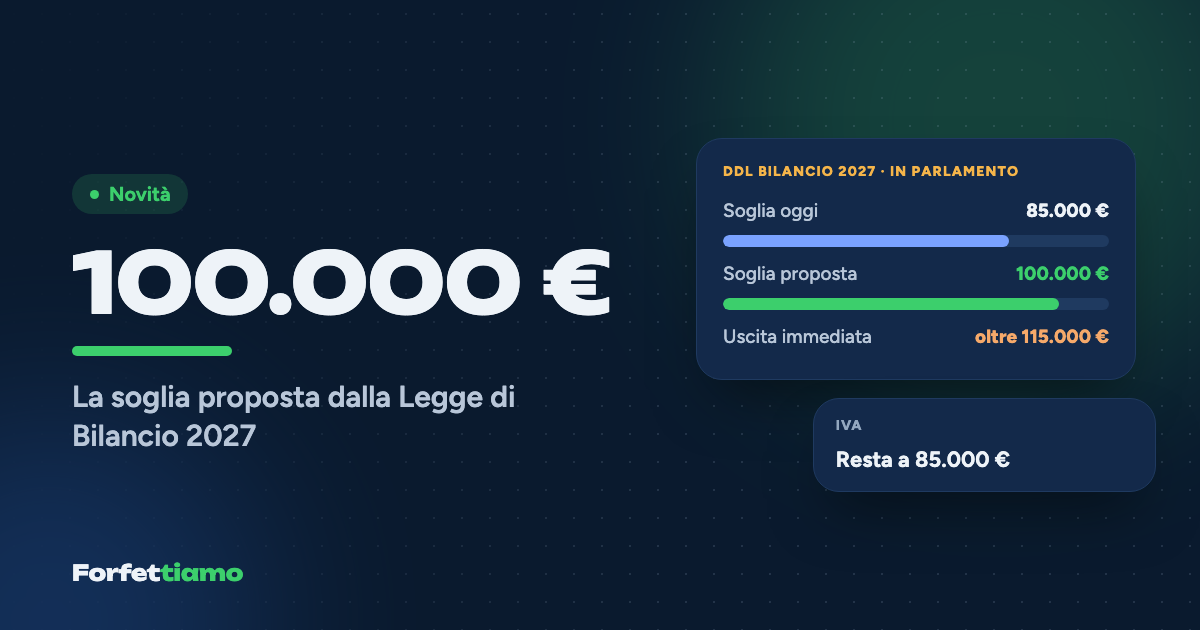
Il disegno di legge di Bilancio 2027 (articolo 9, oggi all'esame della Camera come AC 3174-bis) porta da 85.000 a 100.000 euro la soglia del forfettario per le imposte sui redditi, con uscita immediata oltre 115.000 euro, ma lascia l'esonero IVA a 85.000 euro. Conferma per il 2027 il limite di 35.000 euro di reddito da lavoro dipendente. Non è ancora legge: va approvato entro il 31 dicembre 2026.
In questo articolo
- Cosa prevede il DDL di Bilancio 2027 sul forfettario
- Il doppio binario: forfettario per le imposte, ordinario per l'IVA
- Cosa cambia in pratica per chi fattura tra 80 e 100 mila euro
- I ricavi del 2026 si contano a 85.000 o a 100.000 euro?
- A che punto è la Legge di Bilancio 2027 in Parlamento?
- Lavoro dipendente, IRPEF e le altre misure che toccano le partite IVA
- Cosa resta incerto (e cosa conviene fare adesso)
Immagina Chiara, consulente di marketing a Torino, che a metà novembre apre il gestionale e vede il contatore degli incassi 2026 fermo a 81.000 euro, con due fatture ancora da riscuotere che la porterebbero oltre gli 85.000. Fino a poche settimane fa la domanda era una sola, ed era brutale: incassare a dicembre e dire addio al forfettario dal 2027, oppure chiedere al cliente di pagare a gennaio. Oggi la domanda si è complicata, perché sul tavolo del Parlamento c'è una norma che sposta l'asticella.
La risposta breve è questa: il disegno di legge di Bilancio 2027, all'articolo 9, porta la soglia del regime forfettario da 85.000 a 100.000 euro ai soli fini delle imposte sui redditi, fissa l'uscita immediata in corso d'anno a 115.000 euro, lascia l'esonero IVA a 85.000 euro e conferma per il 2027 il limite di 35.000 euro di reddito da lavoro dipendente. Alla data in cui scriviamo, 11 novembre 2026, è una proposta del Governo all'esame della Camera, non una legge: va approvata da entrambe le Camere entro il 31 dicembre 2026 e può ancora cambiare.
Cosa prevede il DDL di Bilancio 2027 sul forfettario
Il testo presentato alle Camere va letto con una premessa che non è un dettaglio: dal 1° gennaio 2027 il forfettario cambia casa. I commi 54-89 della legge 190/2014, che da undici anni ne contengono le regole, sono abrogati dal decreto legislativo 19 giugno 2026, n. 117, il nuovo Testo unico delle imposte sui redditi, che si applica dal 2027 e ospita il regime negli articoli dal 232 in poi. Per questo l'articolo 9 del DDL non tocca la vecchia legge, ma il nuovo testo unico, e lo fa in quattro punti.
Il primo aggiunge all'articolo 232 un comma 1-bis secondo cui, ai fini delle imposte sui redditi e delle addizionali regionali e comunali, il limite di ricavi e compensi è elevato a 100.000 euro. La soglia ordinaria di 85.000 euro, quindi, non sparisce: resta scritta nel comma 1 e continua a valere per tutto ciò che non è imposta sui redditi, cioè per l'IVA.
Il secondo adegua la regola dell'aliquota agevolata del 5% per le nuove attività, che rinvia ora al limite di 100.000 euro. Il terzo riscrive l'articolo 238 sulla cessazione in corso d'anno: il regime smette di applicarsi dall'anno stesso in cui i ricavi o compensi percepiti superano 115.000 euro, per le imposte sui redditi, e 100.000 euro, per l'IVA. Il quarto, al comma 3, eleva per il solo 2027 a 35.000 euro il limite dei redditi di lavoro dipendente e assimilati oltre il quale non si può applicare il regime.
| Soglia | Oggi (2026) | DDL Bilancio 2027 |
|---|---|---|
| Accesso e permanenza, imposte sui redditi | 85.000 € | 100.000 € |
| Accesso e permanenza, IVA | 85.000 € | 85.000 € |
| Uscita immediata in corso d'anno, imposte sui redditi | 100.000 € | 115.000 € |
| Uscita immediata in corso d'anno, IVA | 100.000 € | 100.000 € |
| Reddito da lavoro dipendente dell'anno prima | 35.000 € | 35.000 € (solo per il 2027) |
L'imposta sostitutiva resta al 15%, al 5% per i primi cinque anni delle nuove attività che hanno i requisiti, e il resto del regime (coefficienti, deduzione dei contributi, esonero dalle scritture) non è toccato da questo articolo.
Il doppio binario: forfettario per le imposte, ordinario per l'IVA
Il cuore della riforma è anche la sua parte più scomoda. L'esonero dall'IVA delle piccole imprese non è una materia che l'Italia può regolare da sola: lo disciplina la direttiva europea sull'IVA, che dopo la direttiva (UE) 2020/285 consente agli Stati di esonerare i piccoli operatori fino a un massimo di 85.000 euro di volume d'affari. Per portare anche la parte IVA a 100.000 euro serve un via libera europeo, e secondo quanto riportato dalla stampa specializzata il Governo ha presentato la soglia IVA come ferma a 85.000 euro in attesa di quella autorizzazione.
Nel frattempo, il risultato è un regime a due velocità. Chi ha ricavi tra 85.000 e 100.000 euro resterebbe forfettario per le imposte sui redditi, quindi continuerebbe a calcolare il reddito con il coefficiente di redditività e a pagare il 15%, ma per l'IVA tornerebbe un contribuente come tutti gli altri: fatture con l'imposta, liquidazioni periodiche, versamenti, dichiarazione annuale.
Il forfettario a 100.000 euro non è un forfettario più grande: è un forfettario a metà, in cui la semplicità resta sulle imposte e se ne va sull'IVA.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Cosa cambia in pratica per chi fattura tra 80 e 100 mila euro
Il peso del doppio binario dipende quasi tutto da chi sono i tuoi clienti. Se lavori con imprese e professionisti, l'IVA in fattura è per loro una partita di giro, perché la detraggono: per te diventa soprattutto un carico di adempimenti. Se invece lavori con privati, o con altri forfettari che l'IVA non la detraggono, la questione diventa un prezzo.
Prendiamo un professionista senza cassa, coefficiente del 78%, che nel 2027 incassa 95.000 euro e versa nell'anno 18.000 euro di contributi alla Gestione Separata (cifra di esempio). Il conto della parte imposte resta quello di sempre: 95.000 × 78% = 74.100 euro di reddito forfettario; 74.100 − 18.000 = 56.100 euro di imponibile; 56.100 × 15% = 8.415 euro di imposta sostitutiva.
Ora supponiamo che i suoi 95.000 euro arrivino da clienti privati che non accetterebbero un aumento di prezzo. Se l'IVA al 22% deve stare dentro gli stessi 95.000 euro, va scorporata: 95.000 ÷ 1,22 = 77.868,85 euro di compenso, e 17.131,15 euro di IVA da versare (meno l'eventuale IVA detraibile sugli acquisti, il cui trattamento per i forfettari in questa fascia è ancora da chiarire). È una differenza che nessun coefficiente compensa, e che rende il passaggio sopra gli 85.000 euro molto meno indolore di quanto il titolo «flat tax a 100.000 euro» lasci intendere.
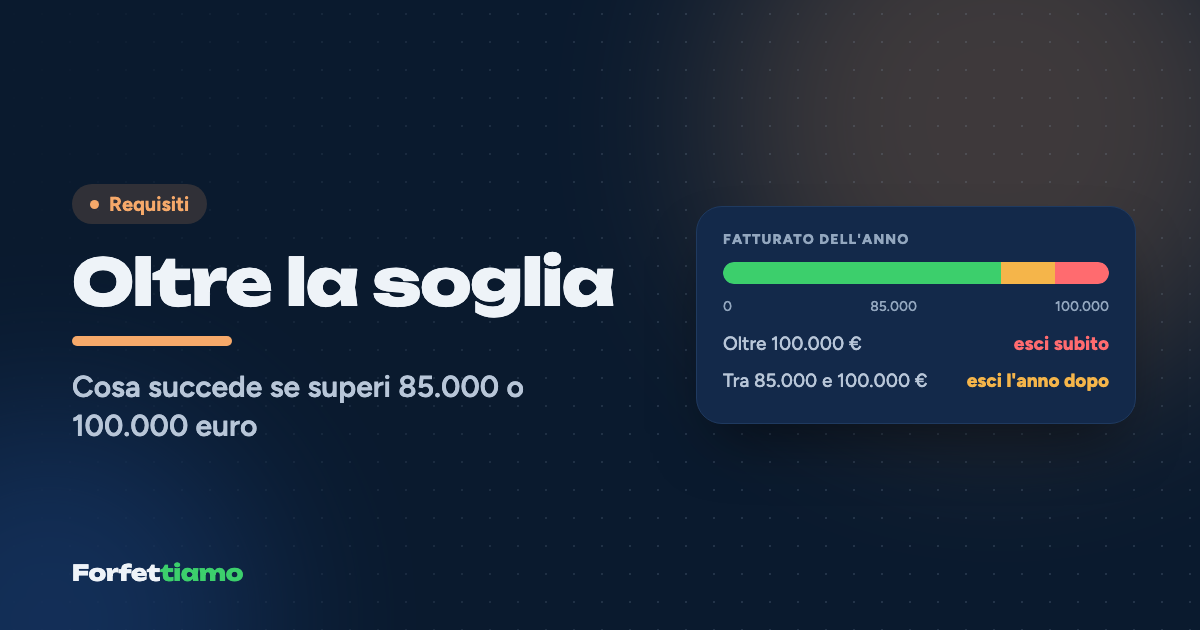
C'è poi il caso di chi oggi è sotto gli 85.000 euro e nel 2027 cresce. Se la norma passa così, superare i 100.000 euro di incassi in corso d'anno farebbe scattare l'IVA dall'operazione che sfora, come succede già oggi, ma non farebbe perdere il forfettario per le imposte, che reggerebbe fino a 115.000 euro. L'anno dopo, però, con ricavi 2027 oltre i 100.000 euro, si uscirebbe del tutto. Su come funziona oggi il superamento delle soglie trovi tutti i passaggi nella guida a cosa succede se superi 85.000 o 100.000 euro.
I ricavi del 2026 si contano a 85.000 o a 100.000 euro?
È la domanda di Chiara, ed è quella su cui gli addetti ai lavori oggi non sono d'accordo. Il ragionamento di chi sostiene che la nuova soglia valga già per decidere chi resta nel forfettario nel 2027 è lineare: il requisito di accesso si verifica sui ricavi dell'anno precedente, la norma si applica dal periodo d'imposta 2027, e nel 2027 il limite sarebbe 100.000 euro. Così è andata, per esempio, quando nel 2023 la soglia è salita da 65.000 a 85.000 euro e l'Agenzia delle Entrate ha considerato i ricavi dell'anno prima con il nuovo limite. Chi la pensa diversamente osserva che gli incassi del 2026 sono governati dalle regole del 2026, e che con quelle superare 85.000 euro significa uscire dal 1° gennaio 2027.
Il testo dell'articolo 9 non contiene una norma transitoria che risolva il dubbio. Finché non arriva il testo definitivo, e magari un chiarimento dell'Agenzia, la scelta prudente per chi è vicino agli 85.000 euro è ragionare su entrambi gli scenari con il proprio commercialista, sapendo che anche nel caso favorevole la permanenza nel forfettario porterebbe comunque con sé l'IVA.
A che punto è la Legge di Bilancio 2027 in Parlamento?
Il disegno di legge è stato approvato dal Consiglio dei ministri il 28 ottobre 2026 ed è stato presentato alla Camera il 30 ottobre come atto n. 3174. Il 4 novembre il Presidente della Camera ha stralciato alcune disposizioni estranee alla materia di bilancio (gli articoli 69, comma 8, 105 e 115), e il testo che resta, compreso l'articolo 9 sul forfettario, è ora l'AC 3174-bis, assegnato in sede referente alla Commissione Bilancio, in prima lettura.
Questa settimana, tra il 9 e il 12 novembre, sono in corso le audizioni davanti alle commissioni Bilancio di Camera e Senato, che secondo il calendario riportato dalla stampa si chiudono con il ministro dell'Economia. Il termine per gli emendamenti indicato dai resoconti di stampa è il 17 novembre; seguiranno le votazioni in Commissione, il passaggio in Aula alla Camera, atteso indicativamente tra il 21 e il 23 dicembre, e la seconda lettura al Senato. Il limite invalicabile è il 31 dicembre 2026: senza approvazione definitiva entro quella data si va all'esercizio provvisorio. La legge, una volta approvata, sarà pubblicata in Gazzetta Ufficiale ed entrerà in vigore dal 1° gennaio 2027.
Lavoro dipendente, IRPEF e le altre misure che toccano le partite IVA
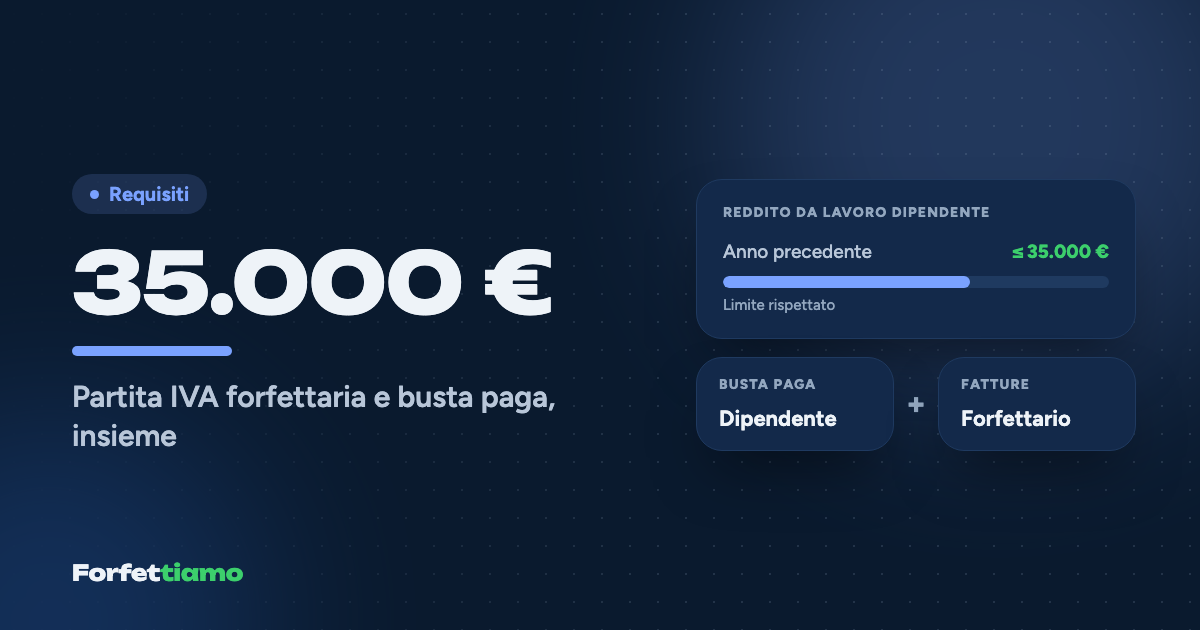
Il comma 3 dell'articolo 9 è quello che interessa chi ha anche uno stipendio o una pensione: per il 2027 il limite dei redditi di lavoro dipendente e assimilati resta a 35.000 euro, anziché tornare ai 30.000 euro previsti a regime dal nuovo testo unico. È una proroga annuale, come quelle del 2025 e del 2026, e dal 2028 senza un nuovo intervento si tornerebbe a 30.000 euro. Al Senato è stato presentato un disegno di legge separato (S.2033) che proporrebbe di portarlo a 40.000 euro in modo strutturale, ma non fa parte della manovra. Tutti i dettagli su chi può essere dipendente e forfettario insieme sono nella guida a forfettario e lavoro dipendente.
Lo stesso articolo 9 interviene anche sull'IRPEF, e questo riguarda chi dal forfettario è già uscito o sta per uscire: per il solo 2027 le aliquote sarebbero il 23% fino a 28.000 euro, il 33% da 28.000 a 55.000 euro e il 43% oltre, con lo scaglione intermedio allungato rispetto ai 50.000 euro del 2026. Nel DDL c'è anche l'articolo 35, che aumenta la futura ritenuta sui pagamenti tra imprese (1% nel 2028, 2% dal 2029): la stampa specializzata ne dà per esclusi i forfettari, che per legge non subiscono ritenute, ma è un punto da verificare sul testo finale. Nelle sintesi del testo pubblicate finora dalla stampa specializzata non compare invece alcuna novità sulla flat tax incrementale.
Cosa resta incerto (e cosa conviene fare adesso)
Le incognite sono quattro. La prima è il testo stesso, perché la fase degli emendamenti è appena cominciata e le soglie possono ancora muoversi. La seconda è la decorrenza per i ricavi del 2026, di cui abbiamo detto. La terza è il funzionamento concreto dell'IVA per un forfettario: da quale momento si applica, come si tratta l'IVA sugli acquisti, quali registri servono. La quarta è il via libera europeo, senza il quale il doppio binario potrebbe durare più di un anno.
Nel frattempo, il consiglio più utile è anche il più noioso: tenere d'occhio gli incassi, non le fatture, perché nel forfettario ciò che conta è quando i soldi arrivano. È esattamente il conto che Forfettiamo fa per te ogni volta che segni una fattura come incassata, e a dicembre fa la differenza tra un regime e l'altro. Chi è vicino agli 85.000 euro, come Chiara, ha ancora sette settimane per decidere con calma quando farsi pagare, e una buona ragione per non decidere prima di aver letto il testo che il Parlamento approverà davvero.
Strumenti utili
Domande frequenti
Dal 2027 il forfettario arriva davvero a 100.000 euro?
Lo prevede l'articolo 9 del disegno di legge di Bilancio 2027, approvato dal Consiglio dei ministri il 28 ottobre 2026 e ora all'esame della Camera. Al 11 novembre 2026 non è ancora legge: il testo può cambiare con gli emendamenti e deve essere approvato da Camera e Senato entro il 31 dicembre 2026.
Se nel 2026 incasso 92.000 euro resto nel forfettario nel 2027?
Con le regole oggi in vigore no: superando 85.000 euro esci dal 1° gennaio 2027. Se la riforma passa così com'è, una parte degli addetti ai lavori ritiene che la verifica del 2027 si faccia già con il nuovo limite di 100.000 euro, quindi resteresti forfettario per le imposte ma con l'IVA in fattura; altri ritengono che per i ricavi 2026 valga ancora 85.000. Il punto non è chiarito dal testo.
Perché per l'IVA la soglia resta a 85.000 euro?
Perché l'esonero IVA delle piccole imprese è regolato dalla direttiva europea sull'IVA, che dopo la direttiva (UE) 2020/285 fissa a 85.000 euro il tetto massimo che uno Stato può concedere. Per andare oltre serve un via libera dell'Unione europea, che all'11 novembre 2026 non c'è ancora.
Cosa vuol dire doppio binario nel forfettario 2027?
Che tra 85.000 e 100.000 euro di ricavi si pagherebbe ancora l'imposta sostitutiva del 15% (o del 5%) sul reddito forfettario, ma si dovrebbe applicare l'IVA in fattura con liquidazioni, versamenti e dichiarazione annuale. Le modalità pratiche, a partire dalla detrazione dell'IVA sugli acquisti, non sono ancora state chiarite.
Il limite di 35.000 euro per chi è anche dipendente vale nel 2027?
Il DDL di Bilancio 2027 (articolo 9, comma 3) lo eleva a 35.000 euro per il solo anno 2027; senza questa norma tornerebbe a 30.000 euro. Per entrare o restare nel forfettario nel 2027 conta il reddito di lavoro dipendente e assimilato percepito nel 2026, salvo rapporto cessato.
Quando viene approvata la Legge di Bilancio 2027?
Deve essere approvata definitivamente entro il 31 dicembre 2026 per evitare l'esercizio provvisorio. Il testo è alla Camera in prima lettura; secondo la stampa il voto dell'Aula è atteso intorno al 21-23 dicembre, poi passerà al Senato per la seconda lettura.
Fonti consultate
- Camera dei deputati, AC 3174: Bilancio di previsione dello Stato per l'anno finanziario 2027 ↗
- Camera dei deputati, AC 3174-bis (testo all'esame della Commissione Bilancio) ↗
- Testo dell'articolo 9 del DDL di Bilancio 2027 (Modifiche alle aliquote IRPEF e alle soglie del regime forfettario) ↗
- Normattiva, Legge 23 dicembre 2014, n. 190 (commi 54-89 abrogati dal D.Lgs. 117/2026) ↗
- FinanzaeFisco, Pubblicato il Testo unico delle imposte sui redditi (D.Lgs. 117/2026) ↗
- FISCOeTASSE, Legge di Bilancio 2027: le novità fiscali del DDL articolo per articolo ↗
- Fiscomania, Forfettario a 100.000 euro nel DDL di Bilancio 2027: per l'IVA la soglia resta a 85.000 euro ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.