Requisiti
Forfettario e lavoro dipendente: si può? Il limite dei 35.000 euro
Si può tenere lo stipendio e aprire una partita IVA in forfettario, ma il Fisco guarda quanto hai guadagnato da dipendente l'anno prima e per chi lavori. Il limite dei 35.000 euro, le eccezioni che salvano e quelle che fanno uscire.
Redazione Forfettiamo · Aggiornato il · 8 min di lettura
In breve
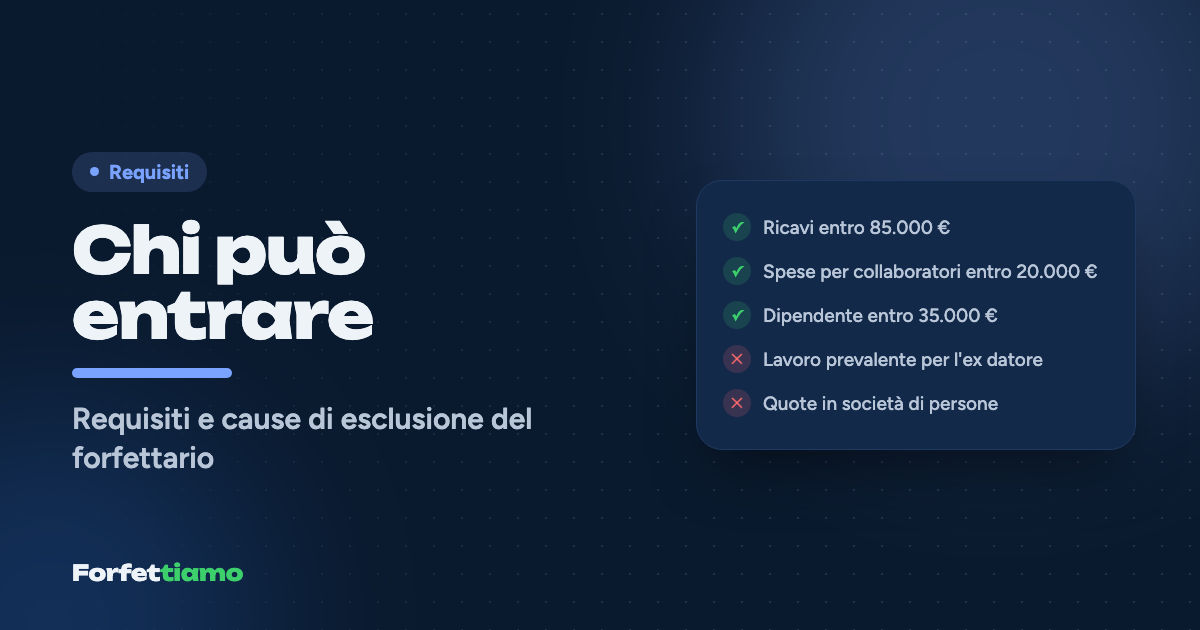
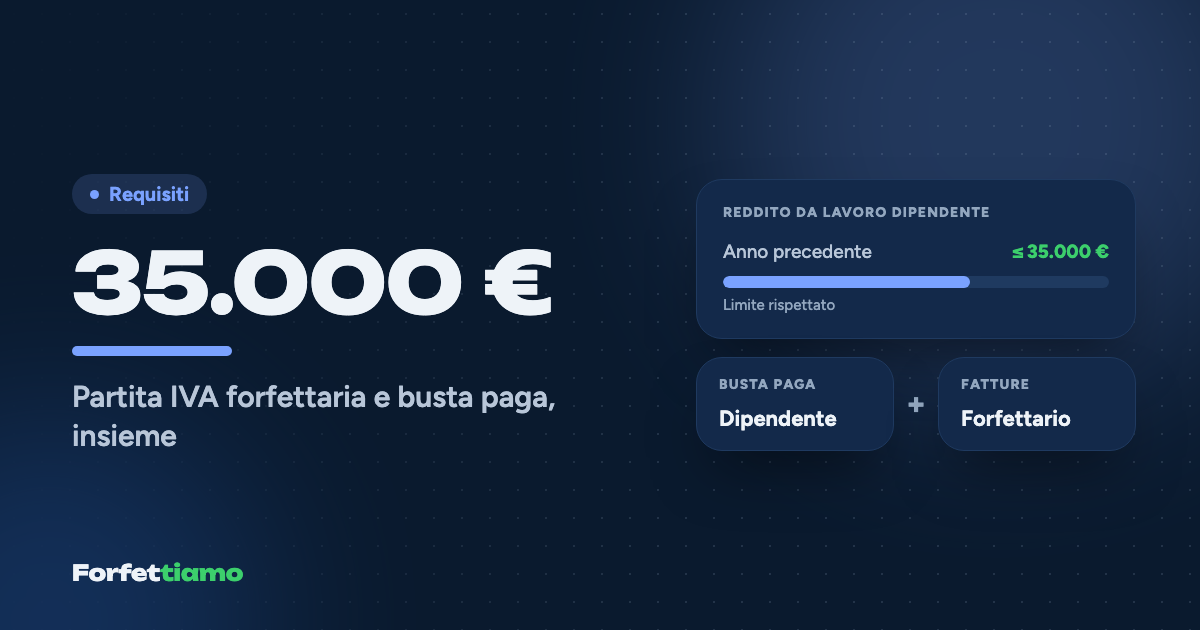
Sì, puoi essere dipendente e forfettario se nell'anno precedente i redditi di lavoro dipendente e assimilati, pensione compresa, non hanno superato 35.000 euro: è il limite del 2025 e del 2026, che il DDL di Bilancio 2027 propone di confermare. Non conta se il rapporto è cessato entro il 31 dicembre. Non puoi però lavorare prevalentemente per il datore attuale o degli ultimi due anni.
In questo articolo
- Trentacinquemila: il numero che decide tutto
- Quale anno conta per il limite dei 35.000 euro?
- Cosa rientra nel calcolo (e cosa resta fuori)
- Se il rapporto di lavoro è cessato il limite non conta
- Part-time, dipendente pubblico e il contratto di lavoro
- Il divieto di lavorare per l'ex datore di lavoro
- Tre esempi per capire se sei dentro
Marco fa il programmatore in un'azienda di Padova, contratto a tempo indeterminato, e da un anno la sera sviluppa siti per qualche piccolo negozio della zona. I clienti aumentano, qualcuno gli chiede la fattura, e lui si fa la domanda che migliaia di persone digitano ogni mese su Google: posso aprire una partita IVA in forfettario senza lasciare il posto fisso?
Sì, si può, e il regime forfettario è stato pensato anche per questo. Le condizioni sono due. La prima riguarda quanto hai guadagnato da dipendente: per applicare il forfettario nel 2025 e nel 2026, i redditi di lavoro dipendente e assimilati dell'anno precedente non devono superare 35.000 euro, e il disegno di legge di Bilancio 2027 propone di mantenere lo stesso limite anche per il 2027. La seconda riguarda per chi lavori: l'attività in partita IVA non può essere svolta prevalentemente verso il tuo datore di lavoro attuale o verso quelli dei due anni precedenti.
Trentacinquemila: il numero che decide tutto
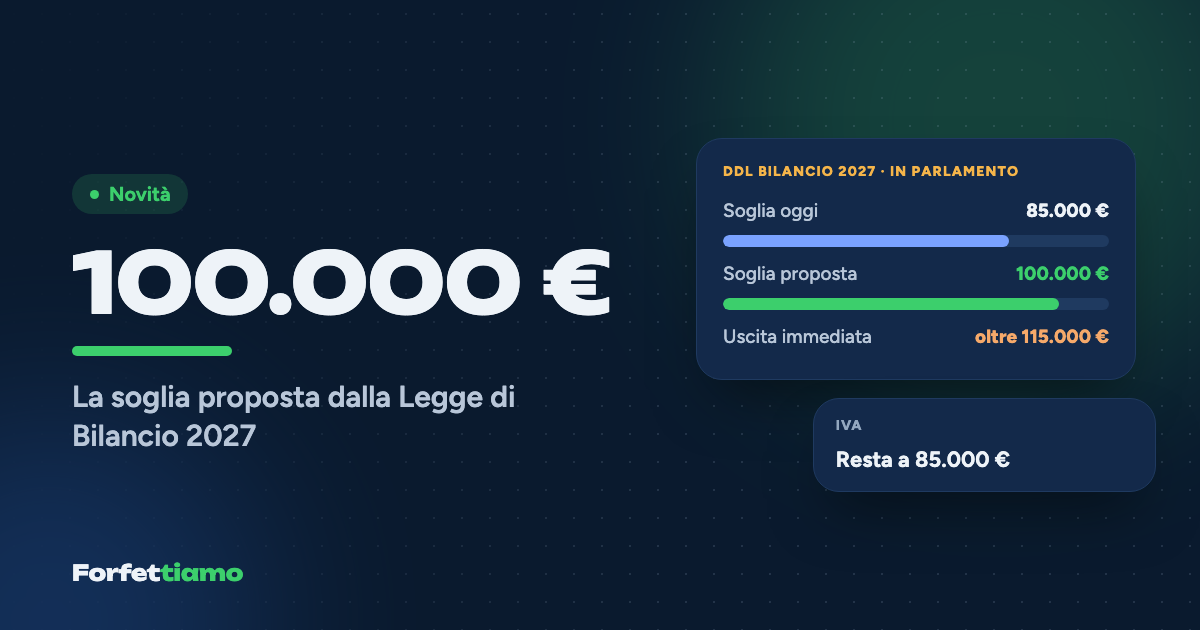
La regola ordinaria esclude dal forfettario chi nell'anno precedente ha percepito redditi di lavoro dipendente e assimilati superiori a 30.000 euro. La Legge di Bilancio 2025 (legge 207/2024, articolo 1, comma 12) ha alzato questo tetto a 35.000 euro per il 2025, e la Legge di Bilancio 2026 (legge 199/2025, articolo 1, comma 27) ha esteso la deroga al 2026. Per il 2027 la proroga è scritta nell'articolo 9, comma 3, del DDL di Bilancio, che eleva a 35.000 euro il limite per il solo anno 2027; all'11 novembre 2026 il testo è all'esame della Camera e va approvato entro il 31 dicembre. Tutto il quadro della manovra è nell'articolo su cosa cambia nel forfettario 2027.
C'è anche un dettaglio tecnico che conviene conoscere: dal 2027 le regole del forfettario non stanno più nella legge 190/2014 ma nel nuovo Testo unico delle imposte sui redditi (decreto legislativo 117/2026), e il limite per i dipendenti è all'articolo 233, comma 1, lettera f), dove a regime è di 30.000 euro. Al Senato è stato presentato un disegno di legge separato, il n. 2033, che proporrebbe di portarlo stabilmente a 40.000 euro: è una proposta, non una norma, e non fa parte della manovra.
Quale anno conta per il limite dei 35.000 euro?
Conta sempre l'anno precedente a quello in cui vuoi applicare il regime. Per stare nel forfettario nel 2026 si guardano i redditi da lavoro dipendente del 2025; per il 2027 si guarderanno quelli del 2026. Il controllo si ripete ogni anno, quindi non è una porta che si attraversa una volta sola: chi nel 2026 riceve un aumento e supera la soglia esce dal regime dal 1° gennaio 2027, anche se è forfettario da anni.
Il limite è superato solo se il reddito è superiore a 35.000 euro: chi arriva esattamente a 35.000 euro è ancora dentro.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Cosa rientra nel calcolo (e cosa resta fuori)
Il numero da guardare non è la RAL scritta sul contratto e nemmeno il netto in busta paga. È il reddito di lavoro dipendente fiscalmente imponibile, quello che trovi nella Certificazione Unica: lordo di IRPEF, ma senza i contributi previdenziali trattenuti dal datore, che non concorrono a formarlo. Per questo una RAL di 37.000 euro può tradursi in un reddito sotto la soglia.
Nel conto entrano gli stipendi, la pensione, che per il Fisco è reddito di lavoro dipendente, e i redditi assimilati, come i compensi delle collaborazioni coordinate e continuative. Secondo le risposte a interpello dell'Agenzia delle Entrate citate dagli operatori, rientrano anche i premi di risultato tassati con l'imposta sostitutiva e i redditi di lavoro dipendente prodotti all'estero. Restano fuori, per la prassi dell'Agenzia, le somme a tassazione separata come gli arretrati e il TFR. Non si sommano invece mai i ricavi della partita IVA: il limite misura solo quanto guadagni da dipendente.
| Voce | Conta nel limite di 35.000 €? |
|---|---|
| Stipendio (reddito imponibile da CU) | Sì |
| Pensione | Sì |
| Collaborazioni coordinate e continuative e altri redditi assimilati | Sì |
| Premi di risultato con imposta sostitutiva | Sì, secondo la prassi dell'Agenzia |
| TFR e arretrati a tassazione separata | No, secondo la prassi dell'Agenzia |
| Ricavi o compensi della partita IVA | No |
Se il rapporto di lavoro è cessato il limite non conta
La norma dice espressamente che la verifica della soglia è irrilevante se il rapporto di lavoro è cessato. Il caso tipico è quello di chi si dimette o viene licenziato e apre la partita IVA: anche se nell'anno precedente ha guadagnato 50.000 euro, può entrare nel forfettario dall'anno successivo, purché il rapporto si sia chiuso entro il 31 dicembre di quell'anno.
Facciamo l'esempio di Laura, project manager con 42.000 euro di reddito imponibile nel 2026. Se lascia l'azienda il 15 dicembre 2026, dal 1° gennaio 2027 può applicare il forfettario. Se invece resta in servizio fino al 10 gennaio 2027, nel 2027 non può essere forfettaria, perché al 31 dicembre 2026 il rapporto era ancora in corso e il suo reddito superava il limite. Una data sul calendario, a parità di stipendio, cambia il regime fiscale di un intero anno.
L'eccezione ha però un confine, chiarito dall'Agenzia fin dalla circolare 10/E del 2016: se nello stesso anno in cui il rapporto è cessato hai percepito anche altri redditi di lavoro dipendente da un rapporto ancora in essere, o una pensione, quelli contano. Chi passa da un'azienda all'altra, quindi, non può invocare la cessazione del primo lavoro per ignorare il secondo.
Part-time, dipendente pubblico e il contratto di lavoro
Per il Fisco il part-time non ha regole speciali: conta il reddito, non l'orario. Un part-time al 60% con 22.000 euro di reddito imponibile sta comodamente sotto la soglia e può affiancare una partita IVA forfettaria. Prima di aprirla, però, conviene rileggere il contratto e il CCNL, perché il dovere di fedeltà verso il datore vieta comunque di fargli concorrenza, e alcuni contratti prevedono clausole di esclusiva.
Per i dipendenti pubblici il discorso cambia, e non per ragioni fiscali. La legge 662/1996 (articolo 1, commi 56-60) consente a chi ha un part-time non superiore al 50% del tempo pieno di svolgere attività di lavoro autonomo e di iscriversi agli albi professionali, ma l'amministrazione nega la trasformazione del rapporto se l'attività crea un conflitto di interessi con il servizio, e il dipendente deve comunicare entro quindici giorni l'inizio o la variazione dell'attività. Fuori da questo caso vale il divieto generale: un dipendente pubblico può svolgere altri incarichi solo se una norma lo consente e l'amministrazione lo autorizza, e la violazione è giusta causa di recesso dal rapporto di lavoro. Alcune categorie, come militari, forze di polizia e vigili del fuoco, non possono accedere a questo part-time. In pratica, un insegnante o un impiegato comunale a tempo pieno difficilmente può tenere aperta una partita IVA per una professione abituale; con un part-time al 50%, sì, e a quel punto le regole del forfettario sono le stesse di tutti.
Il divieto di lavorare per l'ex datore di lavoro
La seconda condizione è meno nota e più insidiosa. Non può applicare il forfettario chi esercita l'attività prevalentemente nei confronti di datori di lavoro con cui ha un rapporto in corso, o con cui lo ha avuto nei due anni precedenti, oppure verso soggetti a loro riconducibili, come società controllate o collegate. Lo scopo è evidente: impedire che un dipendente venga trasformato in partita IVA il giorno dopo le dimissioni per farlo lavorare alle stesse condizioni pagando meno tasse.
La prevalenza si misura sui ricavi: se più della metà di ciò che incassi viene dal datore attuale o da quello di uno dei due anni precedenti, la causa di esclusione scatta. Secondo la circolare 9/E del 2019 il controllo si fa alla fine dell'anno, quindi puoi partire in forfettario e scoprire a dicembre di non averne più diritto, con l'uscita dall'anno successivo. L'unica eccezione riguarda chi inizia un'attività dopo il periodo di pratica obbligatoria per esercitare una professione: il praticante avvocato che continua a lavorare per lo studio dove si è formato non perde il regime. Per tutti gli altri, il modo per stare tranquilli è semplice da dire e meno da fare: avere altri clienti, e averli presto.
Tre esempi per capire se sei dentro
Marco, il programmatore padovano, ha 31.500 euro di reddito imponibile nel 2025 e lavora per clienti che non hanno nulla a che fare con la sua azienda: nel 2026 può essere forfettario. Se nel 2026 il suo reddito resta sotto i 35.000 euro e la proroga del DDL di Bilancio viene approvata, lo sarà anche nel 2027.
Giovanni, impiegato in pensione dal 2024 con 28.000 euro di pensione nel 2025, apre la partita IVA come consulente: la pensione rientra nel limite, ma è sotto la soglia, quindi il forfettario è possibile, purché non lavori prevalentemente per l'azienda da cui è uscito.
Sara ha lasciato l'agenzia di comunicazione a giugno 2026 e da luglio fattura il 70% del suo lavoro proprio all'agenzia: il suo stipendio passato non conta più, perché il rapporto è cessato, ma la prevalenza verso l'ex datore sì. Se a fine 2026 la situazione è ancora questa, dal 2027 esce dal forfettario, e i requisiti generali che valgono per tutti sono riassunti nella guida ai requisiti del regime forfettario.
Il forfettario affiancato a uno stipendio funziona bene quando è una seconda gamba, non una scorciatoia. Il limite dei 35.000 euro, più che un ostacolo, è un promemoria: il Fisco ti chiede ogni anno da dove arrivano i tuoi soldi, e conviene saperlo prima di lui.
Strumenti utili
Domande frequenti
Posso aprire la partita IVA forfettaria se lavoro già come dipendente?
Sì, se nell'anno precedente il tuo reddito di lavoro dipendente e assimilato non ha superato 35.000 euro (limite valido per il 2025 e il 2026) e se la tua attività non è svolta prevalentemente verso il tuo datore di lavoro. Restano poi da rispettare le regole del contratto di lavoro su esclusiva e concorrenza.
Il limite dei 35.000 euro si calcola sulla RAL o sul netto?
Né sull'una né sull'altro: si guarda il reddito di lavoro dipendente e assimilato fiscalmente imponibile, quello indicato nella Certificazione Unica, che è lordo di imposte ma non comprende i contributi previdenziali a carico del lavoratore. Il TFR e gli arretrati tassati separatamente, secondo la prassi dell'Agenzia delle Entrate, restano fuori.
Mi sono licenziato a dicembre con 40.000 euro di stipendio: posso entrare nel forfettario a gennaio?
Sì: se il rapporto è cessato entro il 31 dicembre dell'anno precedente, il limite non va verificato, anche se lo stipendio era più alto. Contano però gli altri redditi di lavoro dipendente o di pensione percepiti nello stesso anno da un rapporto ancora in corso. Resta il divieto di lavorare prevalentemente per l'ex datore nei due anni successivi.
Un dipendente pubblico può avere la partita IVA in forfettario?
Dal punto di vista fiscale valgono le stesse regole dei privati. Il limite vero è nel rapporto di pubblico impiego: con un part-time non superiore al 50% si può svolgere attività autonoma e iscriversi agli albi, comunicandolo all'amministrazione e senza conflitti di interesse; a tempo pieno serve un'autorizzazione dell'amministrazione, che normalmente riguarda incarichi occasionali e non una professione abituale.
La pensione conta nel limite dei 35.000 euro del forfettario?
Sì: la pensione è reddito di lavoro dipendente ai fini fiscali e si somma a stipendi e redditi assimilati. Un pensionato con più di 35.000 euro di pensione nel 2025 non può applicare il forfettario nel 2026.
Nel 2027 il limite per i dipendenti forfettari torna a 30.000 euro?
Il disegno di legge di Bilancio 2027 (articolo 9, comma 3) lo mantiene a 35.000 euro per il solo 2027, verificando i redditi del 2026. All'11 novembre 2026 è ancora una proposta in Parlamento; senza approvazione il limite tornerebbe a 30.000 euro.
Fonti consultate
- Testo dell'articolo 9 del DDL di Bilancio 2027 (comma 3: limite di 35.000 euro per il 2027) ↗
- Camera dei deputati, AC 3174: Bilancio di previsione dello Stato per l'anno finanziario 2027 ↗
- Agenzia delle Entrate, Circolare n. 9/E del 10 aprile 2019 (testo integrale) ↗
- Legge 23 dicembre 1996, n. 662, art. 1, commi 56-65 (part-time nel pubblico impiego) ↗
- Flextax, Limite 35.000 euro di lavoro dipendente nel regime forfettario ↗
- Studio Pizzano, Regime forfetario e lavoro dipendente: soglia di 35.000 euro anche nel 2026 ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.