Il regime forfettario per avvocati: guida 2026
Per un avvocato il forfettario è quasi sempre il regime più leggero sotto gli 85.000 euro, ma la Cassa Forense nel 2026 alza il soggettivo al 17% e la fattura ha regole tutte sue. Ecco il conto completo, voce per voce.
Aggiornato il
In breve
Un avvocato in regime forfettario usa il codice ATECO 69.10.10, con coefficiente di redditività del 78%. Versa alla Cassa Forense un contributo soggettivo del 17% nel 2026 (18% dal 2027) e addebita al cliente il 4% di contributo integrativo (CPA). L'imposta sostitutiva è del 15%, o del 5% per i primi cinque anni. Con 35.000 euro incassati paga circa 8.040 euro tra imposta e soggettivo.
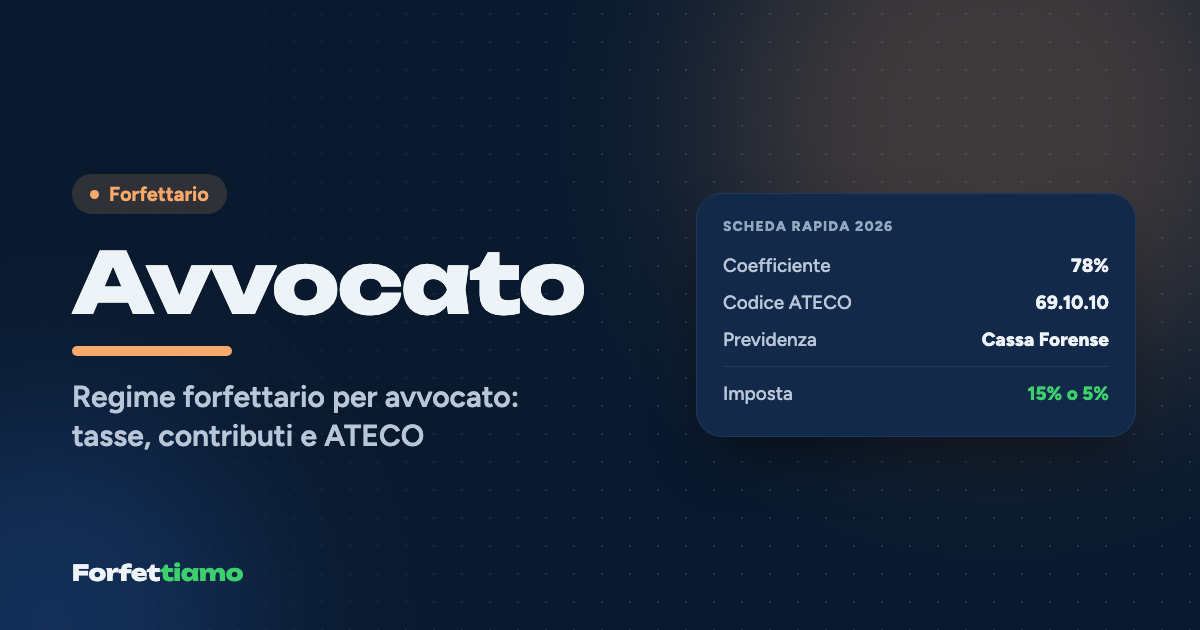
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 69.10.10 · Attività legali e giuridiche
- Previdenza
- Cassa Forense
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 69.10.10
Stima indicativa
- Reddito imponibile
- 27.300,00 €
- Imposta al 15%
- 3.398,85 €
- Imposta al 5%
- 1.132,95 €
- Contributi stimati
- 4.641,00 €
In questa guida
- Il forfettario conviene a un avvocato?
- Codice ATECO dell'avvocato e coefficiente di redditività
- Cassa Forense in forfettario: aliquote e minimi 2026
- Quanto paga di tasse un avvocato in forfettario: l'esempio
- La fattura dell'avvocato forfettario: CPA, spese e niente ritenuta
- Le particolarità del forfettario per avvocati
Chiara ha passato l'esame di abilitazione due anni fa e oggi, a Bari, divide la scrivania con altri due colleghi in uno studio che le lascia la libertà di lavorare per conto proprio: recupero crediti, qualche separazione, molte consulenze per piccole imprese. Nel 2026 ha incassato 35.000 euro, e la domanda che si fa è la stessa di tutti i giovani avvocati: quanto di questi soldi resta a me, dopo Cassa Forense e Fisco?
La risposta, per lei, è che tra contributo soggettivo e imposta sostitutiva al 15% se ne vanno 8.039,85 euro, circa il 23% degli incassi; con l'aliquota agevolata al 5% delle nuove attività il conto scende a 5.773,95 euro. Per un avvocato che lavora da solo e incassa meno di 85.000 euro, il forfettario resta quasi sempre la scelta più conveniente, a condizione di conoscerne bene i due punti delicati: la cassa e la fattura.
Il forfettario conviene a un avvocato?
Conviene quando le spese reali dello studio restano sotto il 22% dei compensi, la parte che il coefficiente del 78% considera già spesa senza bisogno di documentarla. Per l'avvocato che usa la stanza di uno studio altrui, paga la quota di un gestionale e la banca dati, la soglia non si raggiunge quasi mai; per chi ha uno studio in affitto con una segretaria, il calcolo va fatto con attenzione, e lo trovi impostato nel confronto su quando il forfettario conviene.
C'è anche un vantaggio di sostanza: niente IVA in fattura significa parcelle più leggere del 22% per i clienti privati, che l'IVA non la possono detrarre. Per un avvocato che lavora soprattutto con famiglie e persone fisiche è un argomento commerciale concreto, oltre che fiscale.
Codice ATECO dell'avvocato e coefficiente di redditività
Il codice è il 69.10.10, attività legali e giuridiche, che in ATECO 2025 ha preso il posto della vecchia voce "attività degli studi legali" mantenendo lo stesso numero del 2007. Il coefficiente di redditività è il 78%, quello delle attività professionali, scientifiche e tecniche: per il forfettario il D.Lgs. 81/2025 lo fa ancora leggere sul codice ATECO 2007, che per l'avvocato coincide con quello attuale. La tabella completa è nella nostra pagina sui coefficienti di redditività.
Un errore che si vede spesso è usare codici diversi per la mediazione civile o per l'attività di arbitro, aprendo più codici sulla stessa partita IVA senza motivo: finché restano nello stesso gruppo il coefficiente non cambia, ma conviene tenere un solo codice prevalente e coerente con l'iscrizione all'albo.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Cassa Forense in forfettario: aliquote e minimi 2026
Ogni avvocato iscritto all'albo è iscritto obbligatoriamente alla Cassa Forense, e il regime forfettario non cambia nulla in questo. Nel 2026 il contributo soggettivo è del 17% del reddito professionale fino a 131.800 euro (3% oltre), e dal 2027 salirà al 18%; il contributo integrativo, la CPA, è del 4% sul volume d'affari ed è addebitato ai clienti. In forfettario il reddito professionale su cui calcolare il 17% è quello ottenuto con il coefficiente.
I minimi del 2026 sono di 2.790 euro di soggettivo e 355 euro di integrativo, dovuti a prescindere dal reddito, più il contributo di maternità, il cui importo per il 2026 è fissato da delibera e non lo abbiamo trovato confermato su fonte ufficiale (negli ultimi anni è stato di poco meno di 100 euro). Chi si è iscritto prima dei 35 anni ha i minimi ridotti del 50% per sei anni: 1.395 euro di soggettivo. Sul minimo integrativo dei primi anni di iscrizione le fonti non sono concordi tra esonero e semplice riduzione, quindi è un punto da verificare sul Regolamento vigente prima di fare i conti.
Due precisazioni evitano altrettanti equivoci. La riduzione del 35% dei contributi riservata ai forfettari vale solo per artigiani e commercianti INPS, non per la Cassa Forense. E il soggettivo si deduce dal reddito forfettario nell'anno in cui lo versi, minimi e conguaglio compresi.
Quanto paga di tasse un avvocato in forfettario: l'esempio
Su 35.000 euro incassati nel 2026, un avvocato in forfettario paga 4.641 euro di soggettivo alla Cassa Forense e 3.398,85 euro di imposta sostitutiva al 15%. Nel caso di Chiara ipotizziamo un reddito stabile, così che i contributi versati nell'anno coincidano con quelli di competenza, e consideriamo i 35.000 euro al netto della CPA incassata, che secondo la prassi prevalente non è un compenso ma una somma destinata alla cassa (su questo è bene avere la conferma del commercialista).
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 35.000,00 € | |
| Reddito forfettario | 35.000 × 78% | 27.300,00 € |
| Contributo soggettivo Cassa Forense | 27.300 × 17% | 4.641,00 € |
| Reddito imponibile | 27.300 − 4.641 | 22.659,00 € |
| Imposta sostitutiva al 15% | 22.659 × 15% | 3.398,85 € |
| Totale imposta + soggettivo | 8.039,85 € |
Il carico è il 22,97% degli incassi. Con l'aliquota al 5%, che spetta a Chiara se rispetta i requisiti delle nuove attività, l'imposta scende a 1.132,95 euro e il totale a 5.773,95 euro, il 16,5%. Restano fuori dal conto i 1.400 euro di CPA che i clienti hanno pagato e che vanno girati alla cassa, e il contributo di maternità. Le condizioni per il 5%, e il motivo per cui la pratica forense non lo fa perdere, sono nell'articolo sull'aliquota al 5% per le nuove attività.
La fattura dell'avvocato forfettario: CPA, spese e niente ritenuta
La parcella dell'avvocato forfettario è elettronica e senza IVA, con la natura N2.2 e la dicitura che richiama l'art. 1, commi 54-89, della Legge 190/2014. L'ordine delle voci è quello di sempre: onorario, rimborso forfettario delle spese generali del 15%, CPA del 4% calcolata sulla somma dei due. Su 1.000 euro di onorario fanno 150 euro di spese generali e 46 euro di CPA, per 1.196 euro, più 2 euro di bollo.
Il rimborso spese generali del 15% è compenso, quindi entra nei ricavi del forfettario. Le spese anticipate in nome e per conto del cliente, come il contributo unificato o le marche per la notifica, si indicano invece come escluse ai sensi dell'art. 15 del DPR 633/1972 e non sono ricavi, purché documentate. Sopra 77,47 euro di importo senza IVA va applicata la marca da bollo da 2 euro, come spiegato nella guida al bollo sulle fatture del forfettario.
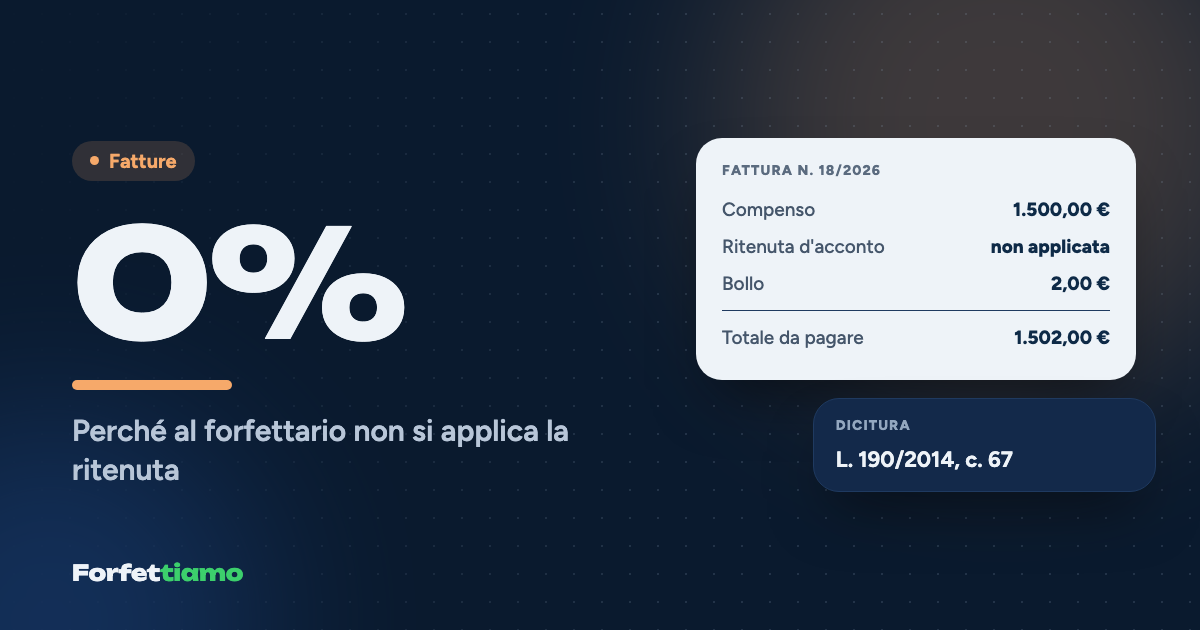
Il punto su cui si inciampa di più è la ritenuta. Quando il cliente è un'azienda o un condominio, l'abitudine è vedersi trattenere il 20%; in forfettario invece la ritenuta d'acconto non si applica, e in fattura va scritto che il compenso non vi è soggetto ai sensi dell'art. 1, comma 67, della Legge 190/2014. Se il cliente la trattiene comunque, l'errore è suo, ma il recupero è tuo: meglio chiarirlo prima, come spieghiamo nella guida alla ritenuta d'acconto nel forfettario.
Le particolarità del forfettario per avvocati
La prima è lo studio associato. Partecipare a un'associazione professionale è una causa di esclusione dal forfettario, mentre condividere spazi e costi con altri colleghi, ognuno con la propria partita IVA, è perfettamente compatibile: la differenza sta nella forma, ed è bene che sia chiara anche sulla carta.
La seconda è il principio di cassa. Le parcelle degli avvocati si incassano spesso con mesi di ritardo, e nel forfettario conta il giorno in cui il denaro arriva, non quello della fattura: un compenso liquidato dal giudice a dicembre e pagato a febbraio è reddito dell'anno successivo, con tutto ciò che questo comporta per soglia e acconti.
La terza è il soggettivo che sale. Il passaggio al 18% dal 2027 vale circa 273 euro di contributi in più all'anno sul reddito di Chiara: non è una cifra che cambia la vita, ma è il genere di aumento silenzioso che conviene mettere nel conto prima che arrivi l'avviso, insieme a una quota di ogni incasso accantonata per Fisco e cassa.
Domande frequenti
Quanto paga di tasse un avvocato in regime forfettario?
Con 35.000 euro incassati nel 2026 il reddito forfettario è di 27.300 euro (coefficiente 78%). Il contributo soggettivo alla Cassa Forense al 17% vale 4.641 euro e l'imposta sostitutiva al 15% 3.398,85 euro, per un totale di 8.039,85 euro, circa il 23% degli incassi. Con l'aliquota al 5% il totale scende a 5.773,95 euro. La CPA del 4% la paga il cliente.
L'avvocato forfettario deve applicare la CPA del 4% in fattura?
Sì. Il contributo integrativo del 4% alla Cassa Forense si applica anche in regime forfettario, calcolato sul compenso comprensivo del rimborso forfettario delle spese generali, ed è addebitato al cliente. Va poi versato alla cassa.
L'avvocato forfettario subisce la ritenuta d'acconto?
No. I compensi dei forfettari non sono soggetti a ritenuta d'acconto, anche quando il cliente è un'impresa, un ente o un condominio. In fattura va indicato che il compenso non è soggetto a ritenuta ai sensi dell'art. 1, comma 67, della Legge 190/2014.
Il rimborso spese generali del 15% è un ricavo per l'avvocato forfettario?
Sì. Il rimborso forfettario delle spese generali fa parte del compenso, quindi concorre ai ricavi del forfettario e alla base della CPA. Sono invece escluse le spese anticipate in nome e per conto del cliente, come il contributo unificato, se documentate ai sensi dell'art. 15 del DPR 633/1972.
Quali sono i contributi minimi Cassa Forense nel 2026?
Per il 2026 il contributo soggettivo minimo è di 2.790 euro e l'integrativo minimo di 355 euro, più il contributo di maternità. Chi si è iscritto prima dei 35 anni ha i minimi ridotti del 50% per i primi sei anni (1.395 euro di soggettivo).
Un praticante o un giovane avvocato può avere il forfettario al 5%?
Sì. La pratica forense obbligatoria non fa perdere il requisito della nuova attività, quindi il giovane avvocato che apre la partita IVA dopo l'abilitazione può avere l'imposta sostitutiva al 5% per cinque anni, se nei tre anni precedenti non ha avuto altre attività professionali o d'impresa.
Fonti consultate
- Money.it, Cassa Forense 2026: contributi, aliquote e scadenze ↗
- Diritto.it, Cassa Forense: al via i pagamenti dei minimi 2026 ↗
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- Fiscal Focus, Forfettari: il nuovo codice ATECO non decide il coefficiente di redditività (7 luglio 2026) ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.