Coefficienti di redditività del forfettario: tabella e cercatore
Il coefficiente di redditività decide su quanta parte dei tuoi incassi paghi tasse e contributi, e dipende solo dal codice ATECO. Cerca il tuo codice qui sopra: sotto trovi la tabella completa, la regola transitoria ATECO 2025 e gli errori che costano cari.
Aggiornato il
In breve
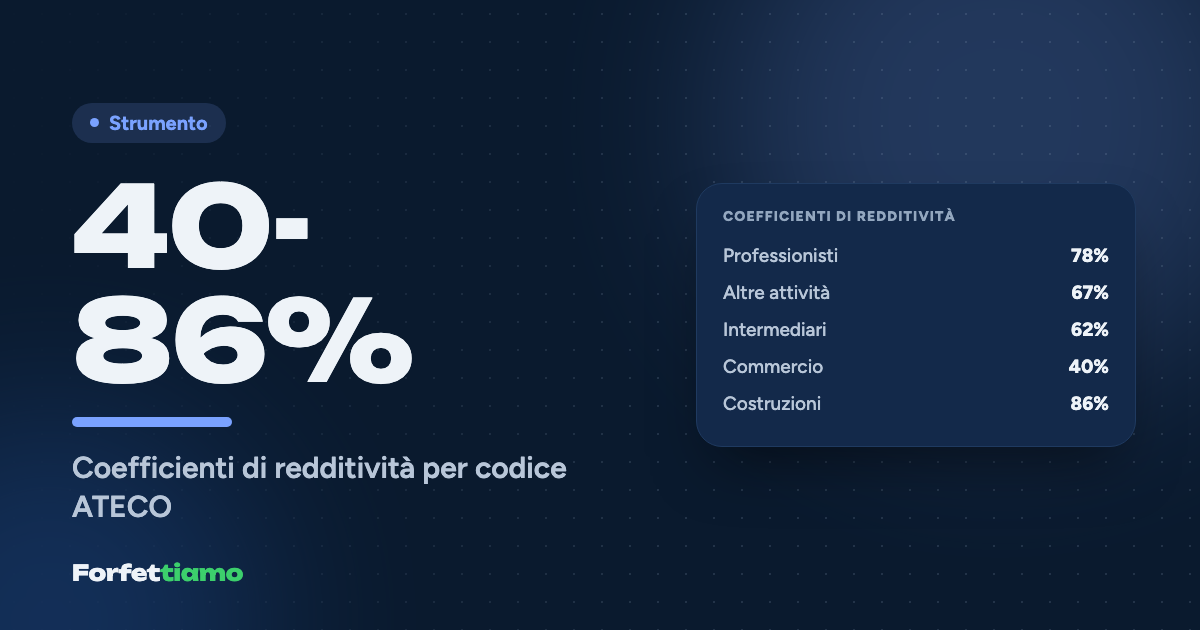
Il coefficiente di redditività è la percentuale degli incassi che il regime forfettario considera reddito: va dal 40% (commercio, alloggio e ristorazione) all'86% (costruzioni e immobiliare), con il 78% per le attività professionali e il 67% per le altre attività. Nel 2026 si individua ancora con il codice ATECO 2007 dell'attività, in attesa dei nuovi coefficienti basati su ATECO 2025.
I coefficienti fanno ancora riferimento ai codici ATECO 2007: se hai un codice ATECO 2025, verifica il codice 2007 corrispondente con le tavole di raccordo ISTAT.
In questa guida
- Che cos'è il coefficiente di redditività e perché esiste
- Tabella dei coefficienti di redditività 2026 per codice ATECO
- ATECO 2025 o ATECO 2007: quale codice conta nel 2026?
- Più attività con coefficienti diversi: come si calcola?
- Esempi di coefficiente per attività
- Errori comuni con il codice ATECO
- Come si cambia il codice ATECO
- Un numero scelto il primo giorno
Due persone incassano 40.000 euro nello stesso anno, entrambe in forfettario, entrambe con l'aliquota al 15%: una viene tassata su 16.000 euro, l'altra su 34.400. Non hanno guadagnato cifre diverse e non hanno spese diverse dichiarate al Fisco, perché nel forfettario le spese non si dichiarano. Hanno soltanto un codice ATECO diverso, e quindi un diverso coefficiente di redditività.
Il coefficiente di redditività è la percentuale degli incassi che il regime forfettario considera reddito: va dal 40% di commercio, alloggio e ristorazione all'86% di costruzioni e attività immobiliari, passando per il 78% delle attività professionali e il 67% delle altre attività. Si individua dal codice ATECO e, nel 2026, ancora con la classificazione ATECO 2007. Il cercatore qui sopra ti dice gruppo e percentuale del tuo codice; sotto trovi la tabella completa e le regole per usarla bene.
Che cos'è il coefficiente di redditività e perché esiste
Il coefficiente è la scorciatoia che rende il forfettario così semplice. Invece di sommare fatture d'acquisto, ammortamenti e bollette, la legge presume che una quota fissa degli incassi se ne vada in costi e ti tassa sul resto: con un coefficiente del 78%, il 22% è considerato spesa a prescindere da quanto hai speso davvero. Per questo nel forfettario le spese reali non si deducono, e l'unica deduzione ammessa sono i contributi previdenziali versati.
Il valore cambia da settore a settore perché cambia il peso tipico dei costi: chi rivende merce ne ha moltissimi, chi vende il proprio tempo ne ha pochi. La tabella è fissata dalla legge 190/2014, nell'allegato 4 (oggi nella versione sostituita dalla legge di bilancio 2019), e il reddito che ne esce fa da base sia all'imposta sostitutiva sia ai contributi INPS. Un coefficiente più alto, quindi, pesa due volte.
Tabella dei coefficienti di redditività 2026 per codice ATECO
La tabella ha nove gruppi di settore, ciascuno con i codici ATECO 2007 che lo compongono. È la stessa riportata dall'Agenzia delle Entrate nella circolare n. 9/E del 2019, che abbiamo ricontrollato il 17 novembre 2026.
| N. | Gruppo di settore | Codici ATECO 2007 | Coefficiente |
|---|---|---|---|
| 1 | Industrie alimentari e delle bevande | 10, 11 | 40% |
| 2 | Commercio all'ingrosso e al dettaglio | 45; da 46.2 a 46.9; da 47.1 a 47.7; 47.9 | 40% |
| 3 | Commercio ambulante di prodotti alimentari e bevande | 47.81 | 40% |
| 4 | Commercio ambulante di altri prodotti | da 47.82 a 47.89 | 54% |
| 5 | Costruzioni e attività immobiliari | 41, 42, 43, 68 | 86% |
| 6 | Intermediari del commercio | 46.1 | 62% |
| 7 | Attività dei servizi di alloggio e di ristorazione | 55, 56 | 40% |
| 8 | Attività professionali, scientifiche, tecniche, sanitarie, di istruzione, servizi finanziari e assicurativi | 64, 65, 66; da 69 a 75; 85; 86, 87, 88 | 78% |
| 9 | Altre attività economiche | 01-03; 05-09; 12-33; 35; 36-39; 49-53; 58-63; 77-82; 84; 90-93; 94-96; 97-98; 99 | 67% |
Il gruppo 9 merita attenzione, perché contiene sorprese: dentro ci sono l'editoria, l'informatica e le telecomunicazioni (divisioni da 58 a 63), i trasporti, il noleggio, i servizi alla persona come parrucchieri ed estetisti (96) e le attività sportive e di intrattenimento (90-93). Chi sviluppa software, per esempio, sta al 67%, non al 78% dei professionisti.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
ATECO 2025 o ATECO 2007: quale codice conta nel 2026?
Per il coefficiente conta ancora il codice ATECO 2007. Dal 1° aprile 2025 l'ISTAT ha adottato la nuova classificazione ATECO 2025, e i codici delle partite IVA sono stati convertiti di conseguenza; ma l'art. 1 del D.Lgs. 81/2025 stabilisce che, fino all'approvazione di nuovi coefficienti elaborati sulla base di ATECO 2025, i forfettari continuano a determinare il reddito con la tabella in vigore, individuando il coefficiente con il codice ATECO 2007 dell'attività esercitata. Al 17 novembre 2026 i nuovi coefficienti non risultano ancora approvati.
Il risultato è un doppio binario che si vede nella dichiarazione. Nel modello Redditi PF 2026 il codice ATECO 2025 va indicato nel rigo LM21, colonna 4, mentre il coefficiente da applicare resta quello del gruppo a cui l'attività apparteneva con ATECO 2007. La regola non è un dettaglio da commercialisti, perché alcune attività con la nuova codifica hanno cambiato divisione: la manutenzione e riparazione di autoveicoli, per esempio, stava nella divisione 45 (commercio, 40%) e con ATECO 2025 è finita tra le riparazioni, che lette con il nuovo codice porterebbero al 67%. Finché vale la norma transitoria, quel meccanico resta al 40%.
Il codice ATECO 2025 identifica l'attività, ma il coefficiente del forfettario nel 2026 si legge ancora sul vecchio codice ATECO 2007.
Il consiglio pratico è conservare entrambi i codici: quello attuale, che trovi nel cassetto fiscale, e quello ATECO 2007 di partenza, recuperabile dalla tavola di raccordo dell'ISTAT o dal certificato di attribuzione della partita IVA. Il cercatore in cima alla pagina lavora sui codici ATECO 2007, proprio per questa ragione.
Più attività con coefficienti diversi: come si calcola?
Se eserciti più attività in gruppi diversi della tabella, applichi a ciascun gruppo di incassi il suo coefficiente e poi sommi i redditi. Lo dice la circolare n. 9/E del 2019 e lo ripetono le istruzioni del quadro LM: si compila un rigo distinto, da LM22 a LM27, per ogni gruppo, con il codice dell'attività prevalente di quel gruppo, il coefficiente, gli incassi e il reddito. Se invece le attività stanno nello stesso gruppo, basta un unico rigo con il codice dell'attività prevalente e il totale degli incassi.
Serve quindi tenere separati gli incassi fin dalla fattura, perché a fine anno devi sapere quanto è arrivato da ciascuna attività. La soglia di accesso e permanenza di 85.000 euro, invece, non si divide: si verifica sulla somma di tutti gli incassi, qualunque sia il coefficiente.
Un esempio. Chiara è grafica (codice 74.10, 78%) e vende online le sue stampe (codice 47.91, 40%). Nel 2026 incassa 30.000 euro di progetti e 15.000 euro di vendite.
| Attività | Incassi | Coefficiente | Reddito lordo |
|---|---|---|---|
| Grafica | 30.000 € | 78% | 23.400 € |
| Vendita online | 15.000 € | 40% | 6.000 € |
| Totale | 45.000 € | 29.400 € |
Il reddito lordo complessivo è di 29.400 euro, e i 45.000 euro di incassi sono ben sotto la soglia. Se Chiara avesse applicato il 78% a tutto, avrebbe dichiarato 35.100 euro: 5.700 euro di reddito in più su cui pagare imposta e contributi.
Esempi di coefficiente per attività
Ecco una selezione di attività frequenti tra i forfettari, con il codice ATECO 2007 di riferimento e il reddito lordo su 20.000 euro incassati.
| Attività | Codice ATECO 2007 | Coefficiente | Reddito lordo su 20.000 € |
|---|---|---|---|
| Vendita online al dettaglio | 47.91 | 40% | 8.000 € |
| Bed & breakfast, affittacamere | 55.20 | 40% | 8.000 € |
| Ambulante di abbigliamento | 47.82 | 54% | 10.800 € |
| Agente di commercio | 46.1 | 62% | 12.400 € |
| Sviluppatore software | 62.01 | 67% | 13.400 € |
| Parrucchiere | 96.02 | 67% | 13.400 € |
| Grafico, fotografo, traduttore | 74.10, 74.20, 74.30 | 78% | 15.600 € |
| Consulente aziendale | 70.22 | 78% | 15.600 € |
| Psicologo | 86.90 | 78% | 15.600 € |
| Formatore | 85.59 | 78% | 15.600 € |
| Idraulico, elettricista | 43.22, 43.21 | 86% | 17.200 € |
Il passo successivo è dal reddito lordo alle tasse vere: lo fa il calcolatore delle tasse del forfettario, che aggiunge contributi INPS e imposta sostitutiva, mentre la logica completa è spiegata nella guida al calcolo delle tasse nel forfettario.
Errori comuni con il codice ATECO
Il primo errore è dare per scontato il 78%. Molti lavori digitali, dallo sviluppo software alla gestione di siti e piattaforme, ricadono nelle divisioni 62 e 63, cioè nelle altre attività al 67%; chi fa i conti al 78% sopravvaluta il reddito e accantona troppo, che è il male minore. L'errore opposto è più pericoloso: un artigiano edile che usa il 67% invece dell'86% paga meno del dovuto e se ne accorge con un avviso.
Il secondo errore è scegliere il codice per il coefficiente, e non per l'attività. Il codice deve descrivere ciò che fai davvero: un personal trainer che lavora in palestra non diventa "formatore" (85, 78%) solo perché la parola suona meglio, e uno psicologo non dovrebbe aprire con un codice da corsi di formazione perché "tanto il coefficiente è lo stesso". Il coefficiente coincide, ma il codice sbagliato può creare problemi con la cassa o l'albo, con l'INPS e in caso di controllo, dove l'Agenzia confronta il codice con le fatture.
Il terzo errore è dimenticare una seconda attività: chi vende qualche prodotto accanto alla consulenza, o affitta camere accanto al lavoro principale, deve aggiungere il codice e tenere gli incassi separati. Il quarto, nel 2026, è leggere il coefficiente sul nuovo codice ATECO 2025 senza controllare il vecchio inquadramento.
Come si cambia il codice ATECO
Se il codice non corrisponde più a quello che fai, va cambiato con una variazione dati. Il professionista senza Registro delle imprese presenta il modello AA9/12 all'Agenzia delle Entrate entro 30 giorni dalla variazione, online, via PEC o in ufficio; la ditta individuale iscritta al Registro delle imprese passa dalla Comunicazione Unica alla Camera di commercio, che aggiorna anche l'INPS. Per aggiungere una seconda attività la procedura è la stessa: si indica il nuovo codice accanto al primo.
Dal momento della variazione, gli incassi della nuova attività prendono il nuovo coefficiente. Se il cambio porta con sé anche un cambio di gestione INPS, per esempio da professionista in Gestione Separata ad artigiano, conviene farsi seguire, perché cambiano contributi fissi e scadenze. Come si sceglie il codice al momento dell'apertura, con costi e passaggi, è spiegato nella guida su come aprire la partita IVA forfettaria; le regole generali del regime sono nella pagina sul regime forfettario.
Un numero scelto il primo giorno
Il coefficiente di redditività si sceglie una volta, quasi sempre di fretta, il giorno in cui si apre la partita IVA, e poi lavora in silenzio su ogni euro incassato per anni. Vale la pena dedicargli dieci minuti in più: controllare il gruppo, conservare il vecchio codice ATECO 2007 finché la norma transitoria resta in vigore e rifare i conti quando l'attività cambia. È il numero più piccolo della dichiarazione, ed è quello che decide tutti gli altri.
Domande frequenti
Qual è il coefficiente di redditività di uno sviluppatore software nel forfettario?
Il 67%. La produzione di software e la consulenza informatica (codici ATECO 2007 della divisione 62) rientrano tra le altre attività economiche, non tra le attività professionali al 78%. Con 40.000 euro incassati il reddito lordo è quindi di 26.800 euro.
Con i nuovi codici ATECO 2025 cambia il coefficiente del forfettario?
Per ora no. L'art. 1 del D.Lgs. 81/2025 stabilisce che, fino all'approvazione dei nuovi coefficienti basati su ATECO 2025, i forfettari applicano quelli della tabella in vigore, individuati con il codice ATECO 2007 dell'attività. Nel modello Redditi PF 2026 il codice ATECO 2025 si indica nel rigo LM21, colonna 4, ma il coefficiente resta quello del vecchio inquadramento.
Se ho due attività nel forfettario quale coefficiente uso?
Se appartengono a gruppi diversi della tabella, applichi a ciascun gruppo di incassi il suo coefficiente e sommi i redditi, compilando un rigo distinto del quadro LM per ogni gruppo. Se sono nello stesso gruppo, usi un solo rigo con il codice dell'attività prevalente. La soglia di 85.000 euro si verifica sempre sulla somma degli incassi.
Posso scegliere il codice ATECO con il coefficiente più basso?
No. Il codice ATECO deve descrivere l'attività che svolgi davvero. Un codice scelto solo per avere un coefficiente più basso espone, in caso di controllo, al ricalcolo dell'imposta e dei contributi con sanzioni e interessi.
Che coefficiente ha un agente di commercio in regime forfettario?
Il 62%. Gli intermediari del commercio, cioè la classe ATECO 2007 46.1, hanno un coefficiente proprio, diverso da quello del commercio all'ingrosso e al dettaglio (40%). Su 50.000 euro di provvigioni il reddito lordo è di 31.000 euro.
Come si cambia il codice ATECO della partita IVA forfettaria?
Il professionista presenta il modello AA9/12 di variazione dati all'Agenzia delle Entrate entro 30 giorni dal cambiamento; la ditta iscritta al Registro delle imprese usa la Comunicazione Unica alla Camera di commercio. Il nuovo coefficiente si applica agli incassi della nuova attività.
Il coefficiente di redditività vale anche per i contributi INPS?
Sì. I contributi INPS del forfettario, sia Gestione Separata sia artigiani e commercianti per la parte oltre il minimale, si calcolano sul reddito forfettario, cioè incassi per coefficiente. Un coefficiente più alto aumenta quindi sia l'imposta sostitutiva sia i contributi.
Fonti consultate
- Agenzia delle Entrate, Circolare n. 9/E del 10 aprile 2019 (tabella dei coefficienti) ↗
- Normattiva, D.Lgs. 12 giugno 2025, n. 81, art. 1 (coefficienti dei forfetari e ATECO 2025) ↗
- Agenzia delle Entrate, Redditi PF 2026, istruzioni fascicolo 3 (quadro LM) ↗
- Normattiva, Legge 23 dicembre 2014, n. 190 (commi 54-89 e allegato 4) ↗
- Agenzia delle Entrate, Partita IVA persone fisiche: modello AA9/12 ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.