Glossario del regime forfettario
Coefficiente, quadro LM, natura N2.2, TD17: il forfettario ha un vocabolario tutto suo, e chi lo parla male paga di più. Qui trovi 60 parole definite in una riga, con i numeri del 2026 e il link alla guida che le approfondisce.
Aggiornato il
In breve
Il regime forfettario è il regime fiscale agevolato per le partite IVA individuali con ricavi fino a 85.000 euro: il reddito si calcola applicando ai ricavi incassati un coefficiente di redditività, e su quel reddito, tolti i contributi, si paga un'imposta sostitutiva del 15% (5% per i primi cinque anni). Questo glossario spiega i 60 termini che servono per gestirlo nel 2026.
In questa guida
- AA9/12
- Accertamento (termine ridotto)
- Acconto
- Artigiani e commercianti (gestione INPS)
- ATECO (codice)
- Bollo virtuale
- Cassetto fiscale
- Cassetto previdenziale
- Causa ostativa
- Codice tributo
- Coefficiente di redditività
- Comportamento concludente
- ComUnica
- Contributi fissi
- Contributo integrativo
- Contributo soggettivo
- Credito d'imposta
- Dicitura forfettario
- Diritto camerale annuale
- Eccedenza minimale
- Esterometro
- F24
- Fattura elettronica
- Flat tax incrementale
- Gestione Separata
- Imposta di bollo
- Imposta sostitutiva
- INAIL
- Inversione contabile (reverse charge)
- IRAP
- ISA
- Massimale contributivo
- Metodo previsionale
- Metodo storico
- Minimale contributivo
- Modello Redditi PF
- Natura N2.2
- Nota di credito
- Partita IVA
- PEC
- Prestazione occasionale
- Principio di cassa
- Quadro LM
- Quadro RR
- Rateizzazione
- Ravvedimento operoso
- Reddito forfettario
- Regime fiscale RF19
- Regime ordinario
- Riduzione del 35%
- Ritenuta d'acconto
- Rivalsa INPS 4%
- Saldo
- SdI (Sistema di Interscambio)
- Soglia degli 85.000 euro
- Soglia dei 100.000 euro
- Startup al 5%
- TD17, TD18 e TD19
- Tessera Sanitaria (sistema)
- VIES
Chi apre la partita IVA in forfettario si sente promettere una cosa sola, la semplicità, e per i primi mesi ci crede: niente IVA, niente contabilità, un'aliquota piatta. Poi arriva la prima mail del commercialista, e dentro ci sono il quadro LM, il codice tributo 1791, la natura N2.2, il TD17 per la pubblicità su Meta, il minimale INPS, e la semplicità si rivela per quello che è: un regime facile da applicare, ma scritto in una lingua che nessuno ti ha insegnato.
Questo glossario esiste per tradurla. Ogni voce comincia con una definizione di una riga, che puoi copiare, citare o mandare a chi ti fa la stessa domanda; poi aggiunge il contesto pratico e i numeri aggiornati al 2026, e rimanda alla guida che approfondisce. Le voci sono in ordine alfabetico, e dove una regola è ancora soltanto una proposta, come le soglie della Legge di Bilancio 2027, lo trovi scritto: con il Fisco la differenza tra una legge e un disegno di legge vale parecchi euro.
AA9/12
Il modello AA9/12 è il modulo dell'Agenzia delle Entrate con cui una persona fisica apre, modifica o chiude la partita IVA, indicando anche l'adesione al forfettario. Va presentato entro 30 giorni dall'inizio, dalla variazione o dalla cessazione dell'attività, ed è gratuito se lo invii da solo online. Artigiani e commercianti passano invece dalla ComUnica. I passi completi sono nella guida su come aprire la partita IVA forfettaria.
Accertamento (termine ridotto)
Il termine di accertamento è il periodo entro cui l'Agenzia delle Entrate può contestare una dichiarazione: per i forfettari che emettono solo fatture elettroniche si riduce di un anno. Invece del 31 dicembre del quinto anno successivo alla dichiarazione, il controllo si chiude dopo quattro anni, uno dei vantaggi meno citati del regime. I requisiti per restarci sono nella guida ai requisiti del regime forfettario.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Acconto
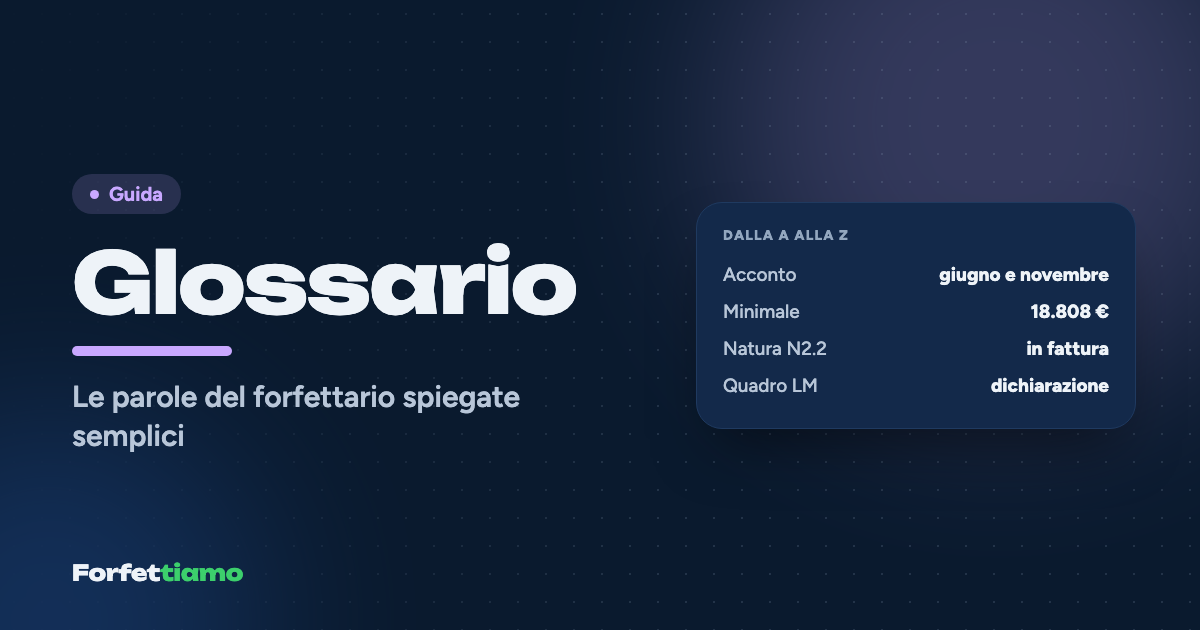
L'acconto è il pagamento anticipato dell'imposta sostitutiva dell'anno in corso, calcolato sull'imposta dell'anno precedente e versato in due rate, a giugno e a novembre. Per i forfettari il metodo storico prevede due rate del 50%, con codici tributo 1790 e 1791; se l'imposta dell'anno prima non supera 51,65 euro non è dovuto, e se l'acconto totale non supera 257,52 euro si paga tutto a novembre. Il conto passo per passo è nella guida all'acconto di novembre.
Artigiani e commercianti (gestione INPS)
Le gestioni artigiani e commercianti sono le casse INPS a cui si iscrivono i forfettari che esercitano un'impresa artigiana o commerciale, invece della Gestione Separata dei professionisti. Prevedono contributi fissi sul minimale di 18.808 euro e, oltre quella cifra, il 24% (artigiani) o il 24,48% (commercianti) sul reddito eccedente nel 2026. Tutti i numeri sono nella guida ai contributi INPS di artigiani e commercianti.
ATECO (codice)
Il codice ATECO è la classificazione ISTAT dell'attività economica che dichiari aprendo la partita IVA, e nel forfettario decide il coefficiente di redditività. Dal 1° aprile 2025 si usa la classificazione ATECO 2025, che ha cambiato numero ad alcuni codici; con più attività in gruppi diversi si applica a ciascuna il suo coefficiente. La tabella completa è nella pagina dei coefficienti di redditività.
Bollo virtuale
Il bollo virtuale è la modalità con cui si assolve l'imposta di bollo sulle fatture elettroniche: si segnala nel file XML e si paga a trimestre, senza contrassegno fisico. Nella fattura del forfettario sopra 77,47 euro basta impostare a "SI" il campo BolloVirtuale, e il conto lo fa l'Agenzia nel portale Fatture e corrispettivi. Scadenze e soglie sono nella guida al bollo sulle fatture del forfettario.
Cassetto fiscale
Il cassetto fiscale è l'area riservata del sito dell'Agenzia delle Entrate in cui ogni contribuente consulta le proprie dichiarazioni, i versamenti F24, i rimborsi e le comunicazioni ricevute. Ci si entra con SPID, CIE o CNS, ed è il primo posto dove controllare se un F24 è arrivato o se l'Agenzia ha rilevato un bollo non pagato. Le scadenze da tenere d'occhio sono nel calendario del forfettario.
Cassetto previdenziale
Il cassetto previdenziale è l'area riservata del sito INPS in cui artigiani, commercianti e iscritti alla Gestione Separata vedono posizione contributiva, importi dovuti e versamenti registrati. Per artigiani e commercianti contiene i modelli F24 precompilati dei contributi fissi, con il codice INPS di 17 caratteri da usare in ogni versamento. Come si leggono quei codici lo spiega la guida su F24 e codici tributo.
Causa ostativa
Una causa ostativa è una situazione che impedisce di applicare il forfettario anche a chi rispetta la soglia di ricavi, come una quota in una società di persone. Tra le più comuni: redditi da lavoro dipendente oltre 35.000 euro nell'anno precedente (limite valido per il 2025 e il 2026) e attività svolta prevalentemente per il datore di lavoro attuale o dei due anni prima. L'elenco completo è nella guida ai requisiti del forfettario.
Codice tributo
Il codice tributo è il numero di quattro cifre che nel modello F24 identifica quale imposta stai pagando e a quale titolo. Per il forfettario i principali sono 1790 (primo acconto), 1791 (secondo acconto), 1792 (saldo), da 2521 a 2524 (bollo trimestrale) e 3850 (diritto camerale). L'elenco completo con le causali INPS è nella guida su F24 e codici tributo del forfettario.
Coefficiente di redditività
Il coefficiente di redditività è la percentuale dei ricavi incassati che la legge considera reddito imponibile nel forfettario, fissata per gruppo di codici ATECO. Vale 78% per le attività professionali, 67% per le altre attività, 40% per commercio e ristorazione, 62% per gli intermediari, 86% per costruzioni e immobiliari; la parte restante è il costo riconosciuto in modo forfettario. Tutti i gruppi sono nella pagina dei coefficienti di redditività.
Comportamento concludente
Il comportamento concludente è il principio per cui si sceglie un regime fiscale applicandolo nei fatti, senza una comunicazione preventiva all'Agenzia delle Entrate. Chi ha i requisiti entra nel forfettario dal 1° gennaio semplicemente fatturando senza IVA; chi vuole uscirne applica l'IVA e le regole ordinarie, ma resta nel regime ordinario per almeno tre anni. Il confronto tra le due strade è nella guida su quando il forfettario conviene.
ComUnica
La ComUnica è la pratica telematica unica al Registro delle imprese con cui artigiani e commercianti aprono l'impresa, avvisando insieme Agenzia delle Entrate, INPS e, se serve, INAIL. Costa qualche decina di euro tra diritti di segreteria, bollo e diritto annuale, e attiva in automatico l'iscrizione alla gestione INPS. I professionisti senza Registro usano invece il modello AA9/12, come spiega la guida su come aprire la partita IVA forfettaria.
Contributi fissi
I contributi fissi sono i contributi INPS minimi che artigiani e commercianti devono pagare ogni anno anche con reddito basso o nullo, calcolati sul minimale reddituale. Nel 2026 valgono 4.521,36 euro per gli artigiani e 4.611,64 euro per i commercianti, in quattro rate: 18 maggio, 20 agosto, 16 novembre 2026 e 16 febbraio 2027. Con la riduzione del 35% scendono di oltre 1.500 euro, come spiega la guida ai contributi INPS di artigiani e commercianti.
Contributo integrativo
Il contributo integrativo è la maggiorazione percentuale che il professionista iscritto a una cassa di categoria addebita in fattura al cliente e poi versa alla cassa. Molte casse lo fissano al 4% del compenso, altre a percentuali diverse; non va confuso con la rivalsa INPS del 4%, che riguarda solo chi è in Gestione Separata. Il caso dei professionisti senza cassa è nella guida alla Gestione Separata del forfettario.
Contributo soggettivo
Il contributo soggettivo è la parte dei contributi previdenziali calcolata sul reddito del professionista e destinata a finanziare la sua pensione, a carico suo e non del cliente. Nella Gestione Separata coincide in pratica con l'aliquota del 26,07% sul reddito forfettario del 2026; nelle casse di categoria si somma al contributo integrativo. Come si deduce dal reddito lo spiega la guida su come si calcolano tasse e contributi.
Credito d'imposta
Un credito d'imposta è una somma che il contribuente vanta verso il Fisco e che può usare per pagare altre imposte o contributi in compensazione nel modello F24. Nel forfettario nasce di solito da acconti versati in eccesso rispetto all'imposta dovuta, o da ritenute subite per errore, e risulta dal quadro LM della dichiarazione. Come si legge quel quadro lo spiega la guida al quadro LM del forfettario.
Dicitura forfettario
La dicitura forfettario è la frase che il forfettario scrive in fattura per spiegare perché non applica l'IVA, richiamando l'art. 1, commi 54-89, della Legge 190/2014. Non esiste una formula obbligatoria, ma serve il riferimento normativo; i professionisti aggiungono che il compenso non è soggetto a ritenuta d'acconto ai sensi del comma 67. Un esempio completo è nella guida su come si fa la fattura nel forfettario.
Diritto camerale annuale
Il diritto camerale annuale è il tributo che ogni impresa iscritta al Registro delle imprese paga alla Camera di commercio, quindi anche artigiani e commercianti forfettari. Per una ditta individuale nella sezione speciale vale 44 euro, circa 53 euro dove la Camera applica la maggiorazione del 20%, e si versa con il primo acconto delle imposte, codice tributo 3850. La data esatta è nel calendario delle scadenze.
Eccedenza minimale
L'eccedenza minimale è la parte di reddito forfettario che supera il minimale INPS di artigiani e commercianti, sulla quale si pagano contributi in percentuale oltre a quelli fissi. Nel 2026, sopra 18.808 euro si versa il 24% (artigiani) o il 24,48% (commercianti) fino a 56.224 euro, poi un punto in più, con saldo e due acconti alle scadenze delle imposte. Gli esempi sono nella guida ai contributi di artigiani e commercianti.
Esterometro
L'esterometro era la comunicazione periodica delle operazioni con soggetti esteri, che dal 1° luglio 2022 si fa trasmettendo i dati fattura per fattura al Sistema di Interscambio. Per le vendite si invia la fattura con codice destinatario XXXXXXX; per gli acquisti dall'estero si trasmettono i documenti TD17, TD18 o TD19, pena una sanzione di 2 euro a documento. Come funziona con i clienti stranieri lo spiega la guida su fatturare all'estero nel forfettario.
F24
Il modello F24 è il modulo unico con cui si pagano imposte, contributi INPS, tributi locali e sanzioni, compensando eventuali crediti nella stessa delega. Il forfettario lo usa per saldo e acconti dell'imposta sostitutiva, contributi, bollo e diritto camerale, e chi ha partita IVA deve presentarlo in via telematica, con l'home banking o i servizi dell'Agenzia. Come si compila sezione per sezione è nella guida su F24 e codici tributo.
Fattura elettronica
La fattura elettronica è una fattura in formato XML trasmessa al cliente attraverso il Sistema di Interscambio dell'Agenzia delle Entrate, l'unico formato valido per il Fisco. Per i forfettari è obbligatoria dal 1° gennaio 2024 qualunque siano i ricavi (dal luglio 2022 per chi superava 25.000 euro); il PDF mandato per email è solo una copia di cortesia. Campo per campo è spiegata nella guida su come si fa la fattura nel forfettario.
Flat tax incrementale
La flat tax incrementale era un'imposta sostitutiva del 15% sull'aumento di reddito rispetto agli anni precedenti, valida solo per il 2023 e solo per chi non era forfettario. Introdotta dalla Legge 197/2022, si applicava all'incremento rispetto al miglior reddito del triennio 2020-2022, tolta una franchigia del 5%, fino a 40.000 euro; non va confusa con il forfettario, che spesso i giornali chiamano "flat tax". Il confronto vero è nella guida su quando il forfettario conviene.
Gestione Separata
La Gestione Separata è la cassa previdenziale INPS a cui si iscrivono i professionisti con partita IVA che non hanno una cassa di categoria, compresi i forfettari. Nel 2026 l'aliquota è il 26,07% del reddito forfettario (24% per chi è già pensionato o ha altra copertura), con massimale di 122.295 euro e acconti dell'80% divisi tra giugno e novembre. Tutto il calcolo è nella guida alla Gestione Separata del forfettario.
Imposta di bollo
L'imposta di bollo è il tributo di 2 euro dovuto su ogni fattura senza IVA di importo superiore a 77,47 euro, quindi su quasi tutte le fatture del forfettario. Si versa ogni trimestre con i codici tributo da 2521 a 2524 (scadenze 31 maggio, 30 settembre, 30 novembre e 28 febbraio), e se il primo semestre resta sotto 5.000 euro si può pagare tutto a novembre. Lo spiega per esteso la guida al bollo sulle fatture.
Imposta sostitutiva
L'imposta sostitutiva è l'unica imposta sul reddito del forfettario: un'aliquota fissa del 15% che sostituisce IRPEF, addizionali regionali e comunali e IRAP. Si applica al reddito forfettario, cioè ai ricavi incassati per il coefficiente meno i contributi versati, e scende al 5% per i primi cinque anni di una nuova attività con i requisiti. Gli esempi per ogni coefficiente sono nel calcolatore del forfettario.
INAIL
L'INAIL è l'istituto che assicura contro infortuni sul lavoro e malattie professionali, e tra i forfettari riguarda soprattutto gli artigiani che lavorano manualmente nella propria impresa. Il premio si paga in autoliquidazione entro il 16 febbraio, in un'unica soluzione o in quattro rate, e dipende dal rischio della lavorazione; i professionisti in Gestione Separata di norma non lo pagano. La data è segnata nel calendario delle scadenze.
Inversione contabile (reverse charge)
L'inversione contabile, o reverse charge, è il meccanismo per cui l'IVA su un acquisto la versa il cliente invece del fornitore, tipico degli acquisti da fornitori esteri. Il forfettario che compra pubblicità su Meta o Google integra la fattura con il 22% di IVA, trasmette un TD17 e, dopo il D.Lgs. 81/2025, versa l'imposta ogni trimestre entro il 16 del secondo mese successivo. Esempi e scadenze sono nella guida al reverse charge del forfettario.
IRAP
L'IRAP è l'imposta regionale sulle attività produttive, che il forfettario non paga perché l'imposta sostitutiva la sostituisce. Dal 2022, con la Legge 234/2021, non è più dovuta da nessuna persona fisica che esercita un'impresa o una professione, forfettaria o no, quindi oggi non è più un argomento nella scelta del regime. Le voci che invece contano sono nella guida su quando il forfettario conviene.
ISA
Gli ISA, indici sintetici di affidabilità fiscale, sono i punteggi da 1 a 10 con cui l'Agenzia delle Entrate valuta l'attendibilità dei dati dichiarati da imprese e professionisti. Il forfettario è escluso dagli ISA, ma ai fini dei versamenti viene equiparato ai soggetti ISA: per questo paga gli acconti in due rate uguali e beneficia delle stesse proroghe estive. Le date che ne derivano sono nel calendario del forfettario.
Massimale contributivo
Il massimale contributivo è il reddito annuo oltre il quale non si pagano più contributi previdenziali, perché la parte eccedente non conta ai fini della pensione. Per la Gestione Separata nel 2026 è 122.295 euro, una cifra che nel forfettario resta quasi teorica: con il coefficiente del 78% servirebbero ricavi ben oltre la soglia di accesso. Come si calcolano i contributi sotto quel tetto lo spiega la guida alla Gestione Separata.
Metodo previsionale
Il metodo previsionale è il calcolo degli acconti basato sull'imposta che prevedi di dovere per l'anno in corso, invece che su quella dell'anno precedente. Conviene quando il reddito cala, ma è una scommessa: se sbagli per difetto paghi la differenza con la sanzione del 25% (riducibile con il ravvedimento) e gli interessi. Quando ha senso usarlo lo spiega la guida all'acconto di novembre.
Metodo storico
Il metodo storico è il calcolo degli acconti basato sull'imposta dichiarata per l'anno precedente, e l'acconto totale ne vale il 100%. Per il forfettario si parte dal rigo LM42 del Modello Redditi e si divide in due rate del 50%, a giugno e a novembre; è il metodo che mette al riparo da sanzioni anche se il reddito poi cambia. La differenza con il previsionale è nella guida all'acconto di novembre.
Minimale contributivo
Il minimale contributivo è il reddito minimo su cui artigiani e commercianti pagano comunque i contributi INPS, anche se guadagnano meno o niente. Per il 2026 è 18.808 euro, e genera i contributi fissi di 4.521,36 euro per gli artigiani e 4.611,64 euro per i commercianti; la Gestione Separata invece non ha un minimale da pagare. Il peso del minimale sui redditi bassi è spiegato nella guida ai contributi di artigiani e commercianti.
Modello Redditi PF
Il Modello Redditi PF è la dichiarazione dei redditi delle persone fisiche che il forfettario deve presentare ogni anno, perché il 730 non accoglie il reddito da partita IVA. Si invia entro il 31 ottobre (il 2 novembre nel 2026, perché il 31 cadeva di sabato) e contiene il quadro LM per il reddito e il quadro RR per i contributi. Come si compila lo spiega la guida al quadro LM.
Natura N2.2
La natura N2.2 è il codice della fattura elettronica che indica un'operazione "non soggetta" a IVA per altri casi, quello che il forfettario usa su ogni riga. Va abbinata ad aliquota zero e al regime fiscale RF19; usare un'altra natura, come le esenzioni N4, è uno degli errori più frequenti nelle fatture del regime. Un esempio compilato è nella guida su come si fa la fattura nel forfettario.
Nota di credito
La nota di credito è il documento che corregge o annulla, in tutto o in parte, una fattura elettronica già consegnata dal Sistema di Interscambio. Nel tracciato si usa il tipo documento TD04, richiamando numero e data della fattura originale, con la stessa natura N2.2; una fattura scartata dallo SdI invece si considera mai emessa e va solo rinviata corretta. Gli errori più comuni sono nella guida sulla fattura nel forfettario.
Partita IVA
La partita IVA è il codice di 11 cifre che identifica chi esercita un'attività d'impresa, arte o professione ai fini fiscali, rilasciato dall'Agenzia delle Entrate all'apertura. Il forfettario la apre con il modello AA9/12 o con la ComUnica, indicando codice ATECO e regime, e non addebita IVA pur avendola. Tutti i passaggi sono nella guida su come aprire la partita IVA forfettaria.
PEC
La PEC, posta elettronica certificata, è la casella email con valore legale di una raccomandata con ricevuta di ritorno, usata da Fisco e INPS per le comunicazioni ufficiali. È obbligatoria per le imprese iscritte al Registro e per i professionisti iscritti ad albi; per un professionista senza albo non lo è, ma è il canale su cui arrivano gli avvisi che contano. Cosa serve per partire è nella guida su come aprire la partita IVA.
Prestazione occasionale
La prestazione occasionale è un lavoro autonomo svolto senza abitualità né organizzazione, che si può fare senza partita IVA con una semplice ricevuta e ritenuta del 20%. Il limite dei 5.000 euro annui non è una soglia fiscale ma quella oltre la quale scattano i contributi in Gestione Separata; ciò che obbliga ad aprire la partita IVA è la continuità del lavoro. La scelta è spiegata nella guida prestazione occasionale o partita IVA.
Principio di cassa
Il principio di cassa è la regola per cui nel forfettario conta il momento in cui un ricavo viene incassato, non quello in cui la fattura viene emessa. Una fattura di dicembre pagata a gennaio entra nei ricavi dell'anno dopo, sia per il calcolo delle tasse sia per la soglia di 85.000 euro; lo stesso vale per i contributi, che si deducono nell'anno in cui li versi. L'effetto sui conti è spiegato nella guida su come si calcolano le tasse.
Quadro LM
Il quadro LM è la sezione del Modello Redditi PF in cui il forfettario dichiara ricavi, reddito, contributi dedotti e imposta sostitutiva dovuta. I righi da ricordare sono il rigo LM34, il reddito lordo, e il rigo LM42, l'imposta su cui si calcolano gli acconti dell'anno successivo. La spiegazione rigo per rigo è nella guida al quadro LM del forfettario.
Quadro RR
Il quadro RR è la sezione del Modello Redditi PF in cui si calcolano i contributi INPS dovuti sul reddito da partita IVA, con saldo e acconti. La sezione I è per artigiani e commercianti (contributi sull'eccedenza del minimale), la sezione II per la Gestione Separata; i dati partono dal reddito indicato nel quadro LM. Come si collegano i due quadri lo spiega la guida su come si calcolano tasse e contributi.
Rateizzazione
La rateizzazione è la possibilità di dividere in rate mensili il saldo e il primo acconto di imposta sostitutiva e contributi, invece di pagarli tutti a giugno. Le rate scadono il 16 di ogni mese, con interessi del 4% annuo, e devono chiudersi entro il 16 dicembre; il secondo acconto di novembre invece non si può rateizzare. Come pianificare quella stagione lo spiega la guida sulla sorpresa del secondo anno.
Ravvedimento operoso
Il ravvedimento operoso è lo strumento con cui si regolarizza spontaneamente un versamento omesso o tardivo pagando una sanzione ridotta e gli interessi. Dal 1° settembre 2024 la sanzione base per omesso versamento è il 25%, e con il ravvedimento entro 30 giorni scende all'1,25%; per l'imposta sostitutiva si usano i codici 8944 (sanzione) e 1944 (interessi). I casi pratici sono nella guida su F24 e codici tributo.
Reddito forfettario
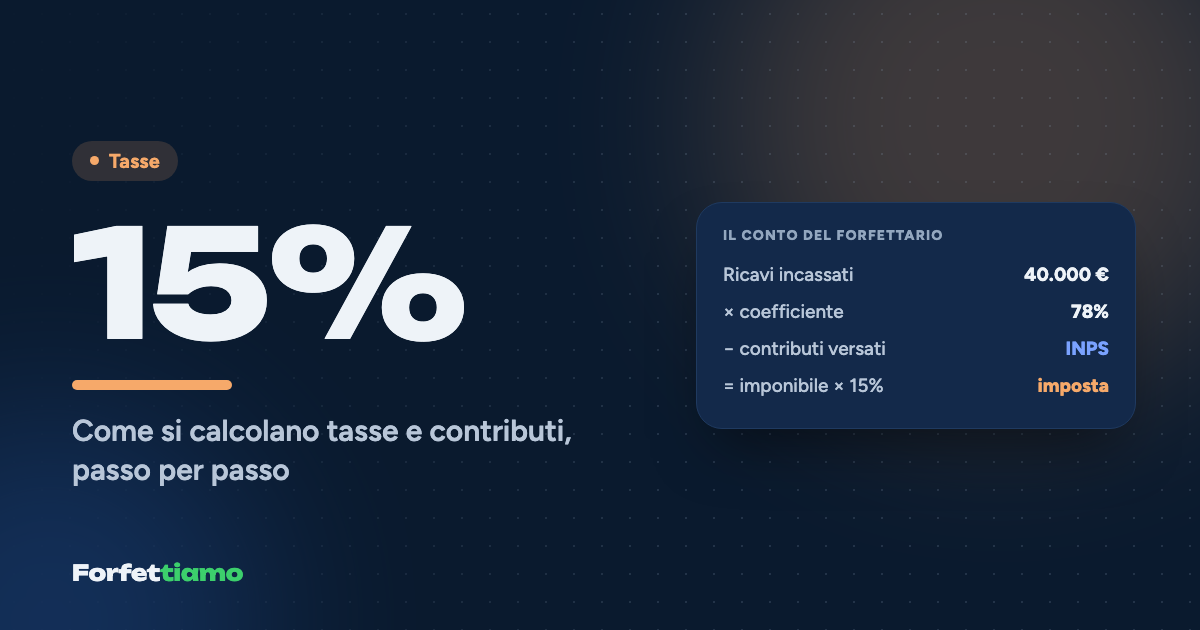
Il reddito forfettario è l'imponibile del regime: ricavi incassati nell'anno moltiplicati per il coefficiente di redditività, meno i contributi previdenziali obbligatori versati nello stesso anno. Con 40.000 euro incassati e coefficiente del 78% il reddito lordo è 31.200 euro; tolti i contributi pagati nell'anno, sul resto si applica il 15% o il 5%. Puoi rifare il conto con i tuoi numeri nel calcolatore del forfettario.
Regime fiscale RF19
RF19 è il codice del regime fiscale che identifica il forfettario nella fattura elettronica, indicato nei dati del cedente o prestatore. Va sempre insieme alla natura N2.2 sulle righe; il vecchio RF02 appartiene invece al regime dei minimi, ormai chiuso ai nuovi ingressi. Dove si inserisce nel tracciato lo spiega la guida su come si fa la fattura nel forfettario.
Regime ordinario
Il regime ordinario è il regime fiscale standard delle partite IVA, con IVA in fattura, IRPEF progressiva sul reddito calcolato come ricavi meno costi reali e obblighi contabili completi. È quello in cui si finisce quando si esce dal forfettario, per scelta o per superamento delle soglie, e conviene di solito solo quando le spese reali superano largamente quelle riconosciute dal coefficiente. Il confronto con i numeri è nella guida su quando il forfettario conviene.
Riduzione del 35%
La riduzione del 35% è lo sconto sui contributi INPS riservato agli artigiani e commercianti forfettari, che vale sia sui fissi sia sull'eccedenza del minimale. Si chiede con una domanda online, entro il 28 febbraio per chi è già iscritto; non spetta in Gestione Separata e riduce in proporzione anche la pensione futura. Pro e contro sono nella guida alla riduzione del 35% dei contributi.
Ritenuta d'acconto
La ritenuta d'acconto è la parte del compenso, di solito il 20%, che il cliente sostituto d'imposta trattiene e versa al Fisco per conto del professionista. Nel forfettario non si applica, per il comma 67 della Legge 190/2014, a condizione che la fattura lo dichiari; se il cliente la trattiene comunque, si recupera solo in dichiarazione. Cosa scrivere in fattura lo spiega la guida su ritenuta d'acconto e forfettario.
Rivalsa INPS 4%
La rivalsa INPS del 4% è la maggiorazione facoltativa che il professionista iscritto alla Gestione Separata può addebitare al cliente in fattura. Non è un contributo da girare all'INPS ma parte del compenso: entra nei ricavi, nel reddito e nella soglia di 85.000 euro, e non riguarda artigiani, commercianti né iscritti alle casse. Perché non è uno sconto lo spiega la guida alla Gestione Separata del forfettario.
Saldo
Il saldo è la differenza tra l'imposta sostitutiva dovuta per un anno e gli acconti già versati per quello stesso anno, da pagare l'anno successivo. Si versa entro il 30 giugno con codice tributo 1792, insieme al primo acconto dell'anno in corso (nel 2026 la scadenza è stata prorogata al 20 luglio per forfettari e soggetti ISA). Il conto di quella giornata è nella guida sulla sorpresa del secondo anno.
SdI (Sistema di Interscambio)
Lo SdI è la piattaforma dell'Agenzia delle Entrate che riceve, controlla e recapita tutte le fatture elettroniche tra fornitori e clienti. Una fattura esiste per il Fisco solo quando lo SdI la consegna o la mette a disposizione, e se la scarta va rinviata corretta entro pochi giorni; dallo SdI passano anche i documenti TD17, TD18 e TD19. Come si evitano gli scarti lo spiega la guida su come si fa la fattura nel forfettario.
Soglia degli 85.000 euro
La soglia degli 85.000 euro è il limite di ricavi o compensi incassati nell'anno precedente entro cui si può entrare o restare nel forfettario, sommando tutte le attività. Si ragguaglia ad anno per chi inizia in corso d'anno; se la superi senza oltrepassare 100.000 euro resti forfettario fino al 31 dicembre ed esci dal 1° gennaio successivo, con IVA e regole ordinarie. Gli scenari sono nella guida su cosa succede se superi 85.000 euro.
Soglia dei 100.000 euro
La soglia dei 100.000 euro è il limite oltre il quale il forfettario cessa subito, nello stesso anno, con IVA dovuta già dalla fattura che fa superare la soglia. Il DDL di Bilancio 2027 (AC 3174) propone di portare a 100.000 euro la soglia di accesso per le imposte dirette, con uscita immediata oltre 115.000 euro e IVA ferma a 85.000; a metà novembre 2026 è ancora una proposta all'esame del Parlamento. Lo stato dell'iter è nella guida al forfettario 2027.
Startup al 5%
L'aliquota startup è l'imposta sostitutiva ridotta al 5%, invece del 15%, che spetta per i primi cinque anni a chi avvia una nuova attività in forfettario. Servono tre condizioni: nessuna attività nei tre anni precedenti, nessuna mera prosecuzione di un lavoro dipendente o autonomo precedente (salvo pratica obbligatoria), e ricavi entro la soglia se rilevi l'attività di altri. Le trappole sono nella guida all'aliquota al 5%.
TD17, TD18 e TD19
TD17, TD18 e TD19 sono i tipi documento della fattura elettronica con cui si integra o autofattura un acquisto da fornitore estero: servizi, beni intracomunitari, beni già in Italia. Il forfettario che riceve una fattura di Meta o Google Ads trasmette un TD17 entro il 15 del mese successivo, aggiungendo l'IVA italiana da versare; il bollo non è dovuto su questi documenti. Gli esempi sono nella guida al reverse charge del forfettario.
Tessera Sanitaria (sistema)
Il Sistema Tessera Sanitaria è la piattaforma a cui medici, psicologi, fisioterapisti e altri operatori sanitari trasmettono i dati delle spese sanitarie dei pazienti per la dichiarazione precompilata. Per le prestazioni a persone fisiche i cui dati vanno al sistema è vietata la fattura elettronica, divieto reso strutturale dal D.Lgs. 81/2025: si emette fattura cartacea o in PDF, con il bollo se supera 77,47 euro. Le regole generali sono nella guida su come si fa la fattura nel forfettario.
VIES
Il VIES è l'archivio europeo delle partite IVA abilitate a fare operazioni con soggetti di altri Paesi dell'Unione europea. Il forfettario deve chiederne l'iscrizione all'Agenzia delle Entrate se fattura a imprese UE o compra servizi da fornitori UE come Meta e Google: senza, il fornitore ti tratta come un privato e ti addebita l'IVA del suo Paese. Come si usa lo spiega la guida su fatturare all'estero nel forfettario.
Domande frequenti
Cos'è il coefficiente di redditività nel forfettario?
È la percentuale dei ricavi incassati che la legge considera reddito, fissata per gruppo di codici ATECO dalla Legge 190/2014: 78% per le attività professionali, 67% per le altre attività, 40% per il commercio, 86% per costruzioni e immobiliari. Il resto è il costo forfettario riconosciuto, al posto delle spese reali.
Che differenza c'è tra saldo e acconto nel forfettario?
Il saldo è la parte di imposta sostitutiva che resta da pagare per l'anno precedente, versata entro il 30 giugno con codice tributo 1792. Gli acconti anticipano l'imposta dell'anno in corso: con il metodo storico valgono il 100% dell'imposta dell'anno prima, divisi in due rate del 50% a giugno (1790) e a novembre (1791).
Cosa vuol dire natura N2.2 sulla fattura del forfettario?
N2.2 è il codice della fattura elettronica che indica un'operazione non soggetta a IVA per 'altri casi', quello previsto per i forfettari. Va indicato con aliquota zero su ogni riga della fattura, insieme al regime fiscale RF19 e a una dicitura che richiama l'art. 1, commi 54-89, della Legge 190/2014.
Il forfettario paga IRAP, ISA e IVA?
No. Il forfettario non paga IRAP (che dal 2022 non è più dovuta da nessuna persona fisica con partita IVA), è escluso dagli ISA, non addebita IVA in fattura e non presenta la dichiarazione IVA. Resta però l'IVA da versare sugli acquisti in reverse charge da fornitori esteri, come la pubblicità su Meta o Google.
Cosa sono i contributi fissi INPS del forfettario?
Sono i contributi minimi che artigiani e commercianti pagano anche con reddito basso o nullo, calcolati sul minimale di 18.808 euro: nel 2026 sono 4.521,36 euro per gli artigiani e 4.611,64 euro per i commercianti, in quattro rate. I professionisti in Gestione Separata non hanno contributi fissi.
Il forfettario può superare 85.000 euro di ricavi?
Sì, ma con conseguenze: tra 85.000 e 100.000 euro di ricavi incassati resti forfettario fino al 31 dicembre ed esci dal 1° gennaio dell'anno dopo; oltre 100.000 euro esci subito, con IVA dalla fattura che fa superare la soglia. Il DDL di Bilancio 2027 propone di alzare le soglie, ma a novembre 2026 è ancora in Parlamento.
Fonti consultate
- Agenzia delle Entrate, Regime forfetario ↗
- Legge 23 dicembre 2014, n. 190, art. 1, commi 54-89 (Normattiva) ↗
- Agenzia delle Entrate, Fattura elettronica per i forfettari ↗
- INPS, Circolari, messaggi e normativa (circolari n. 8 e n. 14 del 2026 su Gestione Separata e artigiani e commercianti) ↗
- Agenzia delle Entrate, L'imposta di bollo sulle fatture elettroniche ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.