Tasse
Quadro LM forfettario: la dichiarazione dei redditi rigo per rigo
Il quadro LM è la pagina in cui il forfettario racconta al Fisco un anno intero di lavoro: ricavi incassati, coefficiente, contributi, imposta. Ecco come si legge rigo per rigo, con un esempio svolto, il pasticcio del doppio ATECO e i due quadri che quasi tutti dimenticano.
Redazione Forfettiamo · Aggiornato il · 10 min di lettura
In breve
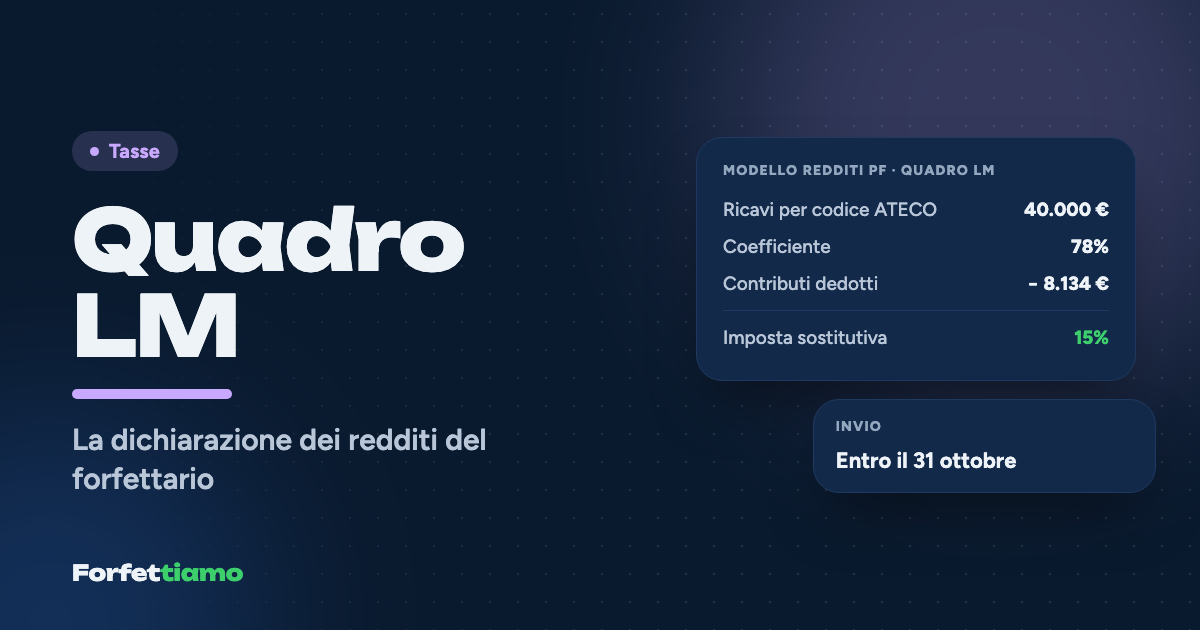
Il forfettario dichiara il reddito nel Modello Redditi PF, sezione III del quadro LM: ricavi incassati per codice ATECO e coefficiente (LM22-LM27), reddito lordo (LM34), contributi versati (LM35), imposta sostitutiva al 15% o al 5% (LM39), acconti (LM45) e saldo (LM46, codice tributo 1792). Si aggiungono quadro RR per i contributi INPS e quadro RS. Invio entro il 31 ottobre, che nel 2027 slitta al 2 novembre.
In questo articolo
- Perché il forfettario non può usare il 730
- Il rigo LM21: caselle che valgono come una dichiarazione giurata
- Il doppio codice ATECO: come si compila nel 2026?
- Come si passa dai ricavi all'imposta, rigo per rigo
- Un esempio svolto: la dichiarazione di Nicoletta
- Crediti, acconti e saldo: cosa succede dopo il rigo LM39
- Quadro RR e quadro RS: i due quadri che si dimenticano
- Quando si invia la dichiarazione e quando si paga?
- Leggere il quadro LM prima di firmarlo
Nicoletta fa la traduttrice a Trieste, è in forfettario da tre anni e ogni autunno vive lo stesso piccolo rito: il commercialista le manda un PDF di trenta pagine, lei lo scorre cercando l'unico numero che le interessa, quanto deve pagare, e si ferma sempre nello stesso punto, una griglia fitta di righi che cominciano con due lettere. Quest'anno ha deciso di capirla, e ha scoperto una cosa che pochi le avevano detto: quella griglia è il suo anno di lavoro tradotto in otto operazioni, nessuna delle quali misteriosa.
La risposta breve è questa. Il forfettario dichiara il reddito nel Modello Redditi Persone fisiche, non nel 730, e lo fa nella sezione III del quadro LM: ricavi incassati e coefficiente nei righi da LM22 a LM27, reddito lordo in LM34, contributi in LM35, imposta sostitutiva in LM39, acconti in LM45 e saldo da versare in LM46.
Accanto al quadro LM servono quasi sempre il quadro RR, per i contributi INPS, e il quadro RS, per alcune informazioni che il Fisco chiede solo ai forfettari. La dichiarazione si invia entro il 31 ottobre; i soldi, però, si pagano prima, entro il 30 giugno.
Perché il forfettario non può usare il 730
Il 730 è pensato per chi ha redditi di lavoro dipendente, pensione e poco altro, e non contiene un quadro per il reddito d'impresa o di lavoro autonomo abituale. Chi ha una partita IVA forfettaria deve quindi presentare il Modello Redditi PF, in via telematica, da solo con le credenziali dell'area riservata o tramite un intermediario.
La buona notizia degli ultimi anni è che il modello non parte più da un foglio bianco: per l'anno d'imposta 2025 l'Agenzia delle Entrate ha messo a disposizione dei forfettari, dal 20 maggio, un Redditi PF precompilato che usa anche i dati delle fatture elettroniche passate dallo SdI.
Precompilato, però, non vuol dire esatto. Le fatture dicono quanto hai fatturato, mentre il quadro LM vuole sapere quanto hai incassato, e le due cifre coincidono solo se tutti i clienti ti hanno pagato entro il 31 dicembre: una fattura emessa a dicembre e saldata a gennaio va nella dichiarazione dell'anno dopo. È il primo controllo da fare, e anche il più trascurato.
Il rigo LM21: caselle che valgono come una dichiarazione giurata
Il quadro si apre con il rigo LM21, che non contiene numeri ma attestazioni. Barrando la colonna 1 dichiari di avere i requisiti di accesso (ricavi entro 85.000 euro, spese per collaboratori entro 20.000 euro); con la colonna 2 dichiari di non trovarti in nessuna causa di esclusione, come le partecipazioni in società di persone o i redditi da lavoro dipendente sopra i 35.000 euro nell'anno precedente, soglia valida per il 2025 e il 2026.
La colonna 3 si barra solo se applichi l'aliquota ridotta del 5% riservata alle nuove attività. Le istruzioni avvertono che un'indicazione infedele di questi requisiti fa aumentare le sanzioni del 10%: sono caselle piccole, ma con un peso specifico alto. Le condizioni sono spiegate nella guida ai requisiti del regime forfettario.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Il doppio codice ATECO: come si compila nel 2026?
Qui il modello di quest'anno ha introdotto una stranezza che ha fatto discutere. Dal 2025 è in vigore la nuova classificazione ATECO 2025, ma i coefficienti di redditività del forfettario sono ancora agganciati ai codici ATECO 2007: il D.Lgs. 81/2025 ha stabilito che, finché non saranno approvati coefficienti nuovi, il reddito si calcola con la vecchia tabella.
Il risultato è che nel Modello Redditi PF 2026 i codici sono due. Nel rigo LM21, colonna 4, va il codice ATECO 2025 dell'attività; nei righi da LM22 a LM27, colonna 1, va il codice ATECO 2007, con accanto il coefficiente che gli corrisponde.
In pratica, per quasi tutti i forfettari, il coefficiente non cambia: una traduttrice resta nel gruppo delle attività professionali al 78 per cento, un programmatore nelle altre attività economiche al 67 per cento. Cambia il lavoro di trascrizione, ed è un punto su cui conviene confrontarsi con il commercialista, soprattutto se la tua attività è stata spezzata o accorpata nel passaggio alla nuova classificazione.
Se il Modello Redditi PF 2027 manterrà la stessa doppia indicazione lo diranno le istruzioni, che l'Agenzia pubblica di solito all'inizio della primavera. Fino ad allora, la regola da ricordare è semplice: il coefficiente segue il codice 2007.
Come si passa dai ricavi all'imposta, rigo per rigo
Il cuore della sezione è una catena di sottrazioni e moltiplicazioni, la stessa che spieghiamo nella guida al calcolo delle tasse nel forfettario. Ogni rigo da LM22 a LM27 corrisponde a un gruppo di attività con lo stesso coefficiente: in colonna 3 vanno i ricavi o compensi incassati, in colonna 5 il reddito, cioè i ricavi moltiplicati per il coefficiente.
Se hai più codici ATECO nello stesso gruppo basta un rigo solo, intestato all'attività prevalente; se i gruppi sono diversi serve un rigo per gruppo. La colonna 4 accoglie i compensi da diritti d'autore legati all'attività, abbattuti del 25% (del 40% se hai meno di 35 anni).
La colonna 7, infine, segnala con codici appositi somme come l'indennità di maternità, che entrano nel reddito ma non nel limite degli 85.000 euro. È un dettaglio, ma è quello che evita di sentirsi fuori soglia per un'indennità.
Da lì il percorso è lineare. Il rigo LM34 somma i redditi lordi e li divide per gestione previdenziale, in colonna 1 artigiani e commercianti, in colonna 2 Gestione Separata, perché è proprio da qui che l'INPS prende la base per i contributi.
Il rigo LM35 ospita i contributi previdenziali versati nell'anno, deducibili per intero; il rigo LM36 è il reddito netto, il rigo LM37 accoglie le eventuali perdite pregresse, il rigo LM38 è il reddito tassabile. Il rigo LM39 è l'imposta sostitutiva, al 15% oppure al 5% se hai barrato la casella di LM21.
Un esempio svolto: la dichiarazione di Nicoletta
Torniamo a Trieste. Nel 2025 Nicoletta ha incassato 42.000 euro, è iscritta alla Gestione Separata e, tra saldo 2024 e acconti 2025, ha versato 7.900 euro di contributi. Gli acconti di imposta sostitutiva pagati nel 2025, calcolati sull'imposta dell'anno prima, ammontano a 3.400 euro.
| Rigo | Cosa contiene | Importo |
|---|---|---|
| LM22 col. 3 | Compensi incassati nel 2025 | 42.000 € |
| LM22 col. 2 e 5 | Coefficiente 78%: reddito lordo (42.000 × 78%) | 32.760 € |
| LM34 col. 2 e 3 | Reddito lordo, tutto in Gestione Separata | 32.760 € |
| LM35 col. 1 e 2 | Contributi versati nel 2025 | 7.900 € |
| LM36 e LM38 | Reddito netto (32.760 − 7.900), nessuna perdita | 24.860 € |
| LM39 | Imposta sostitutiva al 15% (24.860 × 15%) | 3.729 € |
| LM45 col. 2 | Acconti versati nel 2025 | 3.400 € |
| LM46 | Imposta a debito (3.729 − 3.400) | 329 € |
Il saldo di 329 euro si paga con il codice tributo 1792. I 3.729 euro di imposta diventano invece la base del metodo storico per gli acconti 2026: superando i 257,52 euro, si dividono in due rate da 1.864,50 euro, una a giugno con il codice 1790 e una a novembre con il 1791.
Come si compila il modello di pagamento lo trovi nella guida all'F24 del forfettario, e se vuoi rifare il conto con i tuoi numeri c'è il nostro calcolatore del forfettario. È anche il conto che Forfettiamo tiene aggiornato fattura dopo fattura, così che a giugno il rigo LM46 non sia una sorpresa.
Le colonne del quadro LM non chiedono mai una spesa: chiedono incassi, un coefficiente e i contributi pagati. Tutto il resto, per il Fisco, è già compreso nel coefficiente.
Crediti, acconti e saldo: cosa succede dopo il rigo LM39
La sezione IV del quadro trasforma l'imposta in un debito o in un credito. Nel rigo LM40 vanno i crediti d'imposta che si possono usare contro l'imposta sostitutiva, per esempio quello per il riacquisto della prima casa, fino a capienza. Il rigo LM41 riguarda casi rari come le ritenute cedute da un consorzio, il rigo LM42 fa la differenza, e i righi LM43 e LM44 riportano l'eventuale credito della dichiarazione precedente e la parte già compensata.
Il rigo LM45 è quello in cui più spesso si sbaglia: in colonna 2 vanno gli acconti effettivamente versati con i codici 1790 e 1791, senza le maggiorazioni dello 0,40% né gli interessi della rateazione.
Il risultato finale finisce nel rigo LM46 se è un debito, da riportare nel quadro RX e pagare con il 1792, oppure nel rigo LM47 se è un credito, che puoi usare in compensazione nell'F24. Per capire come si fissano e si riducono gli acconti c'è la guida all'acconto di novembre.
Resta un caso particolare. Se i contributi versati superano il reddito lordo, l'eccedenza va nel rigo LM49 e si sposta nel quadro RP, rigo RP21, dove può ridurre altri redditi soggetti a IRPEF, per esempio uno stipendio part-time.
Quadro RR e quadro RS: i due quadri che si dimenticano
Il quadro RR serve a calcolare i contributi INPS che dipendono dal reddito. La sezione I è per artigiani e commercianti: si indicano il reddito d'impresa, che per il forfettario è quello di LM34, il minimale, i contributi fissi già versati e quelli sull'eccedenza.
Nella colonna 7 del rigo RR2 un codice segnala le agevolazioni: C per la riduzione del 35% dei forfettari, E per la riduzione del 50% riservata ai nuovi iscritti del 2025. Dimenticare il codice significa ritrovarsi con un conto contributivo calcolato per intero.
La sezione II è per i professionisti della Gestione Separata, che applicano l'aliquota al reddito forfettario lordo, non a quello netto: nell'esempio, 32.760 × 26,07% fa 8.540,53 euro di contributi 2025, da cui si tolgono gli acconti versati per ottenere il saldo. Il dettaglio è nella guida ai contributi della Gestione Separata.
Il quadro RS ha invece una funzione informativa. I forfettari sono esclusi dagli indici sintetici di affidabilità, gli ISA, ma la legge 190/2014 (commi 69 e 73) chiede loro alcuni dati sull'attività, raccolti in un prospetto dedicato.
Nei righi da RS371 a RS373 si indicano i compensi pagati senza ritenuta, con il codice fiscale di chi li ha ricevuti. Chi fa impresa compila i righi da RS375 a RS378 (veicoli, acquisti di merci, canoni di beni di terzi, carburante), chi fa lavoro autonomo il rigo RS381, con i consumi di telefono, energia e carburante.
Non cambiano di un euro l'imposta, ma un prospetto vuoto o incoerente è il genere di dettaglio che un controllo nota.
Quando si invia la dichiarazione e quando si paga?
La regola più controintuitiva è che si paga prima di dichiarare. Saldo dell'anno precedente e primo acconto scadono il 30 giugno (nel 2026 il D.L. 89/2026 li ha spostati al 20 luglio per ISA e forfettari), il secondo acconto il 30 novembre, mentre l'invio telematico del modello scade il 31 ottobre.
Nel 2026 quel termine è caduto di sabato ed è slittato al 2 novembre 2026. Nel 2027 il 31 ottobre è domenica e l'1 novembre è festivo: il Modello Redditi PF 2027, per l'anno d'imposta 2026, andrà quindi inviato entro il 2 novembre 2027.
Chi ha mancato la scadenza ha ancora un margine. Le dichiarazioni presentate entro novanta giorni dal termine sono considerate valide, con una sanzione per il ritardo che si può ridurre con il ravvedimento; oltre i novanta giorni la dichiarazione si considera omessa. Tutte le altre date dell'anno sono nel calendario delle scadenze del forfettario.
Leggere il quadro LM prima di firmarlo
Non serve compilare il quadro LM da soli per trarne un vantaggio: basta saperlo leggere. Prima di dare l'ok al commercialista, i controlli utili sono tre e richiedono dieci minuti al massimo.
Il primo: che i ricavi di LM22 siano gli incassi dell'anno, non il fatturato. Il secondo: che i contributi di LM35 siano quelli pagati davvero, compresi saldo e acconti. Il terzo: che gli acconti di LM45 coincidano con gli F24 che hai in mano.
Se questi tre numeri tornano, il resto è aritmetica, e l'aritmetica, a differenza del Fisco, non ha sorprese.
Strumenti utili
Domande frequenti
Il forfettario può fare il 730 invece del Modello Redditi PF?
No. Chi ha una partita IVA in regime forfettario deve dichiarare il reddito dell'attività nel quadro LM del Modello Redditi Persone fisiche, che il 730 non contiene. Dall'anno d'imposta 2025 l'Agenzia delle Entrate mette a disposizione dei forfettari, dal 20 maggio, anche un Modello Redditi PF precompilato con i dati delle fatture elettroniche, da controllare prima dell'invio.
Quale codice ATECO va indicato nel quadro LM nel 2026?
Due. Nel Modello Redditi PF 2026 il rigo LM21, colonna 4, chiede il codice ATECO 2025 dell'attività, mentre nei righi da LM22 a LM27 va il codice ATECO 2007 con il relativo coefficiente di redditività, perché i coefficienti restano quelli agganciati alla vecchia classificazione finché non ne vengono approvati di nuovi (D.Lgs. 81/2025).
Nel rigo LM35 vanno i contributi dovuti o quelli versati?
Quelli versati nell'anno a cui si riferisce la dichiarazione, per principio di cassa: tipicamente il saldo dell'anno precedente e gli acconti pagati a giugno e novembre. Se superano il reddito lordo, l'eccedenza va nel rigo LM49 e si può dedurre dal reddito complessivo nel quadro RP, rigo RP21.
Entro quando va presentata la dichiarazione dei redditi del forfettario nel 2027?
Il Modello Redditi PF 2027, per l'anno d'imposta 2026, va inviato in via telematica entro il 31 ottobre 2027, che cade di domenica: il termine slitta quindi al 2 novembre 2027, perché l'1 novembre è festivo. Saldo e primo acconto si pagano invece entro il 30 giugno 2027, salvo proroghe.
Cosa succede se invio la dichiarazione del forfettario in ritardo?
Se la invii entro novanta giorni dalla scadenza la dichiarazione è considerata valida, ma si applicano le sanzioni per il ritardo, riducibili con il ravvedimento. Oltre i novanta giorni la dichiarazione si considera omessa, pur valendo come titolo per riscuotere le imposte che risultano dovute.
Cosa va scritto nel quadro RS dal forfettario?
Il prospetto riservato ai forfettari chiede, nei righi da RS371 a RS373, i compensi pagati senza ritenuta con il codice fiscale di chi li ha ricevuti; chi fa impresa indica nei righi da RS375 a RS378 veicoli, acquisti di merci, canoni e carburante, chi fa lavoro autonomo indica nel rigo RS381 i consumi di telefono, energia e carburante.
Fonti consultate
- Agenzia delle Entrate: istruzioni Modello Redditi PF 2026, fascicolo 3 (quadro LM e quadro RS) ↗
- Agenzia delle Entrate: istruzioni Modello Redditi PF 2026, fascicolo 2 (quadro RR, contributi previdenziali) ↗
- Agenzia delle Entrate: istruzioni Modello Redditi PF 2026, fascicolo 1 (termini, precompilata, codici tributo) ↗
- Agenzia delle Entrate: Regime forfetario, le regole ↗
Informazione generale aggiornata al 17 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.