Fatture
Fatturare all'estero nel forfettario: UE, extra UE, VIES e bollo (2026)
Un cliente a Berlino, uno a New York e un privato a Lione: tre fatture senza IVA, ma con tre diciture diverse. Cosa scrivere, quando serve il VIES, se il bollo è dovuto e perché i ricavi esteri contano per gli 85.000 euro come quelli italiani.
Redazione Forfettiamo · Aggiornato il · 10 min di lettura
In breve
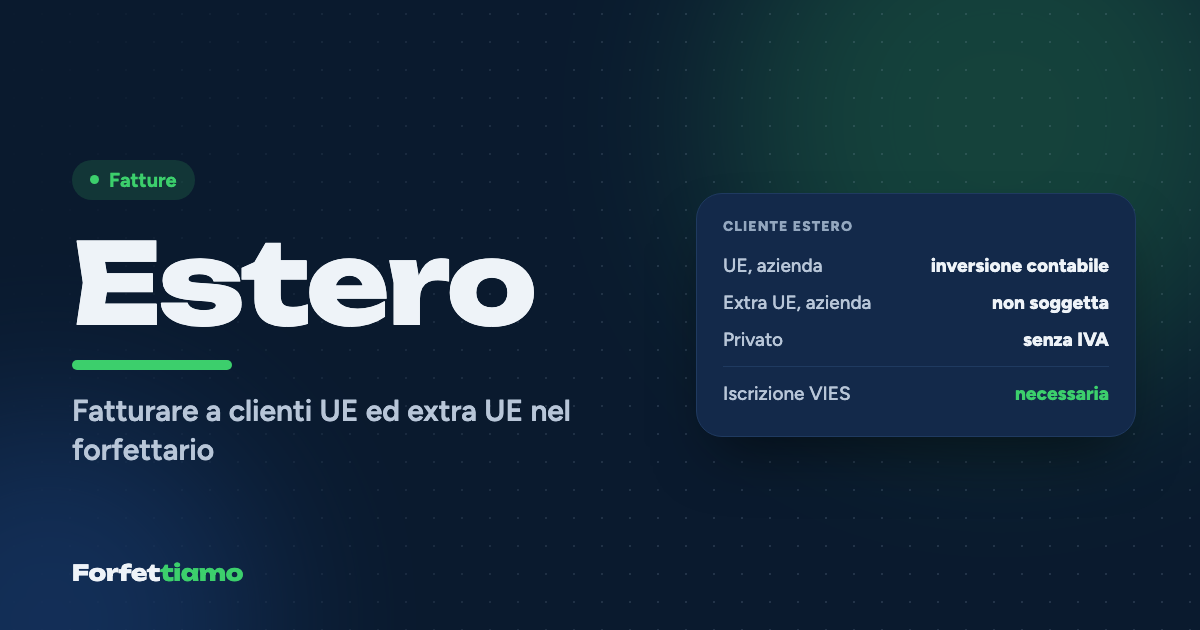
Il forfettario fattura all'estero senza IVA. Per i servizi a imprese UE la fattura è non soggetta ai sensi dell'art. 7-ter del DPR 633/1972, con dicitura inversione contabile e iscrizione al VIES; per le imprese extra UE basta l'indicazione di operazione non soggetta. Si trasmette allo SdI con codice XXXXXXX, il bollo da 2 euro resta dovuto sopra 77,47 euro e i ricavi esteri contano per gli 85.000 euro.
In questo articolo
- Servizi a un'impresa UE: inversione contabile e VIES
- Clienti extra UE: Stati Uniti, Regno Unito, Svizzera
- E se il cliente estero è un privato?
- Vendere beni all'estero: la regola che sorprende
- La fattura elettronica con codice XXXXXXX
- La marca da bollo sulle fatture estere: quando si paga
- Dollari, PayPal, Upwork: i soldi che arrivano da fuori
- I ricavi esteri contano per gli 85.000 euro?
Beatrice fa l'illustratrice a Perugia, è in forfettario da due anni e nel 2026 il suo lavoro ha preso il largo, in senso letterale: un'agenzia di Berlino le ha commissionato una campagna, un editore di New York la copertina di un romanzo, un collezionista di Lione ha comprato un disegno originale dal suo sito, e qualche lavoro piccolo arriva da Upwork. Quattro clienti, quattro situazioni fiscali diverse, e la stessa domanda davanti al gestionale: cosa scrivo in fattura, se l'IVA non la applico comunque?
La risposta breve è che il forfettario può fatturare all'estero senza IVA, ma il motivo per cui l'IVA manca cambia a seconda del cliente, e con il motivo cambiano la dicitura e gli adempimenti. Per i servizi a un'impresa UE la fattura è non soggetta ai sensi dell'art. 7-ter del DPR 633/1972, porta la dicitura inversione contabile e richiede l'iscrizione al VIES; per un'impresa extra UE basta l'indicazione di operazione non soggetta; per i privati e per la vendita di beni valgono regole ancora diverse.
In tutti i casi la fattura passa dallo SdI con codice destinatario XXXXXXX, il bollo da 2 euro resta quasi sempre dovuto, e ogni euro incassato conta per la soglia di 85.000 euro.
Servizi a un'impresa UE: inversione contabile e VIES
Per i servizi cosiddetti generici scambiati tra imprese (consulenze, grafica, sviluppo software, traduzioni, marketing) l'articolo 7-ter del decreto IVA stabilisce che l'imposta si applica nel Paese del committente. Quando l'agenzia di Berlino compra un'illustrazione da Beatrice, quindi, l'operazione non è soggetta a IVA in Italia, e sarà l'agenzia a regolare l'imposta tedesca con il meccanismo dell'inversione contabile, il reverse charge. Il forfettario non è escluso da questa regola: per l'Europa è un soggetto passivo IVA a tutti gli effetti, anche se in Italia non applica l'imposta.
In fattura vanno tre cose oltre ai dati consueti: la partita IVA del cliente con il prefisso del suo Paese, verificata sul sistema europeo VIES; una dicitura come "operazione non soggetta a IVA ai sensi dell'art. 7-ter del DPR 633/1972, inversione contabile"; e la consueta dicitura del regime, "operazione effettuata ai sensi dell'art. 1, commi da 54 a 89, della Legge n. 190/2014". Per emettere questo tipo di fattura devi essere iscritto al VIES anche tu: l'iscrizione si chiede online dall'area riservata dell'Agenzia delle Entrate o tramite il commercialista, ed è la stessa che serve per comprare pubblicità su Meta e Google, come raccontiamo nella guida al reverse charge del forfettario.
C'è poi un dettaglio di calendario che sorprende chi viene dal mercato italiano. Per i servizi generici resi a imprese estere l'operazione si considera effettuata quando il lavoro è ultimato, non quando vieni pagato (salvo pagamenti anticipati), e per i clienti UE la fattura si può emettere entro il 15 del mese successivo. Il reddito, invece, resta di cassa: la fattura di novembre incassata a gennaio pesa sulle tasse dell'anno dopo.
Due punti, infine, conviene chiuderli una volta per tutte con il commercialista: secondo la stampa specializzata i servizi resi a imprese UE vanno riepilogati anche negli elenchi Intrastat (modello Intra 1-quater), e sul codice natura le indicazioni non coincidono, come vedremo tra poco.
Clienti extra UE: Stati Uniti, Regno Unito, Svizzera
Con l'editore di New York il ragionamento è identico nella sostanza e più leggero nella forma. Anche qui il servizio generico reso a un'impresa è non soggetto a IVA in Italia per l'articolo 7-ter, ma il VIES non serve, perché riguarda solo gli scambi tra Paesi dell'Unione, e in fattura basta scrivere "operazione non soggetta ai sensi dell'art. 7-ter del DPR 633/1972", accanto alla dicitura del forfettario. Dopo la Brexit il Regno Unito è extra UE a tutti gli effetti, come la Svizzera e la Norvegia: un cliente di Londra si fattura come uno di New York.
Per sapere se il cliente è davvero un'impresa non c'è un archivio pubblico come il VIES: si chiede il numero di identificazione fiscale (per un'azienda statunitense, l'EIN) o un documento che provi che agisce come attività economica, e lo si conserva.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
E se il cliente estero è un privato?
Qui la logica si rovescia. I servizi generici resi a un consumatore finale si considerano effettuati nel Paese di chi li presta, cioè in Italia: in un regime ordinario ci sarebbe l'IVA italiana al 22%, nel forfettario semplicemente non c'è, e la fattura è una normale fattura forfettaria con la dicitura del regime, intestata al privato estero. Per i dettagli di compilazione della fattura di base vale quanto spieghiamo nella guida su come si fa la fattura nel forfettario.
Ci sono però eccezioni da conoscere. Alcuni servizi resi a privati domiciliati fuori dall'Unione europea, elencati dall'articolo 7-septies (tra gli altri consulenze, pubblicità, elaborazione di dati, cessione di diritti d'autore), sono non soggetti a IVA in Italia, e la fattura va emessa indicando quella norma.
E per i servizi elettronici venduti a privati di altri Paesi UE (corsi online automatizzati, download, abbonamenti digitali), insieme alle vendite a distanza di beni, oltre 10.000 euro l'anno in tutta l'Unione l'IVA diventa quella del Paese del cliente. È un terreno in cui il forfettario non dovrebbe muoversi da solo: se il tuo business online cresce, il momento di parlarne con il commercialista è prima di superare quella cifra.
Vendere beni all'estero: la regola che sorprende
Il disegno originale spedito a Lione è una vendita di beni, non un servizio, e le regole cambiano ancora. Il forfettario non effettua cessioni intracomunitarie nel senso tecnico: anche quando vende a un'impresa UE, l'articolo 41, comma 2-bis, del D.L. 331/1993 tratta l'operazione come una vendita interna senza IVA. In fattura si scrive che l'operazione "non costituisce cessione intracomunitaria ai sensi dell'art. 41, comma 2-bis, del D.L. 331/1993", non serve il VIES e non ci sono elenchi Intrastat. Il cliente UE, dal canto suo, non dovrà applicare l'IVA del suo Paese su quell'acquisto.
Se il compratore è un privato, come il collezionista di Lione, si emette una normale fattura forfettaria, fermo restando il tetto dei 10.000 euro di vendite a distanza di cui sopra.
Le vendite di beni fuori dall'Unione sono invece esportazioni, che il forfettario può fare restando nel regime. Quello che conta, più della dicitura, è la prova dell'uscita dei beni dal territorio UE (la documentazione doganale o del corriere), da conservare con la fattura: senza quella prova, la vendita rischia di essere riqualificata come interna. Per i dettagli operativi su dogana e spedizioni, specie se le vendite diventano regolari, serve un consulente.
La fattura elettronica con codice XXXXXXX
Anche verso l'estero la fattura del forfettario passa dallo SdI. Nel campo codice destinatario si inserisce il valore convenzionale XXXXXXX, nel campo IdPaese il codice ISO del Paese del cliente (DE, US, FR) e nel campo IdCodice la sua partita IVA o un identificativo; per un privato estero l'Agenzia indica di riportare un identificativo nell'IdCodice, lasciare vuoto il codice fiscale e usare come CAP il valore convenzionale "00000".
Il tipo documento è il consueto TD01. Lo SdI non recapita la fattura al cliente straniero: gliela mandi tu, in PDF, per email.
Questo invio vale anche come comunicazione delle operazioni transfrontaliere: il vecchio esterometro, dal 1° luglio 2022, è stato assorbito dallo SdI, e per le fatture emesse i termini di trasmissione coincidono con quelli di emissione della fattura stessa.
Resta il nodo del codice natura: la guida dell'Agenzia delle Entrate prescrive il codice N2.2 per le fatture del forfettario, mentre N2.1 è il codice generale delle operazioni non soggette per territorialità ai sensi degli articoli da 7 a 7-septies. Molti software propongono il secondo per i servizi a imprese estere. È una scelta che non sposta un euro di imposta, ma va concordata con il commercialista e poi tenuta costante.
La marca da bollo sulle fatture estere: quando si paga
Il bollo da 2 euro è dovuto sulle fatture senza IVA di importo superiore a 77,47 euro, e le fatture a clienti esteri non fanno eccezione per il solo fatto di essere estere. Le prestazioni non soggette per l'articolo 7-ter sono operazioni fuori campo IVA: il bollo si applica, e la stampa specializzata segnala proprio questo come uno degli errori più frequenti. L'esenzione prevista dalla disciplina del bollo riguarda invece le fatture relative alle esportazioni di merci.
| Operazione | Dicitura principale | VIES | Bollo sopra 77,47 € (orientamento prevalente) |
|---|---|---|---|
| Servizi a impresa UE | non soggetta art. 7-ter, inversione contabile | sì | sì |
| Servizi a impresa extra UE | non soggetta art. 7-ter | no | sì |
| Servizi a privato estero (caso generale) | dicitura del forfettario | no | sì |
| Beni a cliente UE | non costituisce cessione intracomunitaria, art. 41 c. 2-bis D.L. 331/1993 | no | sì |
| Esportazione di beni extra UE | esportazione, con prova dell'uscita | no | esente |
Attenzione a un dettaglio pratico. Le fatture con codice XXXXXXX restano fuori dall'elenco che l'Agenzia delle Entrate integra in automatico quando ricalcola il bollo trimestrale: se non compili tu il blocco dati bollo nella fattura (bollo virtuale "SI", importo 2,00), nessuno te lo segnalerà. Il versamento segue poi il calendario consueto, spiegato nella guida alla marca da bollo sulle fatture del forfettario.
Dollari, PayPal, Upwork: i soldi che arrivano da fuori
Quando il compenso è in valuta estera, la fattura elettronica riporta comunque gli importi in euro, convertiti al cambio del giorno in cui l'operazione si considera effettuata o, se la fattura viene emessa prima, del giorno della fattura; l'Agenzia ammette il totale in valuta nel campo divisa solo se righe e riepiloghi restano in euro. Per il reddito, che nel forfettario segue il principio di cassa, conta il controvalore in euro al momento dell'incasso.
Prendiamo l'editore di New York, che paga 2.500 dollari. Se il giorno dell'incasso il cambio ufficiale è di 1,16 dollari per euro, il ricavo è 2.500 ÷ 1,16 = 2.155,17 euro. Se la banca, per effetto del suo cambio e delle sue commissioni, accredita qualche euro in meno, quella differenza è un costo, e nel forfettario i costi non si deducono. Con valute molto volatili, o con incassi che restano a lungo su conti in dollari, conviene fissare con il commercialista un criterio e applicarlo sempre.
Lo stesso principio vale per le piattaforme. Se un cliente paga 600 euro tramite PayPal e la commissione è, ipotizziamo, del 3,4% più 0,35 euro, PayPal trattiene 600 × 3,4% + 0,35 = 20,75 euro e sul conto arrivano 579,25 euro: il ricavo da dichiarare è 600 euro, l'importo lordo, non quello netto.
Vale anche per Upwork e Fiverr, che trattengono una commissione sul compenso: in fattura e nel conteggio dei ricavi va quanto paga il cliente, e la commissione è un acquisto di servizi da un'impresa estera. Per i servizi di intermediazione delle piattaforme si applica di regola il reverse charge con l'IVA al 22%; per le commissioni di incasso di PayPal e Stripe la prassi prevalente le tratta come servizi finanziari esenti, da comunicare allo SdI con un TD17 senza IVA da versare, ma le singole voci (Stripe, ad esempio, fattura anche servizi non finanziari) vanno lette una per una. Chi è il tuo cliente, inoltre, dipende dalle condizioni della piattaforma: verifica nelle ricevute chi fattura e da quale Paese.
I ricavi esteri contano per gli 85.000 euro?
Sì, senza eccezioni. La soglia del forfettario misura tutti i ricavi e compensi dell'anno, da qualunque Paese arrivino, e il reddito si calcola nello stesso modo: ricavi incassati per coefficiente di redditività, meno i contributi versati, per l'imposta sostitutiva. Se nel 2026 Beatrice incassa dall'estero 4.000 euro da Berlino, 2.155,17 euro da New York, 300 euro da Lione e 600 euro dalle piattaforme, i suoi ricavi esteri sono 7.055,17 euro: con il coefficiente del 78% del suo codice ATECO, quello delle attività di design, generano 7.055,17 × 78% = 5.503,03 euro di reddito, che si sommano a quello dei clienti italiani. Come si arriva poi all'imposta, contributi compresi, lo mostriamo passo per passo nella guida al calcolo delle tasse nel forfettario, e puoi rifare i tuoi conti con il calcolatore del forfettario.
Il cliente estero, quindi, non è un'eccezione fiscale: è un cliente come gli altri, con una dicitura diversa e qualche casella in più. La cosa più utile da fare, prima ancora di emettere la prima fattura, è chiedere al cliente che cosa è (impresa o privato, dentro o fuori l'Unione, con quale identificativo) e conservare la risposta. Il resto, VIES compreso, si sistema in un pomeriggio; un errore di inquadramento scoperto dopo tre anni, invece, si sistema molto più lentamente.
Strumenti utili
Domande frequenti
Il forfettario può fatturare a un cliente estero?
Sì, senza limiti di Paese. Per i servizi a imprese estere la fattura è non soggetta a IVA in Italia (art. 7-ter del DPR 633/1972); se il cliente è un'impresa UE si aggiunge la dicitura inversione contabile e serve l'iscrizione al VIES. Accanto va sempre la dicitura del regime forfettario.
Che codice destinatario si usa per una fattura a un cliente estero?
Il codice convenzionale XXXXXXX, con il codice del Paese del cliente (diverso da IT) nel campo IdPaese. La fattura viene trasmessa allo SdI, che non la recapita al cliente: gliela mandi tu per email. L'invio vale anche come comunicazione delle operazioni transfrontaliere, il vecchio esterometro.
Il forfettario deve iscriversi al VIES per lavorare con clienti UE?
Sì, se rende servizi a imprese di altri Paesi UE: è l'iscrizione che rende valida la sua partita IVA per le operazioni intracomunitarie. L'iscrizione si chiede online all'Agenzia delle Entrate. Per i clienti extra UE e per i privati il VIES non serve.
Sulla fattura a un cliente estero va la marca da bollo?
Di regola sì: le fatture per servizi non soggetti ai sensi dell'art. 7-ter, a imprese UE o extra UE, sono fatture senza IVA e scontano il bollo da 2 euro sopra 77,47 euro. Fanno eccezione, secondo la disciplina del bollo, le fatture relative alle esportazioni di merci.
I compensi da Upwork, Fiverr o PayPal contano per la soglia del forfettario?
Sì, tutti i ricavi incassati contano per la soglia di 85.000 euro, da qualunque Paese e piattaforma arrivino. Si considera l'importo lordo pagato dal cliente, non quello netto delle commissioni trattenute dalla piattaforma, che sono un costo e nel forfettario non si deducono.
Come si converte in euro una fattura in dollari nel forfettario?
La fattura elettronica riporta gli importi in euro, convertiti al cambio del giorno dell'operazione o della fattura. Per il reddito, che nel forfettario segue il principio di cassa, conta il controvalore in euro al momento dell'incasso: con valute che oscillano molto conviene verificare il cambio da usare con il commercialista.
Fonti consultate
- Agenzia delle Entrate, FAQ fatturazione elettronica: fatture verso e da soggetti stranieri (transfrontaliere) ↗
- Agenzia delle Entrate, Guida alla compilazione delle fatture elettroniche e dell'esterometro (v. 1.9) ↗
- Agenzia delle Entrate, Circolare n. 26/E del 13 luglio 2022 (nuovo esterometro) ↗
- Agenzia delle Entrate, Inclusione nell'archivio VIES ↗
- Euroconference News, Le operazioni con l'estero in regime forfettario ↗
- Euroconference News, Servizi resi a soggetti comunitari e assolvimento dell'imposta di bollo ↗
Informazione generale aggiornata al 17 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.