Tasse
Reverse charge forfettario: Meta, Google Ads e software esteri (2026)
Il forfettario non applica l'IVA, ma quando compra pubblicità su Meta o un software da un fornitore straniero deve pagarla al posto suo. Come funziona il reverse charge, cosa è cambiato con le scadenze trimestrali e quanto costa davvero una campagna da 500 euro.
Redazione Forfettiamo · Aggiornato il · 9 min di lettura
In breve
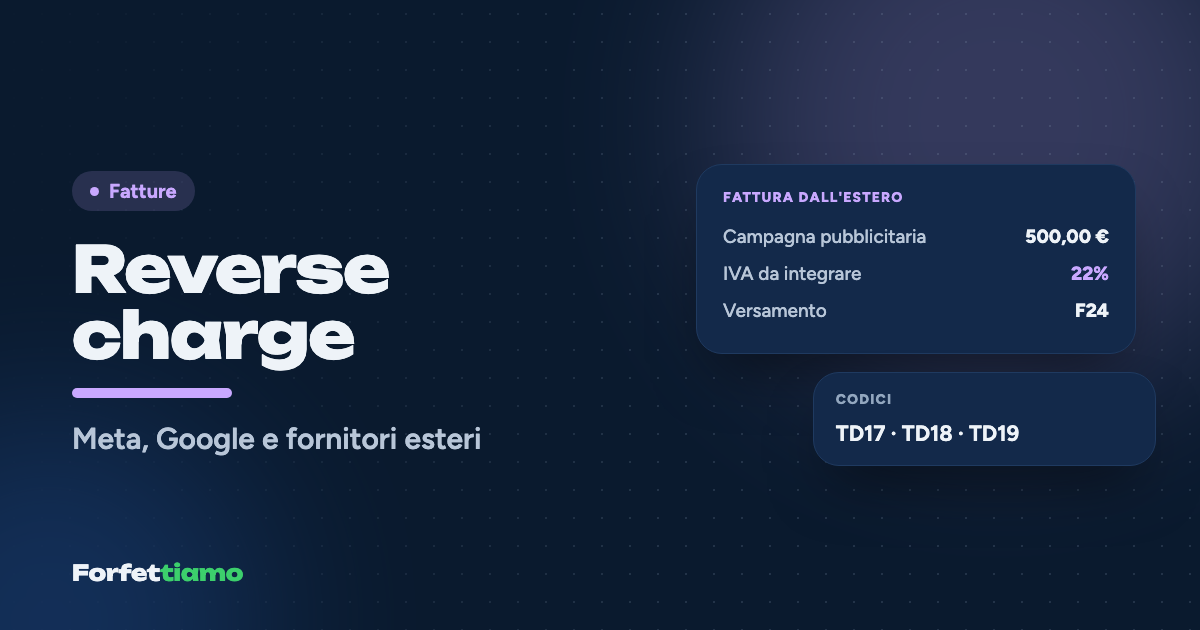
Quando un forfettario compra servizi da un fornitore estero, come Meta o Google Ads dall'Irlanda, deve integrare la fattura con l'IVA italiana al 22%, trasmettere allo SdI un documento TD17 entro il 15 del mese successivo e versare l'imposta. Dal D.Lgs. 81/2025 il versamento è trimestrale: entro il 16 del secondo mese dopo il trimestre. L'IVA non è detraibile: è un costo.
In questo articolo
- Perché il forfettario paga l'IVA su Meta e Google Ads
- Prima mossa: l'iscrizione al VIES
- TD17, TD18, TD19: quale documento mandare allo SdI
- Quando si versa l'IVA del reverse charge: le nuove scadenze trimestrali
- L'IVA del reverse charge conta per le soglie del forfettario?
- Esempio: una campagna Meta da 500 euro
- Software, Canva, Amazon: i casi che confondono
- Cosa succede se non lo fai
Alessia fa la social media manager a Cagliari e a settembre ha lanciato la sua prima campagna su Instagram per un cliente: 500 euro di budget, caricati con la carta sul gestore inserzioni. A fine mese le arriva la fattura di Meta Platforms Ireland, intestata alla sua partita IVA, con una riga che dice "reverse charge" e nessuna IVA. Lei è in forfettario, l'IVA non la applica e non la detrae: chiude il PDF, lo archivia e non ci pensa più. Il Fisco, invece, ci pensa eccome.
Quella fattura, per un forfettario, apre un piccolo procedimento. Quando compri servizi da un fornitore estero che ti fattura come impresa (Meta e Google Ads dall'Irlanda, un software in abbonamento da un'azienda olandese, un tool americano), l'IVA non sparisce: si sposta su di te. Devi integrare la fattura con l'IVA italiana al 22%, trasmettere allo SdI un documento TD17 entro il 15 del mese successivo e versare l'imposta, che non potendo detrarre diventa un costo. Dal D.Lgs. 81/2025 il versamento non è più mensile ma trimestrale: entro il 16 del secondo mese dopo la fine del trimestre. Per le fatture di luglio, agosto e settembre 2026, come quella di Alessia, la scadenza è il 16 novembre 2026.
Perché il forfettario paga l'IVA su Meta e Google Ads
Il forfettario è esonerato da quasi tutto ciò che riguarda l'IVA, ma non smette di essere un soggetto passivo IVA: ha una partita IVA, svolge un'attività economica, e per le regole europee è un'impresa. Per i servizi scambiati tra imprese, l'articolo 7-ter del DPR 633/1972 stabilisce che l'IVA si applica nel Paese del committente, cioè in Italia; il fornitore irlandese, quindi, fattura senza imposta, e tocca a chi riceve il servizio applicarla con il meccanismo dell'inversione contabile, il reverse charge.
Per un'impresa in regime ordinario l'operazione è quasi neutra, perché l'IVA a debito viene compensata dalla stessa IVA detratta. Il forfettario, invece, non detrae nulla: l'articolo 1, comma 58, della Legge 190/2014 gli vieta la detrazione dell'IVA sugli acquisti nazionali, comunitari e sulle importazioni, ma gli impone comunque di integrare la fattura o di emettere l'autofattura e di versare l'imposta. Il risultato è semplice e un po' amaro: su ogni euro speso in pubblicità estera paghi 22 centesimi in più.
Prima mossa: l'iscrizione al VIES
Il VIES è l'archivio europeo delle partite IVA abilitate alle operazioni intracomunitarie, ed è lì che Meta, Google e qualunque fornitore UE vanno a verificare il numero che inserisci nei dati di fatturazione. Se la tua partita IVA non risulta, il fornitore non può trattarti come impresa e ti addebita direttamente l'IVA come a un privato, creando una situazione ambigua che è meglio non dover sistemare dopo.
L'iscrizione si chiede in pochi minuti dall'area riservata del sito dell'Agenzia delle Entrate (con SPID, CIE o CNS), oppure tramite il commercialista, e secondo l'Agenzia ha effetto dal momento in cui la richiesta viene ricevuta. Si può fare anche all'apertura della partita IVA, barrando l'apposita casella nel modello AA9/12, come raccontiamo nella guida su come aprire la partita IVA in forfettario. Una volta iscritto, inserisci la partita IVA, con il prefisso IT, nelle impostazioni di pagamento degli account pubblicitari.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
TD17, TD18, TD19: quale documento mandare allo SdI
Dal 1° luglio 2022 integrazioni e autofatture per gli acquisti dall'estero passano dallo SdI, con un documento che il sistema recapita soltanto a te e che sostituisce anche il vecchio esterometro. La scelta del tipo documento dipende da cosa compri e da dove.
| Tipo documento | Quando si usa | Esempi tipici |
|---|---|---|
| TD17 | servizi da fornitore estero: integrazione se UE, autofattura se extra UE | Meta Ads, Google Ads, abbonamenti SaaS, consulenze estere |
| TD18 | acquisti di beni da fornitori di altri Paesi UE soggetti a reverse charge | beni comprati da imprese UE oltre la soglia di 10.000 euro |
| TD19 | beni che si trovano già in Italia, ceduti da un soggetto non residente | acquisti da operatori esteri con merce in un magazzino italiano |
Nel TD17 il fornitore estero va indicato come cedente, con il suo Paese e il suo identificativo IVA, e tu come committente; si riportano l'imponibile della fattura originale e l'IVA calcolata al 22%, con gli estremi della fattura di riferimento. Come data, per un servizio UE si indica quella di ricezione della fattura (o comunque una data dello stesso mese), per un servizio extra UE la data di effettuazione dell'operazione. Il termine per l'invio è il 15 del mese successivo a quello in cui hai ricevuto il documento o in cui l'operazione è stata effettuata.
Quando si versa l'IVA del reverse charge: le nuove scadenze trimestrali
Fino al 2025 la regola era quella che si legge ancora in molte guide: IVA versata entro il 16 del mese successivo. L'articolo 6 del D.Lgs. 12 giugno 2025, n. 81, il cosiddetto correttivo, ha aggiunto al comma 58 della Legge 190/2014 una lettera e-bis: i forfettari versano l'imposta sugli acquisti in inversione contabile, compresi quelli intracomunitari, "entro il 16 del secondo mese successivo a ciascuno dei trimestri solari". Il decreto è in vigore dal 13 giugno 2025, e secondo la relazione illustrativa la nuova cadenza si applica alle operazioni effettuate dal 1° ottobre 2025.
| Acquisti del trimestre | Scadenza del versamento IVA |
|---|---|
| Gennaio-marzo 2026 | 18 maggio 2026 (il 16 era sabato) |
| Aprile-giugno 2026 | 20 agosto 2026 (il 16 era domenica e vale il rinvio estivo) |
| Luglio-settembre 2026 | 16 novembre 2026 |
| Ottobre-dicembre 2026 | 16 febbraio 2027 |
Resta un punto aperto, e conviene dirlo senza giri di parole: alla data in cui scriviamo (11 novembre 2026) non abbiamo trovato una risoluzione dell'Agenzia delle Entrate che istituisca un codice tributo specifico per questo versamento, e la stampa specializzata lo segnalava già a dicembre 2025. Nella prassi si sono affermate soluzioni diverse: diversi studi indicano i codici dell'IVA trimestrale (6031, 6032, 6033 e 6034, a seconda del trimestre) senza la maggiorazione degli interessi prevista per i contribuenti trimestrali, altre fonti propongono codici differenti. È una scelta da concordare con il commercialista, e da ricontrollare prima di ogni F24; il resto del modello si compila come spieghiamo nella guida all'F24 del forfettario.
L'IVA del reverse charge conta per le soglie del forfettario?
No, e vale la pena chiarirlo perché la domanda torna spesso. La soglia di 85.000 euro misura ricavi e compensi, cioè ciò che incassi, non ciò che spendi: la fattura di Meta e l'IVA che ci paghi sopra non la toccano. Né quell'IVA riduce il reddito, perché nel forfettario i costi non si deducono analiticamente: sono già compresi nel coefficiente di redditività.
C'è però un'altra soglia che riguarda gli acquisti, e vale solo per i beni. Se compri beni da imprese di altri Paesi UE per non più di 10.000 euro l'anno (e non li hai superati nell'anno precedente), l'acquisto non è considerato intracomunitario: il venditore ti applica la sua IVA e non devi fare nulla. Oltre quella soglia scatta il reverse charge con il TD18. Per i servizi, invece, una soglia non c'è: il reverse charge parte dal primo euro. Gli elenchi Intrastat degli acquisti, infine, diventano obbligatori solo oltre volumi trimestrali che per un forfettario sono di fatto fuori portata.
Esempio: una campagna Meta da 500 euro
Torniamo a Alessia. La sua campagna di settembre 2026 è costata 500 euro, fatturati da Meta Platforms Ireland Limited senza IVA.
| Passaggio | Cosa fa Alessia | Importo | Entro quando |
|---|---|---|---|
| Fattura di Meta ricevuta | la scarica dal gestore inserzioni e la conserva | 500,00 € | settembre 2026 |
| Integrazione TD17 | trasmette allo SdI il TD17 con imponibile e IVA al 22% | IVA 110,00 € | 15 ottobre 2026 |
| Versamento IVA del 3° trimestre | paga con F24 l'IVA di luglio, agosto e settembre | 110,00 € | 16 novembre 2026 |
| Costo effettivo della campagna | 500 € a Meta + 110 € allo Stato | 610,00 € |
Se Alessia ribalta la spesa sul cliente, deve ricordarsi che per lei la campagna è costata 610 euro, non 500, e che tutto ciò che il cliente le rimborsa è un ricavo come gli altri: entra nel reddito forfettario e nel conteggio della soglia. Se la campagna fosse partita a ottobre, il TD17 sarebbe da inviare entro il 15 novembre (che nel 2026 cade di domenica, quindi entro lunedì 16) e l'IVA da versare entro il 16 febbraio 2027. Meta, inoltre, emette spesso più ricevute nello stesso mese, una per ogni addebito: ciascuna va integrata.
Software, Canva, Amazon: i casi che confondono
Gli abbonamenti software sono il caso più frequente dopo la pubblicità. Se il fornitore è un'azienda UE e ti fattura senza IVA indicando la tua partita IVA, è un TD17 di integrazione, esattamente come Meta. Se è un'azienda extra UE (statunitense, australiana, britannica), il TD17 vale come autofattura: è il caso di molti strumenti di grafica, montaggio o produttività. Anche per servizi diffusissimi come Canva la risposta dipende dalla società che emette la ricevuta, che può cambiare nel tempo o a seconda del piano: conviene sempre controllare chi fattura e da quale Paese, e scegliere di conseguenza tra integrazione e autofattura. Attenzione ai fornitori extra UE che addebitano l'IVA italiana tramite un numero IVA italiano aperto per identificazione diretta o con un rappresentante fiscale: secondo la guida dell'Agenzia quella fattura non ha rilevanza ai fini IVA, e il committente deve comunque trasmettere il TD17 come autofattura. È uno dei casi in cui vale la pena chiedere al commercialista prima di pagare l'F24.
Amazon è il caso opposto. Per i beni, di solito, il venditore applica già l'IVA italiana, e anche quando il venditore è di un altro Paese UE, sotto la soglia dei 10.000 euro di acquisti di beni l'IVA è la sua e tu non devi fare nulla. Il reverse charge riguarda gli acquisti senza IVA intestati alla tua partita IVA, non qualunque spesa fatta online.
Cosa succede se non lo fai
L'IVA resta dovuta, con gli interessi. A questa si aggiungono la sanzione per omesso versamento, che per le violazioni dal 1° settembre 2024 è del 25% (12,5% se il ritardo non supera 90 giorni), quella per l'omessa integrazione o autofattura prevista dall'articolo 6 del D.Lgs. 471/1997, riscritto dal D.Lgs. 87/2024, e quella per il mancato invio del TD17, che vale 2 euro per documento con un tetto di 400 euro al mese, dimezzata se rimedi entro 15 giorni. Il ravvedimento operoso riduce tutte queste sanzioni in proporzione al tempo trascorso: chi se ne accorge da solo, come succede quasi sempre a chi legge la riga "reverse charge" con qualche mese di ritardo, se la cava con poco.
Il consiglio pratico è di trattare ogni fattura estera come una piccola scadenza. Quando la ricevi, trasmetti il TD17 nello stesso mese, annota l'IVA da versare e mettila da parte subito, insieme all'accantonamento per imposta e contributi; a fine trimestre la sommi e la versi. Chi lavora con le campagne a pagamento lo sa: il budget che conta non è quello che imposti nel gestore inserzioni, ma quello che resta sul conto dopo che anche lo Stato ha fatto la sua parte. Il calendario completo, con tutte le altre date dell'anno, è nella guida alle scadenze del forfettario.
Strumenti utili
Domande frequenti
Il forfettario deve pagare l'IVA sulle fatture di Meta e Google Ads?
Sì. Meta e Google fatturano dall'Irlanda senza IVA perché il cliente con partita IVA è un soggetto passivo, e l'art. 1, comma 58, della L. 190/2014 obbliga il forfettario a integrare la fattura con l'IVA italiana al 22% e a versarla. Non potendola detrarre, quell'IVA è un costo vero.
Entro quando il forfettario versa l'IVA del reverse charge?
Dopo il D.Lgs. 81/2025, entro il 16 del secondo mese successivo a ciascun trimestre: per il 2026 il 18 maggio, il 20 agosto, il 16 novembre 2026 e il 16 febbraio 2027. La relazione illustrativa riferisce la regola alle operazioni dal 1° ottobre 2025; molte guide riportano ancora il vecchio termine mensile.
Che documento deve mandare il forfettario allo SdI per una fattura estera?
Per i servizi dall'estero si usa il tipo documento TD17 (integrazione se il fornitore è UE, autofattura se è extra UE), per i beni intracomunitari il TD18, per i beni già in Italia ceduti da un non residente il TD19. Il termine di invio è il 15 del mese successivo a quello di ricevimento della fattura o di effettuazione dell'operazione.
Il forfettario deve iscriversi al VIES per comprare pubblicità su Facebook?
Sì, è il primo passo: senza iscrizione al VIES il fornitore non riesce a validare la tua partita IVA e ti tratta come un privato. L'iscrizione si chiede online dall'area riservata dell'Agenzia delle Entrate e ha effetto dalla ricezione della richiesta.
Gli acquisti in reverse charge contano per la soglia di 85.000 euro?
No. La soglia del forfettario riguarda ricavi e compensi, non gli acquisti, e l'IVA pagata in reverse charge è un costo che nel forfettario non si deduce. Conta invece, per gli acquisti di beni da altri Paesi UE, la soglia di 10.000 euro oltre la quale anche quei beni passano al reverse charge.
Cosa rischia il forfettario che non fa il reverse charge?
Deve comunque l'IVA, più interessi e sanzioni: quella per omesso versamento (25% per le violazioni dal 1° settembre 2024), quella per l'omessa integrazione prevista dal D.Lgs. 471/1997 e quella per il mancato invio del TD17 (2 euro a documento, massimo 400 euro al mese). Il ravvedimento operoso riduce le sanzioni.
Fonti consultate
- Decreto legislativo 12 giugno 2025, n. 81, art. 6 (testo della Gazzetta Ufficiale n. 134 del 12 giugno 2025) ↗
- Agenzia delle Entrate, Guida alla compilazione delle fatture elettroniche e dell'esterometro (v. 1.9) ↗
- Agenzia delle Entrate, Inclusione nell'archivio VIES ↗
- Euroconference News, I nuovi termini di versamento dell'IVA a debito per i forfettari ↗
- Fiscal Focus, Forfettari: nuovo obbligo IVA ma mancano i codici tributo (15 dicembre 2025) ↗
- Ratio Quotidiano, Fatture in reverse charge per i forfetari: IVA al 16.02.2026 ↗
- Euroconference News, Le nuove sanzioni dell'esterometro ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.