Partita IVA forfettaria per social media manager: guida 2026
Un codice ATECO dedicato al social media manager non esiste, ma il coefficiente è il 78% con tutti i codici più usati. Contributi, un calcolo su 28.000 euro e il punto che fa sbagliare quasi tutti: il budget delle sponsorizzate, che rischia di diventare un ricavo tassato.
Aggiornato il
In breve
Un social media manager in regime forfettario usa codici ATECO della pubblicità e della comunicazione, come il 73.11.02 o il 73.30.09, tutti con coefficiente di redditività del 78%. Versa alla Gestione Separata INPS il 26,07% nel 2026, senza minimi fissi. L'imposta sostitutiva è del 15%, o del 5% per i primi cinque anni. Con 28.000 euro incassati paga circa 8.116 euro tra imposta e contributi.
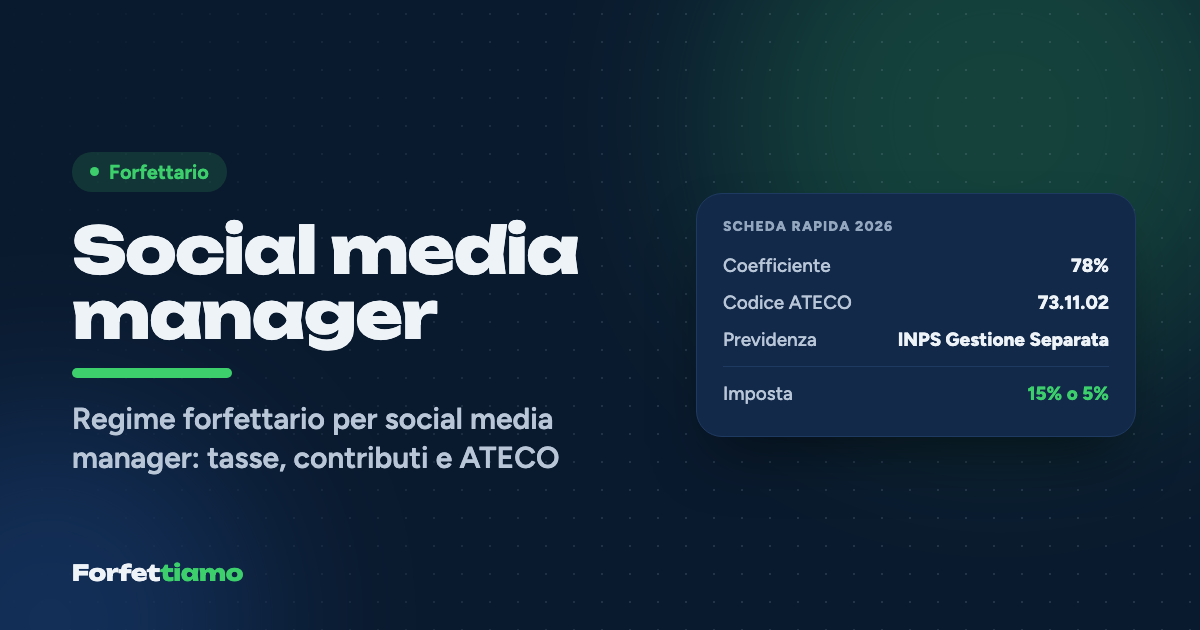
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 73.11.02 · Conduzione di campagne di marketing e altri servizi pubblicitari
- Previdenza
- INPS Gestione Separata
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 73.11.02
Stima indicativa
- Reddito imponibile
- 21.840,00 €
- Imposta al 15%
- 2.421,95 €
- Imposta al 5%
- 807,32 €
- Contributi stimati
- 5.693,69 €
In questa guida
- Il forfettario conviene a un social media manager?
- Quale codice ATECO per il social media manager?
- Contributi INPS: Gestione Separata al 26,07% nel 2026
- Quanto paga di tasse un social media manager: esempio su 28.000 euro
- Sponsorizzate per conto dei clienti: anticipazioni o ricavi?
- La fattura del social media manager e il rischio agenzia
Noemi gestisce i profili Instagram e TikTok di sei attività tra Lecce e la costa salentina: due lidi, un agriturismo, una pasticceria, uno studio dentistico e un negozio di ceramiche. Nel 2026 i suoi compensi arriveranno a 28.000 euro, ma sul suo conto ne sono passati quasi il doppio, perché per tre clienti paga lei le campagne sponsorizzate con la sua carta e poi le rigira in fattura. È un'abitudine comoda, diffusissima, e fiscalmente molto più costosa di quanto sembri.
Il regime forfettario per un social media manager funziona così: il reddito tassabile è il 78% degli incassi, perché i codici della pubblicità e della comunicazione rientrano tra le attività professionali; su quel reddito si versa il 26,07% alla Gestione Separata INPS e, dedotti i contributi pagati nell'anno, si applica l'imposta sostitutiva del 15%, o del 5% per i primi cinque anni di una nuova attività.
Il forfettario conviene a un social media manager?
Sì, nella grande maggioranza dei casi. Il lavoro del social media manager ha costi reali contenuti (smartphone, qualche app di grafica e programmazione, magari un corso l'anno), mentre il forfettario ne riconosce d'ufficio il 22% degli incassi. A regime, tra imposta e contributi, se ne va circa il 29% di ciò che incassi, e nei primi cinque anni, con l'aliquota al 5%, intorno al 23%.
La convenienza si riduce solo se cresci fino a diventare una piccola agenzia, con dipendenti o collaboratori da pagare (oltre 20.000 euro lordi di spese per lavoro dipendente e collaborazioni il forfettario è precluso) e costi veri da dedurre. Il confronto puntuale è nella guida su quando il forfettario conviene.
Quale codice ATECO per il social media manager?
Un codice ATECO dedicato al social media manager non esiste: si sceglie quello che descrive meglio l'attività prevalente. Con la classificazione ATECO 2025 i più usati sono il 73.11.02, "conduzione di campagne di marketing e altri servizi pubblicitari", per chi gestisce piani editoriali e campagne, e il 73.30.09, "pubbliche relazioni e comunicazione n.c.a." (ex 70.21.00), per chi lavora soprattutto su reputazione e relazioni. Chi fa prevalentemente consulenza strategica a imprese usa a volte il 70.20.09.
La buona notizia è che la scelta non sposta il conto: tutti questi codici ricadono nelle divisioni 69-75 e hanno lo stesso coefficiente del 78%. Nessuna norma impone l'uno o l'altro, e la scelta resta legata all'attività concreta: conviene descriverla bene al commercialista e ricontrollarla se il lavoro cambia. La tabella completa è nella pagina dei coefficienti di redditività.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi INPS: Gestione Separata al 26,07% nel 2026
Il social media manager che lavora in proprio è un professionista senza cassa e versa alla Gestione Separata INPS: nel 2026 l'aliquota è il 26,07% del reddito forfettario (circolare INPS n. 8 del 2026), il 24% per chi ha già un'altra copertura previdenziale obbligatoria. Non ci sono contributi minimi fissi, e la riduzione del 35% dei forfettari non si applica a questa gestione.
I contributi si pagano con saldo e due acconti, ciascuno pari al 40% dei contributi dell'anno prima, alle stesse scadenze dell'imposta (nel 2026 il saldo è slittato al 20 luglio, il secondo acconto scade il 30 novembre). Puoi chiedere al cliente la rivalsa INPS del 4%, che però è un ricavo e non riduce quanto devi. Tutto il meccanismo è nella guida ai contributi della Gestione Separata.
Quanto paga di tasse un social media manager: esempio su 28.000 euro
Partiamo dai compensi veri di Noemi, 28.000 euro, e immaginiamo che le sponsorizzate siano gestite correttamente (ci arriviamo tra poco). Ipotizziamo un reddito stabile, con contributi versati nel 2026 pari a quelli dovuti per l'anno.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Incassi 2026 | 28.000,00 € | |
| Reddito forfettario | 28.000 × 78% | 21.840,00 € |
| Contributi Gestione Separata | 21.840 × 26,07% | 5.693,69 € |
| Reddito imponibile | 21.840 − 5.693,69 | 16.146,31 € |
| Imposta sostitutiva al 15% | 16.146,31 × 15% | 2.421,95 € |
| Totale imposta e contributi | 8.115,64 € | |
| Netto | 28.000 − 8.115,64 | 19.884,36 € |
Il carico complessivo è il 28,98% degli incassi. Con l'aliquota al 5% l'imposta scende a 807,32 euro e il totale a 6.501,01 euro. Diverso il primo anno: chi ha appena aperto non ha ancora versato contributi da dedurre, quindi l'imposta si calcola sull'intero reddito, 21.840 × 5% = 1.092,00 euro, mentre i contributi del primo anno arrivano tutti insieme l'estate dopo, con gli acconti del secondo. È la sorpresa del secondo anno, e conviene prepararla da subito. Per i tuoi numeri c'è il calcolatore del forfettario.
Sponsorizzate per conto dei clienti: anticipazioni o ricavi?
Le campagne pagate per conto del cliente sono il punto in cui il social media manager sbaglia più spesso, e il motivo è il principio di cassa. Tutto ciò che incassi a fronte della tua attività è un ricavo forfettario, anche se è solo un rimborso: se Noemi riaddebita 20.000 euro di sponsorizzate pagate con il suo account pubblicitario, quei soldi entrano nel reddito al 78%, ci paga sopra contributi e imposta e, soprattutto, si avvicinano alla soglia degli 85.000 euro.
C'è una strada diversa, prevista dall'articolo 15 del DPR 633/1972: le somme anticipate in nome e per conto del cliente, regolarmente documentate, non sono corrispettivi. In pratica significa che l'account pubblicitario e le fatture di Meta o Google devono essere intestati al cliente, con il suo metodo di pagamento o almeno con fattura a suo nome; tu ti limiti a gestire le campagne e a fatturare il tuo compenso. È la soluzione più pulita, e conviene impostarla all'inizio di ogni collaborazione.
Se invece le fatture pubblicitarie sono intestate a te, oltre al problema dei ricavi c'è quello dell'IVA: Meta e Google fatturano dall'Irlanda, e il forfettario deve integrare l'IVA al 22%, trasmettere un documento TD17 e versare l'imposta, che diventa un costo. Il meccanismo, con le scadenze trimestrali introdotte dal D.Lgs. 81/2025, è spiegato nella guida al reverse charge nel forfettario.
La fattura del social media manager e il rischio agenzia
La fattura è elettronica, senza IVA (regime RF19, natura N2.2), con la dicitura del regime forfettario (art. 1, commi 54-89, Legge 190/2014), l'esonero dalla ritenuta d'acconto (comma 67) e il bollo da 2 euro sopra 77,47 euro. Per i clienti business di altri Paesi UE servono l'iscrizione al VIES e il riferimento all'articolo 7-ter; i dettagli sono nella guida alla fattura del forfettario.
L'ultima particolarità riguarda la crescita. Finché il lavoro è prevalentemente tuo, sei un professionista in Gestione Separata. Quando diventa un'agenzia organizzata, con collaboratori fissi, una sede, una struttura che produce anche senza di te, l'INPS può considerarla attività d'impresa, con iscrizione alla Camera di Commercio e alla gestione commercianti, che nel 2026 chiede 4.611,64 euro di contributi fissi anche con redditi bassi. Non c'è una soglia netta: è un giudizio sui fatti, e conviene farlo con il commercialista prima che lo faccia l'INPS.
Il social media manager passa le giornate a misurare la portata dei contenuti degli altri. Vale la pena dedicare la stessa attenzione al proprio conto economico: sapere che cosa è un compenso e che cosa è solo denaro di passaggio è la differenza tra un forfettario sereno e uno che finisce, senza accorgersene, fuori soglia.
Domande frequenti
Qual è il codice ATECO del social media manager?
Non esiste un codice dedicato. I più usati con la classificazione ATECO 2025 sono il 73.11.02 (conduzione di campagne di marketing e altri servizi pubblicitari) e il 73.30.09 (pubbliche relazioni e comunicazione, ex 70.21.00). La scelta dipende dall'attività prevalente; il coefficiente del forfettario è comunque il 78%.
Quanto paga di tasse un social media manager in forfettario?
Con il coefficiente del 78% e la Gestione Separata al 26,07%, a regime si paga circa il 29% degli incassi tra imposta al 15% e contributi. Su 28.000 euro incassati nel 2026 sono circa 8.115,64 euro; con l'aliquota al 5% il totale scende a circa 6.501,01 euro.
Il budget delle sponsorizzate pagato per il cliente è un mio ricavo?
Dipende da come è intestata la spesa. Se Meta o Google fatturano al cliente e tu anticipi solo il pagamento in suo nome, il rimborso può essere escluso dai ricavi come anticipazione documentata (art. 15 DPR 633/1972). Se le fatture pubblicitarie sono intestate a te, quanto riaddebiti al cliente è un ricavo forfettario e sulla spesa devi gestire il reverse charge.
Un social media manager deve iscriversi alla Camera di Commercio?
Di regola no: chi lavora da solo, con un apporto prevalentemente personale, è un professionista iscritto alla Gestione Separata INPS. Se l'attività è organizzata come un'agenzia, con collaboratori e struttura, può essere considerata d'impresa, con Camera di Commercio e gestione commercianti.
Il social media manager può applicare la rivalsa INPS del 4%?
Sì, come iscritto alla Gestione Separata può addebitare al cliente la rivalsa del 4% sul compenso, se concordata. Non riduce i contributi dovuti all'INPS e diventa a sua volta un ricavo che entra nel reddito forfettario e nel calcolo della soglia di 85.000 euro.
Fonti consultate
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- INPS, Gestione separata: le aliquote contributive per il 2026 (circolare n. 8 del 3/2/2026) ↗
- InformazioneFiscale, Coefficienti di redditività forfettari e ATECO 2025 ↗
- Fiscal Focus, Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività (7/7/2026) ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.