Tasse
Il forfettario conviene? Confronto con il regime ordinario 2026
Il 15% contro il 43% sembra una partita già chiusa, e quasi sempre lo è. Ma ci sono spese, famiglie e clienti per cui il regime ordinario torna in gioco: ecco come capire se sei tra questi, conti alla mano.
Redazione Forfettiamo · Aggiornato il · 8 min di lettura
In breve
Nella maggior parte dei casi il forfettario conviene: l'imposta sostitutiva del 15% (5% per le nuove attività) sostituisce IRPEF al 23-33-43% e addizionali. Smette di convenire quando le spese reali superano di molto la quota riconosciuta dal coefficiente, quando hai detrazioni importanti che nel forfettario non puoi usare o grandi acquisti con IVA. In un nostro esempio 2026 il pareggio arriva con spese pari a circa un terzo dei ricavi.
In questo articolo
Andrea fa il consulente di marketing a Verona, lavora con piccole aziende e nel 2026 incasserà 50.000 euro. Un collega gli ha detto che con il forfettario "si paga il 15% e basta", un altro che "con le spese giuste l'ordinario conviene sempre": hanno torto tutti e due, ma per ragioni diverse, e l'unico modo per capire chi ha meno torto nel suo caso è rifare i conti da capo.
Il regime forfettario conviene nella grande maggioranza dei casi, perché un'imposta sostitutiva piatta del 15% (o del 5% per le nuove attività) prende il posto dell'IRPEF, che nel 2026 sale per scaglioni dal 23% al 43%, e delle addizionali regionale e comunale. Smette di convenire in tre situazioni precise: quando le spese reali superano di molto la quota che il coefficiente di redditività riconosce in modo forfettario, quando hai detrazioni importanti (familiari a carico, mutuo, spese mediche, bonus edilizi) che nel forfettario non trovano capienza, e quando fai grandi acquisti con IVA che nel regime ordinario potresti detrarre. Nel nostro esempio, un professionista con 50.000 euro di ricavi arriva al pareggio quando spende circa un terzo di quanto incassa.
Quanto si paga nel regime ordinario nel 2026?
Per confrontare due regimi bisogna prima guardare bene quello che non si conosce. Nel regime ordinario, o semplificato, il reddito di un professionista è la differenza tra compensi e spese effettivamente sostenute e inerenti all'attività; dal reddito complessivo si deducono i contributi previdenziali, e sul risultato si applica l'IRPEF a scaglioni, che con la legge di bilancio n. 199 del 2025 è diventata del 23% fino a 28.000 euro, del 33% da 28.000 a 50.000 euro e del 43% oltre. All'IRPEF si aggiungono l'addizionale regionale, che va dall'1,23% a un massimo del 3,33% secondo la regione e lo scaglione, e quella comunale, di norma fino allo 0,8%. L'IRAP, per le persone fisiche, non è più dovuta dal 2022.
In cambio, l'ordinario restituisce qualcosa: la detrazione per redditi di lavoro autonomo, che vale 1.265 euro per i redditi più bassi e si azzera a 50.000 euro, e soprattutto la possibilità di usare tutte le detrazioni personali, dalle spese mediche al mutuo, dai figli a carico oltre i 21 anni alle ristrutturazioni. A tutto questo si sommano gli obblighi che il forfettario risparmia: la contabilità, gli ISA, la dichiarazione IVA, la ritenuta d'acconto del 20% che i clienti aziende trattengono sui compensi e che si recupera solo in dichiarazione.
Forfettario o ordinario: chi vince con 50.000 euro di ricavi?
Prendiamo Andrea, professionista senza cassa iscritto alla Gestione Separata INPS (26,07% nel 2026), con clienti aziende e quindi con l'IVA neutra per chi lo paga. Lo mettiamo davanti a due scenari: nel primo spende 5.000 euro l'anno, nel secondo 20.000. Nel forfettario le spese non contano, quindi il conto è identico nei due casi; nell'ordinario cambiano reddito, contributi e IRPEF. Per semplicità ipotizziamo che i contributi versati nell'anno coincidano con quelli dovuti, addizionali complessive al 2,5% e nessuna altra detrazione.
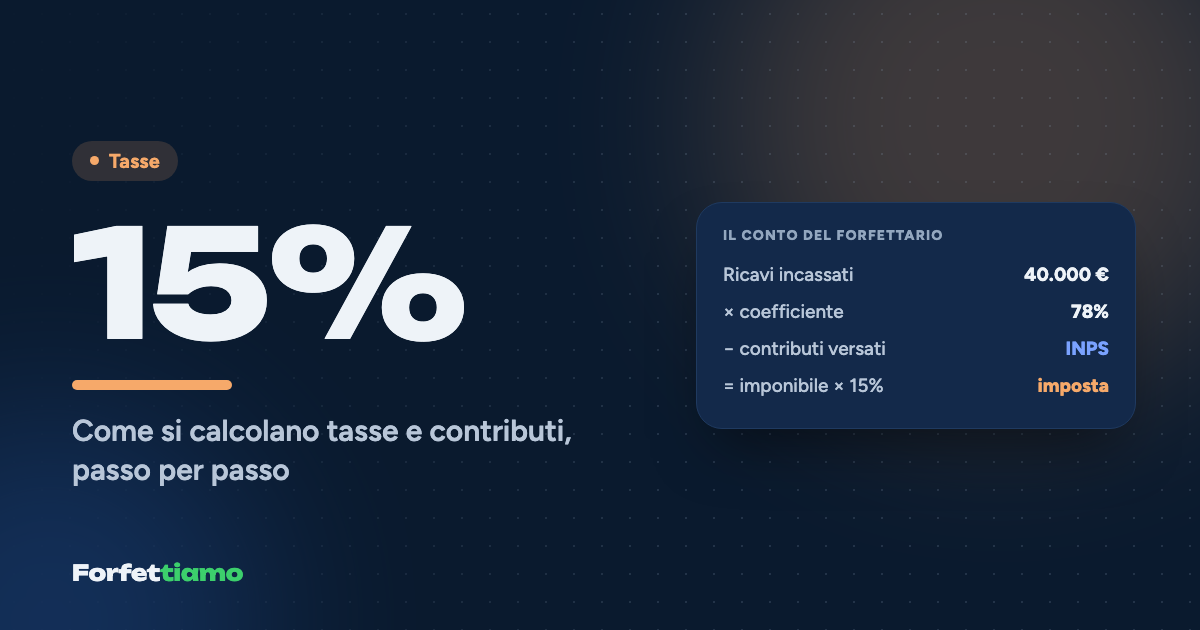
Nel forfettario il reddito è 50.000 × 78% = 39.000 euro, i contributi sono 39.000 × 26,07% = 10.167,30 euro, l'imponibile è 28.832,70 euro e l'imposta sostitutiva al 15% è 4.324,91 euro. Totale: 14.492,21 euro, in entrambi gli scenari.
| Regime ordinario | Spese 5.000 € | Spese 20.000 € |
|---|---|---|
| Reddito di lavoro autonomo (ricavi − spese) | 45.000,00 € | 30.000,00 € |
| Contributi Gestione Separata (26,07%) | 11.731,50 € | 7.821,00 € |
| Reddito complessivo (dedotti i contributi) | 33.268,50 € | 22.179,00 € |
| IRPEF lorda (23% e 33%) | 8.178,61 € | 5.101,17 € |
| Detrazione per lavoro autonomo | 380,26 € | 697,91 € |
| IRPEF netta | 7.798,35 € | 4.403,26 € |
| Addizionali (ipotesi 2,5%) | 831,71 € | 554,48 € |
| Totale imposte e contributi | 20.361,56 € | 12.778,74 € |
| Netto in tasca (ricavi − spese − totale) | 24.638,44 € | 17.221,26 € |
| Netto in tasca nel forfettario | 30.507,79 € | 15.507,79 € |
Con spese basse il forfettario vince di 5.869,35 euro; con spese alte perde di 1.713,47 euro. Ripetendo il calcolo per livelli di spesa intermedi, il punto di pareggio cade intorno ai 16.400 euro, cioè a circa il 33% dei ricavi. È un risultato meno ovvio di quanto sembri: il coefficiente del 78% riconosce solo il 22% di spese, eppure il forfettario resta conveniente ben oltre quella soglia, perché il 15% piatto batte di molto un'IRPEF che, a quei livelli di reddito, morde al 33%.
Il forfettario non premia chi spende poco: premia chi guadagna abbastanza da far pesare la progressività dell'IRPEF, e smette di convenire solo quando le spese vere diventano molto più grandi di quelle che il coefficiente presume.
I numeri cambiano, e anche parecchio, con il coefficiente, con la regione di residenza e con la presenza di altri redditi; per vedere come si costruisce passo per passo il lato forfettario del confronto c'è la guida al calcolo di tasse e contributi nel forfettario.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Quando il forfettario non conviene?
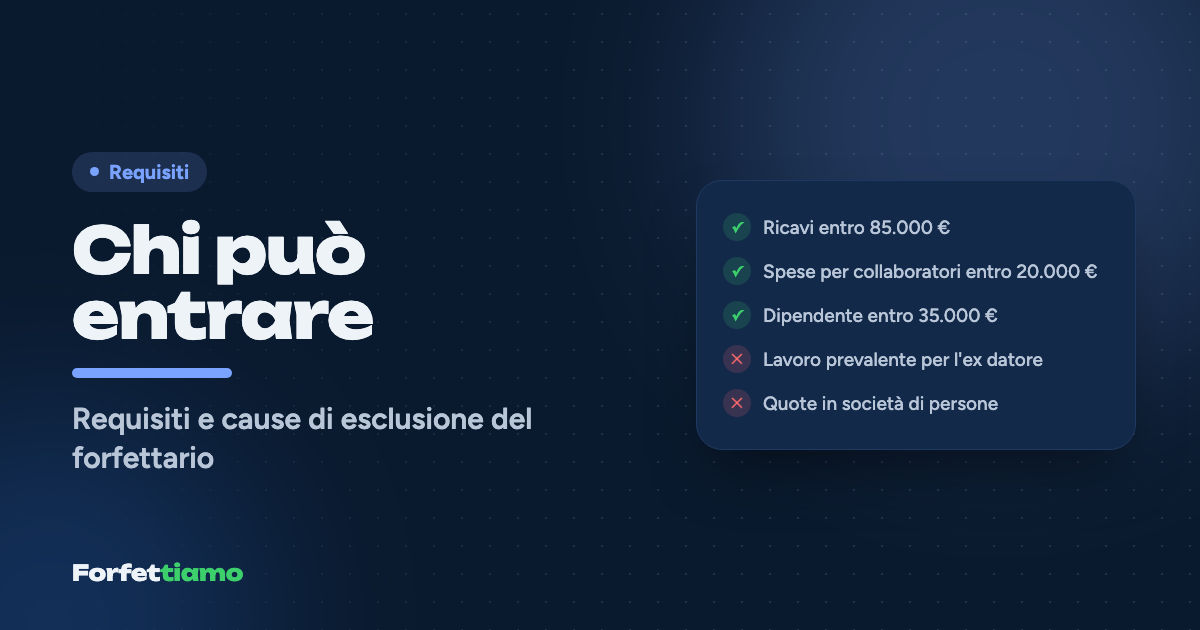
Il primo caso è quello delle spese alte, ed è il più facile da riconoscere: attività con molta merce, affitti di locali, collaboratori, macchinari, viaggi. Per un commerciante il coefficiente del 40% riconosce già il 60% dei ricavi come costo, quindi il problema si pone solo con margini molto bassi; per un professionista al 78%, che di spese ne ha di solito poche, si pone di rado. Va ricordato anche il limite di 20.000 euro lordi per lavoro accessorio, dipendenti e collaboratori, oltre il quale il forfettario non è proprio accessibile, come spiega l'articolo sui requisiti del regime forfettario.
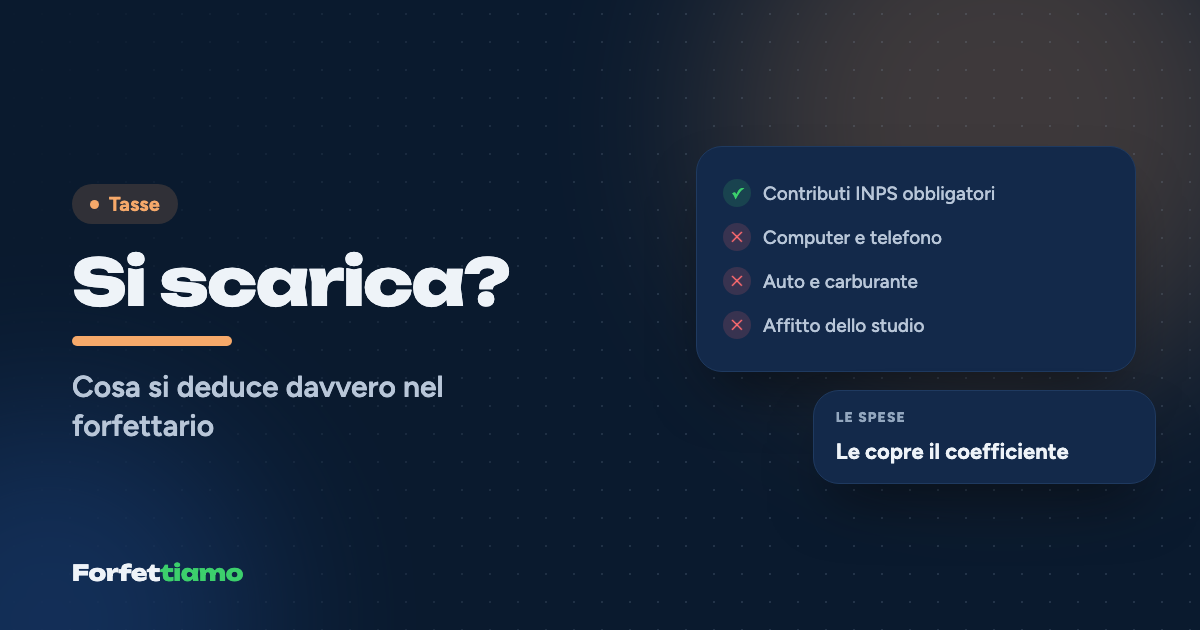
Il secondo caso è più sottile e riguarda la famiglia. Il reddito forfettario non è soggetto a IRPEF, quindi le detrazioni che si sottraggono dall'IRPEF lì non trovano spazio: spese mediche, interessi del mutuo sulla prima casa, bonus per le ristrutturazioni, detrazioni per il coniuge o per i figli a carico. Se hai anche un reddito da lavoro dipendente puoi usarle contro l'IRPEF di quel reddito; se il forfettario è il tuo unico reddito, sono perse. Per i figli sotto i 21 anni il problema si è ridotto da quando le vecchie detrazioni sono state sostituite dall'assegno unico, che dipende dall'ISEE e non dal regime fiscale; per chi ha in corso una ristrutturazione importante, invece, la detrazione persa può pesare migliaia di euro l'anno.
Il terzo caso riguarda l'IVA sugli acquisti. Il forfettario non applica l'IVA sulle fatture, ma non può nemmeno detrarre quella che paga ai fornitori: per chi compra attrezzature, merce o servizi con IVA al 22%, quell'IVA diventa un costo pieno. Per un professionista che compra un computer ogni tre anni è un dettaglio; per chi deve fare investimenti consistenti nei primi anni può essere una voce che sposta il confronto.
E la pensione? Il rovescio dei contributi più bassi
C'è un aspetto del confronto che non compare nel netto in tasca ma si vedrà tra trent'anni. Nel forfettario i contributi si calcolano sul reddito presunto dal coefficiente, nell'ordinario su quello reale: quando le spese vere sono più basse di quelle riconosciute, il forfettario fa versare meno contributi, e quindi costruisce una pensione più bassa. Nel primo scenario Andrea versa 10.167,30 euro l'anno da forfettario contro 11.731,50 da ordinario, circa 1.560 euro di contributi in meno ogni anno; nel secondo scenario accade il contrario, e il forfettario gli fa versare oltre 2.300 euro in più. Non è una ragione per cambiare regime, ma è una ragione per non considerare tutto il risparmio come denaro libero: una parte, se puoi, merita di finire in una forma di previdenza integrativa.
IVA: il vantaggio nascosto con i clienti privati
C'è poi un lato dell'IVA che gioca tutto a favore del forfettario, e che i confronti fatti in fretta dimenticano. Se lavori con clienti privati, come un fotografo di matrimoni, un'estetista o un personal trainer, nel regime ordinario dovresti aggiungere il 22% di IVA al prezzo, e il privato non può recuperarla: o alzi il prezzo e rischi di perdere clienti, o lo lasci invariato e incassi meno. Con 50.000 euro pagati dai clienti, nell'ordinario a prezzi invariati il tuo compenso al netto dell'IVA sarebbe di 40.983,61 euro: oltre 9.000 euro in meno prima ancora di parlare di imposte.
Con i clienti aziende il discorso cambia, perché l'impresa detrae l'IVA che paga e per lei la tua fattura costa lo stesso nei due regimi. È il motivo per cui, nel nostro esempio, abbiamo considerato Andrea con clienti business: è il caso in cui il confronto è più equilibrato, e quindi il più onesto.
Prima di scegliere, guarda anche il 2027
Il confronto non si fa una volta per sempre. Se hai i requisiti del forfettario puoi comunque optare per l'ordinario, ma l'opzione ti vincola per almeno tre anni: ha senso solo se prevedi spese alte o detrazioni importanti per un periodo lungo, non per un anno storto. E il perimetro del regime potrebbe cambiare: il disegno di legge di bilancio per il 2027, approvato dal Consiglio dei ministri il 28 ottobre 2026 e ora all'esame del Parlamento, propone di portare la soglia per le imposte dirette da 85.000 a 100.000 euro lasciando a 85.000 quella per l'IVA. Alla data dell'11 novembre 2026 è una proposta e non una legge; le novità sono seguite nell'articolo sul forfettario 2027 e la legge di bilancio.
Il consiglio pratico è di fare il conto con i tuoi numeri veri, non con quelli del collega: incassi, spese reali, coefficiente, regione, detrazioni di famiglia, tipo di clienti. Nella maggior parte dei casi il forfettario vincerà con un margine che non lascia dubbi; quando il margine è sottile, è proprio lì che vale la pena sedersi un'ora con il commercialista.
Strumenti utili
Domande frequenti
Fino a quanto conviene il regime forfettario?
Non c'è un limite di ricavi oltre il quale smette di convenire: finché resti sotto la soglia di 85.000 euro, il forfettario tende a convenire di più quanto più alto è il reddito, perché l'IRPEF è progressiva e l'imposta sostitutiva no. Il fattore che rovescia il confronto sono le spese reali, quando superano largamente quelle riconosciute dal coefficiente.
Con il forfettario si possono detrarre le spese mediche e gli interessi del mutuo?
Non dal reddito forfettario, che è soggetto a imposta sostitutiva e non a IRPEF. Le detrazioni per spese mediche, interessi del mutuo, bonus edilizi e familiari a carico si possono usare solo se hai anche altri redditi soggetti a IRPEF, ad esempio da lavoro dipendente, e nei limiti dell'IRPEF dovuta su quelli.
Il forfettario conviene se ho clienti aziende o solo privati?
Con clienti privati il vantaggio è doppio, perché nel regime ordinario dovresti aggiungere il 22% di IVA che il privato non recupera, o assorbirlo riducendo il tuo compenso. Con clienti aziende l'IVA è neutra per il cliente, quindi il confronto si gioca solo su imposte, contributi e IVA sui tuoi acquisti, che nel forfettario non puoi detrarre.
Nel 2026 quali sono gli scaglioni IRPEF del regime ordinario?
Dal 2026, con la legge di bilancio n. 199 del 2025, l'IRPEF è del 23% fino a 28.000 euro, del 33% da 28.000 a 50.000 euro e del 43% oltre 50.000 euro. A queste aliquote si aggiungono le addizionali regionale e comunale, che il forfettario non paga.
Si può uscire dal forfettario se non conviene più?
Sì, puoi optare per il regime ordinario anche se hai i requisiti del forfettario, con un comportamento concludente, cioè applicando fin dall'inizio dell'anno le regole ordinarie su IVA e reddito. L'opzione però vincola per almeno tre anni, quindi va fatta su una previsione di medio periodo e non su un solo anno di spese alte.
Fonti consultate
- Agenzia delle Entrate — Regime forfetario, che cos'è ↗
- Agenzia delle Entrate — Circolare n. 9/E del 10 aprile 2019 ↗
- Euroconference News — Legge di bilancio 2026: revisione delle aliquote IRPEF ↗
- Informazione Fiscale — Detrazioni per lavoro autonomo: calcolo e tabella ↗
- INPS — Circolare n. 8 del 3 febbraio 2026 (Gestione Separata) ↗
- PMI.it — Addizionali regionali IRPEF, aliquote per Regione ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.