Tasse
Forfettario e 730: detrazioni, figli a carico, mutuo e spese mediche
Il reddito forfettario non paga IRPEF, quindi non assorbe detrazioni: spese mediche, mutuo e bonus casa valgono solo sugli altri redditi. Però conta eccome quando si tratta di figli a carico, ISEE e bonus: ecco come si incastrano i pezzi, conti alla mano.
Redazione Forfettiamo · Aggiornato il · 8 min di lettura
In breve
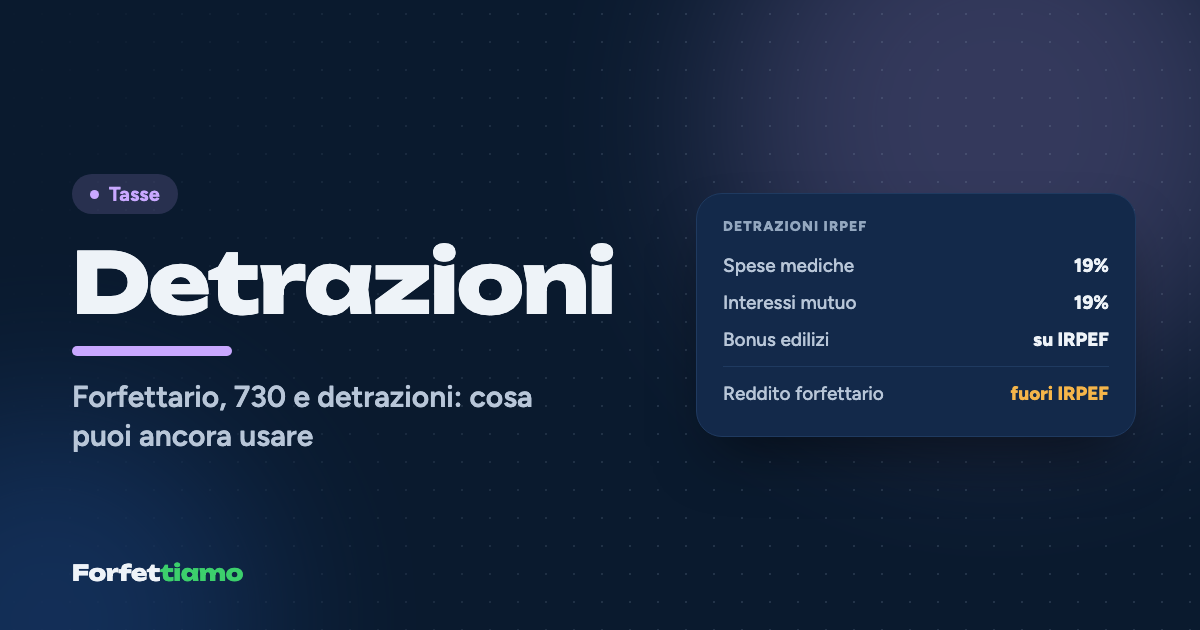
Chi ha una partita IVA forfettaria non può presentare il 730: serve il modello Redditi PF con il quadro LM. Il reddito forfettario non paga IRPEF, quindi spese mediche, mutuo e bonus edilizi si detraggono solo dall'IRPEF di altri redditi, come lo stipendio, e l'eccedenza si perde. Conta invece per i familiari a carico (2.840,51 euro, 4.000 per i figli fino a 24 anni), per l'ISEE e per i bonus.
In questo articolo
Roberta lavora part-time nell'amministrazione di una scuola di Ancona e da due anni insegna yoga con una partita IVA forfettaria. Ad aprile ha aperto il sito dell'Agenzia delle Entrate con le fatture del dentista in una mano e il bonifico per il rifacimento del bagno nell'altra, pronta a mandare il suo 730 come ogni anno. Il sistema, gentile ma irremovibile, le ha fatto capire che il 730 non fa più per lei. E le detrazioni, a quel punto, che fine fanno?
Chi ha una partita IVA forfettaria non può presentare il 730, né ordinario né precompilato: deve usare il modello Redditi PF, con il quadro LM per l'attività. Il reddito forfettario paga l'imposta sostitutiva e non entra nell'IRPEF, quindi spese mediche, interessi del mutuo e bonus edilizi si possono detrarre solo dall'IRPEF di altri redditi, come lo stipendio o la pensione, e ciò che non trova capienza si perde.
Allo stesso tempo, il reddito forfettario conta per tutti i requisiti di reddito: decide se sei a carico di qualcuno, entra nell'ISEE e pesa sul calcolo di detrazioni e bonus.
Perché il forfettario non può usare il 730
Le istruzioni del modello 730/2026 sono esplicite: devono presentare il modello Redditi e non possono utilizzare il 730 i contribuenti che nell'anno hanno percepito redditi d'impresa o redditi di lavoro autonomo per i quali è richiesta la partita IVA.
Il forfettario rientra in pieno in questa categoria, che sia professionista o artigiano, e non esiste una formula ibrida con il 730 per lo stipendio e il quadro LM a parte: la dichiarazione è una sola, il Redditi PF, e dentro ci va tutto. Lo stipendio nel quadro RC, l'attività nel quadro LM, le spese detraibili nel quadro RP; per artigiani e commercianti anche il quadro RR dei contributi.
La scadenza è quella del Redditi PF, il 31 ottobre (nel 2026 slittata al 2 novembre), e non quella del 730. Cambia anche il modo in cui arriva un eventuale credito: niente rimborso in busta paga, ma un credito IRPEF che si può chiedere a rimborso o usare in compensazione nell'F24, anche per pagare imposta sostitutiva e contributi (sopra 5.000 euro di compensazioni serve il visto di conformità).
La buona notizia è che la precompilata esiste anche per te: nel 2026 l'Agenzia ha messo a disposizione dei forfettari il Redditi PF precompilato, con i dati del quadro LM ricavati dalle fatture elettroniche, che per l'anno d'imposta 2025 era consultabile dal 20 maggio 2026. Va controllato riga per riga, e come si compila il quadro dell'attività lo spieghiamo nella guida al quadro LM del forfettario.
Detrazioni e capienza: il conto di Roberta
Una detrazione non è un rimborso: è uno sconto sull'IRPEF che devi pagare, e funziona solo se c'è IRPEF da scontare. Il reddito forfettario non ne produce, perché l'imposta sostitutiva del 15% (o del 5%) sostituisce l'IRPEF e le addizionali, e nessuna detrazione si può scalare dall'imposta sostitutiva. L'unica IRPEF su cui lavorare, per Roberta, è quella del suo stipendio.
Ipotizziamo, per semplicità, che dopo la detrazione per lavoro dipendente l'IRPEF netta sul suo stipendio sia di 1.200 euro (il numero esatto dipende dalle detrazioni e dalle misure sul cuneo fiscale, che, come vedremo, tengono conto anche del reddito forfettario). Nel 2026 Roberta spende 2.500 euro dal dentista e 24.000 euro per il bagno della casa in cui vive, che è la sua abitazione principale.
| Voce | Calcolo | Detrazione 2026 |
|---|---|---|
| Spese mediche | 19% × (2.500 − 129,11) = 19% × 2.370,89 | 450,47 € |
| Ristrutturazione abitazione principale | 24.000 × 50% = 12.000, in 10 rate annuali | 1.200,00 € |
| Totale detrazioni | 450,47 + 1.200,00 | 1.650,47 € |
| IRPEF netta disponibile | 1.200,00 € | |
| Detrazioni perse | 1.650,47 − 1.200,00 | 450,47 € |
Roberta azzera la sua IRPEF, ma 450,47 euro di detrazioni evaporano: le istruzioni dell'Agenzia lo dicono senza mezzi termini, la parte di detrazione che supera l'imposta non può essere rimborsata, e la rata dei bonus edilizi non usata in un anno non si recupera in quelli successivi. Con gli stessi numeri, per dieci anni la storia si ripeterebbe. Per il 2026 la detrazione per ristrutturazione è del 50% sull'abitazione principale per il proprietario o titolare di un diritto reale, del 36% negli altri casi, con un tetto di 96.000 euro; per i lavori avviati oggi, sconto in fattura e cessione del credito sono stati chiusi dai decreti del 2023 e del 2024, salvo casi residuali, e non sono più una via d'uscita per chi non ha capienza.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Solo forfettario: quando le detrazioni valgono zero
Il marito di Roberta, Giorgio, fa il fotografo freelance in forfettario e non ha altri redditi. Per lui il conto è ancora più semplice e più amaro: niente IRPEF, quindi niente detrazioni. Le sue spese mediche, gli interessi di un eventuale mutuo intestato solo a lui, una ristrutturazione pagata da lui: tutto fiscalmente inerte. È uno dei motivi per cui, per alcune famiglie, il confronto tra regimi va rifatto con calma, come raccontiamo nell'articolo su quando il forfettario conviene.
C'è un secondo effetto, meno intuitivo. Giorgio, con un reddito forfettario di qualche migliaio di euro, supera il limite di 2.840,51 euro e quindi non è fiscalmente a carico di Roberta. Di conseguenza Roberta non può detrarre le spese mediche di Giorgio, perché la regola generale ammette le spese sostenute per sé e per i familiari a carico, salvo casi particolari previsti dalla legge.
Giorgio, dal canto suo, può dedurre i contributi previdenziali dal reddito forfettario; se in un anno i contributi versati superano quel reddito, l'eccedenza si può portare in deduzione dal reddito complessivo IRPEF nel quadro RP, ma serve, ancora una volta, avere altri redditi su cui farla valere.
Familiari a carico: il reddito forfettario conta
È il punto su cui si sbaglia più spesso, perché sembra logico il contrario. Un familiare è fiscalmente a carico se nell'anno ha un reddito complessivo non superiore a 2.840,51 euro, che sale a 4.000 euro per i figli fino a 24 anni. Il reddito forfettario non fa parte del reddito complessivo IRPEF, ma le istruzioni del 730 lo elencano espressamente tra le somme che vanno computate nel limite, insieme alla cedolare secca.
Il limite è annuale: chi lo supera non è a carico per tutto l'anno, anche se ha guadagnato tutto a dicembre.
Prendiamo Edoardo, il figlio di Roberta, 23 anni, che nel 2026 apre la partita IVA come grafico e incassa 8.000 euro. Con il coefficiente del 78% il suo reddito forfettario è 8.000 × 78% = 6.240 euro; i contributi del primo anno alla Gestione Separata si versano nel 2027, quindi nel 2026 non c'è nulla da dedurre. Sono 2.240 euro sopra il limite di 4.000: Edoardo non è a carico per il 2026.
Dal 2025 la detrazione per figli spetta solo per quelli tra 21 e 30 anni (o con disabilità), e vale 950 euro moltiplicati per (95.000 − reddito) ÷ 95.000: con un reddito di riferimento di 25.000 euro sarebbero 950 × 70.000 ÷ 95.000 = 700 euro, che Roberta perde, insieme alla possibilità di detrarre le spese sostenute per lui. Chi apre la partita IVA da giovane farebbe bene a fare questo conto prima con i genitori, non a giugno dell'anno dopo.
ISEE, bonus e reddito di riferimento
La ragione per cui il reddito forfettario conta per i familiari a carico è una regola più ampia, scritta nel comma 75 della legge sul forfettario (L. 190/2014, che dal 2027 confluisce nel nuovo testo unico delle imposte sui redditi, il D.Lgs. 117/2026): quando una norma fa riferimento a requisiti di reddito per riconoscere o calcolare deduzioni, detrazioni o benefici di qualsiasi titolo, anche non tributari, si tiene conto del reddito assoggettato al regime forfetario. Il regime ti esonera dall'IRPEF, non dalla prova dei mezzi.
In pratica il reddito forfettario entra nell'ISEE, e quindi nell'importo dell'assegno unico per i figli, nelle tasse universitarie, nei bonus legati all'indicatore. E secondo la circolare n. 4/E del 2025 dell'Agenzia delle Entrate entra anche nel cosiddetto reddito di riferimento con cui si calcolano le detrazioni per lavoro dipendente, il trattamento integrativo e le misure sul cuneo fiscale.
Per chi è anche dipendente la conseguenza è concreta: se il datore di lavoro ha calcolato queste agevolazioni guardando solo lo stipendio, in dichiarazione il conguaglio può trasformarsi in un debito. Lo stesso principio dovrebbe valere per i tagli alle detrazioni previsti per chi supera 75.000 euro e 120.000 euro di reddito, ma è un caso da verificare con il commercialista. Per i limiti di reddito che decidono se puoi restare forfettario mentre sei dipendente, il riferimento è la guida su forfettario e lavoro dipendente.
Come organizzare le spese di famiglia
Se il reddito forfettario non sconta nulla ma conta per tutto, la mossa più utile è guardare la famiglia come un'unica squadra. Le detrazioni spettano, con le regole di ciascuna, a chi sostiene la spesa ed è titolato a farlo: chi ha uno stipendio o una pensione con IRPEF capiente è il candidato naturale a pagare e intestarsi le spese detraibili, mentre il forfettario senza altri redditi ha poco da guadagnare a farlo. Per il mutuo e i bonus edilizi le regole su intestazione, titolarità dell'immobile e pagamenti sono rigide, ed è bene decidere prima di firmare, non dopo.
Per Roberta il conto finale è chiaro: la partita IVA le costa il 730, la busta paga con il rimborso di luglio e un pezzo di detrazioni, ma le lascia un reddito tassato al 15% invece che con le aliquote IRPEF e le addizionali. Spesso il saldo resta a favore del forfettario, come mostra il calcolo delle tasse nel forfettario; il punto è saperlo prima, con i numeri della propria famiglia davanti, e non scoprirlo davanti alla schermata del 730 che non si apre. Le regole del regime, una per una, sono raccolte nella pagina sul regime forfettario.
Strumenti utili
Domande frequenti
Con la partita IVA forfettaria posso fare il 730?
No. Le istruzioni del modello 730/2026 escludono chi ha percepito redditi di lavoro autonomo per i quali è richiesta la partita IVA o redditi d'impresa: il forfettario deve presentare il modello Redditi PF, compilando il quadro LM. Se è anche dipendente, nello stesso modello dichiara lo stipendio e le detrazioni.
Il forfettario può detrarre le spese mediche?
Solo se ha altri redditi soggetti a IRPEF, come uno stipendio o una pensione, e nei limiti dell'IRPEF dovuta su quelli. La detrazione è del 19% sulla parte che supera 129,11 euro. Chi ha solo reddito forfettario non ha IRPEF da ridurre, quindi la detrazione resta inutilizzata.
Un figlio con partita IVA forfettaria può restare a carico dei genitori?
Sì, ma solo se il suo reddito non supera 4.000 euro l'anno fino a 24 anni, o 2.840,51 euro oltre quell'età. Nel limite si conta anche il reddito forfettario, anche se è soggetto a imposta sostitutiva. Il limite è annuale: se lo supera, non è a carico per tutto l'anno.
Il reddito forfettario conta per l'ISEE e per i bonus?
Sì. La legge sul forfettario stabilisce che, quando una norma richiede requisiti di reddito per detrazioni o benefici di qualsiasi tipo, anche non fiscali, si tiene conto del reddito forfettario. Rientra quindi nell'ISEE e nei calcoli del reddito di riferimento per detrazioni e bonus.
Il forfettario può usare la dichiarazione precompilata?
Sì, ma non il 730 precompilato. Nel 2026 l'Agenzia delle Entrate ha messo a disposizione anche dei forfettari il modello Redditi PF precompilato, con i dati del quadro LM ricavati dalle fatture elettroniche: per l'anno d'imposta 2025 era disponibile dal 20 maggio 2026, da controllare e correggere prima dell'invio.
Cosa succede alle rate dei bonus edilizi se non ho IRPEF sufficiente?
La parte di detrazione che supera l'IRPEF dell'anno si perde: non si rimborsa e non si recupera negli anni successivi. Per un forfettario senza altri redditi, quindi, una ristrutturazione intestata a lui non produce alcun risparmio fiscale. Conviene valutarlo prima di pagare i lavori.
Fonti consultate
- Agenzia delle Entrate, Modello 730/2026: istruzioni per la compilazione ↗
- Agenzia delle Entrate, 730/2026: chi può presentare il 730 ↗
- Agenzia delle Entrate, La dichiarazione precompilata 2026 ↗
- Agenzia delle Entrate, Legge 23 dicembre 2014 n. 190, commi da 54 a 89 (regime forfetario) ↗
- Agenzia delle Entrate, Circolare n. 4/E del 16 maggio 2025 (IRPEF e lavoro dipendente) ↗
- Agenzia delle Entrate, Ristrutturazioni edilizie: che cos'è ↗
Informazione generale aggiornata al 17 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.