Partita IVA forfettaria per consulenti marketing: guida 2026
Il consulente marketing in forfettario ha un coefficiente del 78%, una gestione INPS senza minimi e un obbligo che quasi tutti dimenticano: citare la Legge 4/2013. Codici ATECO, contributi e un calcolo su 48.000 euro.
Aggiornato il
In breve
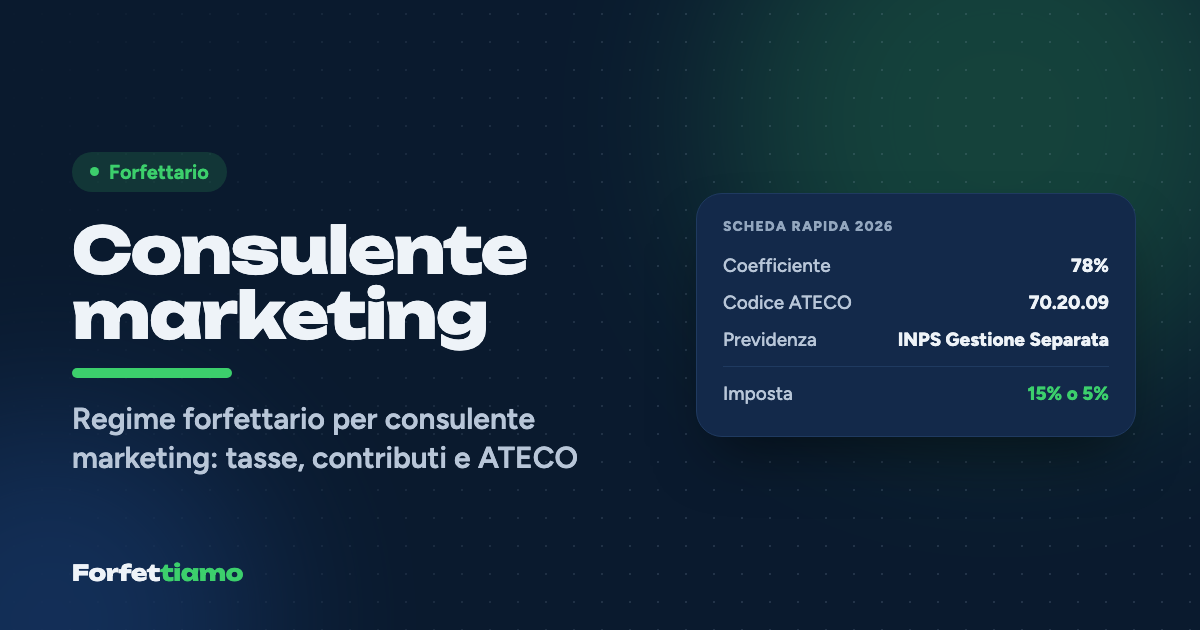
Un consulente marketing in regime forfettario usa di solito il codice ATECO 2025 70.20.09 (ex 70.22.09), oppure il 73.20.00 o il 73.11.02 se prevalgono ricerche di mercato o campagne: tutti hanno coefficiente del 78%. I contributi vanno alla Gestione Separata INPS, al 26,07% nel 2026. L'imposta è del 15%, o del 5% per i primi cinque anni. Con 48.000 euro incassati si pagano circa 13.913 euro tra imposta e contributi.
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 70.20.09 · Consulenza imprenditoriale e altre attività di consulenza gestionale n.c.a.
- Previdenza
- INPS Gestione Separata
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 70.22.09
Stima indicativa
- Reddito imponibile
- 37.440,00 €
- Imposta al 15%
- 4.151,91 €
- Imposta al 5%
- 1.383,97 €
- Contributi stimati
- 9.760,61 €
In questa guida
- Il forfettario conviene al consulente marketing?
- Codice ATECO del consulente marketing: 70.20.09 e alternative
- Contributi: Gestione Separata INPS al 26,07% nel 2026
- Quanto paga di tasse un consulente marketing: esempio su 48.000 euro
- La fattura del consulente marketing e la Legge 4/2013
- Ex datore, clienti esteri e strumenti: le particolarità del mestiere
Beatrice ha passato otto anni nel reparto marketing di un'azienda alimentare veronese, gli ultimi tre come responsabile. Da due anni lavora in proprio: segue la strategia di una cantina, di un'azienda di serramenti e di un marchio di cosmetica naturale, e nel 2026 avrà incassato 48.000 euro. Prima di aprire la partita IVA si è fatta tre domande: quale codice ATECO, quanto avrebbe pagato, e se poteva lavorare anche per la sua vecchia azienda. Sulla terza, la risposta l'ha sorpresa.
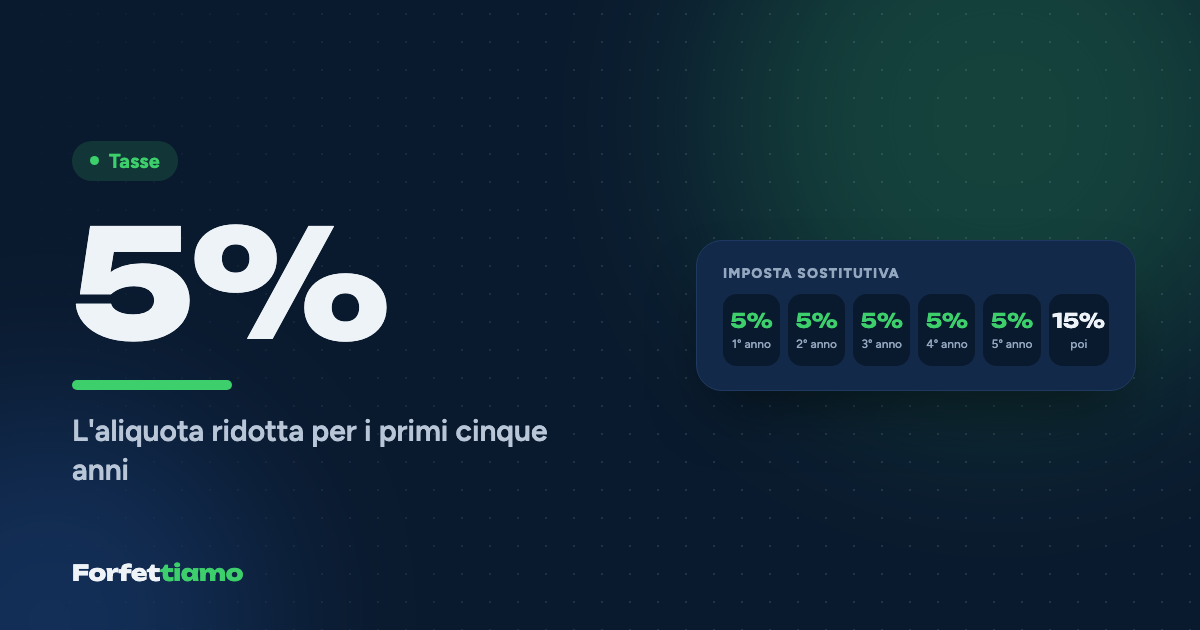
Il regime forfettario per un consulente marketing funziona così: il reddito tassabile è il 78% degli incassi, perché la consulenza gestionale e la pubblicità rientrano tra le attività professionali; su quel reddito si versa il 26,07% alla Gestione Separata INPS e, dedotti i contributi pagati nell'anno, si applica l'imposta sostitutiva del 15%, o del 5% per i primi cinque anni se l'attività è davvero nuova.
Il forfettario conviene al consulente marketing?
Per chi lavora da solo, sì. Un consulente marketing ha costi reali modesti (computer, software di analisi, qualche trasferta) e il forfettario gliene riconosce d'ufficio il 22% degli incassi, senza bisogno di documentarli. A regime, contributi compresi, il carico è intorno al 29% di ciò che incassi, e scende verso il 23% nei primi cinque anni con l'aliquota ridotta.
Il calcolo cambia per chi ha spese reali alte, come trasferte continue o strumenti costosi pagati di tasca propria, o per chi sta crescendo oltre gli 85.000 euro. In quei casi il confronto con il regime ordinario va fatto sui numeri, come spieghiamo nella guida su quando il forfettario conviene.
Codice ATECO del consulente marketing: 70.20.09 e alternative
Il codice ATECO 2025 più usato è il 70.20.09, "consulenza imprenditoriale e altre attività di consulenza gestionale n.c.a.", che ha preso il posto del 70.22.09 della classificazione 2007. È il codice naturale per chi fa strategia, posizionamento, piani di marketing e affiancamento al management. Le alternative dipendono dall'attività prevalente: il 73.20.00 per chi fa soprattutto ricerche di mercato e sondaggi, il 73.11.02 per chi conduce operativamente campagne e servizi pubblicitari.
Il coefficiente, in tutti e tre i casi, è il 78%: le divisioni 70 e 73 rientrano nel gruppo delle attività professionali, scientifiche e tecniche (divisioni 69-75). Poiché la tabella del forfettario è ancora espressa in codici ATECO 2007, è sul codice 2007 corrispondente che si verifica il coefficiente; per il 70.20.09 il passaggio dal 70.22.09 non cambia nulla. La tabella completa è nella pagina dei coefficienti di redditività.
L'errore tipico è opposto a quello di altre professioni: aggiungere codici per ogni servizio offerto. Un solo codice, quello dell'attività prevalente, basta quasi sempre, perché qui i coefficienti sono identici e moltiplicare i codici complica solo la dichiarazione.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi: Gestione Separata INPS al 26,07% nel 2026
Il consulente marketing è un professionista senza albo e senza cassa, quindi versa alla Gestione Separata INPS: nel 2026 l'aliquota è il 26,07% del reddito forfettario (circolare INPS n. 8 del 2026), il 24% se si ha già un'altra copertura previdenziale obbligatoria. Non ci sono contributi fissi: si paga sul reddito effettivo, fino al massimale di 122.295 euro.
I contributi si versano con saldo e due acconti che valgono in tutto l'80% dei contributi dell'anno prima, alle stesse scadenze dell'imposta sostitutiva. La riduzione del 35% riservata ai forfettari riguarda solo artigiani e commercianti. Si può aggiungere in fattura la rivalsa INPS del 4%, se concordata, che diventa un ricavo. Il meccanismo completo è nella guida ai contributi della Gestione Separata.
Quanto paga di tasse un consulente marketing: esempio su 48.000 euro
Ecco i conti di Beatrice a regime, nell'ipotesi di un reddito stabile negli anni, così che i contributi versati nel 2026 coincidano con quelli dovuti per il 2026.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Incassi 2026 | 48.000,00 € | |
| Reddito forfettario | 48.000 × 78% | 37.440,00 € |
| Contributi Gestione Separata | 37.440 × 26,07% | 9.760,61 € |
| Reddito imponibile | 37.440 − 9.760,61 | 27.679,39 € |
| Imposta sostitutiva al 15% | 27.679,39 × 15% | 4.151,91 € |
| Totale imposta e contributi | 13.912,52 € | |
| Netto | 48.000 − 13.912,52 | 34.087,48 € |
Il carico è il 28,98% degli incassi, e più di due terzi sono contributi previdenziali. Con l'aliquota al 5% l'imposta scenderebbe a 1.383,97 euro e il totale a 11.144,58 euro. Il condizionale, per Beatrice, è d'obbligo: tra i requisiti del 5% c'è che la nuova attività non sia la mera prosecuzione di quella svolta prima come dipendente, e chi passa da responsabile marketing a consulente marketing deve guardare bene questo punto, come spieghiamo nella guida all'aliquota al 5%.
Il primo anno, poi, ha una sua logica: nessun acconto da versare, ma anche nessun contributo già pagato da dedurre. Per simulare il tuo caso c'è il calcolatore del forfettario.
La fattura del consulente marketing e la Legge 4/2013
La fattura è elettronica, senza IVA (regime fiscale RF19, natura N2.2), con la dicitura del regime forfettario (art. 1, commi 54-89, Legge 190/2014), l'esonero dalla ritenuta d'acconto ai sensi del comma 67 e il bollo da 2 euro sopra 77,47 euro. Le aziende clienti, abituate a trattenere il 20% ai professionisti, vanno avvisate: la ritenuta trattenuta per errore si recupera solo in dichiarazione.
C'è poi una particolarità propria delle professioni non organizzate. La Legge 4/2013 chiede a chi le esercita di contraddistinguere la propria attività, in ogni documento e rapporto scritto con il cliente, con il riferimento espresso alla legge. In pratica, una riga come "Professionista disciplinato dalla Legge 14 gennaio 2013, n. 4" in fattura, nei preventivi e nei contratti. Non è una formalità fiscale, ma un obbligo di trasparenza verso il cliente, e costa una riga. Il resto della fattura, voce per voce, è nella guida alla fattura del forfettario.
Ex datore, clienti esteri e strumenti: le particolarità del mestiere
La prima, e la più importante per chi esce da un'azienda, è la causa ostativa dell'ex datore di lavoro. Il forfettario non spetta a chi svolge l'attività prevalentemente verso il datore di lavoro attuale o di uno dei due anni precedenti, o verso soggetti a lui riconducibili. Beatrice può lavorare anche per la sua vecchia azienda, ma se quel cliente supera la metà dei ricavi nei due anni successivi, il regime salta. La regola, con l'eccezione per chi ha appena concluso un praticantato obbligatorio, è nella guida su forfettario e lavoro dipendente.
La seconda riguarda i clienti esteri. Per un'impresa di un altro Paese UE la consulenza è fuori campo IVA in Italia ai sensi dell'articolo 7-ter del DPR 633/1972: serve l'iscrizione al VIES e l'indicazione dell'inversione contabile, mentre il bollo resta dovuto.
La terza riguarda gli strumenti. Software di analytics, piattaforme di email marketing, tool SEO: spesso sono fatturati da società estere, e per ogni fattura il forfettario deve integrare l'IVA al 22% e versarla, con il meccanismo del reverse charge nel forfettario. Non si detrae, quindi è un costo in più da mettere a budget.
Chi fa marketing sa che il posizionamento si decide all'inizio, e che correggerlo dopo costa il doppio. Con la partita IVA vale lo stesso: codice, regime e clienti si scelgono bene prima della prima fattura, non dopo la prima lettera dell'Agenzia.
Domande frequenti
Qual è il codice ATECO del consulente marketing nel 2026?
Con la classificazione ATECO 2025 il codice più usato è il 70.20.09, consulenza imprenditoriale e altre attività di consulenza gestionale, che ha sostituito il 70.22.09. Chi fa soprattutto ricerche di mercato usa il 73.20.00, chi gestisce campagne il 73.11.02. Il coefficiente del forfettario è il 78% per tutti.
Quanto paga di tasse un consulente marketing in forfettario?
Con il coefficiente del 78% e la Gestione Separata al 26,07%, a regime il carico è circa il 29% degli incassi. Su 48.000 euro incassati nel 2026 si pagano circa 13.912,52 euro tra contributi (9.760,61 euro) e imposta al 15% (4.151,91 euro); con l'aliquota al 5% il totale scende a circa 11.144,58 euro.
Il consulente marketing deve indicare la Legge 4/2013 in fattura?
La Legge 4/2013 sulle professioni non organizzate in ordini o collegi chiede di indicare il riferimento alla legge in ogni documento e rapporto scritto con il cliente. È buona prassi quindi inserirlo in fattura, nei preventivi, nei contratti e anche sul sito, accanto alle diciture del forfettario.
Posso fare il consulente marketing in forfettario per l'azienda dove lavoravo?
Con limiti precisi. Il forfettario è escluso se l'attività è svolta prevalentemente verso il datore di lavoro attuale o di uno dei due anni precedenti, o verso soggetti a lui riconducibili. Inoltre, se il lavoro autonomo prosegue quello svolto prima da dipendente, l'aliquota al 5% non spetta.
Il consulente marketing in forfettario paga contributi minimi all'INPS?
No. Iscritto alla Gestione Separata, il consulente marketing versa nel 2026 il 26,07% del reddito forfettario effettivo, senza contributi fissi: con redditi bassi paga poco. La riduzione del 35% riservata ai forfettari vale solo per artigiani e commercianti.
Fonti consultate
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- INPS, Gestione separata: le aliquote contributive per il 2026 (circolare n. 8 del 3/2/2026) ↗
- Fiscozen, Codice ATECO 70.20.09 per la consulenza marketing ↗
- Fiscal Focus, Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività (7/7/2026) ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.