Fatture
Fattura forfettario 2026: come si compila, dicitura, N2.2 e bollo
La fattura del forfettario è la più semplice che esista, a patto di sapere cosa togliere: l'IVA, la ritenuta, le formule copiate dal regime ordinario. Ecco come si compila riga per riga, con un esempio e gli errori che l'Agenzia vede prima di te.
Redazione Forfettiamo · Aggiornato il · 10 min di lettura
In breve
Nel 2026 il forfettario emette sempre fattura elettronica via SdI, senza IVA: regime fiscale RF19, natura N2.2 su ogni riga e una dicitura che richiama l'art. 1, commi 54-89, della Legge 190/2014. I professionisti non subiscono ritenuta d'acconto (comma 67) e, se iscritti alla Gestione Separata, possono addebitare la rivalsa INPS del 4%. Oltre 77,47 euro si applica il bollo da 2 euro.
In questo articolo
- Fattura elettronica obbligatoria: per chi e da quando
- Cosa deve contenere la fattura del forfettario?
- La dicitura: quale scrivere e perché
- Rivalsa INPS del 4%: chi può metterla e cosa comporta
- Il bollo da 2 euro in fattura
- Un esempio di fattura con i numeri
- Come si fattura a un cliente estero?
- Note di credito: come si corregge una fattura sbagliata
- Gli errori più comuni, e come li vede l'Agenzia
Lorenzo ha aperto la partita IVA a settembre, fa lo sviluppatore web a Napoli, e la sua prima fattura l'ha preparata copiando quella di un amico in regime ordinario: imponibile, IVA al 22%, ritenuta d'acconto del 20%, totale. Il cliente ha pagato senza fare domande. Il guaio è che quella fattura, per un forfettario, è sbagliata in quasi tutte le righe, e l'Agenzia delle Entrate, che riceve ogni fattura elettronica nel momento stesso in cui parte, lo sa prima di lui.
La fattura del forfettario è in realtà la più semplice che esista, a patto di sapere cosa togliere. Nel 2026 va emessa sempre in formato elettronico tramite il Sistema di Interscambio (SdI), qualunque sia il volume dei ricavi; non contiene IVA, perché nel file XML si indica il regime fiscale RF19 e, su ogni riga, l'aliquota zero con la natura N2.2 ("non soggette, altri casi"); riporta una dicitura che richiama l'articolo 1, commi da 54 a 89, della Legge 190/2014; non subisce ritenuta d'acconto, per effetto del comma 67; e, quando supera 77,47 euro, sconta un'imposta di bollo da 2 euro. I professionisti iscritti alla Gestione Separata possono aggiungere, se lo concordano con il cliente, la rivalsa INPS del 4%.
Fattura elettronica obbligatoria: per chi e da quando
L'obbligo è arrivato in due tempi, che la circolare n. 32/E del 5 dicembre 2023 dell'Agenzia delle Entrate mette in fila con chiarezza: dal 1° luglio 2022 per i forfettari che nell'anno precedente avevano superato 25.000 euro di ricavi o compensi, dal 1° gennaio 2024 per tutti gli altri, senza alcuna soglia. Oggi, quindi, il PDF mandato per email non è più una fattura: è una copia di cortesia, utile al cliente per archiviare, mentre l'originale, quello che conta per il Fisco, è il file XML che transita dallo SdI.
Resta un'eccezione importante. Chi eroga prestazioni sanitarie a persone fisiche e trasmette i dati al Sistema Tessera Sanitaria non può emettere fattura elettronica per quelle prestazioni: per anni il divieto è stato prorogato di dodici mesi in dodici mesi, finché l'articolo 2 del D.Lgs. 81/2025 lo ha reso strutturale cancellando dalla norma l'elenco degli anni. Per tutto il resto vale la regola generale.
Sui tempi, la fattura immediata va trasmessa entro 12 giorni dall'effettuazione dell'operazione, quella differita entro il 15 del mese successivo. Per le prestazioni di servizi l'operazione si considera effettuata al momento del pagamento, ed è per questo che molti professionisti mandano prima un avviso di parcella, che non ha valore fiscale, e la fattura vera solo quando arriva il bonifico: la data del documento coincide così con l'incasso, che è anche il momento in cui quel compenso entra nel reddito forfettario, calcolato per cassa.
Cosa deve contenere la fattura del forfettario?
I dati obbligatori sono quelli di qualunque fattura, previsti dall'articolo 21 del DPR 633/1972: data e numero progressivo, i tuoi dati con partita IVA e codice fiscale, i dati del cliente, la descrizione di ciò che hai venduto o fatto, il corrispettivo. Quello che cambia è il modo in cui si compilano alcuni campi del tracciato XML, che qualunque software di fatturazione ti propone già impostati una volta scelto il regime forfettario.
| Campo della fattura elettronica | Cosa indicare nel forfettario |
|---|---|
| Tipo documento | TD01 per la fattura, TD04 per la nota di credito |
| Regime fiscale | RF19, regime forfettario (art. 1, c. 54-89, L. 190/2014) |
| Dati del cliente | nome o ragione sociale, indirizzo, partita IVA o codice fiscale, codice destinatario o PEC (0000000 per i privati senza canale) |
| Righe di dettaglio | descrizione, quantità, prezzo, aliquota IVA 0,00 e natura N2.2 |
| Causale | dicitura del regime forfettario e, per i professionisti, dell'esonero dalla ritenuta |
| Dati bollo | bollo virtuale "SI" e importo 2,00 se il totale supera 77,47 euro |
| Dati cassa previdenziale | solo se applichi la rivalsa INPS del 4% (tipo cassa TC22, aliquota 4%, natura N2.2) |
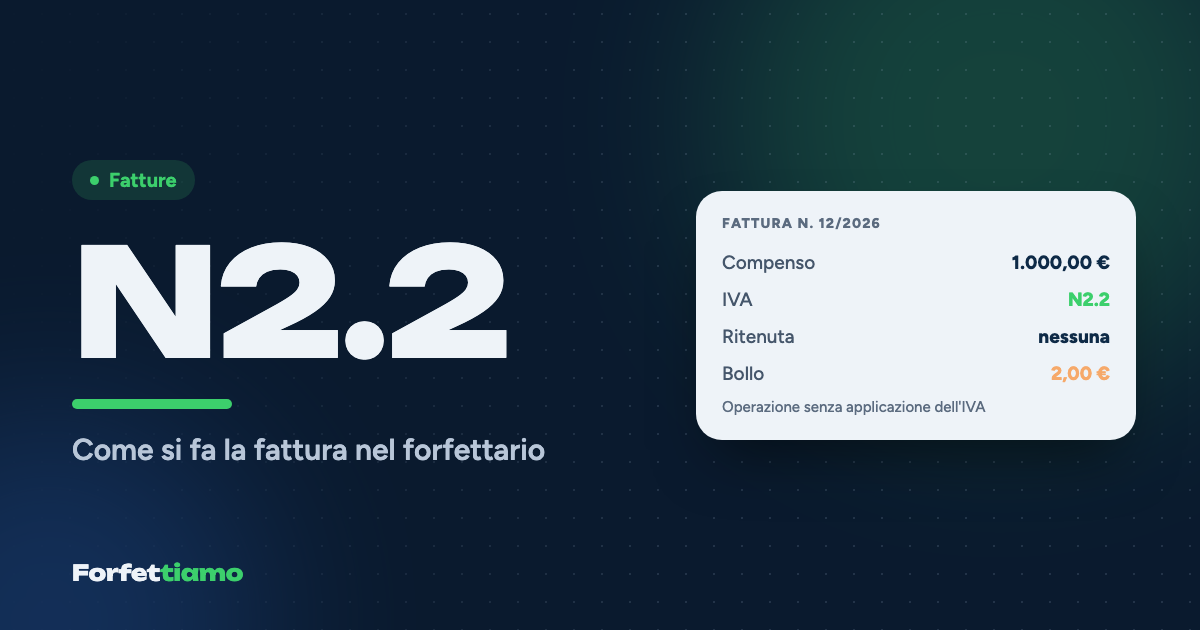
La natura N2.2 non è una scelta di stile. La guida dell'Agenzia delle Entrate alla compilazione delle fatture elettroniche dice espressamente che quel codice deve essere usato dall'operatore in regime forfettario che emette fattura via SdI, ed è anche il codice che fa scattare i controlli automatici sul bollo.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
La dicitura: quale scrivere e perché
La legge non impone una formula sacramentale, ma la fattura deve dire perché l'IVA non c'è, e il modo più pulito per farlo è richiamare la norma. La procedura web dell'Agenzia prevede proprio una causale dedicata al regime forfettario e, per chi non è soggetto a ritenuta, una seconda causale che cita il comma 67. Una formula completa, che copre entrambe le esigenze, può essere questa:
Operazione senza applicazione dell'IVA ai sensi dell'art. 1, commi da 54 a 89, della Legge n. 190/2014 (regime forfettario). Compenso non soggetto a ritenuta d'acconto ai sensi dell'art. 1, comma 67, della Legge n. 190/2014.
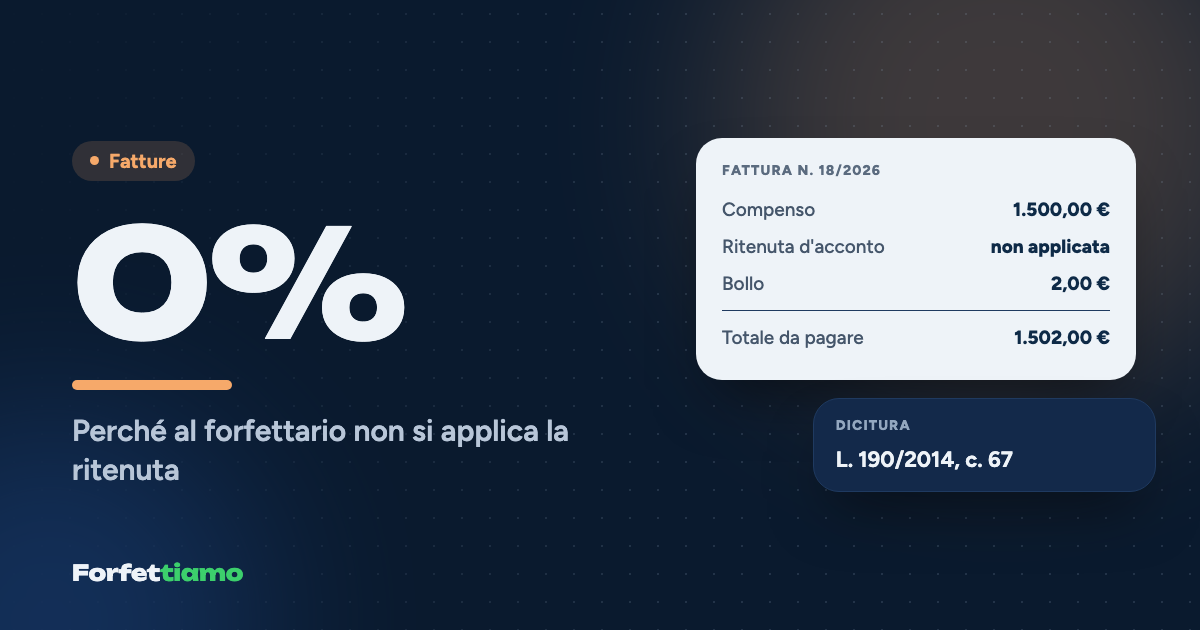
La seconda frase non è decorativa. Il comma 67 esclude la ritenuta sui compensi dei forfettari a condizione che il contribuente rilasci un'apposita dichiarazione da cui risulti che il reddito è soggetto a imposta sostitutiva: la dicitura in fattura è quella dichiarazione. Se il cliente, per abitudine o per eccesso di zelo, trattiene comunque il 20%, il denaro non è perso, ma lo recuperi solo nella dichiarazione dei redditi, cioè con molti mesi di ritardo, e intanto la tua liquidità ne soffre. Per artigiani e commercianti il problema di solito non si pone, perché sui loro corrispettivi la ritenuta non si applica in generale; la prima frase, invece, serve a tutti.
Rivalsa INPS del 4%: chi può metterla e cosa comporta
La rivalsa è una facoltà prevista dall'articolo 1, comma 212, della Legge 662/1996 per chi è iscritto alla Gestione Separata dell'INPS: puoi addebitare al cliente il 4% del compenso a titolo di parziale rimborso dei contributi. Non riguarda artigiani e commercianti, che hanno una gestione propria, né i professionisti iscritti a una cassa di categoria, che applicano il contributo integrativo previsto dalla loro cassa. È facoltativa, e conviene concordarla prima, perché per il cliente è un costo in più.
Due cose vanno capite bene. La prima è che la rivalsa non è un contributo che giri all'INPS: è parte del tuo compenso, e quindi entra nei ricavi del forfettario, nel reddito su cui paghi imposta e contributi, e nel conteggio della soglia di 85.000 euro. La seconda è che non riduce in alcun modo quello che devi alla Gestione Separata, che si calcola sul reddito forfettario con l'aliquota del 26,07% prevista per il 2026. Nel file XML si inserisce nel blocco dei dati cassa previdenziale, con tipo cassa TC22 (INPS) e natura N2.2.
Il bollo da 2 euro in fattura
Ogni fattura senza IVA di importo superiore a 77,47 euro sconta un'imposta di bollo di 2 euro, che nella fattura elettronica si assolve impostando a "SI" il campo bollo virtuale e indicando l'importo di 2,00. L'obbligo è di chi emette la fattura, ma il bollo si può riaddebitare al cliente: in quel caso, ha chiarito l'Agenzia con la risposta a interpello n. 428 del 2022, quei 2 euro diventano a tutti gli effetti un ricavo e concorrono al reddito forfettario. Il versamento è trimestrale, con regole, soglie e codici tributo che abbiamo raccolto nella guida su l'imposta di bollo sulle fatture del forfettario.
Un esempio di fattura con i numeri
Chiara è copywriter, iscritta alla Gestione Separata, e fattura a un'agenzia di Milano un progetto da 1.000 euro. Ha concordato la rivalsa e riaddebita il bollo.
| Voce | Importo |
|---|---|
| Compenso per servizi di copywriting | 1.000,00 € |
| Rivalsa INPS 4% (TC22) | 40,00 € |
| IVA (aliquota 0, natura N2.2) | 0,00 € |
| Rimborso imposta di bollo | 2,00 € |
| Totale documento | 1.042,00 € |
| Ritenuta d'acconto | nessuna (art. 1, c. 67, L. 190/2014) |
| Netto da pagare | 1.042,00 € |
Quando l'agenzia paga, tutti i 1.042 euro diventano ricavi di Chiara. Con il coefficiente di redditività del 78% previsto per le attività professionali il reddito lordo è di 812,76 euro (1.042 × 78%); su quella base la Gestione Separata chiede il 26,07%, cioè 211,89 euro, e se immaginiamo per semplicità che quei contributi siano versati nello stesso anno, l'imposta sostitutiva al 15% si calcola su 600,87 euro (812,76 − 211,89) e vale 90,13 euro. Il percorso completo, con gli acconti e i casi al 5%, è nella guida al calcolo delle tasse nel forfettario.
Come si fattura a un cliente estero?
Anche verso l'estero la fattura passa dallo SdI: si indica il codice destinatario XXXXXXX, e quell'invio vale anche come comunicazione delle operazioni transfrontaliere, il vecchio esterometro, mentre al cliente arriva una copia per email. Il bollo resta dovuto sopra 77,47 euro, perché si tratta pur sempre di una fattura senza IVA.
Per i servizi resi a un'impresa di un altro Paese UE la regola generale (articolo 7-ter del DPR 633/1972) dice che l'operazione non è soggetta a IVA in Italia: sei tenuto a iscriverti al VIES, a verificare la partita IVA del cliente e a scrivere in fattura che si tratta di inversione contabile, perché sarà il committente ad assolvere l'imposta nel suo Paese. Sul codice natura da usare in questi casi le indicazioni non sono uniformi: la guida dell'Agenzia prescrive N2.2 per il forfettario, mentre N2.1 è il codice generale delle operazioni non territoriali, e molti software lo propongono per i servizi B2B verso l'UE. Anche sugli elenchi Intrastat dei servizi resi la stampa specializzata non è concorde: sono due punti da chiudere una volta per tutte con il commercialista. Per i clienti extra UE non serve il VIES, e la fattura indica che l'operazione è non soggetta ai sensi dello stesso articolo 7-ter. Il rovescio della medaglia, cioè cosa fare quando sei tu a comprare da un fornitore straniero, è il tema dell'articolo sul reverse charge nel forfettario.
Note di credito: come si corregge una fattura sbagliata
Una fattura elettronica consegnata o messa a disposizione dallo SdI non si cancella e non si modifica: esiste, e l'Agenzia l'ha già vista. Per correggerla si emette una nota di credito, tipo documento TD04, che richiama numero e data della fattura originale nel blocco delle fatture collegate e usa la stessa natura N2.2; poi, se serve, si emette una nuova fattura corretta. Diverso è il caso della fattura scartata dallo SdI per un errore formale, come una partita IVA inesistente: quella fattura si considera non emessa, e va corretta e ritrasmessa entro cinque giorni dalla notifica di scarto.
Gli errori più comuni, e come li vede l'Agenzia
L'errore più costoso è quello di Lorenzo: esporre l'IVA. Non è un'innocua svista, perché l'articolo 21 del decreto IVA stabilisce che l'imposta indicata in fattura è dovuta per l'intero ammontare, anche quando non lo era; finché non emetti la nota di credito, quel 22% è un debito tuo. Subito dopo viene il bollo dimenticato, che l'Agenzia individua da sola e inserisce in un elenco che ti propone a fine trimestre, con la possibilità di correggerlo o di pagarlo. Poi la rivalsa del 4% applicata da chi è iscritto alla gestione artigiani o commercianti, che semplicemente non ne ha diritto; la natura sbagliata (N2.1 su un cliente italiano, N4 come se fosse un'operazione esente); la data della fattura anticipata rispetto all'incasso, che sposta un compenso nell'anno sbagliato.
Tutti questi errori hanno una cosa in comune: lasciano traccia nel file XML. È lì che Forfettiamo va a leggere, quando importi le tue fatture (anche in formato .p7m o in un archivio zip), per ricostruire incassi, bolli e scadenze senza che tu debba ricopiare nulla. Ma anche senza strumenti, il consiglio è lo stesso: prima di mandare la prima fattura dell'anno, aprila e controlla regime, natura, dicitura e bollo. Sono quattro righe. Le altre cinquanta le scrive il software.
Strumenti utili
Domande frequenti
Il forfettario deve mettere l'IVA in fattura?
No. Il forfettario non addebita l'IVA in rivalsa (art. 1, comma 58, L. 190/2014): nel file XML indica aliquota 0 e natura N2.2 su ogni riga e il regime fiscale RF19. Se per errore espone l'IVA al 22%, quell'imposta diventa comunque dovuta finché non la corregge con una nota di credito.
Qual è la dicitura da scrivere sulla fattura del forfettario?
Non c'è una formula imposta per legge, ma serve il riferimento normativo. Quella più usata è: operazione senza applicazione dell'IVA ai sensi dell'art. 1, commi 54-89, della Legge 190/2014. I professionisti aggiungono: compenso non soggetto a ritenuta d'acconto ai sensi dell'art. 1, comma 67, della stessa legge.
Il cliente deve trattenere la ritenuta d'acconto al forfettario?
No. Il comma 67 dell'art. 1 della L. 190/2014 esclude la ritenuta sui compensi dei forfettari, a condizione che il professionista dichiari di essere nel regime: la dicitura in fattura serve proprio a questo. Se il cliente la trattiene comunque, la si recupera solo nella dichiarazione dei redditi.
La rivalsa INPS del 4% è obbligatoria nel forfettario?
No, è facoltativa e riguarda solo i professionisti iscritti alla Gestione Separata INPS (art. 1, comma 212, L. 662/1996), non artigiani, commercianti o iscritti a casse professionali. Se la addebiti, concorre ai ricavi del forfettario, quindi al reddito e alla soglia di 85.000 euro, e non riduce i contributi dovuti.
Come fa la fattura un forfettario a un cliente estero?
La trasmette comunque allo SdI con codice destinatario XXXXXXX, che vale anche come comunicazione delle operazioni con l'estero. Per servizi a imprese UE serve l'iscrizione al VIES e la dicitura di inversione contabile; il bollo da 2 euro resta dovuto sopra 77,47 euro.
Si può cancellare una fattura elettronica sbagliata?
No, una volta consegnata (o messa a disposizione) dallo SdI la fattura esiste: si corregge con una nota di credito TD04 che richiama la fattura originale, e se serve se ne emette una nuova. Solo una fattura scartata dallo SdI si considera non emessa e va rinviata corretta.
Fonti consultate
- Agenzia delle Entrate, Fattura elettronica per i forfettari ↗
- Agenzia delle Entrate, Guida alla compilazione delle fatture elettroniche e dell'esterometro (v. 1.9) ↗
- Agenzia delle Entrate, Circolare n. 32/E del 5 dicembre 2023 (regime forfetario) ↗
- Agenzia delle Entrate, Risposta a interpello n. 428 del 12 agosto 2022 (bollo addebitato in fattura) ↗
- Agenzia delle Entrate, L'imposta di bollo sulle fatture elettroniche (guida web) ↗
- Euroconference News, Divieto di fatturazione elettronica per operazioni sanitarie a regime ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.