Partita IVA forfettaria per sviluppatori software: guida 2026
Lo sviluppatore in forfettario ha un vantaggio che pochi conoscono: il coefficiente del 67%, più basso di quello dei consulenti. Ecco codice ATECO, contributi e un calcolo completo su 55.000 euro, con i conti al centesimo.
Aggiornato il
In breve
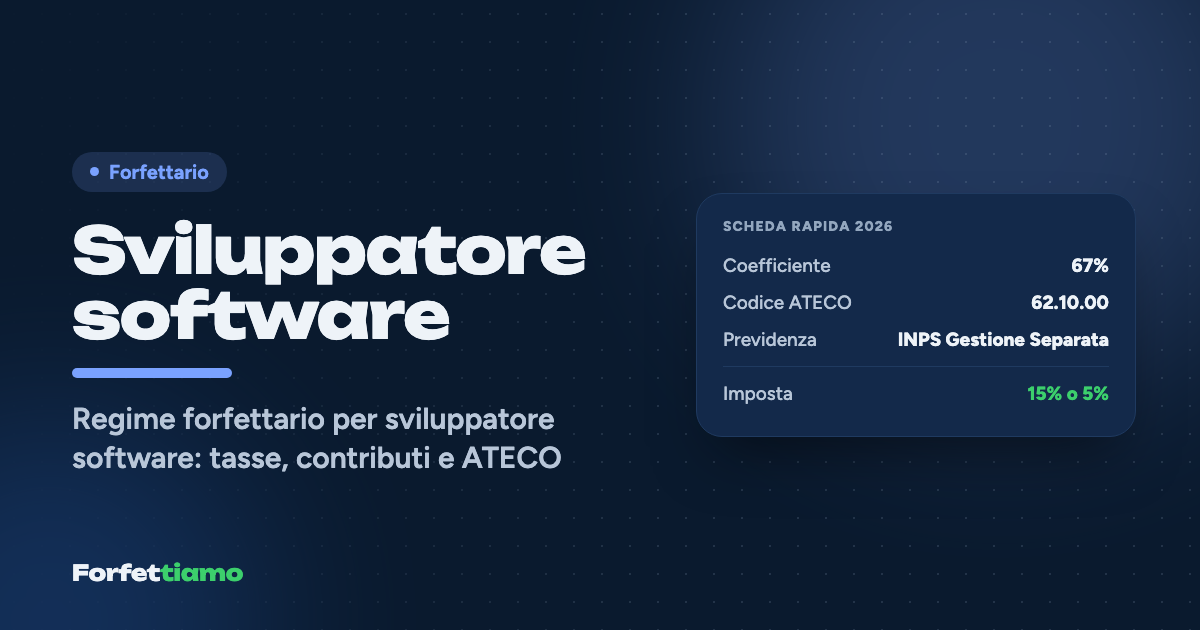
Uno sviluppatore software in regime forfettario usa di solito il codice ATECO 2025 62.10.00 (ex 62.01.00), con coefficiente di redditività del 67%. Versa i contributi alla Gestione Separata INPS, al 26,07% nel 2026, senza minimi fissi. L'imposta sostitutiva è del 15%, o del 5% per i primi cinque anni. Con 55.000 euro incassati paga circa 13.693 euro tra imposta e contributi, il 24,9%.
Scheda rapida
- Coefficiente di redditività
- 67%
- Codice ATECO
- 62.10.00 · Attività di programmazione informatica
- Previdenza
- INPS Gestione Separata
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 62.01.00
Stima indicativa
- Reddito imponibile
- 36.850,00 €
- Imposta al 15%
- 4.086,48 €
- Imposta al 5%
- 1.362,16 €
- Contributi stimati
- 9.606,80 €
In questa guida
- Il forfettario conviene a uno sviluppatore software?
- Codice ATECO dello sviluppatore: 62.10.00 e il coefficiente del 67%
- Contributi INPS: Gestione Separata al 26,07%, senza minimi
- Quanto paga di tasse uno sviluppatore in forfettario: esempio su 55.000 euro
- La fattura dello sviluppatore: clienti italiani, UE ed extra UE
- Gli errori tipici del programmatore forfettario
Tommaso ha lasciato a marzo il posto da backend developer in una software house di Padova, ha aperto la partita IVA e oggi lavora da casa per tre clienti, due italiani e una startup di Berlino. A novembre, guardando l'estratto conto, ha fatto il conto che fanno tutti: 55.000 euro incassati in un anno pieno sono tanti, ma quanti ne restano? La risposta, se la sua attività fosse già a regime, sarebbe circa 41.300 euro netti, e il motivo per cui il conto gli va meglio che a un consulente aziendale con gli stessi incassi sta in un numero che quasi nessuno guarda: il coefficiente di redditività.
Il regime forfettario per uno sviluppatore software funziona così: il reddito è il 67% degli incassi, su quel reddito si versa il 26,07% alla Gestione Separata INPS e, tolti i contributi pagati nell'anno, si applica l'imposta sostitutiva del 15% (o del 5% per i primi cinque anni, se ne hai i requisiti). Niente IVA in fattura, niente ritenuta d'acconto, niente spese da documentare.
Il forfettario conviene a uno sviluppatore software?
Per la grande maggioranza dei programmatori freelance la risposta è sì, e con un margine ampio. Chi scrive codice ha costi reali molto bassi (un computer, qualche abbonamento, una connessione), mentre il forfettario gli riconosce d'ufficio un 33% di spese presunte: è un regalo che il regime ordinario non fa, perché lì si deducono solo le spese vere. A questo si aggiunge un'imposta piatta che, fino a 85.000 euro di incassi, resta molto sotto le aliquote IRPEF che si pagherebbero sullo stesso reddito.
Il forfettario smette di convenire in pochi casi: quando i costi reali superano davvero un terzo degli incassi (un team di collaboratori da pagare, hardware costoso), oppure quando si è vicini alla soglia e la crescita è certa. Il confronto puntuale con l'ordinario è nella guida su quando il forfettario conviene davvero.
Codice ATECO dello sviluppatore: 62.10.00 e il coefficiente del 67%
Il codice ATECO di riferimento per chi sviluppa software su commessa è il 62.10.00, "attività di programmazione informatica", introdotto dalla classificazione ATECO 2025. Corrisponde al vecchio 62.01.00 della classificazione 2007, e il dettaglio non è burocratico: la tabella dei coefficienti allegata alla Legge 190/2014 parla ancora la lingua dei codici 2007, e fino a nuovi coefficienti si usa il codice 2007 corrispondente per stabilire quale percentuale si applica.
Il coefficiente è il 67%, quello delle "altre attività economiche", e non il 78% dei servizi professionali. Il motivo è tassonomico: le divisioni dal 58 al 63, editoria, telecomunicazioni e informatica, non compaiono nel gruppo delle attività professionali, scientifiche e tecniche (divisioni 69-75). Per lo sviluppatore è una buona notizia: a parità di incassi, il reddito tassato è più basso di undici punti percentuali. La tabella completa è nella pagina dei coefficienti di redditività del forfettario.
L'errore tipico è scegliere un codice "da consulente" pensando che descriva meglio il lavoro, come un codice di consulenza gestionale al 78%, e regalare al Fisco una parte di reddito che non era dovuta. Chi oltre a programmare fa anche consulenza sulla scelta delle tecnologie resta comunque nella divisione 62, dove il codice di consulenza informatica (62.20.10) ha lo stesso coefficiente del 67%.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi INPS: Gestione Separata al 26,07%, senza minimi
Lo sviluppatore senza albo professionale versa i contributi alla Gestione Separata INPS, che nel 2026 chiede il 26,07% del reddito forfettario (circolare INPS n. 8 del 2026), fino a un massimale di 122.295 euro. L'aliquota scende al 24% per chi ha già un'altra copertura previdenziale obbligatoria, ad esempio perché lavora anche come dipendente.
Il pregio della Gestione Separata è che non esistono contributi fissi: se un anno incassi poco, paghi poco, e se non incassi nulla non paghi nulla. Il rovescio è che la riduzione del 35% prevista per i forfettari vale solo per artigiani e commercianti, non per la Gestione Separata. I contributi si versano con saldo e due acconti pari all'80% di quelli dell'anno prima, alle stesse scadenze dell'imposta; il meccanismo è spiegato nella guida ai contributi della Gestione Separata. Puoi inoltre addebitare in fattura la rivalsa INPS del 4%, che però diventa a sua volta un ricavo.
Quanto paga di tasse uno sviluppatore in forfettario: esempio su 55.000 euro
Torniamo a Tommaso. Ipotizziamo un reddito stabile negli anni, così che i contributi versati nel 2026 coincidano con quelli dovuti per il 2026, la stessa semplificazione usata nella guida al calcolo delle tasse nel forfettario.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Incassi 2026 | 55.000,00 € | |
| Reddito forfettario | 55.000 × 67% | 36.850,00 € |
| Contributi Gestione Separata | 36.850 × 26,07% | 9.606,80 € |
| Reddito imponibile | 36.850 − 9.606,80 | 27.243,20 € |
| Imposta sostitutiva al 15% | 27.243,20 × 15% | 4.086,48 € |
| Totale imposta e contributi | 13.693,28 € | |
| Netto | 55.000 − 13.693,28 | 41.306,72 € |
Il carico complessivo è il 24,9% degli incassi, e oltre il 70% sono contributi previdenziali, non tasse. Con l'aliquota al 5% l'imposta scende a 1.362,16 euro (27.243,20 × 5%) e il totale a 10.968,96 euro, poco meno del 20%. Per confronto, un consulente al 78% con gli stessi 55.000 euro pagherebbe 15.941,43 euro, cioè 2.248,15 euro in più, solo per effetto del coefficiente.
Attenzione al primo anno, che fa eccezione: non ci sono acconti, ma nemmeno contributi versati da dedurre, e il conto arriva tutto insieme l'estate successiva. È la cosiddetta sorpresa del secondo anno di forfettario, e per uno sviluppatore che parte con un buon fatturato può valere diverse migliaia di euro. Per rifare i conti con i tuoi numeri c'è il calcolatore del forfettario.
La fattura dello sviluppatore: clienti italiani, UE ed extra UE
La fattura di uno sviluppatore forfettario è sempre elettronica, senza IVA (regime fiscale RF19, natura N2.2), con la dicitura che richiama l'articolo 1, commi 54-89, della Legge 190/2014 e quella sull'esonero dalla ritenuta d'acconto (comma 67). Sopra 77,47 euro si applica il bollo da 2 euro, che si può riaddebitare al cliente.
I clienti esteri, nel mondo del software, sono la norma più che l'eccezione. Per una società di un altro Paese UE il servizio è fuori campo IVA in Italia ai sensi dell'articolo 7-ter del DPR 633/1972: devi essere iscritto al VIES, verificare la partita IVA del cliente e indicare l'inversione contabile. Per un cliente extra UE il VIES non serve, ma la fattura passa comunque dallo SdI con codice destinatario XXXXXXX. Il bollo resta dovuto anche qui. Tutti i campi, voce per voce, sono nella guida alla fattura del forfettario.
C'è anche il verso opposto. Se compri servizi da fornitori esteri, come hosting, licenze o tool in abbonamento fatturati da società UE o americane, il forfettario deve integrare la fattura con l'IVA al 22% e versarla: è il meccanismo del reverse charge nel forfettario, che per uno sviluppatore con molti abbonamenti diventa un piccolo adempimento ricorrente.
Gli errori tipici del programmatore forfettario
Il primo, e il più costoso, riguarda l'ex datore di lavoro. Il forfettario è escluso per chi svolge l'attività prevalentemente verso il datore di lavoro attuale o di uno dei due anni precedenti, o verso soggetti a lui riconducibili. Nel settore è frequente dimettersi e tornare dalla stessa azienda come consulente esterno: se più della metà dei ricavi arriva da lì, il regime non spetta, e lo si scopre quando ormai le fatture senza IVA sono partite. La regola, con le sue eccezioni, è nella guida su forfettario e lavoro dipendente.
Il secondo riguarda il prodotto. Chi sviluppa su commessa è un lavoratore autonomo; chi vende in modo organizzato licenze standard, plugin o app a pagamento a un pubblico indistinto può avvicinarsi a un'attività commerciale, con un codice ATECO diverso e, nei casi più strutturati, l'iscrizione alla Camera di Commercio e alla gestione commercianti. Non c'è una soglia automatica: è una valutazione di fatto, da fare con il commercialista prima di lanciare il prodotto.
Il terzo è più banale e più frequente: dimenticare che la soglia degli 85.000 euro si misura sugli incassi, e che oltre i 100.000 euro si esce subito, con l'IVA da applicare dalla fattura che fa superare il limite. Per uno sviluppatore senior con tariffe giornaliere alte, due contratti in più bastano a cambiare regime.
Il codice è la parte facile del lavoro, e il forfettario, per chi lo scrive, è uno dei regimi più generosi che il Fisco italiano abbia mai concesso. Vale la pena trattarlo con la stessa cura con cui si tratta un deploy in produzione: sapere prima cosa succede, non dopo.
Domande frequenti
Qual è il codice ATECO per uno sviluppatore software in partita IVA?
Con la classificazione ATECO 2025 il codice tipico è 62.10.00, attività di programmazione informatica, che corrisponde al vecchio 62.01.00. Nel forfettario il coefficiente di redditività si ricava ancora dal codice 2007 corrispondente, ed è il 67%.
Quanto paga di tasse un programmatore in forfettario con 40.000 euro di incassi?
Con il coefficiente del 67% il reddito forfettario è di 26.800 euro. Nel 2026 i contributi alla Gestione Separata (26,07%) valgono 6.986,76 euro e l'imposta sostitutiva al 15% 2.971,99 euro, per un totale di circa 9.958,75 euro, quasi il 25% degli incassi, se i contributi versati nell'anno coincidono con quelli dovuti.
Uno sviluppatore software deve iscriversi alla Camera di Commercio?
Di regola no: chi sviluppa software su commessa come lavoratore autonomo è un professionista senza albo, iscritto alla Gestione Separata INPS. Diverso è il caso di chi vende prodotti o licenze standard in modo organizzato, che può configurare un'attività d'impresa: va valutato con il commercialista.
Posso aprire la partita IVA forfettaria e lavorare per la mia ex azienda?
Solo con attenzione. Il forfettario è escluso se l'attività è svolta prevalentemente verso il datore di lavoro attuale o di uno dei due anni precedenti, o verso soggetti a lui riconducibili. Se più della metà dei ricavi arriva dall'ex azienda nei due anni successivi alle dimissioni, il regime non spetta.
Come fattura uno sviluppatore forfettario a un cliente estero?
La fattura passa comunque dallo SdI con codice destinatario XXXXXXX, senza IVA. Per un'impresa UE serve l'iscrizione al VIES e il riferimento all'articolo 7-ter del DPR 633/1972 con inversione contabile; per un cliente extra UE l'operazione è non soggetta allo stesso articolo. Il bollo da 2 euro resta dovuto sopra 77,47 euro.
Lo sviluppatore in forfettario paga il 26,07% di INPS anche se è dipendente?
No: chi ha già un'altra copertura previdenziale obbligatoria, ad esempio perché lavora anche come dipendente, versa alla Gestione Separata il 24% invece del 26,07% nel 2026. Resta il limite dei 35.000 euro di reddito da lavoro dipendente nell'anno precedente per poter stare nel forfettario.
Fonti consultate
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- INPS, Gestione separata: le aliquote contributive per il 2026 (circolare n. 8 del 3/2/2026) ↗
- Agenzia delle Entrate, Regime forfetario ↗
- Fiscal Focus, Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività (7/7/2026) ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.