Fatture
Ritenuta d'acconto e forfettario: perché non si applica e cosa scrivere
La ritenuta del 20% è il riflesso condizionato di ogni ufficio amministrativo, ma sui compensi dei forfettari non va applicata. Ecco perché, cosa scrivere in fattura per evitarla, come recuperare i soldi quando il cliente la trattiene lo stesso e cosa cambia quando sei tu a pagare qualcuno.
Redazione Forfettiamo · Aggiornato il · 8 min di lettura
In breve
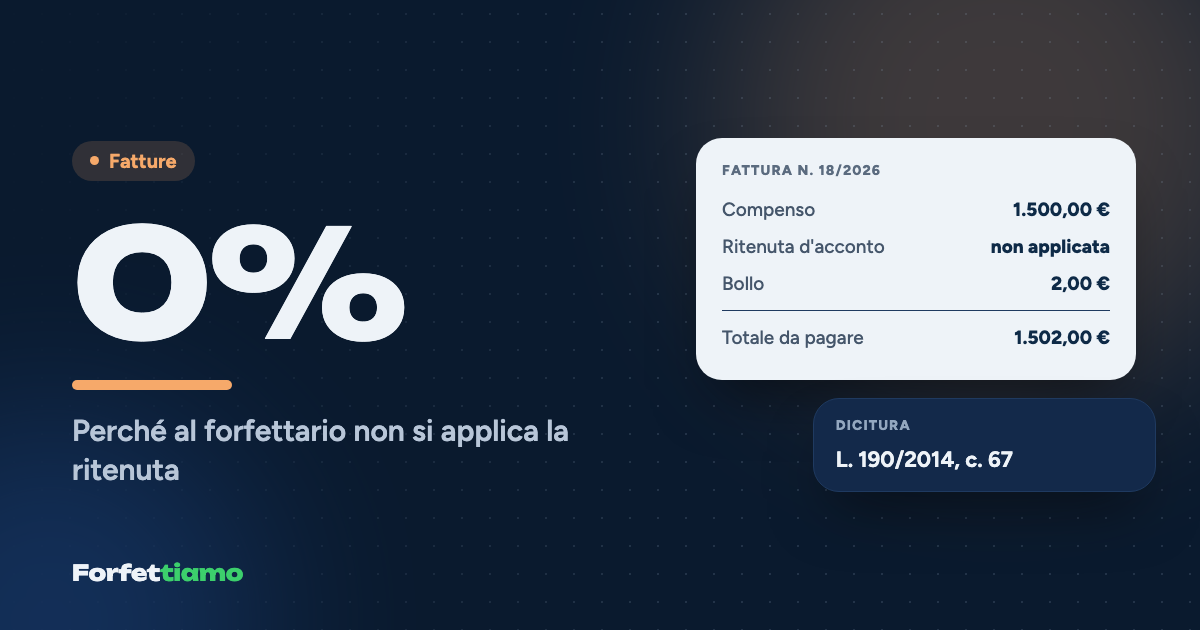
Nel 2026 i ricavi e i compensi dei forfettari non sono soggetti a ritenuta d'acconto: lo stabilisce l'art. 1, comma 67, della Legge 190/2014, purché in fattura il forfettario dichiari che il reddito è soggetto a imposta sostitutiva. Se il cliente la trattiene comunque, la ritenuta certificata si scomputa in dichiarazione o si chiede a rimborso. Il forfettario, a sua volta, non opera ritenute, salvo su dipendenti e collaboratori.
In questo articolo
- Perché il forfettario non subisce la ritenuta d'acconto?
- Cosa scrivere in fattura per evitare la ritenuta
- Il cliente ha trattenuto lo stesso il 20%: come recuperarlo?
- Quando sei tu a pagare: il forfettario come sostituto d'imposta
- Agenti di commercio: la ritenuta che sparisce e l'Enasarco che resta
- Una riga di testo, mille euro di liquidità
Elena fa la traduttrice a Cagliari, è in regime forfettario dal 2025 e a fine ottobre ha mandato a un'agenzia di Milano una fattura da 2.000 euro per la localizzazione di un catalogo. Il bonifico è arrivato puntuale, ma di 1.600 euro. Nessun errore di battitura: l'ufficio amministrativo aveva fatto quello che fa con tutti i professionisti, cioè trattenere il 20% di ritenuta d'acconto. Con un piccolo problema: a lei, quella ritenuta, non andava applicata.
Nel 2026 i ricavi e i compensi dei contribuenti forfettari non sono soggetti a ritenuta d'acconto: lo stabilisce l'articolo 1, comma 67, della Legge 190/2014, a una sola condizione, cioè che il forfettario dichiari che il suo reddito è soggetto a imposta sostitutiva, cosa che si fa con una dicitura in fattura. Se il cliente la trattiene lo stesso, i soldi non sono persi ma tornano solo con la dichiarazione dei redditi o con un'istanza di rimborso. E quando è il forfettario a pagare un professionista, la regola si specchia: nessuna ritenuta da operare, salvo su dipendenti e collaboratori.
Perché il forfettario non subisce la ritenuta d'acconto?
La ritenuta d'acconto è un anticipo d'imposta riscosso da un terzo. Quando un'azienda, un ente o un professionista paga un compenso di lavoro autonomo, in qualità di sostituto d'imposta ne trattiene il 20%, lo versa all'Erario e lo certifica, e il professionista se lo ritrova nella dichiarazione come acconto dell'IRPEF dovuta. Il meccanismo funziona perché il compenso finirà davvero tassato con l'IRPEF.
Il forfettario però non paga IRPEF su quel reddito: paga un'imposta sostitutiva del 15%, o del 5% per le nuove attività, calcolata su una base ridotta dal coefficiente di redditività e con i propri acconti. Una ritenuta del 20% sul lordo sarebbe quasi sempre più alta dell'imposta finale, e genererebbe crediti da recuperare ogni anno. Il comma 67 taglia il problema alla radice: i ricavi e i compensi relativi al reddito forfettario non sono assoggettati a ritenuta d'acconto da parte del sostituto d'imposta, a patto che il contribuente rilasci un'apposita dichiarazione da cui risulti che il reddito è soggetto a imposta sostitutiva.
La norma parla di ricavi e compensi, quindi copre i professionisti e anche le imprese individuali i cui corrispettivi sarebbero di regola soggetti a ritenuta, come gli agenti di commercio. Un'avvertenza per il 2027: dal 1° gennaio le regole del regime, comma 67 compreso, passano nel nuovo Testo unico delle imposte sui redditi (D.Lgs. 117/2026), un testo di natura compilativa che riordina le norme senza cambiarne la sostanza. Cambieranno i numeri degli articoli da citare, non la regola: per le fatture del 2026 il riferimento resta la Legge 190/2014.
Cosa scrivere in fattura per evitare la ritenuta
La "apposita dichiarazione" del comma 67 non ha un modulo: in pratica è la dicitura che metti nella causale della fattura elettronica, accanto a quella che spiega l'assenza dell'IVA. Una formula completa e chiara è questa:
Operazione senza applicazione dell'IVA ai sensi dell'art. 1, commi 54-89, della Legge n. 190/2014. Compenso non soggetto a ritenuta d'acconto ai sensi dell'art. 1, comma 67, della Legge n. 190/2014, in quanto reddito assoggettato a imposta sostitutiva (regime forfettario).
Nel file XML, di conseguenza, il blocco dei dati della ritenuta resta vuoto, e il totale da pagare coincide con l'importo della fattura. Sulla fattura di Elena: compenso 2.000 euro, nessuna IVA, bollo da 2 euro addebitato al cliente perché il totale supera 77,47 euro, netto a pagare 2.002 euro. Se fosse iscritta alla Gestione Separata e lo avesse concordato con il cliente, potrebbe aggiungere la rivalsa INPS del 4%, 80 euro, anche questa senza ritenuta. Gli altri campi da compilare, dal regime RF19 alla natura N2.2, sono spiegati riga per riga nella guida su come si fa la fattura nel forfettario.
Molti uffici amministrativi, soprattutto in enti e grandi aziende, la ritenuta la applicano in automatico in base all'anagrafica del fornitore. Il modo più efficace di evitarla non è la fattura ma la telefonata prima: segnalare al primo incarico che sei in regime forfettario, e fornire se te la chiedono una dichiarazione firmata con lo stesso contenuto della dicitura, costa cinque minuti e risparmia mesi di credito da recuperare.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Il cliente ha trattenuto lo stesso il 20%: come recuperarlo?
Il primo tentativo è sempre con il cliente, prima del versamento: la ritenuta trattenuta a ottobre, di norma, viene versata entro il 16 novembre, e finché l'ufficio non l'ha versata può ancora pagarti la differenza e correggere. Elena, a cui mancano 400 euro, ha fatto proprio questo: una mail con la dicitura evidenziata, e l'agenzia ha integrato il bonifico.
Se invece la ritenuta è stata versata e certificata dal sostituto nella Certificazione Unica (e indicata nel suo modello 770, che è la condizione per qualunque recupero), le strade sono due. La prima è lo scomputo in dichiarazione: le ritenute subite si indicano nel quadro RS del modello Redditi e si sottraggono dall'imposta sostitutiva nel quadro LM; se superano l'imposta, l'eccedenza diventa un credito da compensare in F24 o da chiedere a rimborso. La seconda è l'istanza di rimborso all'Agenzia delle Entrate prevista dall'articolo 38 del DPR 602/1973, da presentare entro 48 mesi dal versamento, più lenta e quindi da riservare ai casi in cui lo scomputo non è possibile.
Un esempio con i numeri. Mettiamo che nel 2026 Elena incassi 30.000 euro, con il coefficiente del 78% delle attività professionali: reddito 23.400 euro. Se nell'anno ha versato 5.000 euro di contributi, l'imponibile è 18.400 euro e l'imposta sostitutiva al 15% è 2.760 euro. Una ritenuta di 400 euro rimasta trattenuta si scomputa e l'imposta da versare a saldo scende a 2.360 euro. Nulla di perduto, ma 400 euro rimasti fermi per otto mesi nelle casse dello Stato invece che nelle sue. Come si compilano i righi lo spiega la guida al quadro LM del forfettario.
C'è poi una ritenuta che i forfettari subiscono legittimamente, ed è quella che le banche e Poste applicano sui bonifici per lavori che danno diritto a detrazioni fiscali, i bonifici "parlanti" dei bonus edilizi: dal 1° marzo 2024 è dell'11%, e scatta a prescindere dal regime di chi incassa. Per un artigiano forfettario che lavora molto con le ristrutturazioni può valere migliaia di euro l'anno, e si recupera allo stesso modo, nel quadro LM. Su quanto mettere da parte, al netto di queste ritenute, aiuta la guida al calcolo di tasse e contributi nel forfettario.
Quando sei tu a pagare: il forfettario come sostituto d'imposta
La regola ha un rovescio. Il comma 69 della stessa legge stabilisce che i forfettari non sono tenuti a operare le ritenute alla fonte: se Elena affida una revisione a un collega o a un collaboratore occasionale, gli paga l'intero compenso, senza trattenere il 20% e senza F24. In cambio, nella propria dichiarazione dei redditi, deve indicare il codice fiscale di chi ha pagato senza ritenuta e l'importo corrisposto. È una forma di trasparenza al posto del prelievo, e va fatta con cura.
L'eccezione riguarda dipendenti e collaboratori. Dal 2019, con le modifiche del decreto crescita (D.L. 34/2019), il comma 69 esclude dall'esonero le ritenute sui redditi di lavoro dipendente e assimilati (articoli 23 e 24 del DPR 600/1973): il forfettario che assume, o che ha un collaboratore coordinato e continuativo, trattiene e versa le ritenute come qualunque datore di lavoro, rilascia la Certificazione Unica e presenta il modello 770. Sono adempimenti che di solito gestisce il consulente del lavoro insieme alle buste paga.
Se paghi qualcuno con una ricevuta per lavoro occasionale, ricordati infine che le regole previdenziali non cambiano: oltre 5.000 euro di reddito annuo del lavoratore scattano i contributi alla Gestione Separata, e se operi come impresa devi fare anche la comunicazione preventiva all'Ispettorato del lavoro. Tutti i dettagli sono nell'articolo su prestazione occasionale o partita IVA.
Agenti di commercio: la ritenuta che sparisce e l'Enasarco che resta
Per gli agenti e i rappresentanti di commercio in regime ordinario, le provvigioni subiscono una ritenuta IRPEF del 23% calcolata sul 50% del loro importo (sul 20% per chi si avvale in modo continuativo di dipendenti o terzi), in base all'articolo 25-bis del DPR 600/1973. Per l'agente forfettario, poiché il comma 67 parla di ricavi e compensi senza distinzioni, la ritenuta non si applica, alle stesse condizioni: dicitura in fattura e comunicazione alla mandante.
Quello che resta, e che spesso viene confuso con la ritenuta, è il contributo Enasarco, che è previdenziale e non fiscale e non dipende dal regime. Nel 2026 l'aliquota per gli agenti individuali è il 17% delle provvigioni, ripartito a metà: 8,50% a carico della mandante e 8,50% a carico dell'agente, che la mandante trattiene in fattura e versa per entrambi, entro un massimale annuo di 30.478 euro di provvigioni per i plurimandatari e 45.717 euro per i monomandatari. Su 3.000 euro di provvigioni, quindi, l'agente forfettario incassa 3.000 − 255 = 2.745 euro, mentre un collega in regime ordinario si vedrebbe trattenere anche 3.000 × 50% × 23% = 345 euro di ritenuta IRPEF.
La gestione tecnica della quota Enasarco nel tracciato della fattura elettronica dipende dal software usato, ed è un punto da concordare con il commercialista. All'Enasarco, poi, si somma l'iscrizione INPS alla gestione commercianti, con i suoi contributi fissi: ne parla la guida ai contributi INPS di artigiani e commercianti.
Una riga di testo, mille euro di liquidità
Quello della ritenuta è uno dei pochi casi in cui il forfettario è più semplice anche per il cliente: niente trattenute, niente F24, niente certificazioni. Eppure è anche il punto in cui le abitudini degli uffici amministrativi pesano di più, perché il software dell'azienda ragiona per categorie e la categoria "professionista" porta con sé il 20% come un riflesso. La difesa è banale e funziona: la dicitura giusta in ogni fattura, una parola detta al primo incarico, un controllo veloce sui bonifici in arrivo. Il resto lo fa la legge, che su questo punto, una volta tanto, è dalla tua parte.
Strumenti utili
Domande frequenti
Il forfettario subisce la ritenuta d'acconto del 20%?
No. L'art. 1, comma 67, della Legge 190/2014 stabilisce che i ricavi e i compensi del regime forfettario non sono assoggettati a ritenuta d'acconto da parte del sostituto d'imposta. La condizione è che il forfettario rilasci un'apposita dichiarazione, che in pratica è la dicitura scritta in fattura.
Cosa scrivere in fattura per non subire la ritenuta d'acconto nel forfettario?
Non c'è una formula obbligatoria, ma deve risultare che il reddito è soggetto a imposta sostitutiva. Una dicitura chiara è: compenso non soggetto a ritenuta d'acconto ai sensi dell'art. 1, comma 67, della Legge n. 190/2014, in quanto reddito assoggettato a imposta sostitutiva (regime forfettario).
Il cliente mi ha trattenuto la ritenuta anche se sono forfettario: come la recupero?
Se la ritenuta è stata versata e certificata nella Certificazione Unica, la indichi nella dichiarazione dei redditi e la scomputi dall'imposta sostitutiva nel quadro LM; l'eventuale eccedenza diventa un credito. In alternativa puoi presentare istanza di rimborso all'Agenzia delle Entrate entro 48 mesi dal versamento.
Se sono forfettario e pago un professionista devo fare la ritenuta d'acconto?
No: i forfettari non sono tenuti a operare le ritenute alla fonte, quindi paghi l'intero compenso. In cambio, nella dichiarazione dei redditi indichi il codice fiscale di chi hai pagato senza ritenuta e l'importo. L'eccezione riguarda dipendenti e collaboratori, sui cui redditi le ritenute vanno operate.
Gli agenti di commercio in regime forfettario subiscono la ritenuta sulle provvigioni?
Il comma 67 riguarda tutti i ricavi e i compensi del forfettario, quindi anche le provvigioni non subiscono la ritenuta IRPEF. Resta invece il contributo Enasarco, che non è una ritenuta fiscale: nel 2026 è il 17% delle provvigioni, metà a carico del preponente e metà, l'8,50%, a carico dell'agente, trattenuto in fattura.
La ritenuta dell'11% sui bonifici per ristrutturazioni vale anche per i forfettari?
Sì, la banca la applica sui bonifici per lavori che danno diritto a detrazioni fiscali a prescindere dal regime di chi incassa. Il forfettario la recupera scomputandola nella dichiarazione dei redditi, dove l'eventuale eccedenza rispetto all'imposta sostitutiva diventa un credito.
Fonti consultate
- Normattiva, Legge 23 dicembre 2014, n. 190 (art. 1, commi 54-89) ↗
- Agenzia delle Entrate, Regime forfetario: che cos'è ↗
- Agenzia delle Entrate, Circolare n. 9/E del 10 aprile 2019 ↗
- MySolution, Errata applicazione delle ritenute a contribuente forfettario: cosa fare (2 luglio 2026) ↗
- Euroconference News, Fondazione Enasarco: minimali, massimali e aliquote 2026 ↗
Informazione generale aggiornata al 17 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.