Requisiti
Prestazione occasionale o partita IVA forfettaria? Il vero limite dei 5.000 euro
Il limite dei 5.000 euro è la regola più citata e meno capita del lavoro autonomo: non dice quando devi aprire la partita IVA, dice solo quando cominciano i contributi. A decidere è l'abitualità del lavoro, e conviene capirla prima che sia il Fisco a stabilirla per te.
Redazione Forfettiamo · Aggiornato il · 10 min di lettura
In breve
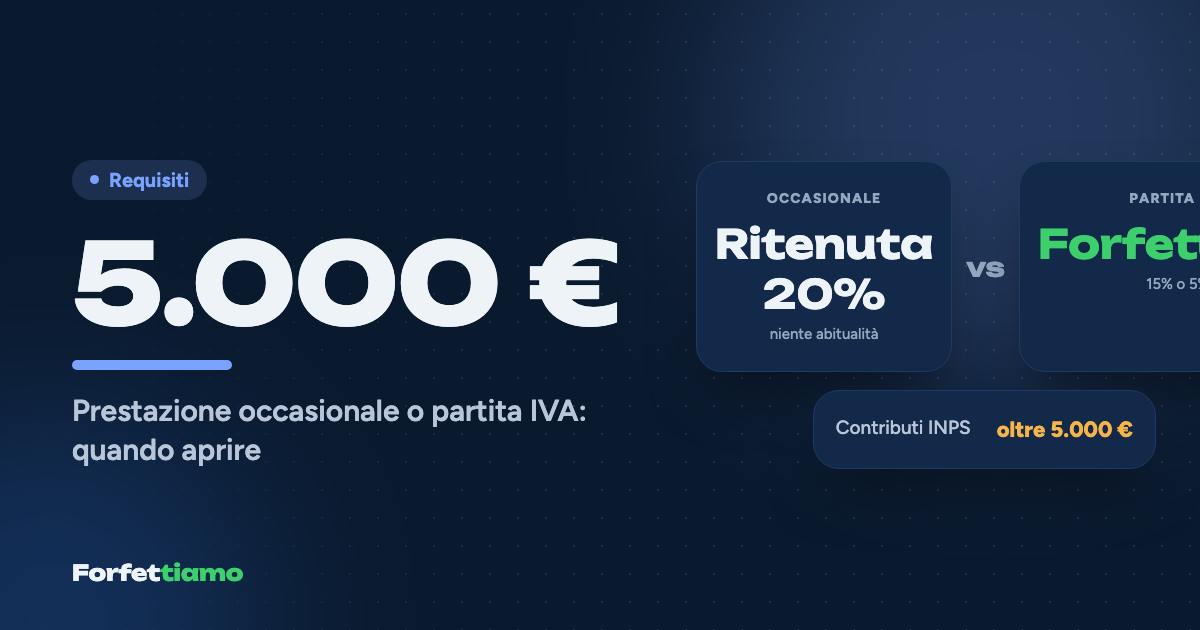
Nel 2026 la prestazione occasionale non ha un tetto di compensi: 5.000 euro di reddito annuo sono solo la franchigia oltre la quale scattano i contributi alla Gestione Separata INPS (33,72%, per un terzo a carico del lavoratore). La partita IVA va aperta quando il lavoro diventa abituale, ripetuto e organizzato, qualunque sia l'importo. Con clienti aziende l'occasionale subisce una ritenuta del 20%.
In questo articolo
- Cos'è la prestazione occasionale, per il codice civile e per il Fisco
- Il limite dei 5.000 euro: cosa dice davvero la legge
- Abitualità: quando la partita IVA diventa obbligatoria?
- La ritenuta del 20%: chi la trattiene e come si recupera
- La comunicazione preventiva all'Ispettorato: un obbligo del committente
- Prestazione occasionale o forfettario: quanto costa davvero?
- Quando aprire la partita IVA, in pratica
Nicola disegna illustrazioni per libri per bambini a Padova. Per tre anni ha lavorato la sera, dopo l'università, per qualche casa editrice che lo pagava con una ricevuta; quest'anno gli incarichi sono diventati sette, il totale ha già superato i 6.000 euro e un amico gli ha ripetuto la frase che prima o poi sentono tutti: "Sopra i 5.000 euro devi aprire la partita IVA". È una frase sbagliata, e il guaio è che sbaglia in tutte e due le direzioni.
Nel 2026 la prestazione occasionale non ha un tetto di compensi: i 5.000 euro sono soltanto la franchigia oltre la quale scattano i contributi alla Gestione Separata INPS. Quello che obbliga ad aprire la partita IVA non è una cifra ma una qualità del lavoro, l'abitualità: se l'attività è ripetuta, organizzata e stabile, la partita IVA serve anche con 2.000 euro l'anno; se è davvero episodica, puoi restare occasionale anche oltre i 5.000. Intorno a questo nodo girano la ritenuta del 20% che le aziende trattengono, la comunicazione preventiva all'Ispettorato del lavoro e un confronto di costi che, conti alla mano, cambia segno quando i compensi crescono.
Cos'è la prestazione occasionale, per il codice civile e per il Fisco
Per il codice civile la prestazione occasionale è un contratto d'opera (articolo 2222): ti impegni a realizzare un'opera o un servizio con lavoro prevalentemente tuo, senza vincolo di subordinazione e senza essere inserito nell'organizzazione del committente. Per il Fisco è un reddito diverso, previsto dall'articolo 67, comma 1, lettera l) del TUIR, che parla di redditi da lavoro autonomo non esercitato abitualmente. Il reddito è la differenza tra i compensi incassati e le spese inerenti alla prestazione, e si somma agli altri redditi nella dichiarazione, con l'IRPEF a scaglioni e le addizionali.
Non c'è IVA, perché l'IVA riguarda solo chi lavora per professione abituale, e non c'è fattura: si rilascia una ricevuta, con la marca da bollo da 2 euro quando l'importo supera 77,47 euro. Quello che nessuna di queste norme contiene, ed è qui che nasce l'equivoco, è un limite di importo.
A confondere le acque c'è anche un omonimo. Il contratto di prestazione occasionale gestito dall'INPS (il cosiddetto PrestO, insieme al Libretto Famiglia, previsti dall'articolo 54-bis del D.L. 50/2017) è un'altra cosa: è lavoro pagato attraverso la piattaforma dell'Istituto, erede dei vecchi voucher, e ha davvero dei tetti, cioè 5.000 euro l'anno per ciascun lavoratore da tutti gli utilizzatori e 2.500 euro dallo stesso utilizzatore. Chi fa grafica, traduzioni o consulenze con una ricevuta non è dentro quel sistema, e quei limiti non lo riguardano.
Il limite dei 5.000 euro: cosa dice davvero la legge
I 5.000 euro vengono dall'articolo 44, comma 2, del D.L. 269/2003, e sono una regola previdenziale, non fiscale. L'INPS la riassume così: i primi 5.000 euro annui di reddito da lavoro autonomo occasionale sono una franchigia esente da contributi; superata quella soglia devi iscriverti alla Gestione Separata e avvisare i committenti, e i contributi si pagano solo sulla parte eccedente. Il reddito si calcola sommando i compensi di tutti i committenti dell'anno, al netto delle spese che hai addebitato loro.
Sopra la soglia valgono le stesse regole dei collaboratori coordinati e continuativi. Nel 2026, secondo la circolare INPS n. 8 del 3 febbraio 2026, l'aliquota per chi non ha altra copertura previdenziale è del 33,72% (il 24% per i pensionati e per chi è già iscritto a un'altra forma obbligatoria), ripartita per un terzo a carico del lavoratore e per due terzi a carico del committente, che trattiene la tua quota e versa tutto. Nel caso di Nicola, con 6.000 euro di compensi, i contributi si calcolano su 1.000 euro: 1.000 × 33,72% = 337,20 euro, di cui 112,40 a suo carico e 224,80 a carico delle case editrici.
E i famosi 30 giorni con lo stesso committente? Venivano dall'articolo 61, comma 2, del D.Lgs. 276/2003, che definiva le "mini collaborazioni" escluse dal lavoro a progetto: rapporti di durata non superiore a trenta giorni nell'anno con lo stesso committente e compensi fino a 5.000 euro. Quell'articolo è stato abrogato dal D.Lgs. 81/2015, e da allora la regola non esiste più, anche se continua a circolare nei forum e nei consigli degli amici.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Abitualità: quando la partita IVA diventa obbligatoria?
L'obbligo di aprire la partita IVA nasce quando il lavoro autonomo diventa professione abituale, anche se non esclusiva: puoi essere dipendente a tempo pieno e svolgere comunque, la sera, un'attività abituale. La legge non dà un numero, né di euro né di incarichi, e la valutazione si fa caso per caso guardando come lavori, non quanto incassi.
Gli indizi che contano sono quelli che chiunque riconoscerebbe: incarichi che si ripetono con regolarità, magari per gli stessi clienti; un minimo di organizzazione stabile, come un sito, un portfolio, una pagina che promuove i tuoi servizi, attrezzature dedicate; compensi che diventano una fonte di reddito costante e non un'entrata episodica. Sette illustrazioni in un anno per tre editori, con un profilo professionale online e la prospettiva di continuare, sono già un'attività abituale, anche se il totale fosse rimasto sotto i 5.000 euro.
Il rischio di sbagliare non è teorico. Se l'attività viene considerata abituale, i compensi possono essere riqualificati come reddito di lavoro autonomo, con IVA non applicata, contributi da ricalcolare e sanzioni da pagare per gli anni passati. Restare occasionali troppo a lungo è un risparmio che si paga con gli interessi.
La ritenuta del 20%: chi la trattiene e come si recupera
Quando il committente è un sostituto d'imposta, cioè un'azienda, un professionista, un ente, al momento del pagamento trattiene una ritenuta del 20% sul compenso lordo, a titolo di acconto dell'IRPEF che dovrai pagare, la versa con l'F24 e te la certifica con la Certificazione Unica. Se il committente è un privato, la ritenuta non si applica e incassi l'intero importo.
Su una ricevuta da 1.000 euro lordi, quindi, Nicola riceve 800 euro; se ha già superato la franchigia INPS, dal netto si toglie anche la sua quota di contributi, un terzo del 33,72%, cioè 112,40 euro. La ritenuta non è una tassa in più ma un anticipo: nella dichiarazione dei redditi si confronta con l'IRPEF effettivamente dovuta e, se è stata più alta, la differenza torna indietro come credito o rimborso. Con redditi bassi capita spesso.
Con la partita IVA forfettaria il meccanismo sparisce del tutto, perché i compensi dei forfettari non subiscono ritenuta: il perché, e cosa scrivere in fattura per evitarla, lo spiega l'articolo sulla ritenuta d'acconto nel forfettario.
La comunicazione preventiva all'Ispettorato: un obbligo del committente
Dal 2022 l'articolo 14 del D.Lgs. 81/2008, modificato dal D.L. 146/2021, impone ai committenti che operano in qualità di imprenditori di comunicare all'Ispettorato territoriale del lavoro l'avvio di ogni prestazione di lavoro autonomo occasionale, prima che cominci e con strumenti telematici. Se la comunicazione manca o arriva in ritardo, la sanzione va da 500 a 2.500 euro per ciascun lavoratore.
L'obbligo non è del lavoratore, ma ti riguarda lo stesso: è il motivo per cui una casa editrice, prima di affidarti un lavoro, ti chiede dati e date. Secondo la nota dell'Ispettorato n. 29 dell'11 gennaio 2022 non sono tenuti i committenti non imprenditori, come i privati e gli studi professionali non organizzati in forma d'impresa, e i chiarimenti successivi hanno escluso alcune prestazioni di natura prettamente intellettuale. Sui casi di confine, il committente fa bene a sentire il proprio consulente del lavoro.
Prestazione occasionale o forfettario: quanto costa davvero?
Il confronto più utile è sul netto. Prendiamo Nicola in due scenari, con 7.000 e 15.000 euro di compensi l'anno, nessun altro reddito e nessuna spesa. Da occasionale paga IRPEF al 23% (il primo scaglione 2026, fino a 28.000 euro), ha diritto alla detrazione per redditi da lavoro autonomo occasionale e, per ipotesi, addizionali al 2%. Da forfettario ha il coefficiente del 78% delle attività professionali, la Gestione Separata al 26,07% e, per semplicità, contributi versati nell'anno pari a quelli dovuti.
Con 7.000 euro da occasionale, i contributi sono (7.000 − 5.000) × 33,72% = 674,40 euro, di cui 224,80 a suo carico. Il reddito imponibile è 7.000 − 224,80 = 6.775,20 euro, l'IRPEF lorda 1.558,30, la detrazione 500 + 765 × (28.000 − 7.000) / 22.500 = 1.214,00 euro, l'IRPEF netta 344,30 euro. Da forfettario il reddito è 7.000 × 78% = 5.460 euro, i contributi 5.460 × 26,07% = 1.423,42, l'imponibile 4.036,58 e l'imposta sostitutiva 201,83 euro al 5% o 605,49 al 15%.
| Voce | Occasionale 7.000 € | Forfettario 7.000 € | Occasionale 15.000 € | Forfettario 15.000 € |
|---|---|---|---|---|
| Contributi INPS a tuo carico | 224,80 € | 1.423,42 € | 1.124,00 € | 3.050,19 € |
| IRPEF netta o imposta sostitutiva al 5% | 344,30 € | 201,83 € | 2.199,48 € | 432,49 € |
| Addizionali (ipotesi 2%) | 135,50 € | 0,00 € | 277,52 € | 0,00 € |
| Totale a tuo carico (forfettario al 5%) | 704,60 € | 1.625,25 € | 3.601,00 € | 3.482,68 € |
| Totale con sostitutiva al 15% | n.d. | 2.028,91 € | n.d. | 4.347,66 € |
| Contributi pagati dal committente | 449,60 € | 0,00 € | 2.248,00 € | 0,00 € |
A 7.000 euro l'occasionale costa a Nicola circa 900 euro in meno, quasi tutti di contributi: la franchigia e il terzo a suo carico fanno la differenza. A 15.000 euro il quadro si ribalta, e il forfettario al 5% diventa leggermente più conveniente, mentre al 15% resta più caro di circa 750 euro. Ma due righe della tabella raccontano più del totale. La prima: da forfettario Nicola versa molti più contributi, che diventeranno pensione, e quei soldi non sono persi. La seconda: da occasionale a 15.000 euro il committente paga 2.248 euro di contributi in più, ed è il motivo per cui molte aziende, superata la franchigia, preferiscono collaboratori con partita IVA.
I 5.000 euro non sono il confine tra lecito e vietato: sono il punto in cui l'occasionale smette di essere gratis, per te e per chi ti paga.
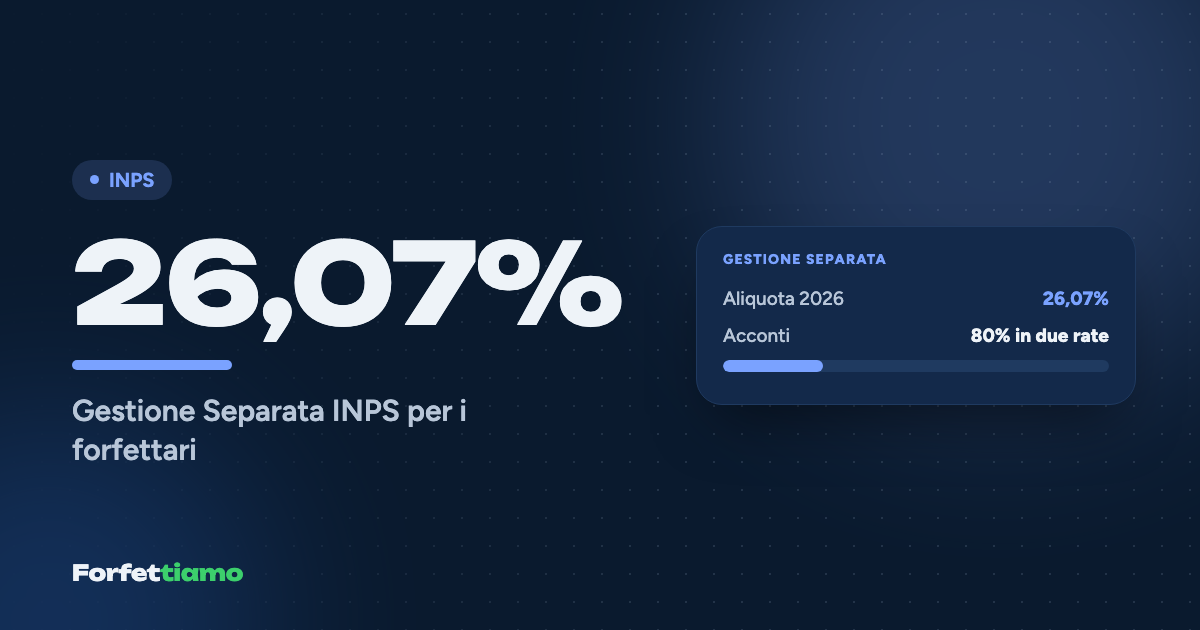
Per rifare il conto con i tuoi numeri c'è il calcolatore del forfettario, e per capire come funzionano davvero i contributi da partita IVA la guida alla Gestione Separata per i forfettari.
Quando aprire la partita IVA, in pratica
Il momento giusto è quello in cui il lavoro smette di essere un episodio. In concreto, è ora di aprire quando si verifica almeno una di queste situazioni:
- gli incarichi si ripetono con regolarità, spesso per gli stessi clienti;
- hai un sito, un portfolio o profili con cui promuovi i tuoi servizi;
- il lavoro autonomo è, o sta per diventare, una fonte di reddito stabile;
- i clienti ti chiedono una fattura, o non vogliono più pagare contributi sopra la franchigia.
Aprirla costa poco: per un professionista il modello AA9/12 è gratuito, e nel regime forfettario non ci sono IVA da liquidare né contabilità da tenere; i passaggi, dalla scelta del codice ATECO all'iscrizione INPS, sono nella guida su come aprire la partita IVA forfettaria, e i requisiti da controllare prima nell'articolo sui requisiti del regime forfettario.
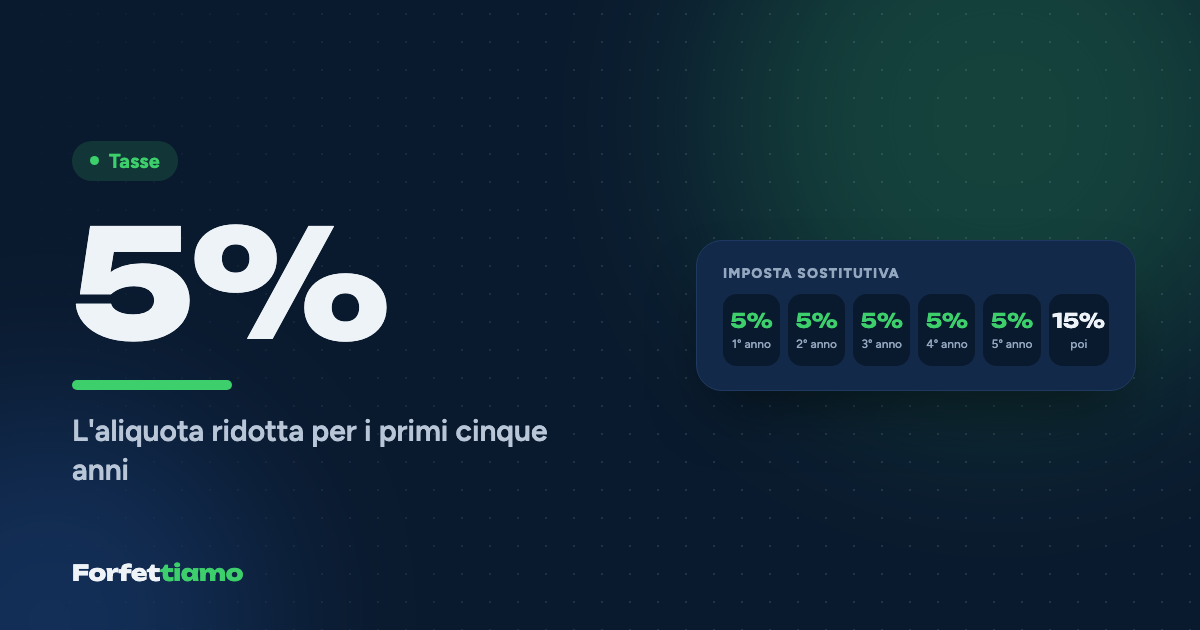
C'è infine il premio per chi comincia: l'imposta sostitutiva al 5% per i primi cinque anni, se l'attività è davvero nuova. Il lavoro occasionale degli anni precedenti, secondo la prassi richiamata dalla stampa specializzata, non basta da solo a escluderla, perché la legge guarda alle attività d'impresa, arte o professione; conta però che la nuova attività non sia la mera prosecuzione di un lavoro precedente, e su questo punto il caso concreto va verificato con il commercialista. Le condizioni sono spiegate nell'articolo sull'aliquota al 5% del forfettario.
Nicola, alla fine, la partita IVA l'ha aperta a novembre, con calma, prima che l'abitualità gliela imponesse qualcun altro. Ha scelto il forfettario, ha messo da parte ogni mese la quota per tasse e contributi (è esattamente il conto che Forfettiamo fa per te ogni volta che segni una fattura come incassata) e ha smesso di contare i giorni con ciascun editore. Non perché qualcuno glielo avesse vietato, ma perché aveva capito che il suo lavoro non era più occasionale: e quando lo capisci tu, prima del Fisco, la scelta diventa semplice.
Strumenti utili
Domande frequenti
Si può fare prestazione occasionale oltre 5.000 euro l'anno?
Sì, se il lavoro resta davvero occasionale: la legge fiscale non prevede un tetto di compensi. Oltre 5.000 euro di reddito annuo, sommando tutti i committenti, devi iscriverti alla Gestione Separata INPS e sulla parte eccedente si pagano i contributi, che nel 2026 sono il 33,72%, per un terzo a tuo carico e per due terzi a carico del committente.
Quante prestazioni occasionali si possono fare in un anno con lo stesso cliente?
Non esiste un numero massimo di prestazioni né un limite di giorni per committente. La regola dei 30 giorni con lo stesso committente stava nell'articolo 61 del D.Lgs. 276/2003, abrogato nel 2015. Oggi conta solo la natura del lavoro: se diventa continuativo e organizzato è un'attività abituale e richiede la partita IVA.
Chi deve fare la comunicazione preventiva per il lavoro autonomo occasionale?
La fa il committente, e solo se è un imprenditore: dal 2022 deve comunicare all'Ispettorato del lavoro l'avvio della prestazione prima che inizi, pena una sanzione da 500 a 2.500 euro per ogni lavoratore. Non la devono fare i privati e, secondo l'Ispettorato, gli studi professionali non organizzati in forma d'impresa.
Sulla prestazione occasionale si paga la ritenuta d'acconto?
Sì, quando il committente è un sostituto d'imposta, come un'azienda, un professionista o un ente: trattiene il 20% del compenso lordo come acconto IRPEF e lo versa all'Erario. Se paga un privato la ritenuta non c'è. In ogni caso il reddito va indicato in dichiarazione, dove la ritenuta si scomputa dall'IRPEF dovuta.
Conviene di più la prestazione occasionale o la partita IVA forfettaria?
Per pochi incarichi davvero saltuari l'occasionale costa meno, perché fino a 5.000 euro non ci sono contributi e non c'è una partita IVA da gestire. Quando i compensi crescono il forfettario, soprattutto con l'imposta sostitutiva al 5% dei primi cinque anni, diventa competitivo, e se il lavoro è abituale è comunque l'unica forma corretta.
Fonti consultate
- INPS, I contributi dei lavoratori autonomi occasionali ↗
- INPS, Circolare n. 8 del 3 febbraio 2026 (aliquote Gestione Separata 2026) ↗
- Normattiva, D.Lgs. 81/2008, art. 14 (comunicazione preventiva dei lavoratori autonomi occasionali) ↗
- Ispettorato nazionale del lavoro, Nota n. 29 dell'11 gennaio 2022 ↗
- Agenzia delle Entrate, Regime forfetario: che cos'è ↗
Informazione generale aggiornata al 17 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.