Tasse
Spese deducibili nel forfettario: cosa si può scaricare davvero (2026)
Il computer nuovo, l'auto, il telefono, il coworking: nel forfettario nessuna di queste spese abbassa le tasse, perché il coefficiente le ha già contate per te. Si deduce una cosa sola, i contributi previdenziali obbligatori, e capire come funziona vale più di qualsiasi scontrino.
Redazione Forfettiamo · Aggiornato il · 8 min di lettura
In breve
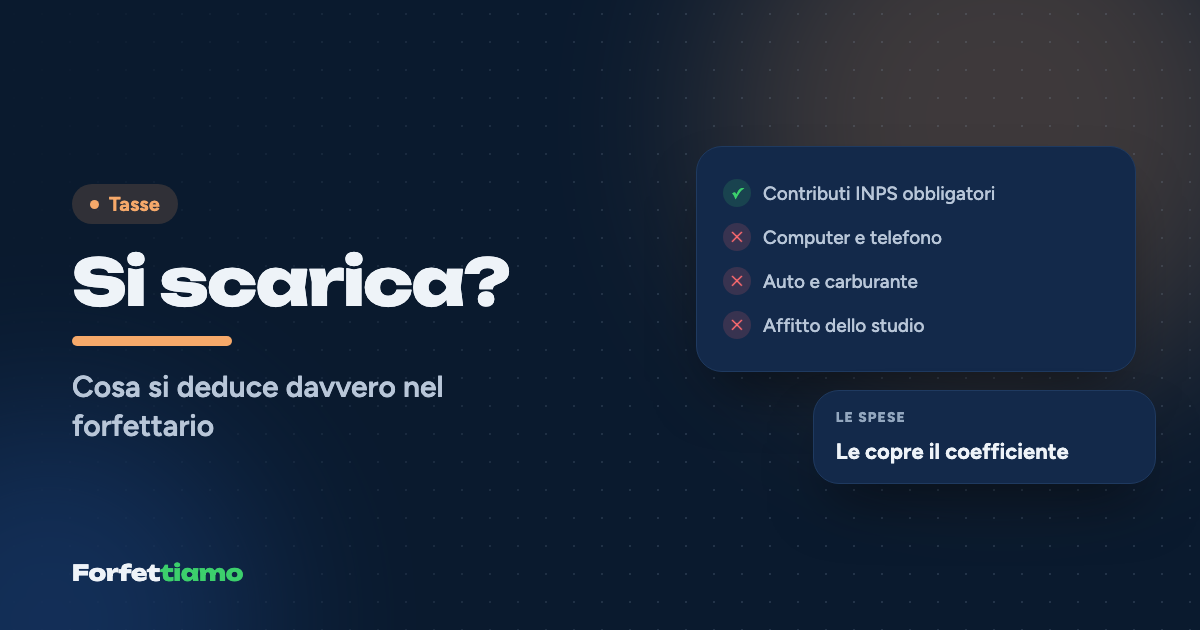
Nel regime forfettario le spese reali non sono deducibili: il coefficiente di redditività (dal 40% all'86%) le riconosce in misura forfettaria. Dal reddito si deducono solo i contributi previdenziali obbligatori versati nell'anno (art. 1, comma 64, legge 190/2014); l'eventuale eccedenza si deduce dal reddito complessivo IRPEF, se ne hai uno. L'IVA sugli acquisti non si detrae mai.
In questo articolo
- Si possono scaricare le spese nel forfettario?
- Cosa si deduce davvero: i contributi previdenziali obbligatori
- Cosa succede se i contributi superano il reddito forfettario?
- Contributi volontari, riscatto della laurea, fondi pensione
- L'IVA sugli acquisti: un costo pieno
- Auto, computer, telefono: il mito dello scaricare
- Quando le spese rendono il forfettario poco conveniente
Tommaso fa il fotografo di matrimoni a Torino, è in forfettario dal 2023 e a inizio novembre ha comprato una mirrorless nuova da 3.200 euro. L'ha voluta pagare prima di fine anno, perché un amico gli ha detto che "tanto la scarichi", e immaginava già il risparmio sulle tasse del 2026. Il commercialista, al telefono, gli ha risposto con una frase sola: nel forfettario non si scarica niente.
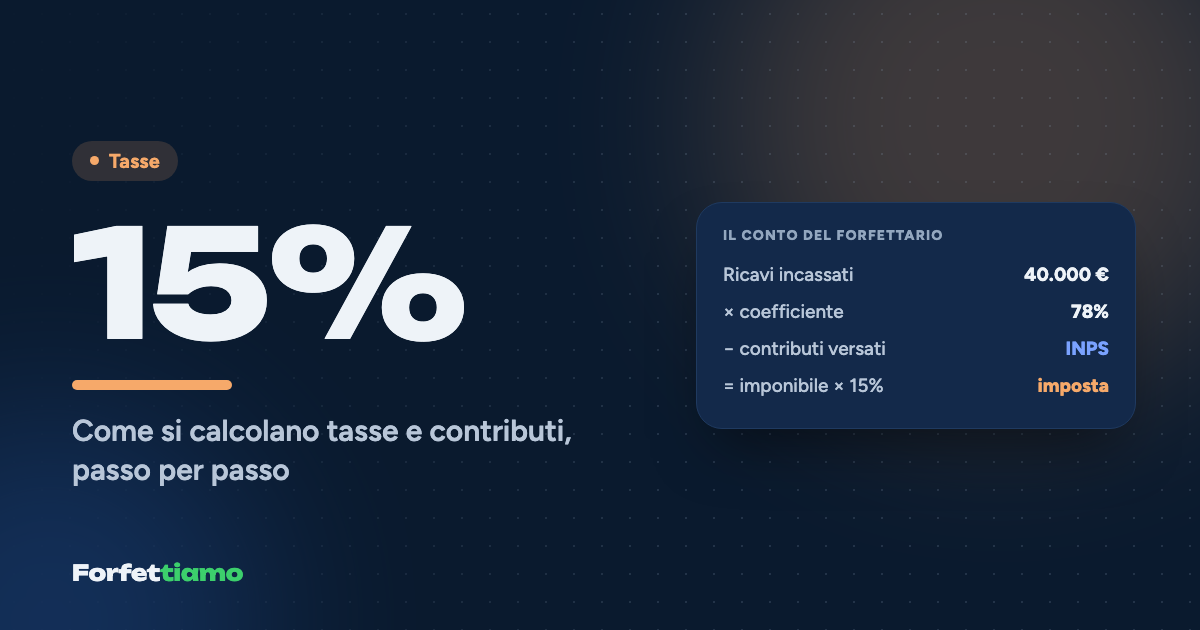
Aveva ragione il commercialista, quasi del tutto. Nel regime forfettario le spese reali non sono deducibili: il reddito si calcola moltiplicando i ricavi incassati per il coefficiente di redditività della tua attività, e quel coefficiente è già, per legge, il riconoscimento forfettario di tutti i tuoi costi. Dal reddito così ottenuto si sottrae una cosa sola, i contributi previdenziali obbligatori versati nell'anno. Tutto il resto, dalla macchina fotografica all'affitto dello studio, non sposta di un euro l'imposta sostitutiva.
Si possono scaricare le spese nel forfettario?
No, e non per dimenticanza della legge. Il forfettario è costruito su uno scambio esplicito: rinunci a dimostrare i costi e in cambio il Fisco presume che tu li abbia sostenuti in una misura fissa, uguale per tutti quelli che fanno il tuo mestiere. Per un professionista il coefficiente è del 78%, quindi il 22% di ciò che incassa è considerato spesa; per un commerciante è del 40%, e la spesa presunta sale al 60%. Se hai speso di più, peggio per te; se hai speso di meno, o niente, il vantaggio è tuo.
Tommaso, nel 2026, incassa 38.000 euro. Il suo reddito forfettario è 38.000 × 78% = 29.640 euro, e i 8.360 euro di differenza sono la sua nota spese, compilata dallo Stato senza guardare gli scontrini. La mirrorless da 3.200 euro sta lì dentro, insieme alla benzina, agli obiettivi e al sito web: il conto non cambia che lui l'abbia comprata o no. La formula completa, con tutti i coefficienti, è nella guida su come si calcolano le tasse nel forfettario.
Cosa si deduce davvero: i contributi previdenziali obbligatori
L'articolo 1, comma 64, della legge 190/2014 prevede che dal reddito forfettario si deducano i contributi previdenziali versati in ottemperanza a disposizioni di legge. Sono i contributi INPS della Gestione Separata o della gestione artigiani e commercianti, oppure quelli obbligatori della tua cassa professionale. La deduzione comprende anche i contributi pagati per i collaboratori dell'impresa familiare fiscalmente a carico, o non a carico se il titolare non si è rivalso su di loro.
La regola che conta di più è quella del principio di cassa: si deduce ciò che hai versato nell'anno, non ciò che è di competenza dell'anno. Nel 2026 Tommaso ha pagato 6.900 euro tra il saldo dei contributi 2025 e i due acconti 2026. La sua base imponibile è quindi 29.640 − 6.900 = 22.740 euro, e l'imposta sostitutiva al 15% è di 3.411 euro.
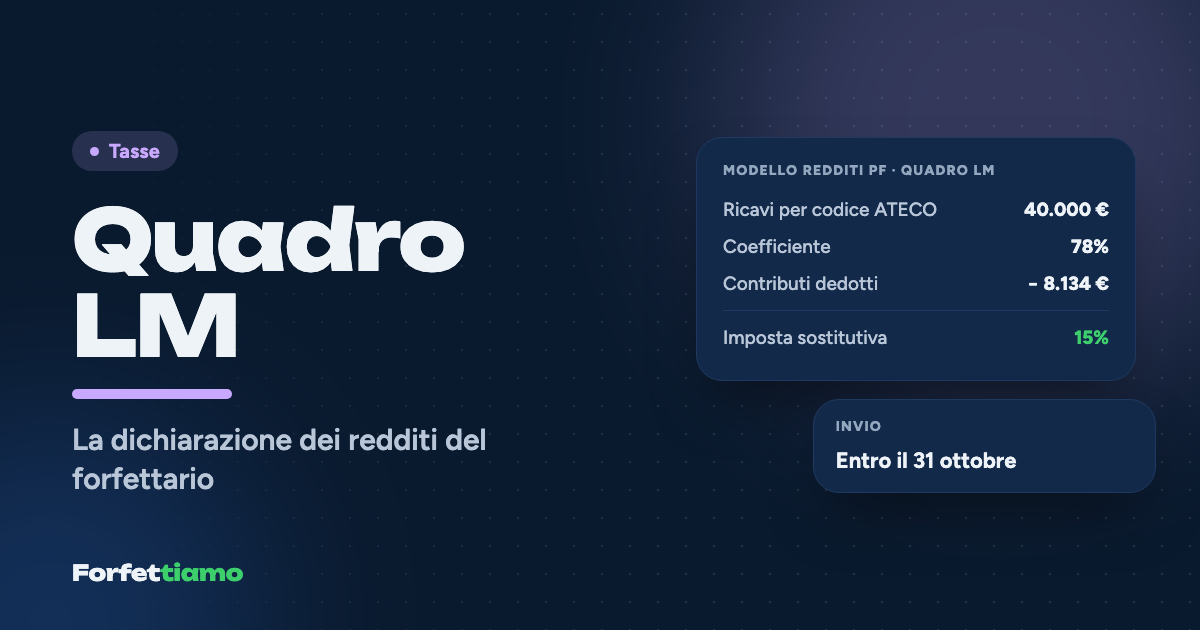
I contributi si indicano nel rigo LM35 del quadro LM, che è spiegato riga per riga nella guida alla dichiarazione del forfettario.
C'è un effetto collaterale che sorprende molti: siccome si deducono i contributi pagati e non quelli dovuti, pagare entro il 31 dicembre una rata che scade a gennaio o a febbraio sposta la deduzione nell'anno in corso. Non è un trucco, è la conseguenza della cassa; va però fatto con i conti in mano, perché anticipare un pagamento anticipa anche l'uscita di denaro.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Cosa succede se i contributi superano il reddito forfettario?
Capita più spesso di quanto si pensi, soprattutto ad artigiani e commercianti nei primi anni, quando i contributi fissi sul minimale sono dovuti anche con incassi modesti. In questo caso la deduzione nel quadro LM si ferma al reddito, l'imposta sostitutiva è zero e la parte che avanza non si perde: si indica nel rigo LM49 e passa nel quadro RP, dove si deduce dal reddito complessivo IRPEF ai sensi dell'articolo 10 del TUIR.
L'Agenzia delle Entrate lo dice in una riga: l'eventuale eccedenza è deducibile dal reddito complessivo. Non è un rimborso e non è un credito: è una deduzione che cerca casa in un altro reddito.
Il problema è che un forfettario puro non ha un reddito complessivo da cui dedurre, perché il reddito forfettario resta fuori dall'IRPEF. L'eccedenza è utile solo se hai anche uno stipendio, una pensione, un affitto tassato con l'IRPEF.
Nadia, ceramista a Faenza, ha un part-time in un negozio e una ditta artigiana in forfettario: nel 2026 incassa 6.000 euro, che con il coefficiente del 67% diventano 4.020 euro di reddito, e versa 4.500 euro di contributi fissi. I primi 4.020 euro azzerano l'imposta sostitutiva, i 480 euro che avanzano si deducono dal suo stipendio e, con l'aliquota IRPEF del 23%, le fanno risparmiare circa 110 euro, più le addizionali.
Senza il part-time, quei 480 euro sarebbero semplicemente persi: è uno dei rari casi in cui avere due redditi conviene anche al Fisco.
Contributi volontari, riscatto della laurea, fondi pensione
Qui la regola si fa più severa. Il comma 64 parla di contributi versati per obbligo di legge, e tutto ciò che è volontario resta fuori dal quadro LM.
I versamenti alla previdenza complementare si deducono dal reddito complessivo IRPEF entro 5.164,57 euro l'anno, e il riscatto della laurea, secondo la lettura prevalente, è deducibile anch'esso solo dal reddito complessivo. Per un forfettario senza altri redditi, quindi, non c'è deduzione né per l'uno né per l'altro.
Sul riscatto della laurea le interpretazioni non sono del tutto uniformi e la questione è stata più volte sollevata senza un correttivo normativo. Prima di firmare un piano di riscatto pensando al risparmio fiscale, conviene verificarlo con il commercialista: il valore previdenziale del riscatto resta, quello fiscale può essere nullo.
L'IVA sugli acquisti: un costo pieno
Il forfettario non applica l'IVA sulle fatture che emette, e per lo stesso motivo non detrae l'IVA su quelle che riceve: lo stabilisce il comma 58 della legge 190/2014. Per Tommaso significa che dei 3.200 euro della mirrorless, 577,05 euro sono IVA al 22% che non recupererà mai. Un collega in regime ordinario avrebbe portato in detrazione quei 577,05 euro e avrebbe dedotto il resto come ammortamento, distribuito su più anni.
Lo stesso vale per l'IVA che il forfettario deve versare in proprio sugli acquisti da fornitori esteri, come la pubblicità su Meta e Google: la paga e non la può detrarre. Il meccanismo è spiegato nella guida al reverse charge del forfettario.
Auto, computer, telefono: il mito dello scaricare
"Scaricare" è la parola più usata e più fraintesa del lavoro autonomo. Nel regime ordinario indica due cose diverse, la deduzione del costo dal reddito e la detrazione dell'IVA; nel forfettario non esiste né l'una né l'altra. Comprare un'auto intestata alla partita IVA, un telefono più costoso, una scrivania di design non abbassa nemmeno di un euro l'imposta sostitutiva, perché l'imposta si calcola sui ricavi, non sulla differenza tra ricavi e costi.
Anche le spese personali deducibili o detraibili, quelle mediche, gli interessi del mutuo, l'assicurazione sulla vita, funzionano solo contro l'IRPEF. Se hai soltanto reddito forfettario non c'è IRPEF da ridurre, e il loro destino dipende dagli altri redditi tuoi o dei familiari: è il tema dell'articolo su forfettario, 730 e detrazioni.
| Voce | Nel forfettario |
|---|---|
| Contributi INPS obbligatori (Gestione Separata, artigiani, commercianti) | Si deducono, per cassa, nel rigo LM35 |
| Contributi obbligatori alle casse professionali | Si deducono, per cassa |
| Contributi per collaboratori dell'impresa familiare | Si deducono, alle condizioni di legge |
| Eccedenza di contributi oltre il reddito forfettario | Si deduce dal reddito complessivo IRPEF, se esiste |
| Fondo pensione, riscatto laurea, contributi volontari | Non dal reddito forfettario; solo dal reddito IRPEF, se esiste |
| Auto, carburante, computer, telefono, software | Non si deducono |
| Affitto dello studio, utenze, coworking | Non si deducono |
| IVA pagata sugli acquisti | Non si detrae, resta un costo |
| Spese mediche, mutuo e altre detrazioni IRPEF | Non riducono l'imposta sostitutiva |
Quando le spese rendono il forfettario poco conveniente
Se il forfettario ignora le spese, allora la domanda giusta non è cosa puoi scaricare, ma quanto spendi davvero rispetto alla quota che il coefficiente ti riconosce. Finché i tuoi costi stanno sotto quella quota, il forfettario ti regala la differenza; quando la superano di molto, inizi a pagare tasse e contributi su soldi che non hai mai guadagnato.
Prendi un professionista con coefficiente del 78% che incassa 50.000 euro e ne spende davvero 20.000, il 40%. Il forfettario gliene riconosce 11.000, quindi 9.000 euro di costi restano dentro il reddito tassato. Su quei 9.000 euro paga il 26,07% di Gestione Separata, cioè 2.346,30 euro, e il 15% sulla parte residua dopo la deduzione, cioè (9.000 − 2.346,30) × 15% = 998,06 euro: in tutto 3.344,36 euro l'anno per spese che esistono ma non contano. Non vuol dire che il regime ordinario sia automaticamente migliore, perché lì l'IRPEF è progressiva e gli adempimenti costano; vuol dire che il confronto va fatto, numeri alla mano, come nella guida su quando il forfettario conviene. Per la parte forfettaria il calcolatore ti dà il conto in un minuto.
Nel forfettario la spesa migliore è quella che ti serve davvero, non quella che ti fa pagare meno tasse: perché le tasse, comunque vada, non cambiano.
La mirrorless di Tommaso resta un buon acquisto, se gli farà lavorare meglio i prossimi cinque anni di matrimoni. Solo che va valutata per quello che è, un investimento nel lavoro, e non per quello che non sarà mai, uno sconto dal Fisco. In un regime che rinuncia a guardare le spese, l'unica contabilità che conta davvero è la tua: sapere ogni mese quanto incassi, quanto devi mettere da parte e quanto ti resta in tasca.
Strumenti utili
Domande frequenti
Nel regime forfettario si possono scaricare le spese?
No. Nel forfettario il reddito si calcola applicando ai ricavi incassati il coefficiente di redditività della tua attività, che riconosce i costi in modo forfettario: con il 78% il 22% dei ricavi è considerato spesa, qualunque cosa tu abbia speso davvero. L'unica deduzione ammessa sono i contributi previdenziali obbligatori versati nell'anno.
Posso scaricare l'auto o il computer se sono forfettario?
No: auto, computer, telefono, software, affitto dello studio e qualunque altro costo dell'attività non riducono il reddito forfettario, né con la deduzione né con l'ammortamento. Non puoi nemmeno detrarre l'IVA pagata sull'acquisto, che resta un costo pieno.
Cosa succede se i contributi INPS superano il reddito forfettario?
La parte di contributi che supera il reddito forfettario non si perde automaticamente: si indica nel rigo LM49 del modello Redditi e si deduce dal reddito complessivo ai fini IRPEF (art. 10 del TUIR). Serve però avere altri redditi tassati con l'IRPEF, come uno stipendio o una pensione; altrimenti l'eccedenza non ha dove essere dedotta.
Il riscatto della laurea è deducibile per un forfettario?
Non dal reddito forfettario, perché è un contributo volontario e non obbligatorio. È deducibile dal reddito complessivo IRPEF (art. 10 del TUIR) solo se hai altri redditi soggetti a IRPEF. Sul punto le interpretazioni non sono del tutto uniformi: conviene verificarlo con il commercialista prima di pagare.
I contributi al fondo pensione si deducono nel forfettario?
Non dal reddito forfettario. I versamenti alla previdenza complementare si deducono dal reddito complessivo IRPEF entro 5.164,57 euro l'anno, quindi sono utili solo a chi ha anche redditi tassati con l'IRPEF, come uno stipendio o una pensione.
I contributi del forfettario si deducono per competenza o per cassa?
Per cassa: si deducono i contributi effettivamente versati nell'anno, cioè il saldo dell'anno precedente e gli acconti dell'anno in corso pagati entro il 31 dicembre, o le rate dei contributi fissi per artigiani e commercianti. Una rata pagata a febbraio si deduce nell'anno di febbraio.
Fonti consultate
- Agenzia delle Entrate, Regime forfetario: determinazione del reddito e deduzione dei contributi ↗
- Agenzia delle Entrate, Legge 23 dicembre 2014 n. 190, art. 1, commi 54-89 (testo) ↗
- Agenzia delle Entrate, Circolare n. 9/E del 10 aprile 2019 (coefficienti e determinazione del reddito) ↗
- Euroconference News, Le deducibilità dei contributi previdenziali nel regime forfettario ↗
- FiscoeTasse, Forfettari: il problema dei contributi previdenziali volontari ↗
Informazione generale aggiornata al 17 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.