Tasse
Superare la soglia del forfettario: cosa succede oltre 85.000 e 100.000
Nel forfettario ci sono due soglie e funzionano in modo opposto: una ti lascia finire l'anno in pace, l'altra ti sfila il regime da sotto i piedi a metà dicembre. Come funzionano oggi, quanto costa sbagliare il conto e cosa cambierebbe dal 2027.
Redazione Forfettiamo · Aggiornato il · 7 min di lettura
In breve
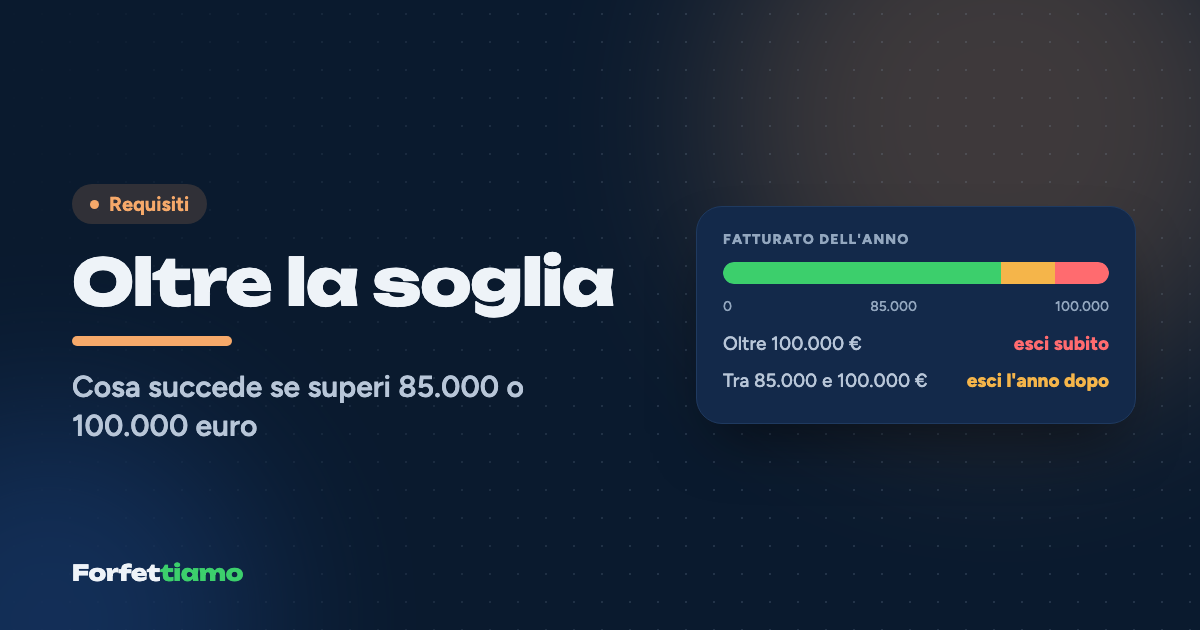
Nel 2026, se i ricavi o compensi incassati superano 85.000 euro ma non 100.000, resti forfettario fino al 31 dicembre ed esci dal 1° gennaio successivo. Se superi 100.000 euro esci subito: applichi l'IVA dall'operazione che fa sforare e il reddito dell'intero anno si calcola con le regole ordinarie e l'IRPEF. Il DDL di Bilancio 2027 propone 100.000 e 115.000 euro, solo per le imposte sui redditi.
In questo articolo
Il 18 dicembre Paolo, consulente informatico a Milano, riceve un bonifico che aspettava da settembre. È una buona notizia, finché non fa la somma: con quei 6.000 euro i suoi incassi del 2026 passano da 99.000 a 105.000 euro. Paolo non lo sa ancora, ma quel bonifico non gli costerà le tasse su 6.000 euro: gli costerà il regime forfettario dell'intero anno.
Oggi il forfettario ha due soglie che funzionano in modo opposto. Se i ricavi o compensi incassati superano 85.000 euro ma restano entro 100.000 euro, il regime vale fino al 31 dicembre e cessa dal 1° gennaio dell'anno successivo. Se superano 100.000 euro, il regime cessa subito, nello stesso anno: dall'operazione che fa sforare si applica l'IVA, e il reddito di tutto l'anno si ricalcola con le regole ordinarie e l'IRPEF. Il disegno di legge di Bilancio 2027 propone di cambiare queste soglie per le imposte sui redditi, ma all'11 novembre 2026 non è ancora legge.
Due soglie, due conseguenze diverse
La prima soglia, 85.000 euro, è il requisito di accesso: si guarda alla fine dell'anno per sapere se l'anno successivo potrai ancora essere forfettario. La seconda, 100.000 euro, è una soglia di uscita immediata introdotta dalla Legge di Bilancio 2023 (la stessa che ha portato l'accesso da 65.000 a 85.000 euro): oltre quel livello il Fisco non aspetta la fine dell'anno, e un incasso molto alto non può più essere tassato al 15% solo perché arriva prima del 31 dicembre.
| Incassi dell'anno 2026 | Nel 2026 | Dal 2027 (regole oggi in vigore) |
|---|---|---|
| Fino a 85.000 € | Forfettario | Forfettario |
| Da 85.000,01 a 100.000 € | Forfettario fino al 31 dicembre | Regime ordinario |
| Oltre 100.000 € | Uscita dall'incasso che fa sforare: IVA da quel momento, IRPEF su tutto l'anno | Regime ordinario |
In entrambi i casi il numero da guardare è l'incassato, non il fatturato. Lo ha ribadito l'Agenzia delle Entrate nella circolare 32/E del 5 dicembre 2023: ai fini del superamento della soglia rileva l'incasso dei ricavi e compensi, non l'emissione della fattura. Una fattura da 20.000 euro emessa a novembre e pagata a gennaio conta per l'anno nuovo.
Cosa succede se superi 85.000 euro (ma non 100.000)
È lo scenario meno traumatico. Per tutto l'anno in cui superi la soglia continui a fatturare senza IVA, a calcolare il reddito con il coefficiente di redditività e a pagare l'imposta sostitutiva del 15% (o del 5%). Il cambiamento arriva il 1° gennaio successivo: da quel giorno sei nel regime ordinario, che per un'impresa individuale di solito vuol dire contabilità semplificata e per un professionista il regime ordinario dei lavoratori autonomi.
In pratica, dal primo giorno dell'anno nuovo applichi l'IVA in fattura e fai liquidazioni periodiche e dichiarazione IVA, il reddito si calcola sottraendo ai ricavi i costi effettivamente sostenuti, e sul reddito paghi l'IRPEF a scaglioni con le addizionali. Se sei un professionista e lavori con imprese, subisci di nuovo la ritenuta d'acconto, e in ogni caso torni dentro gli ISA. Sul lato IVA c'è almeno una compensazione: con la rettifica della detrazione prevista dall'articolo 19-bis2 del decreto IVA puoi recuperare l'imposta pagata sugli acquisti di beni e servizi non ancora utilizzati e, in proporzione, sui beni ammortizzabili comprati durante il forfettario.
Uscire per superamento della soglia non è una condanna a vita: se in un anno successivo torni sotto gli 85.000 euro e rispetti gli altri requisiti, dall'anno dopo puoi rientrare. Il vincolo di tre anni nel regime ordinario riguarda chi ne esce per scelta.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Cosa succede se superi 100.000 euro nel corso dell'anno
Qui il regime non ti accompagna fino a dicembre. L'uscita scatta dall'incasso che porta il totale oltre i 100.000 euro, e la circolare 32/E del 2023 ne ha descritto gli effetti con precisione. Se la fattura che fa sforare viene emessa al momento dell'incasso, deve già riportare l'IVA; se era stata emessa prima senza IVA, gli obblighi IVA scattano comunque dall'incasso e la fattura va integrata. Con l'IVA vanno fatturate anche le operazioni successive e quelle non ancora fatturate, mentre le operazioni già fatturate in regime forfettario restano tali anche se incassate dopo. Nella dichiarazione IVA dell'anno andranno indicate le operazioni effettuate da quel momento in poi.
L'effetto più pesante, però, riguarda le imposte sui redditi. Il reddito dell'anno in cui superi i 100.000 euro non si divide in due periodi: secondo l'Agenzia si determina per l'intero anno con le regole ordinarie, contrapponendo tutti i ricavi incassati a tutti i costi sostenuti, e si tassa con l'IRPEF. L'imposta sostitutiva del 15% sparisce anche per i mesi in cui eri forfettario a tutti gli effetti.
Superare gli 85.000 euro ti fa cambiare regime l'anno prossimo. Superare i 100.000 euro ti fa ricalcolare le imposte sui redditi di tutto l'anno, fino al 1° gennaio.
Quanto costa sforare: l'esempio di Paolo
Proviamo a mettere in fila i numeri di Paolo, professionista iscritto alla Gestione Separata con coefficiente del 78%. Ipotizziamo che nel 2026 abbia 8.000 euro di costi reali e versi 20.000 euro di contributi previdenziali nell'anno (cifre di esempio, per semplicità uguali nei due scenari).
Se fosse rimasto a 99.000 euro di incassi, il conto del forfettario sarebbe: 99.000 × 78% = 77.220 euro di reddito; 77.220 − 20.000 = 57.220 euro di imponibile; 57.220 × 15% = 8.583 euro di imposta sostitutiva.
Con 105.000 euro di incassi esce dal regime e il reddito 2026 si calcola in modo ordinario: 105.000 − 8.000 = 97.000 euro di reddito di lavoro autonomo; 97.000 − 20.000 di contributi deducibili = 77.000 euro di imponibile. Con gli scaglioni IRPEF del 2026 (23% fino a 28.000 euro, 33% fino a 50.000, 43% oltre): 28.000 × 23% = 6.440; 22.000 × 33% = 7.260; 27.000 × 43% = 11.610. Totale 25.310 euro di IRPEF lorda, alla quale a questo livello di reddito non si applicano detrazioni per lavoro autonomo, e a cui vanno aggiunte le addizionali regionale e comunale, variabili da territorio a territorio.
Sei mila euro di incassi in più si trasformano così in oltre 16.700 euro di imposte in più, prima ancora delle addizionali, dell'IVA da applicare dall'incasso di dicembre e dei contributi, che nel regime ordinario si calcolano sul reddito effettivo e non su quello forfettario. Cifre esatte a parte, che dipendono dalla situazione di ciascuno, il senso è chiaro: vicino ai 100.000 euro ogni incasso va guardato con attenzione. Se vuoi capire quando invece il regime ordinario può convenire, ne parliamo nell'articolo su se il forfettario conviene davvero.
Si può evitare di superare la soglia?
Visto che conta l'incasso, la leva più semplice è il calendario. Concordare con un cliente che una fattura venga pagata a gennaio anziché a dicembre è una scelta legittima, se corrisponde a un accordo reale e non a un incasso già avvenuto e mascherato. Non lo è, invece, spezzare artificialmente l'attività o far fatturare a un familiare: sono comportamenti che l'Agenzia delle Entrate può contestare. Il punto vero è accorgersene in tempo, a ottobre e non il 18 dicembre. È esattamente il conto che Forfettiamo fa per te ogni volta che segni una fattura come incassata, tenendo sotto controllo la distanza da entrambe le soglie.
Cosa cambierebbe dal 2027 con la nuova Legge di Bilancio
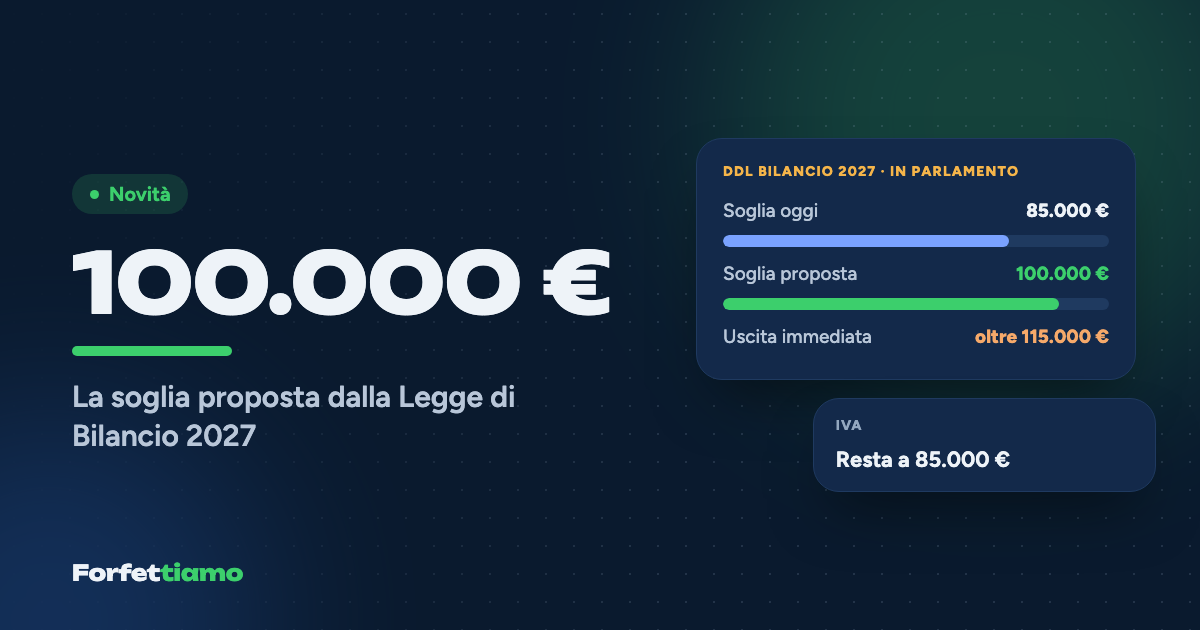
Il disegno di legge di Bilancio 2027 (articolo 9, all'esame della Camera come AC 3174-bis) propone di riscrivere le soglie, ma solo per una parte del regime. Per le imposte sui redditi la soglia di accesso salirebbe a 100.000 euro e quella di uscita immediata a 115.000 euro. Per l'IVA, invece, resterebbe tutto com'è: esonero fino a 85.000 euro e obblighi IVA dall'incasso che supera i 100.000 euro, perché per andare oltre serve un via libera europeo.
Se il testo passasse così, chi ha incassi tra 85.000 e 100.000 euro resterebbe forfettario per le imposte ma con l'IVA in fattura, e chi supera i 100.000 euro in corso d'anno applicherebbe l'IVA da quel momento senza perdere il 15%, che reggerebbe fino a 115.000 euro. Resta aperto un dubbio: se per decidere chi è forfettario nel 2027 i ricavi del 2026 si confronteranno già con il nuovo limite di 100.000 euro o ancora con quello di 85.000. Su questo gli addetti ai lavori sono divisi e il testo non dice nulla; tutti i dettagli sono nell'articolo su cosa cambia nel forfettario 2027.
Per gli incassi del 2026, intanto, valgono le regole di oggi, e la soglia dei 100.000 euro resta un muro. Il consiglio, per chi ci si avvicina, è di trattare il mese di dicembre come una piccola dichiarazione dei redditi anticipata: si guarda il totale, si guardano le fatture ancora aperte e si decide con il commercialista, prima che sia il conto corrente a decidere.
Strumenti utili
Domande frequenti
Cosa succede se nel forfettario supero 85.000 euro?
Se a fine 2026 i tuoi incassi sono tra 85.000 e 100.000 euro, per tutto il 2026 resti forfettario e paghi l'imposta sostitutiva normalmente. Dal 1° gennaio 2027 passi al regime ordinario, con IVA in fattura e IRPEF, salvo che la Legge di Bilancio 2027, ancora in discussione, cambi la soglia per le imposte sui redditi.
Cosa succede se supero 100.000 euro di ricavi in forfettario?
Esci dal regime nello stesso anno. Dall'incasso che ti fa superare i 100.000 euro devi applicare l'IVA, anche sulla fattura che ha causato lo sforamento se la emetti contestualmente all'incasso, e il reddito dell'intero anno si determina con le regole ordinarie, sottraendo i costi effettivi e applicando l'IRPEF a scaglioni.
Per la soglia del forfettario conta il fatturato o l'incassato?
Conta l'incassato. L'Agenzia delle Entrate, nella circolare 32/E del 2023, ha chiarito che per il superamento dei 100.000 euro rileva l'incasso di ricavi e compensi e non l'emissione della fattura, coerentemente con il principio di cassa del regime.
Se esco dal forfettario per superamento della soglia posso rientrare?
Sì, se in un anno successivo torni a rispettare i requisiti, a partire dal limite di ricavi, puoi applicare di nuovo il forfettario dall'anno seguente. Il vincolo di permanenza triennale nel regime ordinario riguarda chi ne esce per scelta, non chi esce perché ha superato la soglia.
Uscendo dal forfettario l'IVA sugli acquisti si recupera?
In parte sì: chi passa al regime ordinario applica la rettifica della detrazione prevista dall'articolo 19-bis2 del decreto IVA, che permette di recuperare l'IVA sui beni e servizi non ancora utilizzati e, pro quota, sui beni ammortizzabili acquistati durante il forfettario.
Fonti consultate
- Agenzia delle Entrate, Circolare n. 32/E del 5 dicembre 2023 (sintesi e testo) ↗
- Normattiva, Legge 23 dicembre 2014, n. 190 (art. 1, comma 71) ↗
- EC News, Uscita dal forfettario e conseguenze reddituali ↗
- Testo dell'articolo 9 del DDL di Bilancio 2027 ↗
- Camera dei deputati, AC 3174-bis (Legge di Bilancio 2027) ↗
- Edotto, Nuova IRPEF e detassazione: le novità della Legge di Bilancio 2026 ↗
- Studio PIRO, Forfettario a 100.000 euro dal 2027: contano già i ricavi del 2026? ↗
Informazione generale aggiornata al 11 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.