Il regime forfettario per consulenti informatici e IT
Si chiama consulenza, ma per il Fisco il consulente IT non è un professionista come gli altri: il suo coefficiente è il 67%, non il 78%. Codice ATECO, contributi, il nodo del body rental verso l'ex datore e un calcolo completo su 70.000 euro di incassi.
Aggiornato il
In breve
Un consulente informatico in regime forfettario usa di solito il codice ATECO 2025 62.20.10 (ex 62.02.00), con coefficiente di redditività del 67%, anche se l'attività è di consulenza. I contributi vanno alla Gestione Separata INPS, al 26,07% nel 2026, senza minimi. L'imposta sostitutiva è del 15% o del 5% per le nuove attività. Con 70.000 euro incassati si pagano circa 17.428 euro tra imposta e contributi.
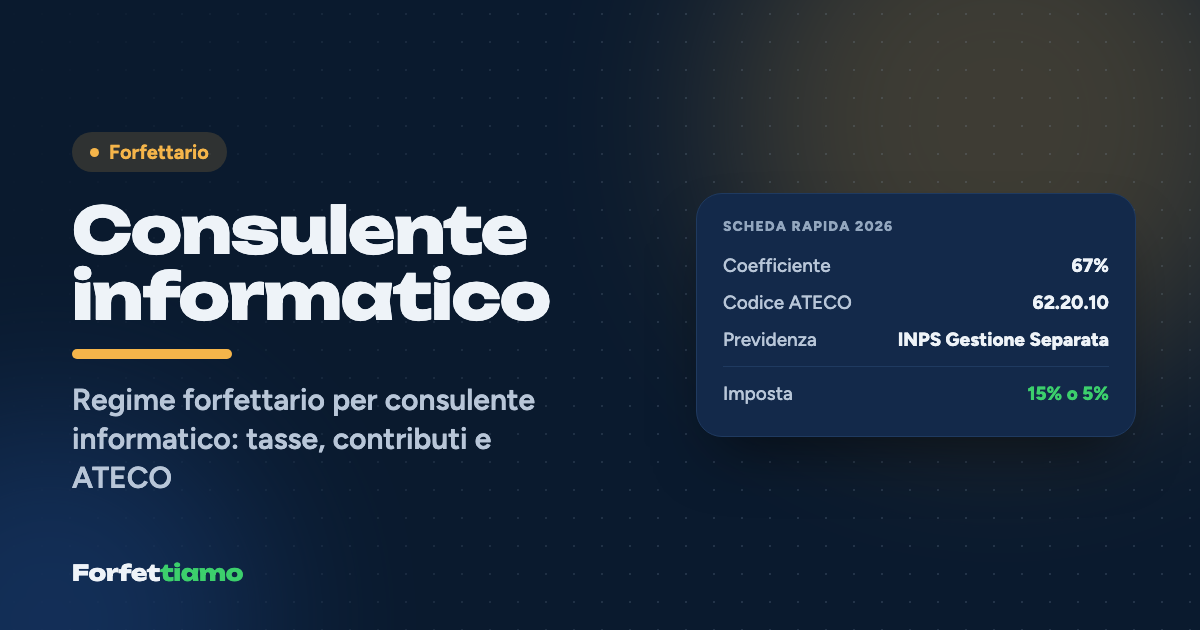
Scheda rapida
- Coefficiente di redditività
- 67%
- Codice ATECO
- 62.20.10 · Attività di consulenza informatica
- Previdenza
- INPS Gestione Separata
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 62.02.00
Stima indicativa
- Reddito imponibile
- 46.900,00 €
- Imposta al 15%
- 5.200,98 €
- Imposta al 5%
- 1.733,66 €
- Contributi stimati
- 12.226,83 €
In questa guida
- In due righe: il forfettario conviene al consulente informatico?
- Codice ATECO del consulente IT: 62.20.10, e perché vale il 67%
- Contributi: Gestione Separata INPS al 26,07% nel 2026
- Quanto paga di tasse un consulente informatico: esempio su 70.000 euro
- La fattura del consulente IT, anche verso l'estero
- Body rental, hardware e soglia: tre trappole del consulente informatico
Nicola fa il consulente cloud a Brescia: migra infrastrutture su AWS per aziende manifatturiere, fattura a giornata e nel 2026 chiuderà con 70.000 euro incassati, duecento giornate a 350 euro. Quando il suo commercialista gli ha detto che il suo coefficiente era il 67%, ha pensato a un errore: lui fa consulenza, e i consulenti, aveva letto, stanno al 78%. Non era un errore, ed è la notizia migliore che potesse ricevere.
Il regime forfettario per un consulente informatico funziona così: il reddito tassabile è il 67% degli incassi, perché l'informatica (divisione ATECO 62) non rientra tra le attività professionali al 78%; su quel reddito si versa il 26,07% alla Gestione Separata INPS e, dedotti i contributi pagati nell'anno, si applica l'imposta sostitutiva del 15%, ridotta al 5% per le nuove attività con i requisiti. Il tutto finché gli incassi restano entro 85.000 euro.
In due righe: il forfettario conviene al consulente informatico?
Quasi sempre sì. Un consulente IT ha costi reali bassi e il forfettario gliene riconosce d'ufficio il 33%, senza chiedere una ricevuta; in più tassa il reddito con un'aliquota unica che, fino alla soglia, batte di molto l'IRPEF progressiva. Il carico complessivo per chi è a regime si aggira intorno al 25% degli incassi, contributi compresi.
Il punto critico, per questa professione, non è la convenienza ma l'accesso: le tariffe giornaliere alte avvicinano in fretta la soglia, e il rapporto con l'ex datore di lavoro, frequente nel settore, può far perdere il regime. Su entrambi torniamo più avanti.
Codice ATECO del consulente IT: 62.20.10, e perché vale il 67%
Il codice ATECO 2025 di riferimento è il 62.20.10, "attività di consulenza informatica", che corrisponde al vecchio 62.02.00 della classificazione 2007. Per chi si occupa di supporto, assistenza sistemistica da remoto o altri servizi IT non classificati altrove c'è il 62.90.09 (ex 62.09.09). Lo sviluppo di software su commessa ha invece il 62.10.00, e per il Fisco fa fede il codice comunicato all'Agenzia delle Entrate: conta il codice dichiarato, non la descrizione sul profilo LinkedIn.
Il coefficiente, per tutti questi codici, è il 67%. La tabella allegata alla Legge 190/2014 assegna il 78% solo alle divisioni 69-75 (attività legali, contabili, consulenza gestionale, architettura, ingegneria, ricerca, pubblicità, design), più finanza, istruzione e sanità; la divisione 62 cade tra le "altre attività economiche". Poiché la tabella è ancora scritta in codici ATECO 2007, il coefficiente si ricava dal codice 2007 corrispondente, come ricorda la pagina dei coefficienti di redditività del forfettario.
L'errore classico è aprire con un codice di consulenza gestionale (70.20.09) perché suona più vicino al lavoro reale. Così facendo si sale al 78% e, su 70.000 euro, si pagano 2.861,28 euro in più all'anno tra imposta e contributi, senza alcun beneficio in cambio.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi: Gestione Separata INPS al 26,07% nel 2026
Il consulente informatico non ha una cassa di categoria e versa alla Gestione Separata INPS: nel 2026 l'aliquota è il 26,07% del reddito forfettario (circolare INPS n. 8 del 2026), il 24% per chi è già coperto da un'altra forma previdenziale obbligatoria, ad esempio come dipendente part-time. Il massimale è di 122.295 euro, una cifra che nel forfettario non si raggiunge.
Non ci sono contributi minimi fissi: si paga in proporzione al reddito, con saldo e due acconti dell'80% dei contributi dell'anno prima, alle stesse scadenze dell'imposta. La riduzione del 35% dei forfettari non si applica alla Gestione Separata. È invece possibile addebitare al cliente la rivalsa INPS del 4%, che entra però tra i ricavi. Le regole complete sono nella guida ai contributi della Gestione Separata nel forfettario.
Quanto paga di tasse un consulente informatico: esempio su 70.000 euro
Ecco i conti di Nicola, nell'ipotesi di un reddito stabile, così che i contributi versati nel 2026 coincidano con quelli di competenza dell'anno.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Incassi 2026 | 70.000,00 € | |
| Reddito forfettario | 70.000 × 67% | 46.900,00 € |
| Contributi Gestione Separata | 46.900 × 26,07% | 12.226,83 € |
| Reddito imponibile | 46.900 − 12.226,83 | 34.673,17 € |
| Imposta sostitutiva al 15% | 34.673,17 × 15% | 5.200,98 € |
| Totale imposta e contributi | 17.427,81 € | |
| Netto | 70.000 − 17.427,81 | 52.572,19 € |
Il peso complessivo è il 24,9% degli incassi. Se Nicola fosse nei primi cinque anni con i requisiti dell'aliquota al 5%, l'imposta scenderebbe a 1.733,66 euro e il totale a 13.960,49 euro, poco meno del 20%. Le condizioni, e i casi in cui la si perde (come proseguire lo stesso lavoro fatto prima da dipendente), sono nella guida sull'aliquota al 5% per le nuove attività.
In pratica, per non arrivare a giugno senza liquidità, conviene accantonare circa un quarto di ogni bonifico. Per rifare il conto con i tuoi numeri, o con un coefficiente diverso, c'è il calcolatore del forfettario.
La fattura del consulente IT, anche verso l'estero
La fattura è elettronica, senza IVA (regime RF19, natura N2.2), con la dicitura del regime forfettario (art. 1, commi 54-89, Legge 190/2014) e l'esonero dalla ritenuta d'acconto ai sensi del comma 67: se un cliente trattiene comunque il 20%, recuperi la somma solo in dichiarazione. Sopra 77,47 euro si applica il bollo da 2 euro.
Per i clienti business UE la consulenza è un servizio generico fuori campo IVA in Italia (articolo 7-ter del DPR 633/1972): serve l'iscrizione al VIES e l'indicazione dell'inversione contabile. Per i clienti extra UE la fattura passa comunque dallo SdI con codice destinatario XXXXXXX. Se invece acquisti licenze o servizi cloud da fornitori esteri, devi integrare l'IVA al 22% e versarla con il meccanismo del reverse charge nel forfettario.
Body rental, hardware e soglia: tre trappole del consulente informatico
La prima trappola è il body rental verso l'ex datore. Il forfettario è escluso per chi svolge l'attività prevalentemente nei confronti del datore di lavoro attuale o di uno dei due anni precedenti, e la norma estende il divieto ai soggetti a lui direttamente o indirettamente riconducibili. Nel mondo IT capita spesso di dimettersi e di tornare a lavorare sullo stesso progetto tramite una società di consulenza intermediaria: la forma cambia, ma se il cliente finale è l'ex datore e da lì arriva la maggior parte dei ricavi, la causa ostativa va verificata con il commercialista prima di emettere la prima fattura. La guida su forfettario e lavoro dipendente spiega anche l'eccezione per chi inizia dopo il praticantato.
La seconda è l'hardware. Riparare computer, installare reti fisiche o vendere dispositivi non è consulenza: sono attività artigiane o commerciali, con iscrizione alla Camera di Commercio, contributi fissi nella gestione artigiani o commercianti (nel 2026 4.521,36 o 4.611,64 euro l'anno sul minimale) e un coefficiente diverso. Se le due cose convivono, servono due codici e una contabilità separata degli incassi.
La terza è la soglia. A 350 euro al giorno bastano 243 giornate per arrivare a 85.000 euro; con 400 euro ne bastano 213. Superare gli 85.000 euro fa uscire dal forfettario l'anno successivo; superare i 100.000 euro fa uscire subito, con l'IVA da applicare dalla fattura che sfora. Come gestire quel passaggio è spiegato nella guida su cosa succede se superi la soglia.
Il consulente informatico vende tempo e competenza, e il forfettario gli chiede in cambio poca contabilità e un'attenzione costante a due numeri: il codice giusto all'inizio e il contatore degli incassi durante l'anno. Il resto, per una volta, è davvero semplice.
Domande frequenti
Qual è il codice ATECO del consulente informatico nel 2026?
Il codice ATECO 2025 più usato è 62.20.10, attività di consulenza informatica, che corrisponde al vecchio 62.02.00. Per attività di supporto IT diverse si usa anche il 62.90.09 (ex 62.09.09). Entrambi hanno coefficiente di redditività del 67% nel forfettario.
Perché il consulente informatico ha il coefficiente al 67% e non al 78%?
Perché la tabella dei coefficienti del forfettario assegna il 78% alle divisioni ATECO 69-75 (attività professionali, scientifiche e tecniche), mentre l'informatica sta nella divisione 62, che ricade tra le altre attività economiche al 67%. Conta la divisione del codice, non la parola consulenza.
Quanto paga di tasse un consulente IT in forfettario con 60.000 euro?
Con il coefficiente del 67% il reddito forfettario è di 40.200 euro. Nel 2026 i contributi alla Gestione Separata (26,07%) valgono 10.480,14 euro e l'imposta sostitutiva al 15% 4.457,98 euro: in totale circa 14.938,12 euro, il 24,9% degli incassi, se i contributi versati nell'anno coincidono con quelli dovuti.
Posso lavorare in body rental per la mia ex azienda restando nel forfettario?
È rischioso. Il forfettario è escluso se l'attività è svolta prevalentemente verso il datore di lavoro attuale o dei due anni precedenti, o verso soggetti a lui direttamente o indirettamente riconducibili. Se tramite una società intermediaria lavori di fatto per l'ex datore e da lì arriva la maggior parte dei ricavi, la causa ostativa va verificata con il commercialista.
Un sistemista che ripara computer può stare nel forfettario come professionista?
La riparazione di hardware e la vendita di dispositivi sono attività artigiane o commerciali, con iscrizione alla Camera di Commercio e alla gestione INPS artigiani o commercianti, che prevede contributi fissi. Il forfettario resta possibile, ma con un codice ATECO, un coefficiente e contributi diversi da quelli della consulenza.
Fonti consultate
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- INPS, Gestione separata: le aliquote contributive per il 2026 (circolare n. 8 del 3/2/2026) ↗
- InformazioneFiscale, Coefficienti di redditività forfettari e ATECO 2025 ↗
- Fiscal Focus, Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività (7/7/2026) ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.