Il regime forfettario per architetti: guida 2026
L'architetto in forfettario ha un coefficiente del 78% e contributi a Inarcassa invece che all'INPS, con minimi annui da pagare anche quando i lavori scarseggiano. Codice ATECO, integrativo in fattura e un esempio completo con i numeri del 2026.
Aggiornato il
In breve
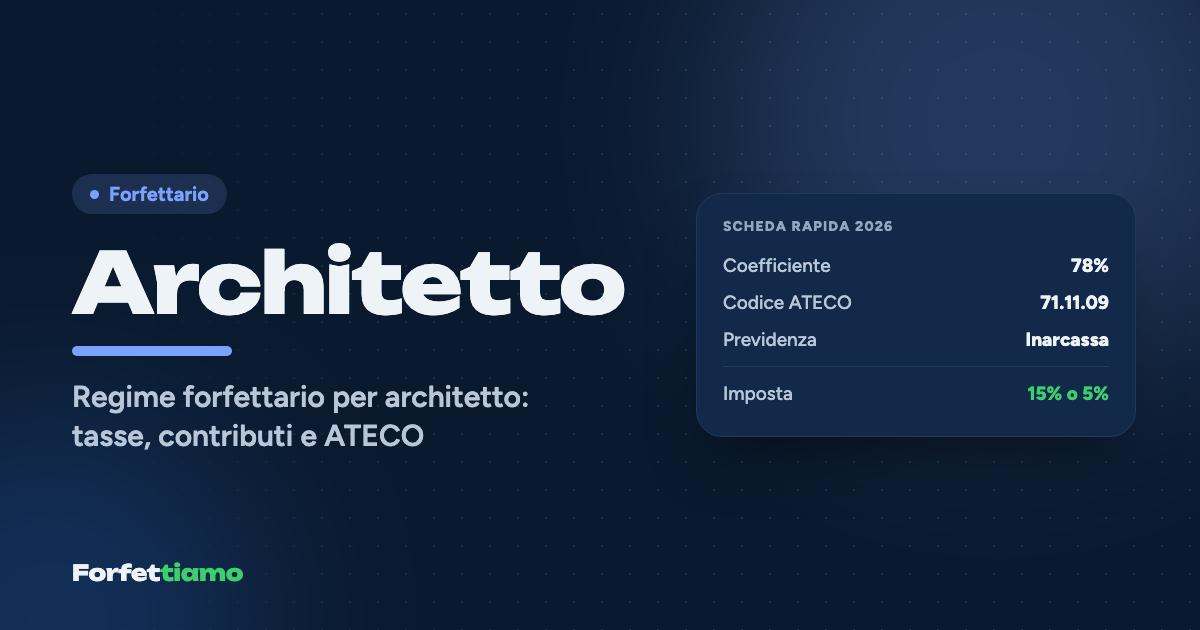
Nel 2026 un architetto in regime forfettario usa il codice ATECO 71.11.09 (ex 71.11.00), con coefficiente di redditività del 78%. I contributi vanno a Inarcassa: soggettivo del 14,5% sul reddito, con un minimo annuo, e integrativo del 4% addebitato in fattura al cliente. L'imposta sostitutiva è del 15%, o del 5% per cinque anni. Con 45.000 euro di compensi il totale a regime è di circa 9.591 euro.
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 71.11.09 · Attività di architettura n.c.a.
- Previdenza
- Inarcassa (cassa di architetti e ingegneri)
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 71.11.00
Stima indicativa
- Reddito imponibile
- 35.100,00 €
- Imposta al 15%
- 5.265,00 €
- Imposta al 5%
- 1.755,00 €
contributi: vedi sotto
In questa guida
- Il forfettario conviene a un architetto? In due righe
- Codice ATECO dell'architetto: 71.11.09 e coefficiente del 78%
- Contributi Inarcassa per l'architetto forfettario: soggettivo, integrativo, minimi
- Quanto paga di tasse un architetto in forfettario: l'esempio di Riccardo
- La fattura dell'architetto forfettario
- Tre trappole tipiche degli architetti forfettari
- Il progetto prima del cantiere
Riccardo è architetto a Genova, ha 38 anni e da quattro lavora in proprio dopo una lunga collaborazione in uno studio del centro: ristrutturazioni di appartamenti, qualche pratica edilizia, un paio di progetti di interni all'anno per negozi. Nel 2026 incasserà circa 45.000 euro di compensi, e quando apre l'estratto conto Inarcassa si accorge di una cosa che i colleghi in Gestione Separata non conoscono: la sua cassa gli chiede dei minimi, che arrivano puntuali anche negli anni in cui i cantieri si fermano.
Per un architetto il forfettario resta di solito il regime più conveniente, soprattutto nei primi anni e con uno studio leggero. Il coefficiente di redditività è il 78%, i contributi vanno a Inarcassa e non all'INPS: un soggettivo del 14,5% sul reddito, con un minimo annuo, e un integrativo del 4% che si addebita in fattura al cliente. Sul reddito al netto dei contributi versati si paga l'imposta sostitutiva del 15%, o del 5% nei primi cinque anni. Per Riccardo, a regime, il conto è di 9.591,08 euro.
Il forfettario conviene a un architetto? In due righe
Conviene quando le spese reali dello studio restano sotto il 22% dei compensi, che è la quota che il coefficiente del 78% ti riconosce senza chiedere giustificativi. Per un architetto che lavora da casa o in uno spazio condiviso, con un buon computer, le licenze dei software di progettazione e l'auto per i sopralluoghi, è quasi sempre così; con uno studio in affitto, collaboratori e licenze costose il margine si riduce, e il confronto va fatto davvero, come spieghiamo nell'articolo su quando il forfettario conviene. Il contributo soggettivo Inarcassa, inoltre, è più basso dell'aliquota della Gestione Separata, e questo rende il forfettario ancora più leggero sopra i minimi.
Codice ATECO dell'architetto: 71.11.09 e coefficiente del 78%
Con la classificazione ATECO 2025 il codice dell'architetto è il 71.11.09, "Attività di architettura n.c.a.", che sostituisce il vecchio 71.11.00. La tabella dei coefficienti del forfettario è ancora costruita sui codici ATECO 2007, e quindi per sapere quale percentuale applicare bisogna risalire al codice corrispondente: il 71.11.00 appartiene alla divisione 71, tra le attività professionali, scientifiche e tecniche, con il coefficiente del 78%.
L'errore tipico non riguarda tanto il numero quanto la tentazione di aggiungere codici: chi affianca alla progettazione la vendita di arredi o la gestione diretta dei lavori rischia di aprire un'attività commerciale o edile con un coefficiente e obblighi diversi, e con le costruzioni il coefficiente sale all'86%. Tutti i gruppi sono nella pagina sui coefficienti di redditività del forfettario.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi Inarcassa per l'architetto forfettario: soggettivo, integrativo, minimi
Inarcassa chiede due contributi principali. Il soggettivo è il 14,5% del reddito professionale; per il forfettario la base è il reddito determinato con il coefficiente, cioè i compensi per il 78%, secondo l'impostazione più diffusa. L'integrativo è il 4% dei compensi fatturati, si addebita in fattura al cliente e si versa poi alla cassa. A questi si aggiunge un contributo di maternità annuo, il cui importo 2026 conviene leggere sull'estratto conto personale.
Entrambi i contributi hanno un minimo annuo, dovuto anche con un reddito basso. Per il 2026 le tabelle diffuse a inizio anno dagli ordini professionali indicano circa 2.785 euro di soggettivo minimo e circa 850 euro di integrativo minimo; sono cifre da fonti secondarie, da confrontare con l'estratto conto Inarcassa. Il minimo soggettivo corrisponde al 14,5% di un reddito di 19.207 euro, e infatti chi prevede di stare sotto quella soglia può chiedere la deroga dal minimo soggettivo entro il 31 maggio (nel 2026 il 1° giugno) e versare solo il 14,5% del reddito effettivo, con il conguaglio. Il conguaglio sul reddito reale si paga entro il 31 dicembre dell'anno successivo, dopo la dichiarazione a Inarcassa. Per i giovani under 35 neo iscritti esistono minimi ridotti, la cui entità va verificata direttamente con la cassa e che non si cumulano con la deroga. La riduzione del 35% dei forfettari non riguarda Inarcassa: è riservata ad artigiani e commercianti INPS.
Quanto paga di tasse un architetto in forfettario: l'esempio di Riccardo
Riccardo nel 2026 incassa 45.000 euro di compensi, a cui i clienti aggiungono l'integrativo del 4%. Ipotizziamo un reddito stabile, così che i contributi soggettivi versati nell'anno (minimi più conguaglio dell'anno prima) coincidano con quelli di competenza, e lasciamo fuori il contributo di maternità.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 45.000,00 € | |
| Integrativo 4% addebitato ai clienti | 45.000 × 4% | 1.800,00 € |
| Reddito forfettario | 45.000 × 78% | 35.100,00 € |
| Contributo soggettivo Inarcassa | 35.100 × 14,5% | 5.089,50 € |
| Reddito imponibile | 35.100 − 5.089,50 | 30.010,50 € |
| Imposta sostitutiva al 15% | 30.010,50 × 15% | 4.501,58 € |
| Totale imposta + soggettivo | 9.591,08 € |
Il prelievo è circa il 21,3% dei compensi, e a Riccardo restano 35.408,92 euro. L'integrativo di 1.800 euro lo pagano i clienti e Riccardo lo gira a Inarcassa, quindi nell'esempio non pesa sul suo conto; di norma non viene considerato un compenso del forfettario, ma il trattamento è un punto da far confermare al commercialista. Con l'aliquota al 5% l'imposta scenderebbe a 1.500,53 euro e il totale a 6.590,03 euro, circa il 14,6%. Per provare con i tuoi numeri c'è il calcolatore del forfettario, tenendo conto che i minimi Inarcassa non sono modellati.
La fattura dell'architetto forfettario
La fattura dell'architetto forfettario è elettronica e senza IVA, con natura N2.2 e il richiamo all'articolo 1, commi 54-89, della legge 190/2014, e riporta una riga separata per il contributo integrativo Inarcassa del 4%. Su un compenso di 5.000 euro, quindi, il totale della fattura è 5.200 euro, più il bollo. Sopra 77,47 euro va infatti la marca da bollo da 2 euro, e quando il cliente è un'impresa o un condominio sostituto d'imposta va indicato che non si applica la ritenuta d'acconto. Le regole generali sono nella guida alla fattura nel forfettario.
L'integrativo è dovuto anche da chi non può iscriversi a Inarcassa, per esempio perché è dipendente con un'altra previdenza obbligatoria: in quel caso il 4% va comunque in fattura e alla cassa, mentre il soggettivo si versa alla Gestione Separata INPS, con l'aliquota del 24% prevista per chi ha già un'altra copertura.
Tre trappole tipiche degli architetti forfettari
La prima è lavorare quasi solo per lo studio di provenienza. Chi passa da dipendente a partita IVA continuando a fatturare in prevalenza al datore di lavoro attuale o a quello dei due anni precedenti è escluso dal forfettario; l'eccezione vale per chi inizia l'attività dopo il periodo di pratica obbligatoria per l'esercizio della professione. Tutte le cause di esclusione sono nell'articolo sui requisiti del regime forfettario.
La seconda è entrare in un'associazione professionale o in uno studio associato con colleghi: la partecipazione è incompatibile con il forfettario, mentre la semplice condivisione di spazi e spese non lo è.
La terza è sottovalutare i minimi nei primi anni. Con 15.000 euro di compensi il reddito forfettario è di 11.700 euro, ma tra soggettivo e integrativo minimi la cassa chiede comunque più di 3.600 euro, maternità esclusa; la deroga e le riduzioni per gli under 35 esistono proprio per questo, e vanno chieste nei tempi giusti.
Il progetto prima del cantiere
Un architetto non apre un cantiere senza un computo metrico. Con la partita IVA vale lo stesso: prima dell'inizio dell'anno conviene sapere quanto chiederanno Inarcassa e il Fisco, e mettere da parte ogni mese la quota giusta, circa un quinto dei compensi a regime, di più nei primi anni con i minimi.
Domande frequenti
Che codice ATECO usa un architetto in regime forfettario?
Con la classificazione ATECO 2025 il codice è il 71.11.09, Attività di architettura n.c.a., che corrisponde al vecchio 71.11.00. Rientra tra le attività professionali e tecniche, quindi il coefficiente di redditività del forfettario è il 78%.
Quanto paga di contributi Inarcassa un architetto forfettario?
Il contributo soggettivo è il 14,5% del reddito professionale, con un minimo annuo che per il 2026 le tabelle diffuse dagli ordini indicano in circa 2.785 euro; il contributo integrativo è il 4% dei compensi, addebitato in fattura al cliente, con un minimo indicato in circa 850 euro. A parte c'è il contributo di maternità.
Quanto paga di tasse un architetto forfettario con 45.000 euro di compensi?
A regime, con l'imposta al 15%, paga 5.089,50 euro di contributo soggettivo Inarcassa e 4.501,58 euro di imposta sostitutiva, in totale 9.591,08 euro, circa il 21% dei compensi. Con l'aliquota al 5% il totale scende a 6.590,03 euro. L'integrativo del 4%, 1.800 euro, lo paga il cliente.
L'architetto forfettario deve mettere il 4% Inarcassa in fattura?
Sì. Il contributo integrativo del 4% va addebitato in fattura e poi versato a Inarcassa, anche se la fattura non ha IVA. È dovuto anche dall'architetto che non può iscriversi a Inarcassa perché ha già un'altra previdenza obbligatoria, per esempio da dipendente.
Cosa succede se un architetto forfettario guadagna poco e non arriva a coprire i minimi Inarcassa?
I minimi si pagano comunque. Chi prevede un reddito professionale 2026 inferiore a 19.207 euro può però chiedere la deroga dal minimo soggettivo entro il 31 maggio (1° giugno nel 2026) e versare solo il 14,5% del reddito effettivo, in sede di conguaglio. La deroga non si combina con le riduzioni per gli under 35.
Un architetto può essere forfettario se lavora quasi solo per lo studio dove era dipendente?
No, se nell'anno incassa prevalentemente dal datore di lavoro attuale o da quello dei due anni precedenti, o da soggetti a lui riconducibili: è una causa di esclusione dal forfettario. Fa eccezione chi inizia l'attività dopo il periodo di pratica obbligatoria per l'esercizio della professione.
Fonti consultate
- Inarcassa: Deroga contributo minimo soggettivo (soglia 2026: 19.207 euro) ↗
- Ordine Ingegneri Milano: Notizie febbraio 2026 (minimi Inarcassa 2026) ↗
- Money.it: Inarcassa 2026, aliquote e contributi ↗
- ISTAT: Tavola di raccordo ATECO 2025 (aggiornamento 2026) ↗
- Fiscal Focus: Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.