Partita IVA forfettaria per traduttori e interpreti: guida 2026
Per chi traduce o fa interpretariato il forfettario è quasi sempre il regime più leggero, ma i clienti esteri e i diritti d'autore aggiungono qualche regola in più. Codice ATECO, contributi e un calcolo completo con i numeri del 2026, con la fattura alle agenzie straniere spiegata bene.
Aggiornato il
In breve
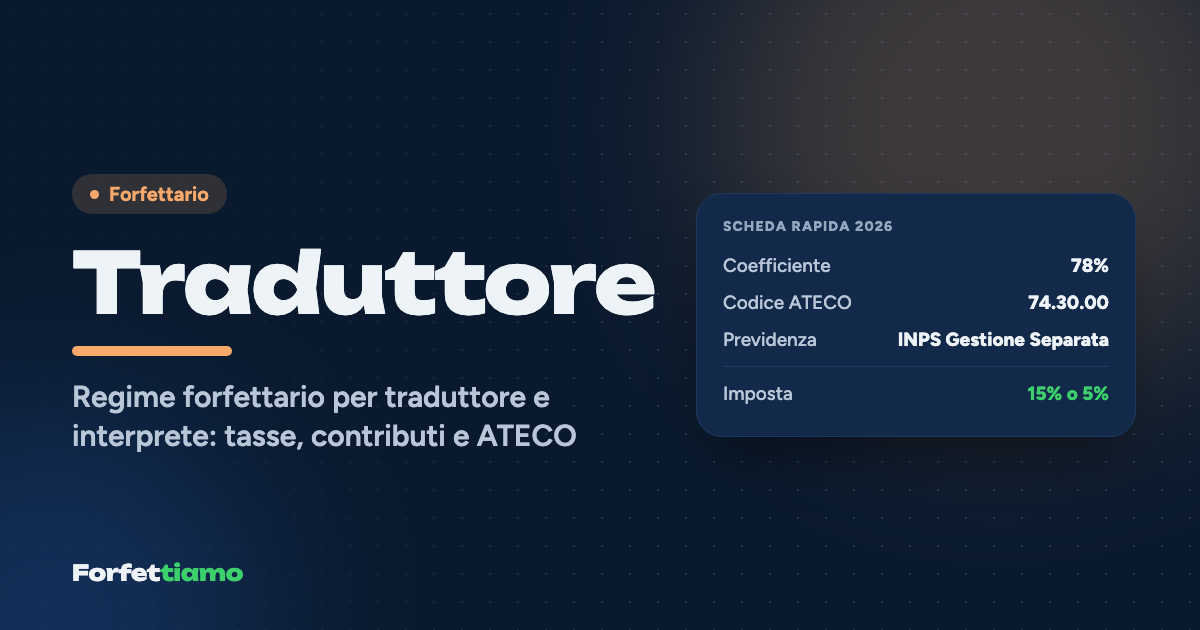
Nel 2026 un traduttore o interprete in regime forfettario usa il codice ATECO 74.30.00, ha un coefficiente di redditività del 78% e versa i contributi alla Gestione Separata INPS con l'aliquota del 26,07%. Sul reddito, al netto dei contributi versati, paga l'imposta sostitutiva del 15%, o del 5% nei primi cinque anni. Con 32.000 euro incassati, a regime, il conto è di circa 9.275 euro al 15%.
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 74.30.00 · Attività di traduzione e interpretariato
- Previdenza
- INPS Gestione Separata
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 74.30.00
Stima indicativa
- Reddito imponibile
- 24.960,00 €
- Imposta al 15%
- 2.767,94 €
- Imposta al 5%
- 922,65 €
- Contributi stimati
- 6.507,07 €
In questa guida
- Il forfettario conviene a un traduttore? In due righe
- Codice ATECO per traduttori e interpreti: 74.30.00
- Quanti contributi INPS paga un traduttore in Gestione Separata?
- Quanto paga di tasse un traduttore in forfettario: l'esempio di Viola
- Fattura del traduttore: agenzie italiane, clienti esteri e bollo
- Tre errori tipici dei traduttori in forfettario
- Il conto che conviene fare a ogni bonifico
Viola traduce dal tedesco e dall'inglese a Trieste, lavora soprattutto per due agenzie di Monaco e una di Milano, e d'estate fa qualche giornata di interpretariato in fiera. A fine 2026 avrà incassato circa 32.000 euro, e la domanda che si fa è quella di quasi tutti i colleghi: quanto di quei soldi è davvero suo, e se il forfettario sia ancora la scelta giusta ora che metà dei clienti sta oltre confine.
La risposta breve è sì: per un traduttore o un interprete che lavora da solo, con poche spese e incassi sotto gli 85.000 euro, il regime forfettario resta quasi sempre il più conveniente. Il coefficiente è il 78%, i contributi vanno alla Gestione Separata INPS al 26,07% e sul resto si paga un'imposta sostitutiva del 15%, o del 5% per i primi cinque anni. A Viola, a regime, il Fisco e l'INPS chiederanno insieme circa il 29% di quanto incassa.
Il forfettario conviene a un traduttore? In due righe
Conviene perché il mestiere ha costi reali molto bassi: un computer, un software di traduzione assistita, qualche dizionario, a volte una trasferta. Il forfettario ti riconosce comunque il 22% dei compensi come spesa, senza chiederti di dimostrarla, e per chi traduce quella quota è quasi sempre più alta di quanto spende davvero. Conviene meno soltanto a chi ha costi eccezionali, per esempio un interprete che viaggia molto a proprie spese, o a chi ha detrazioni IRPEF importanti da sfruttare; il confronto completo è nell'articolo su quando il forfettario conviene.
Codice ATECO per traduttori e interpreti: 74.30.00
Il codice ATECO 2025 di traduttori e interpreti è il 74.30.00, "Attività di traduzione e interpretariato", e ha la fortuna di essere identico al codice ATECO 2007: il passaggio alla nuova classificazione, che per altre professioni ha spostato numeri e descrizioni, qui non ha cambiato nulla. È un dettaglio meno banale di quanto sembri, perché la tabella dei coefficienti del forfettario è ancora costruita sui codici del 2007, e chi ha un codice nuovo deve risalire al vecchio per sapere quale percentuale applicare.
Il 74.30.00 appartiene alla divisione 74, tra le attività professionali, scientifiche e tecniche, e quindi ha il coefficiente del 78%: il tuo reddito imponibile, prima dei contributi, è il 78% dei compensi incassati. L'errore tipico è un altro: aprire la partita IVA con un codice generico di servizi alle imprese o di consulenza, magari suggerito da chi pensava ai sottotitoli o alla revisione di testi, e ritrovarsi con un inquadramento che non descrive l'attività prevalente. La tabella con tutti i gruppi è nella pagina sui coefficienti di redditività del forfettario.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Quanti contributi INPS paga un traduttore in Gestione Separata?
Traduttori e interpreti non hanno un ordine professionale né una cassa privata: la loro è una professione non regolamentata ai sensi della legge 4/2013, e i contributi vanno alla Gestione Separata INPS. Nel 2026 l'aliquota per chi non ha altra copertura previdenziale è il 26,07% (circolare INPS n. 8 del 2026), che scende al 24% se sei già pensionato o iscritto a un'altra forma obbligatoria, per esempio perché hai anche un lavoro dipendente.
La base è il reddito forfettario, cioè i compensi incassati per il 78%, senza togliere prima i contributi. A differenza di artigiani e commercianti non esiste un contributo minimo fisso: se un anno lavori poco, paghi poco. Il calendario segue quello delle imposte, con il saldo a giugno (nel 2026 slittato al 20 luglio) e due acconti pari al 40% ciascuno dei contributi dell'anno prima, a giugno e a novembre. La riduzione del 35% riservata ai forfettari non vale per la Gestione Separata; i dettagli sono nella guida ai contributi Gestione Separata del forfettario.
Quanto paga di tasse un traduttore in forfettario: l'esempio di Viola
Viola nel 2026 incassa 32.000 euro di compensi. Per tenere i conti leggibili ipotizziamo un reddito stabile negli anni, così che i contributi versati nel 2026 (saldo dell'anno prima più acconti) coincidano con quelli di competenza dell'anno.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 32.000,00 € | |
| Reddito forfettario | 32.000 × 78% | 24.960,00 € |
| Contributi Gestione Separata | 24.960 × 26,07% | 6.507,07 € |
| Reddito imponibile | 24.960 − 6.507,07 | 18.452,93 € |
| Imposta sostitutiva al 15% | 18.452,93 × 15% | 2.767,94 € |
| Totale imposta + contributi | 9.275,01 € |
Il carico complessivo è il 28,98% dei compensi e a Viola restano 22.724,99 euro. Se fosse nei primi cinque anni di attività e avesse i requisiti per l'aliquota al 5%, l'imposta scenderebbe a 922,65 euro (18.452,93 × 5%), il totale a 7.429,72 euro e il netto a 24.570,28 euro: circa il 23% di prelievo. Le condizioni per averla, e le trappole per chi passa da un lavoro dipendente in agenzia alla libera professione, sono nell'articolo sull'aliquota al 5% per le nuove attività. Per rifare il conto con i tuoi numeri c'è il calcolatore del forfettario.
Fattura del traduttore: agenzie italiane, clienti esteri e bollo
La fattura del traduttore forfettario è elettronica, passa dallo SdI e non ha IVA: va indicata la natura N2.2 e la dicitura che richiama il regime (articolo 1, commi 54-89, legge 190/2014). Se il cliente è un'agenzia italiana, non subisci la ritenuta d'acconto, e lo scrivi in fattura; sopra 77,47 euro si applica la marca da bollo da 2 euro, che puoi addebitare al cliente.
Con le agenzie straniere le regole cambiano, e per molti traduttori sono la maggioranza dei clienti. Verso un'agenzia con partita IVA di un altro Paese UE la traduzione è un servizio generico tra imprese, non soggetto a IVA in Italia per l'articolo 7-ter del DPR 633/1972: devi però essere iscritta al VIES, la banca dati delle partite IVA abilitate alle operazioni intracomunitarie, cosa che non avviene in automatico all'apertura. La fattura si invia comunque allo SdI con codice destinatario XXXXXXX, e anche qui sopra 77,47 euro serve il bollo. Verso clienti extra UE la logica è simile, mentre un privato straniero è un caso a parte: tutti i dettagli sono nella guida a fatturare all'estero nel forfettario.
Un'avvertenza sulle piattaforme e sui pagamenti in valuta: conta l'incasso effettivo in euro nel giorno in cui arriva, e conta l'anno in cui arriva. Una fattura di dicembre pagata a gennaio entra nei compensi dell'anno dopo.
Tre errori tipici dei traduttori in forfettario
Il primo errore riguarda le traduzioni editoriali. Quando un editore ti paga una traduzione come cessione di diritti d'autore, quel compenso segue di regola un trattamento diverso dai compensi professionali, e il modo in cui convive con il forfettario non è una questione da risolvere da soli: va guardato con il commercialista prima di emettere il documento, perché un inquadramento sbagliato si porta dietro sia l'imposta sia i contributi.
Il secondo è dimenticare il VIES. Chi apre la partita IVA pensando a clienti italiani e poi riceve il primo incarico da un'agenzia di Lione o di Vienna rischia di emettere una fattura con un'agenzia che non può registrarla correttamente: l'iscrizione si chiede all'Agenzia delle Entrate, anche online, e conviene farla prima del primo lavoro.
Il terzo, il più comune, è sottovalutare il secondo anno. Nel primo anno non si pagano acconti, e il conto sembra leggero; a giugno del secondo arrivano insieme il saldo del primo anno e il primo acconto del secondo, sia per l'imposta sia per l'INPS. Per una traduttrice come Viola, al primo anno con 32.000 euro, significa trovarsi davanti in estate a circa 14.700 euro tra saldo e primo acconto di imposta (al 15%) e contributi, perché nel primo anno nessun contributo versato ha ridotto l'imponibile; e a novembre arriva il secondo acconto. Il meccanismo è spiegato nell'articolo sulla sorpresa del secondo anno.
Il conto che conviene fare a ogni bonifico
Chi traduce è abituato a lavorare a cartella, a parola, a giornata: misura il lavoro con precisione e spesso misura molto meno bene ciò che resta. Con il forfettario il criterio è semplice, e basta applicarlo con costanza: di ogni bonifico che arriva, circa il 29% non è tuo, o il 23% se sei al 5%. Metterlo da parte il giorno stesso, invece che a giugno, trasforma le scadenze in un'operazione di routine; ed è esattamente il conto che Forfettiamo fa per te ogni volta che segni una fattura come incassata.
Domande frequenti
Che codice ATECO deve usare un traduttore in partita IVA forfettaria?
Il codice ATECO 2025 è 74.30.00, Attività di traduzione e interpretariato, identico al codice ATECO 2007. Rientra tra le attività professionali e tecniche, quindi il coefficiente di redditività del forfettario è il 78%.
Quanti contributi paga un traduttore forfettario nel 2026?
Il traduttore senza cassa professionale versa alla Gestione Separata INPS il 26,07% del reddito forfettario, cioè dei compensi incassati per il 78%. Su 32.000 euro di compensi i contributi 2026 sono 6.507,07 euro. Non esiste un minimo fisso da pagare se il reddito è basso.
Un traduttore forfettario può lavorare per agenzie estere?
Sì. Verso agenzie con partita IVA di un altro Paese UE la traduzione è un servizio non soggetto a IVA in Italia per l'articolo 7-ter del DPR 633/1972, e serve l'iscrizione al VIES. Anche verso clienti extra UE la fattura è senza IVA. In entrambi i casi sopra 77,47 euro va la marca da bollo da 2 euro.
Il traduttore forfettario deve iscriversi alla Camera di Commercio?
No, se lavora come libero professionista: la traduzione e l'interpretariato sono professioni non organizzate in ordini o collegi (legge 4/2013) e non richiedono iscrizione al Registro delle imprese. Basta la partita IVA aperta con il modello AA9/12.
I compensi per diritti d'autore sulle traduzioni editoriali entrano nel forfettario?
Non necessariamente. Le traduzioni editoriali pagate come cessione di diritti d'autore seguono di regola un trattamento diverso dai compensi professionali, e il modo in cui convivono con il forfettario va valutato caso per caso con il commercialista prima di fatturare.
Quanto resta netto a un traduttore forfettario che incassa 32.000 euro?
A regime, con l'imposta al 15%, restano 22.724,99 euro dopo 6.507,07 euro di contributi e 2.767,94 euro di imposta sostitutiva. Con l'aliquota al 5% dei primi cinque anni il netto sale a 24.570,28 euro.
Fonti consultate
- INPS: Gestione separata, le aliquote contributive per il 2026 (circolare n. 8 del 3/2/2026) ↗
- ISTAT: Tavola di raccordo ATECO 2025 (aggiornamento 2026) ↗
- Fiscal Focus: Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività ↗
- InformazioneFiscale: Coefficienti di redditività forfettari e ATECO 2025 ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.