Partita IVA forfettaria per fotografi: la guida 2026
Il fotografo in forfettario ha un coefficiente del 78%, ma prima ancora di fare i conti deve rispondere a una domanda: professionista o artigiano? Da lì dipendono contributi, Camera di Commercio e INAIL, e un esempio completo mostra quanto cambia il conto.
Aggiornato il
In breve
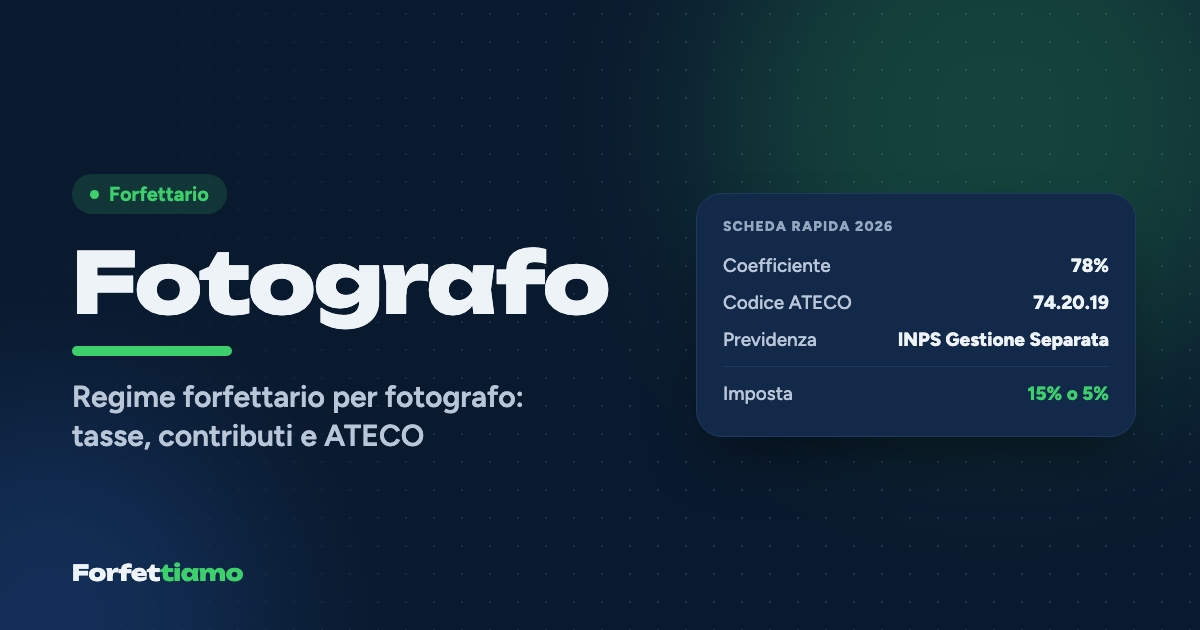
Nel 2026 un fotografo in regime forfettario usa un codice ATECO del gruppo 74.20 (di solito 74.20.19) con coefficiente di redditività del 78%. Se lavora come libero professionista versa alla Gestione Separata INPS il 26,07%; se è un'impresa artigiana paga i contributi fissi artigiani. L'imposta sostitutiva è del 15%, o del 5% per cinque anni. Con 38.000 euro incassati in Gestione Separata paga circa 11.014 euro.
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 74.20.19 · Altre attività fotografiche specializzate
- Previdenza
- INPS Gestione Separata (o INPS Artigiani se impresa artigiana)
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 74.20.19
Stima indicativa
- Reddito imponibile
- 29.640,00 €
- Imposta al 15%
- 3.286,93 €
- Imposta al 5%
- 1.095,64 €
- Contributi stimati
- 7.727,15 €
In questa guida
- Il forfettario conviene a un fotografo? In due righe
- Codice ATECO del fotografo e coefficiente del 78%
- Fotografo professionista o artigiano: quali contributi INPS paghi?
- Quanto paga di tasse un fotografo in forfettario: l'esempio di Davide
- La fattura del fotografo: bollo, privati e aziende
- Tre errori tipici dei fotografi forfettari
- Lo scatto da fare prima di aprire
Davide fa il fotografo a Lecce: matrimoni da maggio a settembre, ritratti e cataloghi per qualche azienda del territorio nel resto dell'anno, e uno studio che per ora è la stanza in fondo all'appartamento. Nel 2026 ha incassato circa 38.000 euro e, a novembre, si è accorto che due colleghi con un giro d'affari simile pagano cifre molto diverse: uno versa contributi in percentuale, l'altro ha quattro rate fisse all'anno all'INPS anche nei mesi in cui non scatta una foto.
La spiegazione è che il fotografo, unico tra le professioni creative più diffuse, può stare nel forfettario in due modi diversi. Il coefficiente è comunque il 78% e l'imposta sostitutiva è del 15%, o del 5% nei primi cinque anni; cambia la gestione previdenziale: Gestione Separata al 26,07% per il fotografo libero professionista, INPS artigiani con i contributi fissi per chi lavora come impresa artigiana. Per Davide, in Gestione Separata, il conto a regime è di 11.014,08 euro.
Il forfettario conviene a un fotografo? In due righe
Conviene se le spese reali restano sotto il 22% degli incassi, che è la quota che il coefficiente del 78% ti riconosce senza chiedere scontrini. Per chi fa soprattutto servizi e post-produzione di solito è così; per chi rinnova spesso corpi macchina e ottiche, affitta uno studio in centro e paga assistenti, le spese possono superare quella soglia, e allora va fatto un confronto vero con il regime ordinario, come spieghiamo nell'articolo su quando il forfettario conviene. Il limite di accesso resta 85.000 euro di incassi nell'anno precedente.
Codice ATECO del fotografo e coefficiente del 78%
Con la classificazione ATECO 2025 le attività fotografiche stanno nel gruppo 74.20, che ora distingue più casi: il 74.20.19, "Altre attività fotografiche specializzate", è il codice di chi fa matrimoni, ritratti, still life e servizi commerciali; il 74.20.11 è riservato ai fotoreporter; il 74.20.20 riguarda lo sviluppo, la stampa e le altre attività di laboratorio. Ai fini del forfettario conta però il codice ATECO 2007 corrispondente, perché la tabella dei coefficienti allegata alla legge 190/2014 non è ancora stata aggiornata: per tutti questi codici la divisione è la 74, tra le attività professionali, scientifiche e tecniche, e il coefficiente è il 78%.
L'errore tipico non è sbagliare il numero dentro il gruppo 74.20, che non sposta il coefficiente, ma usare un codice di commercio per la vendita di stampe o un codice audiovisivo per chi fa anche video: il primo porta al 40%, il secondo al 67%, e nessuno dei due descrive l'attività prevalente di un fotografo. Tutti i gruppi sono nella pagina sui coefficienti di redditività del forfettario.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Fotografo professionista o artigiano: quali contributi INPS paghi?
Qui sta la vera scelta, e non è una scelta libera: dipende da come è organizzata l'attività. Il fotografo che lavora come libero professionista, con prevalenza del proprio lavoro intellettuale e creativo, non si iscrive alla Camera di Commercio e versa alla Gestione Separata INPS il 26,07% del reddito forfettario nel 2026 (circolare INPS n. 8), senza minimi: se l'anno va male, paghi meno. Il fotografo che esercita come impresa artigiana, tipicamente con uno studio o un laboratorio aperto al pubblico, si iscrive alla Camera di Commercio e all'Albo artigiani, paga i contributi fissi artigiani e l'INAIL.
Il confine tra i due casi non è scritto in una regola netta e va valutato sui fatti, possibilmente con il commercialista al momento dell'apertura. Per gli artigiani i numeri del 2026 sono questi: reddito minimale 18.808 euro, contributi fissi di 4.521,36 euro l'anno in quattro rate anche con reddito più basso, poi il 24% sulla parte eccedente (circolare INPS n. 14 del 2026). Solo gli artigiani possono chiedere la riduzione del 35%, che però abbassa anche la pensione futura; i dettagli sono nella guida ai contributi INPS di artigiani e commercianti.
Quanto paga di tasse un fotografo in forfettario: l'esempio di Davide
Davide lavora come professionista, in Gestione Separata, e nel 2026 incassa 38.000 euro. Ipotizziamo un reddito stabile, così che i contributi versati nell'anno coincidano con quelli di competenza.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 38.000,00 € | |
| Reddito forfettario | 38.000 × 78% | 29.640,00 € |
| Contributi Gestione Separata | 29.640 × 26,07% | 7.727,15 € |
| Reddito imponibile | 29.640 − 7.727,15 | 21.912,85 € |
| Imposta sostitutiva al 15% | 21.912,85 × 15% | 3.286,93 € |
| Totale imposta + contributi | 11.014,08 € |
Il prelievo è il 28,98% degli incassi e a Davide restano 26.985,92 euro. Con l'aliquota al 5% l'imposta scende a 1.095,64 euro e il totale a 8.822,79 euro, circa il 23%. Se Davide fosse invece un fotografo artigiano, con lo stesso reddito forfettario pagherebbe 4.521,36 euro di fissi più 2.599,68 euro sull'eccedenza (10.832 × 24%), cioè 7.121,04 euro di contributi; l'imponibile sarebbe 22.518,96 euro e l'imposta al 15% 3.377,84 euro, per un totale di 10.498,88 euro, a cui vanno aggiunti INAIL e diritto camerale. A questo livello di incassi la differenza è di circa 500 euro, in parte assorbita da quei costi; sotto i 22.000 euro circa di incassi, invece, i fissi artigiani pesano più della Gestione Separata, e tanto più quanto meno lavori. Per provare con i tuoi numeri c'è il calcolatore del forfettario.
La fattura del fotografo: bollo, privati e aziende
La fattura del fotografo forfettario è elettronica e senza IVA, con la natura N2.2 e il richiamo all'articolo 1, commi 54-89, della legge 190/2014. Agli sposi e ai privati si invia allo SdI indicando il codice fiscale del cliente, e conviene consegnare anche una copia di cortesia in PDF; alle aziende si fattura come a qualsiasi committente, segnalando che non va applicata la ritenuta d'acconto. Sopra 77,47 euro serve la marca da bollo da 2 euro, che puoi addebitare al cliente. Le regole complete sono nella guida alla fattura nel forfettario.
Un dettaglio utile per chi fa matrimoni: la caparra incassata a marzo per un servizio di settembre è un incasso di marzo, e conta per l'anno in cui arriva. Lo stesso vale, al contrario, per il saldo dell'album consegnato a gennaio.
Tre errori tipici dei fotografi forfettari
Il primo riguarda i prodotti fisici. Stampe, album, quadri e cornici venduti come oggetti, e non come parte del servizio, possono configurare un'attività commerciale distinta, con un coefficiente diverso e, a seconda dei casi, obblighi verso la Camera di Commercio: se la vendita cresce, va inquadrata.
Il secondo è la cessione dei diritti sulle immagini. Quando un'agenzia o un'azienda ti paga l'uso di una foto, separato dallo scatto, quel compenso può avere un trattamento diverso da quello di un servizio professionale; come si combini con il forfettario va verificato prima di fatturare, non dopo.
Il terzo è la stagionalità. Chi fa matrimoni incassa quasi tutto tra maggio e ottobre, mentre gli acconti arrivano a giugno e a novembre e l'eventuale rata fissa artigiani anche a febbraio. Mettere da parte circa il 29% di ogni incasso estivo, o il 23% se sei al 5%, evita di finanziare le tasse d'inverno con la carta di credito.
Lo scatto da fare prima di aprire
Ogni fotografo sa che la scena si decide prima del clic. Con la partita IVA è lo stesso: la scelta tra professionista e artigiano si fa all'apertura e cambia per anni il peso dei contributi, molto più di qualsiasi ottimizzazione successiva. Vale la pena dedicarle un'ora con il commercialista, numeri alla mano.
Domande frequenti
Che codice ATECO deve usare un fotografo in regime forfettario?
Con la classificazione ATECO 2025 il codice più usato è 74.20.19, Altre attività fotografiche specializzate; il fotoreporter usa il 74.20.11 e i laboratori di sviluppo e stampa il 74.20.20. Tutti rientrano nella divisione 74 e hanno il coefficiente di redditività del 78%.
Il fotografo forfettario paga la Gestione Separata o l'INPS artigiani?
Dipende da come lavora. Il fotografo che esercita come libero professionista, con prevalenza del lavoro personale, versa alla Gestione Separata il 26,07% del reddito. Se l'attività è organizzata come impresa artigiana, con studio o laboratorio, servono Camera di Commercio e Albo artigiani e si pagano i contributi fissi artigiani, 4.521,36 euro nel 2026, più l'INAIL.
Quanto paga di tasse un fotografo forfettario con 38.000 euro di incassi?
In Gestione Separata, a regime e con l'imposta al 15%, paga 7.727,15 euro di contributi e 3.286,93 euro di imposta sostitutiva, in totale 11.014,08 euro, il 28,98% degli incassi. Con l'aliquota al 5% il totale scende a 8.822,79 euro.
Un fotografo forfettario può vendere stampe e album?
Può, ma la vendita di prodotti fisici come stampe, album e cornici può configurare un'attività commerciale distinta, con un coefficiente diverso e possibili obblighi verso la Camera di Commercio. Se la vendita diventa una parte rilevante degli incassi conviene verificarne l'inquadramento con il commercialista.
Il fotografo forfettario deve mettere la marca da bollo in fattura?
Sì, su ogni fattura senza IVA di importo superiore a 77,47 euro va l'imposta di bollo da 2 euro, che si può addebitare al cliente. Si versa con F24 ogni trimestre, con la possibilità di accorpare i trimestri quando gli importi sono bassi.
La cessione dei diritti sulle foto è tassata come il resto nel forfettario?
Non è detto. La cessione dei diritti di utilizzo delle immagini può avere un trattamento diverso dal compenso per il servizio fotografico, e il modo in cui si combina con il forfettario va valutato con il commercialista prima di fatturarla separatamente.
Fonti consultate
- INPS: Gestione separata, le aliquote contributive per il 2026 (circolare n. 8 del 3/2/2026) ↗
- Euroconference News: Artigiani e commercianti, valori contributivi 2026 (circolare INPS n. 14 del 9/2/2026) ↗
- ISTAT: Tavola di raccordo ATECO 2025 (aggiornamento 2026) ↗
- Fiscal Focus: Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.