Partita IVA forfettaria per biologi nutrizionisti: guida 2026
Il biologo nutrizionista in forfettario ha un coefficiente certo e un codice ATECO incerto, e una cassa, l'ENPAB, che costa meno dell'INPS. Il conto completo su 28.000 euro di incassi, con imposta al 15% e al 5% e la differenza con il dietista.
Aggiornato il
In breve
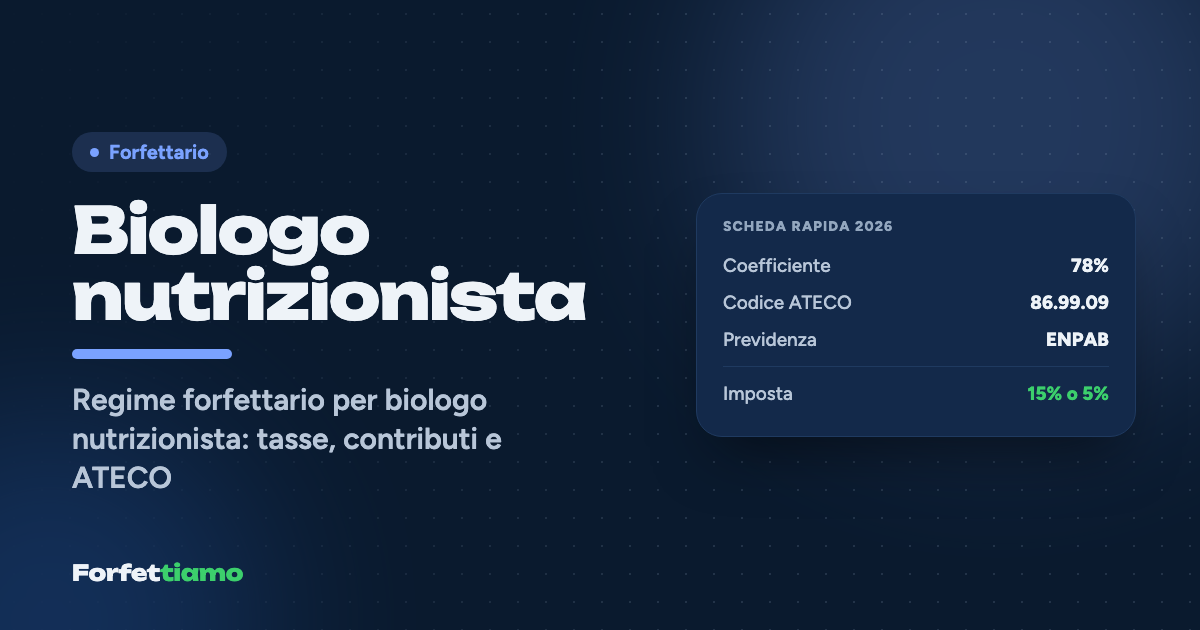
Il biologo nutrizionista in regime forfettario ha un coefficiente di redditività del 78%, sia con il codice ATECO 2025 86.99.09 sia con il 72.10.10 indicati dalle guide. Versa all'ENPAB il 15% del reddito come contributo soggettivo, addebita al paziente il 4% di integrativo e paga l'imposta sostitutiva del 15% o del 5%. Con 28.000 euro incassati nel 2026 versa 6.060,60 euro tra imposta e contributo soggettivo.
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 86.99.09 · Altre attività varie per la salute umana n.c.a.
- Previdenza
- ENPAB (cassa biologi)
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 86.90.29 / 72.11.00
Stima indicativa
- Reddito imponibile
- 21.840,00 €
- Imposta al 15%
- 2.784,60 €
- Imposta al 5%
- 928,20 €
- Contributi stimati
- 3.276,00 €
In questa guida
- Conviene il forfettario a un biologo nutrizionista?
- Codice ATECO del nutrizionista e coefficiente di redditività
- Contributi ENPAB 2026: soggettivo, integrativo e minimi
- Quanto paga di tasse un nutrizionista in forfettario: l'esempio
- Fattura del nutrizionista: integrativo, bollo e Tessera Sanitaria
- Le particolarità dei nutrizionisti forfettari
Elisa è biologa nutrizionista a Firenze. Riceve due giorni alla settimana in uno studio medico, gli altri giorni fa visite online e, da quest'anno, tiene un corso sull'alimentazione in una palestra del suo quartiere. Nel 2026 ha incassato 28.000 euro, e quando ha aperto la partita IVA si è sentita dire da tre persone tre codici ATECO diversi: una confusione che, per fortuna, non cambia le tasse.
Conviene il forfettario a un biologo nutrizionista?
Sì, quasi sempre. Il nutrizionista in forfettario è tassato sul 78% degli incassi, versa all'ENPAB il 15% di quel reddito e paga un'imposta sostitutiva del 15%, o del 5% per i primi cinque anni se ha i requisiti delle nuove attività. Per Elisa il carico complessivo è intorno al 22% degli incassi, una percentuale che in regime ordinario, con IRPEF e addizionali, non si raggiunge allo stesso reddito.
Le spese tipiche della professione, tra plicometro, bilancia impedenziometrica, software per i piani alimentari e affitto dello studio a ore, restano di solito ben sotto il 22% dei ricavi che la legge già considera spesa forfettaria. Il forfettario può convenire meno solo a chi ha costi davvero alti o molte detrazioni IRPEF da sfruttare, come spiega l'articolo su quando il forfettario conviene.
Codice ATECO del nutrizionista e coefficiente di redditività
Per il biologo nutrizionista non esiste un codice ATECO dedicato. Le guide indicano due strade: l'86.99.09, "altre attività varie per la salute umana", che corrisponde al vecchio 86.90.29, oppure il 72.10.10, ricerca e sviluppo nelle biotecnologie, ex 72.11.00. In entrambi i casi il coefficiente di redditività è il 78%.
Il motivo è che la tabella dei coefficienti del forfettario è ancora costruita sui codici ATECO 2007, e in attesa di coefficienti nuovi si usa il codice 2007 corrispondente: l'86.90.29 sta nella divisione 86, attività sanitarie, il 72.11.00 nella divisione 72, attività scientifiche, e tutte e due ricadono nel gruppo al 78%. La scelta tra i due, quindi, è una questione di coerenza con l'attività più che di tasse, e conviene farla insieme al commercialista. La tabella completa è nella pagina sui coefficienti di redditività.
Il vero errore di codice, per i nutrizionisti, è un altro: vendere integratori o prodotti alimentari con lo stesso codice delle consulenze. Quella è un'attività commerciale, con un codice del commercio, un coefficiente del 40% e adempimenti propri.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi ENPAB 2026: soggettivo, integrativo e minimi
Il biologo nutrizionista iscritto all'Ordine versa all'ENPAB, la cassa di previdenza dei biologi, e non alla Gestione Separata INPS. I contributi sono tre: il soggettivo del 15% del reddito professionale, aumentabile volontariamente fino al 36%; l'integrativo del 4% sui compensi, da addebitare al paziente in fattura; il contributo di maternità.
Esistono dei minimi, dovuti anche con reddito basso. Per il 2026 le guide indicano un soggettivo minimo di 1.309 euro, ridotto del 50% per i giovani neo-iscritti, un integrativo minimo di 106 euro e una maternità di 103,29 euro; il documento ufficiale dell'ENPAB con i minimi 2026 non siamo riusciti a leggerlo, quindi prendi queste cifre come indicative e verificale nell'area riservata della cassa. La riduzione del 35% prevista per i forfettari, invece, non c'entra: vale solo per artigiani e commercianti INPS.
Quanto paga di tasse un nutrizionista in forfettario: l'esempio
Elisa ha incassato 28.000 euro di compensi, a cui ha aggiunto in fattura 1.120 euro di integrativo, che riversa all'ENPAB e che secondo la prassi prevalente non entra nei ricavi tassati. Ipotizziamo un reddito stabile negli anni, così che il soggettivo versato nel 2026 coincida con quello dovuto, e lasciamo fuori il contributo di maternità.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 28.000,00 € | |
| Reddito forfettario | 28.000 × 78% | 21.840,00 € |
| Contributo soggettivo ENPAB | 21.840 × 15% | 3.276,00 € |
| Reddito imponibile | 21.840 − 3.276 | 18.564,00 € |
| Imposta sostitutiva al 15% | 18.564 × 15% | 2.784,60 € |
| Totale imposta + soggettivo | 6.060,60 € | |
| Imposta sostitutiva al 5% | 18.564 × 5% | 928,20 € |
| Totale con aliquota al 5% | 4.204,20 € |
Con l'aliquota piena Elisa versa il 21,64% degli incassi; con il 5% scenderebbe al 15,02%. Molti nutrizionisti aprono la partita IVA dopo il tirocinio e l'esame di Stato, e qui c'è una buona notizia: la pratica obbligatoria per esercitare non fa perdere l'aliquota ridotta, come spiega l'articolo sull'aliquota al 5% per le nuove attività. Per rifare il conto con i tuoi numeri c'è il calcolatore del forfettario.
Fattura del nutrizionista: integrativo, bollo e Tessera Sanitaria
La fattura del nutrizionista forfettario non ha IVA, riporta la dicitura del regime forfettario, l'integrativo ENPAB del 4% come voce separata e la marca da bollo da 2 euro sopra i 77,47 euro. Una prima visita da 80 euro diventa 83,20 euro con l'integrativo, e 85,20 euro se il bollo viene addebitato al paziente.
Per le visite a pazienti persone fisiche i dati vanno trasmessi al Sistema Tessera Sanitaria, salvo opposizione del paziente, e la fattura elettronica via SdI è vietata: si emette una fattura cartacea o in PDF. Quando invece fatturi alla palestra per un corso, a un'azienda per un progetto di welfare o a una scuola, la prestazione non va al STS e si usa la normale fattura elettronica. I campi obbligatori sono nella guida su come si fa la fattura nel forfettario.
Le visite online a pazienti italiani seguono le stesse regole di quelle in studio. Per i clienti esteri, invece, cambiano diciture e adempimenti, e conviene verificarli caso per caso.
Le particolarità dei nutrizionisti forfettari
La prima è la distinzione tra biologo nutrizionista e dietista. Il dietista è una professione sanitaria diversa, iscritta all'Ordine TSRM-PSTRP, e non versa all'ENPAB ma alla Gestione Separata INPS con aliquota del 26,07%: se sei dietista, l'esempio di questa pagina non fa per te e il conto va rifatto con i contributi INPS.
La seconda sono i minimi nei primi anni. Chi apre e fattura poco paga comunque i minimi ENPAB, che in proporzione al reddito pesano molto; la riduzione del 50% per i giovani neo-iscritti aiuta, ma va verificata e, se serve, richiesta.
La terza è la seconda attività. Corsi in palestra, piani alimentari venduti online come prodotto, integratori: ciascuna può avere un inquadramento diverso, e chi mescola tutto in un'unica voce rischia di applicare il coefficiente sbagliato a una parte dei ricavi. Tenere separati gli incassi per attività è la precauzione più semplice, ed è ciò che Forfettiamo fa quando segni ogni fattura come incassata.
Una nutrizionista passa le giornate a spiegare che contano le abitudini più delle diete lampo. Con le tasse del forfettario vale lo stesso principio: mettere da parte ogni mese una quota fissa degli incassi, intorno al 22% nel caso di Elisa più l'integrativo da riversare, funziona meglio di qualsiasi corsa dell'ultimo minuto a giugno.
Domande frequenti
Quanto paga di tasse un nutrizionista in regime forfettario?
Con il coefficiente del 78% e l'ENPAB al 15%, un biologo nutrizionista che incassa 28.000 euro nel 2026 ha un reddito forfettario di 21.840 euro, versa 3.276 euro di contributo soggettivo e paga 2.784,60 euro di imposta sostitutiva al 15%: in tutto 6.060,60 euro, il 21,64% degli incassi. Con l'aliquota al 5% il totale scende a 4.204,20 euro.
Qual è il codice ATECO del biologo nutrizionista?
Non c'è un codice univoco: le guide indicano l'86.99.09, altre attività per la salute umana, oppure il 72.10.10, ricerca e sviluppo nelle biotecnologie. Entrambi portano al coefficiente del 78%, quindi la scelta non cambia le tasse; conviene comunque concordarla con il commercialista.
Il nutrizionista versa all'INPS o all'ENPAB?
Il biologo nutrizionista iscritto all'Ordine dei Biologi versa all'ENPAB, la cassa dei biologi: il 15% del reddito come soggettivo e il 4% dei compensi come integrativo da addebitare al paziente. Il dietista, che è una professione sanitaria diversa, non è iscritto all'ENPAB e versa alla Gestione Separata INPS.
Quanto sono i contributi minimi ENPAB nel 2026?
Le guide riportano per il 2026 un soggettivo minimo di 1.309 euro, ridotto del 50% per i giovani neo-iscritti, un integrativo minimo di 106 euro e un contributo di maternità di 103,29 euro. Sono dati di fonte secondaria: la cifra esatta va verificata nell'area riservata dell'ENPAB.
Il nutrizionista deve inviare i dati al Sistema Tessera Sanitaria?
Sì, per le prestazioni ai pazienti persone fisiche, salvo opposizione del paziente. Per queste prestazioni la fattura elettronica via SdI è vietata: si emette una fattura cartacea o in PDF, senza IVA, con l'integrativo ENPAB e il bollo da 2 euro oltre 77,47 euro.
Il nutrizionista può vendere integratori con la partita IVA forfettaria?
Può farlo, ma è un'attività commerciale diversa dalla prestazione professionale: richiede un codice ATECO del commercio, con coefficiente del 40%, e gli adempimenti propri del commercio. I ricavi delle due attività si sommano per la soglia di 85.000 euro.
Fonti consultate
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.