Requisiti
Chiudere la partita IVA forfettaria: AA9/12, INPS e ultime scadenze
Chiudere una partita IVA forfettaria richiede un modulo e trenta giorni, ma il Fisco continua a scriverti per almeno un anno. Ecco cosa fare prima, cosa resta da pagare dopo e le fatture da non lasciare in sospeso.
Redazione Forfettiamo · Aggiornato il · 9 min di lettura
In breve
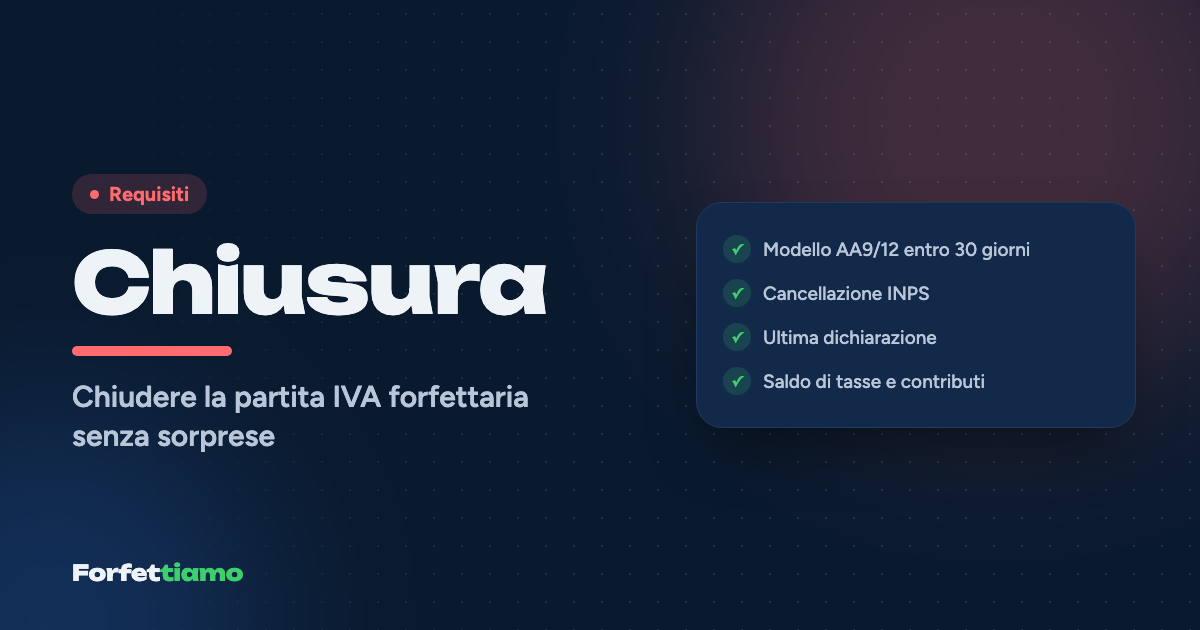
Per chiudere una partita IVA forfettaria il professionista presenta il modello AA9/12 all'Agenzia delle Entrate entro 30 giorni dalla cessazione; artigiani e commercianti usano invece la ComUnica al Registro delle imprese, che avvisa anche INPS e Agenzia. Prima conviene fatturare e possibilmente incassare tutto. L'anno dopo restano la dichiarazione Redditi PF, il saldo di imposta e contributi e l'ultimo bollo.
In questo articolo
Ruggero fa il grafico a Pescara e da gennaio 2027 avrà un contratto a tempo indeterminato in un'agenzia di Milano. Ha deciso di chiudere la partita IVA il 31 dicembre, e immagina la cosa come un interruttore: un modulo, un clic, fine. È quasi vero, perché la chiusura in sé richiede un solo modulo; ma il forfettario ha la memoria lunga, e le conseguenze di quel modulo lo accompagneranno almeno fino a novembre 2027.
La risposta breve è questa. Il professionista chiude presentando il modello AA9/12 all'Agenzia delle Entrate entro 30 giorni dalla cessazione; artigiani e commercianti, iscritti al Registro delle imprese, usano invece la Comunicazione unica, che avvisa insieme Camera di commercio, INPS e Agenzia. Prima di farlo conviene emettere tutte le fatture e decidere cosa fare con quelle non incassate. Dopo, restano la dichiarazione dell'ultimo anno, il saldo di imposta e contributi e l'ultimo bollo.
Prima di chiudere: davvero devi chiudere?
Vale la pena fermarsi un attimo, perché non sempre chiudere è obbligatorio. Chi diventa dipendente può tenere la partita IVA forfettaria se il reddito da lavoro dipendente dell'anno precedente non supera i 35.000 euro (limite valido per il 2025 e il 2026) e se non lavora prevalentemente per il proprio datore di lavoro; il quadro completo è nella guida a forfettario e lavoro dipendente.
Per Ruggero, che dal 2027 avrà uno stipendio e non intende più seguire clienti, la chiusura è la scelta lineare. Ma per chi pensa di continuare con qualche lavoro saltuario, una partita IVA aperta e quasi ferma costa poco se si è professionisti in Gestione Separata, e costa molto se si è artigiani o commercianti, per via dei contributi fissi.
Come si chiude: modello AA9/12 o ComUnica?
Dipende da come l'hai aperta. Il professionista senza iscrizione al Registro delle imprese (grafici, consulenti, traduttori, sviluppatori) compila il modello AA9/12, barra la casella della cessazione, indica il numero di partita IVA e la data di fine attività, e lo presenta entro 30 giorni in via telematica, anche tramite un intermediario, oppure in un ufficio dell'Agenzia. Il termine viene dall'articolo 35 del decreto IVA, che dal 2027 confluisce nel nuovo Testo unico IVA.
L'artigiano o commerciante iscritto al Registro non presenta l'AA9/12 a parte: invia la Comunicazione unica (ComUnica) al Registro delle imprese, con la richiesta di cancellazione, e quella pratica vale anche per l'Agenzia delle Entrate e per la cancellazione dalla gestione INPS artigiani o commercianti. Di solito la prepara il commercialista o un'associazione di categoria.
Prima di inviare l'una o l'altra pratica, conviene fare un giro di controllo. Emetti le ultime fatture, verifica che gli F24 dell'anno siano stati pagati e scarica le fatture elettroniche dal portale dell'Agenzia, perché i documenti vanno conservati anche dopo la chiusura: per chi ha emesso solo fatture elettroniche il termine per l'accertamento è di quattro anni invece di cinque, ma non è zero.
Se chiudi il 31 dicembre 2026, i trenta giorni scadono il 30 gennaio 2027. Per chi è iscritto alla Camera di commercio quella data conta due volte: se la cessazione avviene entro il 31 dicembre e la domanda di cancellazione arriva entro il 30 gennaio, il diritto annuale 2027 non è dovuto.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Cosa succede con l'INPS
Qui la differenza tra le gestioni diventa netta. La Gestione Separata non conosce contributi minimi: i contributi si calcolano solo sul reddito dichiarato, quindi senza attività non ne maturano di nuovi. Restano però saldo e acconti calcolati sul reddito dell'ultimo anno, che si pagano con la dichiarazione come sempre; un'occhiata al cassetto previdenziale dopo la chiusura resta comunque una buona abitudine.
Per artigiani e commercianti la cancellazione è invece decisiva, perché finché sei iscritto l'INPS ti chiede i contributi fissi sul minimale (per il 2026, 4.521,36 euro per gli artigiani e 4.611,64 per i commercianti). In caso di attività per una parte dell'anno il minimale si rapporta ai mesi, quindi chiudere a giugno significa, in linea di massima, pagare i fissi per metà anno. Come si calcolano lo spieghiamo nella guida ai contributi INPS di artigiani e commercianti.
Le fatture non ancora incassate: tre strade
È il punto in cui si commettono gli errori più costosi. Nel forfettario il reddito segue il principio di cassa: conta quando incassi, non quando fatturi. Ma una volta chiusa la partita IVA non puoi più emettere fatture, e i soldi che arrivano dopo non sono più, tecnicamente, reddito di lavoro autonomo.
L'Agenzia delle Entrate sostiene da tempo, con la risoluzione 232/E del 2009, che l'attività del professionista non si può considerare cessata finché restano crediti da incassare, e le Sezioni Unite della Cassazione, con la sentenza n. 8059 del 2016, hanno confermato che i compensi incassati dopo la chiusura restano legati all'attività svolta. Per il forfettario, però, la stessa Agenzia ha indicato una via più semplice.
Le strade, in pratica, sono tre. La prima è aspettare di incassare tutto prima di chiudere. La seconda, ammessa per i regimi agevolati dalla circolare 10/E del 2016 e ricordata nella risposta n. 299 del 2020, è far concorrere al reddito dell'ultimo anno anche i compensi fatturati e non ancora incassati. La terza, se non hai fatto né l'una né l'altra cosa, è dichiarare gli incassi tardivi come redditi diversi nel quadro RL, con l'IRPEF ordinaria.
Un esempio con i conti di Ruggero
Nel 2026 Ruggero ha incassato 31.000 euro, ma un cliente gli deve ancora una fattura da 2.500 euro che pagherà a febbraio 2027. Il coefficiente della sua attività è il 78% e lui paga l'imposta sostitutiva al 15%. Vediamo le due alternative per quei 2.500 euro.
Se li imputa al 2026, il reddito in più è 2.500 × 78% = 1.950 euro, su cui paga il 15% di imposta sostitutiva, cioè 292,50 euro, più i contributi della Gestione Separata al 26,07%, cioè 508,37 euro. Se invece li lascia ai redditi diversi del 2027, quei 2.500 euro si sommano al suo stipendio e vengono tassati con l'IRPEF almeno al 23% sull'intero importo, cioè 575 euro come minimo, senza l'abbattimento del coefficiente e con le addizionali in più.
| Strada | Base imponibile | Imposta | Note |
|---|---|---|---|
| Imputazione all'ultimo anno | 1.950 € (2.500 × 78%) | 292,50 € al 15% | Più 508,37 € di contributi GS |
| Redditi diversi (quadro RL) | 2.500 € | Almeno 575 € al 23% | Più addizionali; aliquota più alta se il reddito complessivo supera 28.000 € |
Il confronto non è scontato. Nella prima strada pesano anche i contributi, che però finiscono nella tua posizione pensionistica; nella seconda tutto dipende dallo scaglione IRPEF, e con uno stipendio sopra i 28.000 euro l'aliquota sale al 33%, così i 575 euro diventano 825. È il tipo di scelta da fare con il commercialista, prima di firmare l'AA9/12 e non dopo.
La chiusura di una partita IVA non è un evento ma un processo: il modulo dura un giorno, i suoi effetti durano un anno.
Le ultime scadenze dopo la chiusura
Chiudere a fine anno non chiude i conti con il Fisco, li sposta in avanti. Per chi cessa il 31 dicembre 2026 il calendario dei mesi successivi è questo, salvo proroghe.
| Data | Cosa | Chi |
|---|---|---|
| 30 gennaio 2027 | Modello AA9/12 o ComUnica di cancellazione | Tutti |
| 16 febbraio 2027 | 4ª rata dei contributi fissi 2026 | Artigiani e commercianti |
| 1 marzo 2027 | Bollo sulle fatture del 4° trimestre 2026 (il 28 febbraio è domenica) | Tutti |
| 30 giugno 2027 | Saldo 2026 di imposta sostitutiva e contributi; eventuali acconti 2027 | Tutti |
| 2 novembre 2027 | Modello Redditi PF 2027 con l'ultimo quadro LM | Tutti |
| 30 novembre 2027 | Secondo acconto 2027, se dovuto | Chi non ha ricalcolato gli acconti |
Due note su questa tabella. La prima riguarda il bollo dell'ultimo trimestre: le fatture dell'ultimo trimestre restano soggette all'imposta di bollo da 2 euro, e si paga alla scadenza ordinaria anche se nel frattempo la partita IVA è chiusa; le regole sono nella guida all'imposta di bollo sulle fatture.
La seconda riguarda gli acconti per il 2027. Con il metodo storico sarebbero calcolati sull'imposta del 2026, ma chi sa di non avere più reddito forfettario può usare il metodo previsionale e ridurli, anche a zero, assumendosi il rischio di sanzioni se la previsione si rivela sbagliata. L'ultima dichiarazione, con il quadro LM spiegato rigo per rigo, è descritta nella guida al quadro LM del forfettario.
Chi chiude a metà anno, invece, ha un passaggio in più. Se cessi a giugno, il secondo acconto di novembre dello stesso anno resterebbe calcolato su un anno intero di lavoro, mentre il reddito sarà di sei mesi: anche qui il metodo previsionale permette di versare il giusto, purché la stima sia prudente. È lo stesso ragionamento che spieghiamo nella guida all'acconto di novembre, applicato a un anno più corto.
Se un giorno riapri: che fine fa il 5%?
L'aliquota del 5% per le nuove attività vale per l'anno di inizio e i quattro successivi, ma a condizioni precise. Tra queste, le istruzioni del Modello Redditi PF ricordano che il contribuente non deve aver esercitato attività artistica, professionale o d'impresa nei tre anni precedenti l'inizio, e che la nuova attività non deve essere la mera prosecuzione di un lavoro dipendente o autonomo precedente.
Tradotto: se Ruggero chiudesse a dicembre 2026 e riaprisse a settembre 2027, il 5% non gli spetterebbe, perché nei tre anni precedenti ha lavorato con partita IVA. Potrebbe comunque tornare al forfettario al 15%, se ne avesse i requisiti. Anche dopo tre anni di pausa, riaprire la stessa attività con gli stessi clienti può sembrare una prosecuzione: è un caso da valutare con un professionista, e le trappole tipiche sono nella guida all'aliquota al 5%.
Quanto costa chiudere la partita IVA
Il modello AA9/12 è del tutto gratuito. La cancellazione di un'impresa individuale dal Registro delle imprese ha invece un piccolo costo: molte Camere di commercio applicano un'imposta di bollo di 17,50 euro, ma tariffe e diritti di segreteria variano da Camera a Camera e vanno verificati.
Il costo vero, però, è altrove. È la parcella del commercialista per la pratica e per l'ultima dichiarazione, e sono soprattutto imposte e contributi dell'ultimo anno, che arrivano tutti insieme a giugno, quando lo stipendio nuovo magari è appena cominciato. Il consiglio più utile, allora, è anche il più banale: prima di chiudere, metti da parte una cifra pari a saldo, contributi e bollo, e solo dopo spegni l'interruttore.
Strumenti utili
Domande frequenti
Quanto tempo ho per chiudere la partita IVA dopo aver smesso di lavorare?
La dichiarazione di cessazione va presentata entro 30 giorni dalla data in cui l'attività è cessata. Se chiudi al 31 dicembre 2026, il termine cade il 30 gennaio 2027. Per i professionisti si usa il modello AA9/12, per le imprese iscritte al Registro delle imprese la Comunicazione unica (ComUnica).
Cosa succede alle fatture incassate dopo la chiusura della partita IVA?
Secondo l'Agenzia delle Entrate (risposta n. 299 del 2020), chi era in un regime agevolato come il forfettario può imputare all'ultimo anno di attività anche i compensi non ancora incassati. Se non lo fa, i compensi incassati dopo la chiusura vanno dichiarati come redditi diversi nel quadro RL e tassati con l'IRPEF ordinaria, non con l'imposta sostitutiva.
Devo cancellarmi dalla Gestione Separata INPS quando chiudo la partita IVA?
La Gestione Separata non prevede contributi minimi: i contributi si calcolano sul reddito dichiarato, quindi senza attività e senza reddito non ne maturano di nuovi. Restano dovuti saldo e acconti calcolati sul reddito dell'ultimo anno. Per artigiani e commercianti, invece, la cancellazione dalla gestione INPS passa dalla ComUnica ed è indispensabile per fermare i contributi fissi.
Se chiudo la partita IVA e poi la riapro, posso avere di nuovo il 5%?
Solo se rispetti di nuovo le condizioni: tra l'altro, non devi aver esercitato attività d'impresa, artistica o professionale nei tre anni precedenti il nuovo inizio, e la nuova attività non deve essere la mera prosecuzione di una precedente. Chi chiude e riapre dopo pochi mesi può tornare al forfettario al 15%, non al 5%.
Quanto costa chiudere una partita IVA forfettaria?
Il modello AA9/12 per i professionisti è gratuito. Per le imprese individuali la cancellazione dal Registro delle imprese ha in molte Camere di commercio un costo di imposta di bollo di 17,50 euro, da verificare con la propria Camera. A questo si aggiungono l'eventuale parcella del commercialista e, soprattutto, imposte e contributi dell'ultimo anno.
Fonti consultate
- Agenzia delle Entrate: risposta all'interpello n. 299 del 2 settembre 2020 (compensi riscossi dopo la cessazione) ↗
- Agenzia delle Entrate: istruzioni Modello Redditi PF 2026, fascicolo 3 (regime forfetario, aliquota 5%) ↗
- Agenzia delle Entrate: istruzioni Modello Redditi PF 2026, fascicolo 2 (quadro RR, minimale rapportato ai mesi) ↗
- INPS: apertura, variazione e chiusura di azienda o attività ↗
- Camera di commercio di Lecce: diritto annuale, soggetti obbligati al versamento ↗
- Euroconference News: cessazione della partita IVA bloccata dai crediti in sospeso ↗
Informazione generale aggiornata al 17 novembre 2026, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.