Partita IVA forfettaria per psicologi: la guida 2026
Per uno psicologo il forfettario è quasi sempre il regime più leggero, perché la cassa chiede poco e le spese reali sono basse. Il conto completo su 35.000 euro di incassi, con ENPAP, imposta al 15% e al 5% e le regole della fattura sanitaria.
Aggiornato il
In breve
Lo psicologo in regime forfettario usa il codice ATECO 2025 86.93.00 (ex 86.90.30) con coefficiente di redditività del 78%. Versa all'ENPAP il 10% del reddito come contributo soggettivo e addebita al paziente il 2% di integrativo. Sul reddito meno i contributi paga l'imposta sostitutiva del 15%, o del 5% nei primi cinque anni: con 35.000 euro incassati nel 2026 versa 6.415,50 euro tra imposta e ENPAP.
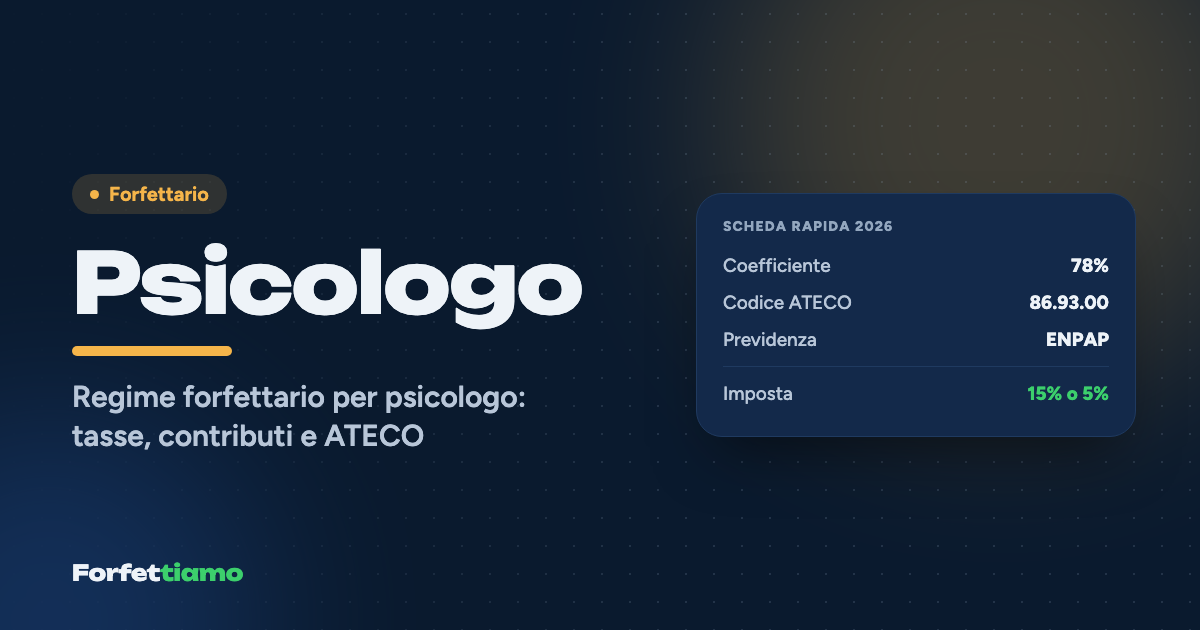
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 86.93.00 · Attività di psicologi e psicoterapeuti, esclusi i medici
- Previdenza
- ENPAP (cassa psicologi)
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 86.90.30
Stima indicativa
- Reddito imponibile
- 27.300,00 €
- Imposta al 15%
- 3.685,50 €
- Imposta al 5%
- 1.228,50 €
- Contributi stimati
- 2.730,00 €
In questa guida
- Conviene il forfettario a uno psicologo?
- Codice ATECO dello psicologo e coefficiente di redditività
- Contributi ENPAP 2026: soggettivo, integrativo e minimi
- Quanto paga di tasse uno psicologo in forfettario: l'esempio
- Fattura dello psicologo: integrativo, bollo e Tessera Sanitaria
- Tre errori tipici degli psicologi forfettari
Noemi è psicoterapeuta a Padova, riceve in uno studio condiviso con due colleghe e nel 2026 ha incassato 35.000 euro di sedute. Quando il commercialista le chiede se vuole restare in forfettario risponde di sì senza esitare, e ha ragione: per chi fa il suo lavoro questo regime è, nella grande maggioranza dei casi, la scelta più conveniente, perché le spese reali di una psicologa sono basse e la cassa di previdenza chiede molto meno dell'INPS.
Conviene il forfettario a uno psicologo?
Sì, quasi sempre. Lo psicologo in forfettario viene tassato sul 78% di quello che incassa, versa all'ENPAP il 10% di quel reddito e paga un'imposta sostitutiva del 15%, o del 5% per i primi cinque anni se ha i requisiti delle nuove attività; nell'esempio di Noemi il carico complessivo si ferma intorno al 18% degli incassi, una percentuale che il regime ordinario, con IRPEF e addizionali, difficilmente avvicina allo stesso livello di reddito.
Il forfettario smette di convenire in pochi casi precisi: quando lo studio costa molto più del 22% dei ricavi che la legge considera spesa forfettaria, quando si hanno molte detrazioni IRPEF da sfruttare, oppure quando i requisiti saltano, per esempio con un reddito da dipendente oltre i 35.000 euro nell'anno precedente. Per un confronto più ampio c'è l'articolo su quando il forfettario conviene davvero.
Codice ATECO dello psicologo e coefficiente di redditività
Il codice ATECO 2025 dello psicologo è 86.93.00, "attività di psicologi e psicoterapeuti, esclusi i medici", e corrisponde al vecchio 86.90.30 della classificazione 2007. Il coefficiente di redditività è il 78%, quello delle attività sanitarie e professionali.
Il doppio codice non è un dettaglio da archivisti. La tabella dei coefficienti allegata alla legge del forfettario è rimasta costruita sui codici ATECO 2007, e in attesa di nuovi coefficienti si continua a usare il codice 2007 corrispondente: per questo ti conviene sapere che dietro l'86.93.00 c'è l'86.90.30, che ricade nel gruppo sanitario al 78%. La tabella completa è nella pagina sui coefficienti di redditività.
Gli errori più frequenti riguardano chi fa anche altro: lo psicologo del lavoro che fa formazione in azienda resta di solito nello stesso codice, mentre chi vende corsi online come prodotto a sé o apre un'attività diversa deve valutare un secondo codice, con il suo coefficiente e la contabilità degli incassi tenuta separata. Il medico psicoterapeuta, invece, non usa l'86.93.00, che esclude espressamente i medici.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi ENPAP 2026: soggettivo, integrativo e minimi
Lo psicologo con partita IVA non versa alla Gestione Separata INPS ma all'ENPAP, la sua cassa di previdenza. I contributi sono tre: il soggettivo del 10% sul reddito professionale (si può scegliere un'aliquota più alta, fino al 30%), l'integrativo del 2% sui compensi lordi, che si addebita al paziente in fattura, e un contributo di maternità annuale.
Esistono dei minimi, dovuti anche quando il reddito è basso. Per il 2026 le guide indicano un soggettivo minimo di 856 euro e un integrativo minimo di 66 euro, con importi ridotti per i primi anni di iscrizione e per i redditi bassi; il contributo di maternità è riportato da alcune fonti a 110 euro e da altre a 130 euro, e non siamo riusciti a confermarlo sui documenti ufficiali dell'ente. Il calendario prevede un acconto entro il 1° marzo e il saldo, insieme alla comunicazione reddituale, entro il 1° ottobre.
Due precisazioni evitano parecchia confusione. La riduzione del 35% dei contributi riservata ai forfettari non riguarda le casse professionali: vale solo per artigiani e commercianti INPS. E per il 2027 l'ENPAP ha discusso una riforma con integrativo al 5% e soggettivo al 15%: al 17 novembre 2026 non risulta l'approvazione definitiva dei Ministeri vigilanti, quindi per ora restano le aliquote che trovi qui.
Quanto paga di tasse uno psicologo in forfettario: l'esempio
Torniamo a Noemi. Ha incassato 35.000 euro di compensi, a cui si sono aggiunti 700 euro di integrativo addebitato ai pazienti e riversato all'ENPAP, che secondo la prassi prevalente non entra nei ricavi tassati. Ipotizziamo un reddito stabile negli anni, così che il soggettivo versato nel 2026 coincida con quello dovuto, e lasciamo fuori dal conto il piccolo contributo di maternità.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 35.000,00 € | |
| Reddito forfettario | 35.000 × 78% | 27.300,00 € |
| Contributo soggettivo ENPAP | 27.300 × 10% | 2.730,00 € |
| Reddito imponibile | 27.300 − 2.730 | 24.570,00 € |
| Imposta sostitutiva al 15% | 24.570 × 15% | 3.685,50 € |
| Totale imposta + soggettivo | 6.415,50 € | |
| Imposta sostitutiva al 5% | 24.570 × 5% | 1.228,50 € |
| Totale con aliquota al 5% | 3.958,50 € |
Con l'aliquota piena Noemi lascia tra Fisco ed ENPAP il 18,33% degli incassi; se fosse nei primi cinque anni e avesse diritto al 5%, scenderebbe all'11,31%. Per gli psicologi il requisito più delicato dell'aliquota ridotta, quello della "mera prosecuzione", ha una via d'uscita importante: il tirocinio obbligatorio per l'abilitazione non conta come attività precedente, come spiega l'articolo sull'aliquota al 5% per le nuove attività. Puoi rifare il conto con i tuoi numeri nel calcolatore del forfettario.
Fattura dello psicologo: integrativo, bollo e Tessera Sanitaria
La fattura dello psicologo forfettario non ha IVA, riporta la dicitura del regime forfettario, l'integrativo ENPAP del 2% come voce separata e la marca da bollo da 2 euro quando l'importo supera 77,47 euro. Una seduta da 80 euro diventa quindi 81,60 euro con l'integrativo, e 83,60 euro se il bollo viene addebitato al paziente; sotto i 77,47 euro, per esempio una seduta da 70 euro (71,40 euro con il 2%), il bollo non è dovuto.
La particolarità vera è un'altra. Le prestazioni sanitarie verso pazienti persone fisiche vanno comunicate al Sistema Tessera Sanitaria, salvo opposizione del paziente, e per queste la fattura elettronica via SdI è vietata: si emette una fattura cartacea o in PDF e si trasmettono i dati al sistema. Quando invece fatturi a un'azienda, a una scuola o a un ente per formazione, selezione o consulenza organizzativa, la prestazione non è sanitaria: niente invio al STS e normale fattura elettronica. Gli altri campi obbligatori sono nella guida su come si fa la fattura nel forfettario.
Vale la pena ricordare ai pazienti un dettaglio che li riguarda: per portare in detrazione le sedute devono pagare in modo tracciabile, con carta o bonifico. Un pagamento in contanti a uno studio privato fa perdere loro il 19%, e prima o poi qualcuno torna a chiedertene conto.
Tre errori tipici degli psicologi forfettari
Il primo è trattare l'integrativo come un guadagno. Quei 2 euro ogni 100 non sono tuoi: li incassi per conto dell'ENPAP e li riversi, e se non li metti da parte insieme al resto ti ritrovi a ottobre con un saldo che sembra più alto del previsto.
Il secondo riguarda chi lavora anche come dipendente, nel pubblico o in una struttura privata convenzionata. Il limite dei 35.000 euro di reddito da lavoro dipendente nel 2025 vale anche per il 2026, e non si può fatturare in prevalenza al proprio datore di lavoro attuale o dei due anni precedenti: le regole e i casi limite sono nell'articolo su forfettario e lavoro dipendente.
Il terzo è dimenticare che l'ENPAP non segue il calendario dell'Agenzia delle Entrate. L'imposta sostitutiva si paga con saldo e acconti a giugno e novembre, la cassa con l'acconto di marzo e il saldo di ottobre: due binari diversi che, senza un promemoria, si sovrappongono nel momento peggiore. È esattamente il conto che Forfettiamo tiene in ordine per te quando segni una fattura come incassata.
Chi apre lo studio tende a pensare che la parte difficile sia trovare i pazienti, e in buona parte è vero. Ma la seconda difficoltà, quella che nessuno insegna durante la specializzazione, è sapere a fine mese quanto di ogni seduta è davvero tuo: per una psicologa forfettaria con un reddito come quello di Noemi, è poco più di otto euro su dieci.
Domande frequenti
Quanto paga di tasse uno psicologo in regime forfettario?
Con il coefficiente del 78% e l'ENPAP al 10%, uno psicologo che incassa 35.000 euro nel 2026 ha un reddito forfettario di 27.300 euro, versa 2.730 euro di contributo soggettivo e paga 3.685,50 euro di imposta sostitutiva al 15%: in tutto 6.415,50 euro, circa il 18,3% degli incassi. Con l'aliquota al 5% il totale scende a 3.958,50 euro.
Qual è il codice ATECO dello psicologo nel 2026?
Con la classificazione ATECO 2025 il codice è 86.93.00, attività di psicologi e psicoterapeuti esclusi i medici, che corrisponde al vecchio 86.90.30. Il coefficiente di redditività del forfettario si legge ancora sul codice 2007 ed è il 78%.
Il 2% ENPAP in fattura si tassa nel forfettario?
Secondo la prassi prevalente no: il contributo integrativo del 2% si addebita al paziente, si riversa all'ENPAP e non entra nei ricavi su cui si applica il coefficiente. Non abbiamo trovato un documento dell'Agenzia delle Entrate che lo dica in modo esplicito, quindi conviene allinearsi con il proprio commercialista.
Lo psicologo in forfettario deve fare la fattura elettronica?
Non per le prestazioni sanitarie rese a pazienti persone fisiche i cui dati vanno al Sistema Tessera Sanitaria: per quelle la fattura elettronica via SdI è vietata e si emette una fattura cartacea o in PDF. Per le prestazioni verso aziende, scuole o enti si usa invece la normale fattura elettronica.
Uno psicologo dipendente può aprire la partita IVA forfettaria?
Sì, se nel 2025 il reddito da lavoro dipendente non ha superato 35.000 euro (limite valido per il 2026) e se non lavora in prevalenza per il proprio datore di lavoro attuale o dei due anni precedenti. Il dipendente pubblico deve anche avere l'autorizzazione dell'amministrazione.
Il tirocinio post lauream fa perdere l'aliquota al 5%?
No. Tra i requisiti del 5% c'è che la nuova attività non sia la mera prosecuzione di un lavoro precedente, ma la legge fa salvo il periodo di pratica obbligatoria per esercitare una professione: il tirocinio necessario all'abilitazione non lo impedisce.
Fonti consultate
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- Agenzia delle Entrate, Regime forfetario: le regole ↗
- PartitaIVA.it, Scadenze e contributi ENPAP 2026 ↗
- ENPAP, Verbale CIG 6-7 febbraio 2026 (riforma previdenziale in discussione) ↗
- Fiscal Focus, Forfettari: il nuovo codice ATECO non decide il coefficiente di redditività ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.