Il regime forfettario per content creator e influencer
Dal 2025 l'influencer ha un codice ATECO tutto suo, il 73.11.03, e un'indicazione INPS su quale gestione scegliere. Coefficiente, contributi, un calcolo su 36.000 euro e i nodi ancora aperti, dai prodotti ricevuti in regalo alle piattaforme estere.
Aggiornato il
In breve
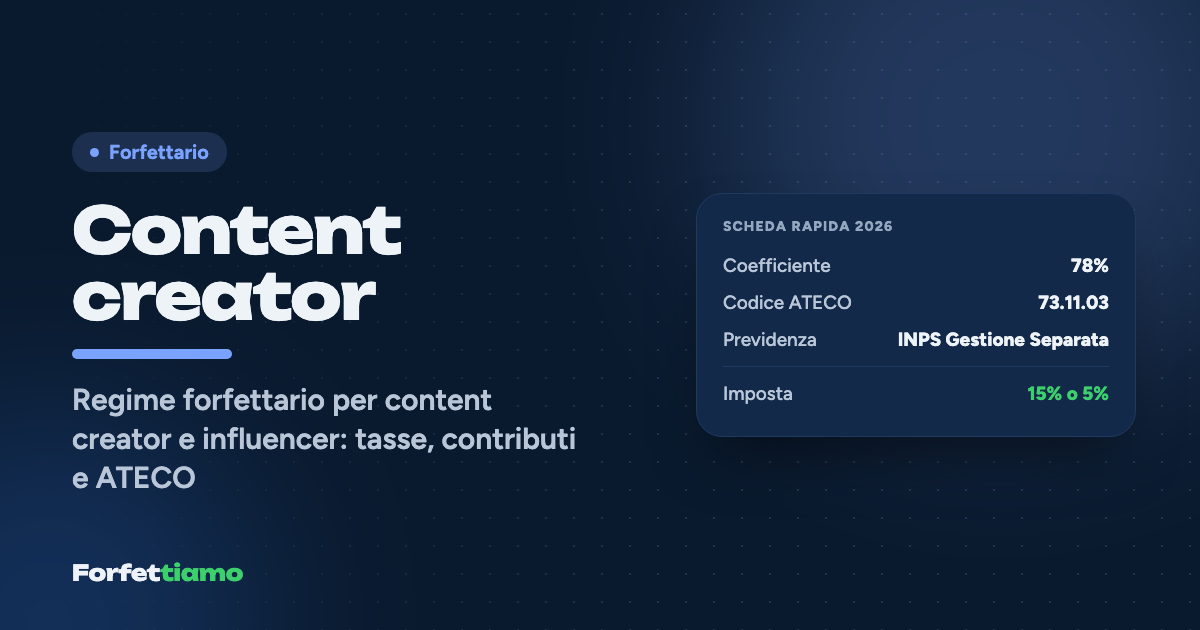
Un content creator o influencer in regime forfettario usa di solito il codice ATECO 2025 73.11.03 (influencer marketing), con coefficiente del 78%. Se lavora in modo prevalentemente personale versa alla Gestione Separata INPS il 26,07% nel 2026; se è organizzato come impresa passa alla gestione commercianti. L'imposta è del 15%, o del 5% per i primi cinque anni. Con 36.000 euro incassati si pagano circa 10.434 euro tra imposta e contributi.
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 73.11.03 · Attività di influencer marketing
- Previdenza
- INPS Gestione Separata (Commercianti se organizzato come impresa)
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 73.11.02
Stima indicativa
- Reddito imponibile
- 28.080,00 €
- Imposta al 15%
- 3.113,93 €
- Imposta al 5%
- 1.037,98 €
- Contributi stimati
- 7.320,46 €
In questa guida
- In due righe: il forfettario conviene a un content creator?
- Codice ATECO dell'influencer: 73.11.03 o 60.39.00?
- Gestione Separata, commercianti o FPLS: cosa dice la circolare INPS 44/2025
- Quanto paga di tasse un influencer in forfettario: esempio su 36.000 euro
- Fattura, piattaforme e brand esteri
- Prodotti in regalo e altre particolarità del creator
Gaia racconta la cucina siciliana su Instagram e TikTok da Palermo: ricette di famiglia, mercati, trattorie fuori dalle guide. Ha 180.000 follower, e nel 2026 tra collaborazioni con marchi di pasta e olio, un corso online e i ricavi delle piattaforme arriverà a 36.000 euro. Per anni ha pensato che la partita IVA fosse una cosa da "veri professionisti"; poi un'azienda le ha chiesto la fattura, e lei si è resa conto di non sapere nemmeno quale codice ATECO descrivesse il suo lavoro.
Il regime forfettario per un content creator o influencer funziona così, nel caso più comune: con il codice ATECO 73.11.03 il reddito tassabile è il 78% degli incassi; chi lavora in modo prevalentemente personale versa su quel reddito il 26,07% alla Gestione Separata INPS e, tolti i contributi pagati nell'anno, paga l'imposta sostitutiva del 15%, o del 5% per i primi cinque anni di una nuova attività. Le eccezioni esistono, e riguardano soprattutto la gestione INPS e i compensi in natura.
In due righe: il forfettario conviene a un content creator?
Per chi lavora da solo, sì. Telefono, luci, microfono, qualche software di montaggio: i costi reali di un creator sono di solito ben sotto il 22% degli incassi che il forfettario riconosce d'ufficio come spesa. A regime, contributi compresi, se ne va circa il 29% di ciò che incassi, e intorno al 23% nei primi cinque anni con l'aliquota ridotta.
Il conto cambia per chi ha spese di produzione alte (viaggi, set, montatori pagati, attrezzatura importante) o cresce fino a diventare una piccola media company, con collaboratori e struttura. Lì il confronto con il regime ordinario va fatto davvero, come spieghiamo nella guida su quando il forfettario conviene.
Codice ATECO dell'influencer: 73.11.03 o 60.39.00?
Con la classificazione ATECO 2025 è arrivato un codice dedicato: il 73.11.03, "attività di influencer marketing", pensato per chi crea contenuti promozionali per conto di aziende e marchi. Deriva dal vecchio 73.11.02 (servizi pubblicitari), che sta nella divisione 73, tra le attività professionali: il coefficiente di redditività è quindi il 78%, perché la tabella del forfettario si legge ancora sul codice ATECO 2007 corrispondente.
L'alternativa è il 60.39.00, "altre attività di distribuzione di contenuti", che descrive meglio chi vive soprattutto di contenuti propri distribuiti dalle piattaforme. Qui però il coefficiente non è automatico: il codice raccoglie attività che nella classificazione 2007 avevano codici diversi, come i portali web (al 67%) o alcune forme di commercio elettronico (al 40%), e il coefficiente segue l'attività effettiva come era classificata prima. È un punto da chiarire con il commercialista, e la pagina dei coefficienti di redditività aiuta a orientarsi.
Il caso di Gaia mostra il problema tipico: un creator ha spesso più fonti di ricavo (collaborazioni con brand, piattaforme, corsi, prodotti propri). Se le attività sono davvero diverse possono servire più codici, con incassi separati e il coefficiente di ciascuno; un corso online venduto in proprio, ad esempio, è un'attività diversa dall'influencer marketing.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Gestione Separata, commercianti o FPLS: cosa dice la circolare INPS 44/2025
La gestione previdenziale del content creator dipende da come lavora, e la circolare INPS n. 44 del 2025 ha messo ordine nei criteri. Chi svolge l'attività in modo prevalentemente personale, senza un'organizzazione di mezzi e persone, è un lavoratore autonomo e versa alla Gestione Separata: nel 2026 il 26,07% del reddito forfettario (circolare INPS n. 8 del 2026), senza contributi minimi. Chi invece è organizzato come impresa (collaboratori, struttura, mezzi prevalenti sul lavoro personale) va nella gestione commercianti, con iscrizione alla Camera di Commercio e contributi fissi che nel 2026 valgono 4.611,64 euro l'anno sul minimale di 18.808 euro.
C'è un terzo binario, più raro e da maneggiare con prudenza. La circolare richiama il Fondo Pensioni Lavoratori dello Spettacolo per alcune prestazioni di contenuto artistico, ad esempio quando il creator presta la propria immagine e la propria performance in contenuti pubblicitari: in questi casi una parte degli adempimenti è a carico del committente. Quando scatti, per un singolo contratto, è una valutazione caso per caso, e conviene farla prima di firmare.
Per chi resta in Gestione Separata valgono le regole consuete: saldo e due acconti pari in tutto all'80% dei contributi dell'anno prima, nessuna riduzione del 35% (riservata ad artigiani e commercianti), possibilità di addebitare la rivalsa INPS del 4%. I dettagli sono nella guida ai contributi della Gestione Separata.
Quanto paga di tasse un influencer in forfettario: esempio su 36.000 euro
Ecco i conti di Gaia con il codice 73.11.03 e la Gestione Separata, nell'ipotesi di un reddito stabile negli anni, così che i contributi versati nel 2026 coincidano con quelli dovuti per il 2026.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Incassi 2026 | 36.000,00 € | |
| Reddito forfettario | 36.000 × 78% | 28.080,00 € |
| Contributi Gestione Separata | 28.080 × 26,07% | 7.320,46 € |
| Reddito imponibile | 28.080 − 7.320,46 | 20.759,54 € |
| Imposta sostitutiva al 15% | 20.759,54 × 15% | 3.113,93 € |
| Totale imposta e contributi | 10.434,39 € | |
| Netto | 36.000 − 10.434,39 | 25.565,61 € |
Il carico complessivo è il 28,98% degli incassi. Con l'aliquota al 5% l'imposta scende a 1.037,98 euro e il totale a 8.358,44 euro, il 23,2%. Attenzione al primo anno, quando gli acconti non si pagano ma non ci sono nemmeno contributi da dedurre: i contributi arrivano tutti insieme l'estate successiva, ed è la sorpresa del secondo anno. Per simulare il tuo caso c'è il calcolatore del forfettario.
Fattura, piattaforme e brand esteri
La fattura del creator forfettario è elettronica, senza IVA (regime RF19, natura N2.2), con la dicitura del regime forfettario (art. 1, commi 54-89, Legge 190/2014), l'esonero dalla ritenuta d'acconto (comma 67) e il bollo da 2 euro sopra 77,47 euro. Le agenzie di talent e i brand italiani spesso trattengono il 20% per abitudine: va chiarito prima, perché la ritenuta subita per errore si recupera solo in dichiarazione.
Le entrate dalle piattaforme (YouTube, TikTok, Meta) e dai brand esteri sono il capitolo più delicato. Le società che pagano hanno spesso sede in Irlanda o fuori dall'Unione europea, e per i servizi resi a imprese UE vale in generale l'articolo 7-ter del DPR 633/1972, con iscrizione al VIES e inversione contabile. Il trattamento concreto di ciascun flusso, però, dipende da chi paga e a che titolo, ed è da verificare con il commercialista caso per caso. Le regole generali sono nella guida alla fattura del forfettario; se invece sei tu a comprare servizi da fornitori esteri, ad esempio sponsorizzazioni dei tuoi contenuti, scatta il reverse charge.
Prodotti in regalo e altre particolarità del creator
La prima particolarità sono i compensi in natura. Il prodotto ricevuto in cambio di un contenuto non è un omaggio: se c'è un accordo, anche informale, è una forma di pagamento, e può costituire un ricavo. Come vada valorizzato nel reddito forfettario non è chiarito in modo univoco, e la soluzione più pulita è accordarsi per iscritto con il brand, distinguendo il compenso in denaro dai prodotti, e chiedere al commercialista come trattarli.
La seconda è il momento di aprire la partita IVA. Il limite dei 5.000 euro di cui si sente parlare riguarda i contributi delle prestazioni occasionali, non l'obbligo di partita IVA: ciò che conta è l'abitualità, e un creator che pubblica con regolarità e ha collaborazioni ricorrenti la supera molto prima di qualsiasi soglia. I passaggi per aprirla sono nella guida su come aprire la partita IVA forfettaria.
La terza è la crescita. Un creator che assume montatori, apre una sede e affida la gestione dei canali a un team cambia natura: può diventare impresa, con Camera di Commercio e gestione commercianti, e se le spese per collaboratori superano 20.000 euro lordi esce dal forfettario.
Il lavoro di un creator è, per definizione, pubblico: ogni collaborazione si vede, ogni contenuto sponsorizzato porta un'etichetta. È una ragione in più per tenere in ordine anche la parte che non si vede, fatture, codici e contributi, prima che qualcuno, dall'altra parte dello schermo, cominci a fare i conti al posto tuo.
Domande frequenti
Qual è il codice ATECO per influencer e content creator?
Con la classificazione ATECO 2025 esiste il codice 73.11.03, attività di influencer marketing, che deriva dal 73.11.02 e nel forfettario ha coefficiente del 78%. Per chi distribuisce contenuti propri tramite piattaforme si usa anche il 60.39.00, ma il suo coefficiente dipende dal codice ATECO 2007 di provenienza e va verificato con il commercialista.
Quanto paga di tasse un influencer in forfettario con 36.000 euro?
Con il codice 73.11.03 (78%) e la Gestione Separata al 26,07%, il reddito forfettario è di 28.080 euro, i contributi 7.320,46 euro e l'imposta al 15% 3.113,93 euro: in totale circa 10.434,39 euro nel 2026, il 29% degli incassi, se i contributi versati nell'anno coincidono con quelli dovuti. Con l'aliquota al 5% il totale scende a 8.358,44 euro.
Un content creator deve iscriversi alla Gestione Separata o ai commercianti?
Secondo la circolare INPS n. 44 del 2025 dipende da come lavori. Se l'attività è prevalentemente personale, senza un'organizzazione d'impresa, si versa alla Gestione Separata; se è organizzata come impresa, con collaboratori e mezzi, si va nella gestione commercianti con iscrizione alla Camera di Commercio. È una valutazione di fatto da fare con il commercialista.
I prodotti che ricevo gratis dai brand vanno dichiarati?
I prodotti ricevuti in cambio di contenuti possono costituire un compenso in natura, quindi un ricavo, e non semplici omaggi. Come vadano valorizzati nel forfettario non è chiarito in modo univoco: conviene accordarsi per iscritto con il brand e chiedere al commercialista come trattarli.
Da quando un content creator deve aprire la partita IVA?
Quando l'attività diventa abituale, cioè continuativa e organizzata, non quando si supera una certa cifra: il limite dei 5.000 euro riguarda solo i contributi delle prestazioni occasionali. Chi pubblica con regolarità e ha collaborazioni ricorrenti con brand o entrate costanti dalle piattaforme svolge di fatto un'attività abituale.
Fonti consultate
- INPS, Creatori di contenuti digitali: indicazioni su fisco e contributi (circolare n. 44/2025) ↗
- INPS, Gestione separata: le aliquote contributive per il 2026 (circolare n. 8 del 3/2/2026) ↗
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- InformazioneFiscale, Content creator e influencer: le regole INPS ↗
- Fiscal Focus, Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività (7/7/2026) ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.