Il regime forfettario per copywriter e content writer
Per il copywriter il codice ATECO non è un dettaglio: con lo stesso lavoro il coefficiente può essere il 78% o il 67%. Come scegliere, quanto si versa alla Gestione Separata e un esempio completo su 26.000 euro di incassi.
Aggiornato il
In breve
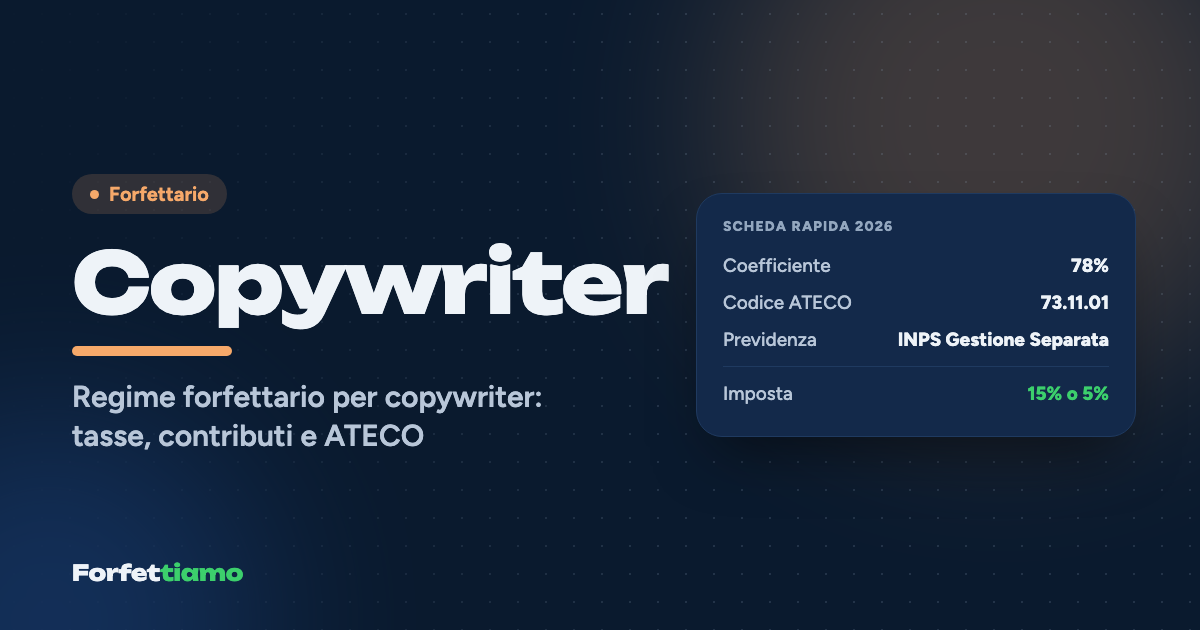
Un copywriter in regime forfettario usa di solito il codice ATECO 73.11.01 (ideazione di campagne pubblicitarie), con coefficiente del 78%; chi scrive soprattutto contenuti editoriali può rientrare nei codici 90.11 (creazione letteraria), al 67%. I contributi vanno alla Gestione Separata INPS, al 26,07% nel 2026. L'imposta è del 15% o del 5%. Con 26.000 euro al 78% si pagano circa 7.536 euro tra imposta e contributi.
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 73.11.01 · Ideazione di campagne pubblicitarie
- Previdenza
- INPS Gestione Separata
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 73.11.01
Stima indicativa
- Reddito imponibile
- 20.280,00 €
- Imposta al 15%
- 2.248,95 €
- Imposta al 5%
- 749,65 €
- Contributi stimati
- 5.287,00 €
In questa guida
- Il forfettario conviene a un copywriter?
- Codice ATECO del copywriter: 73.11.01 al 78% o 90.11 al 67%?
- Contributi INPS del copywriter: Gestione Separata al 26,07%
- Quanto paga di tasse un copywriter in forfettario: esempio su 26.000 euro
- La fattura del copywriter: dicitura, ritenuta e bollo
- Diritti d'autore e altre particolarità del copywriter
Valerio scrive per mestiere da Genova: slogan per un'agenzia di Milano, schede prodotto per un e-commerce di arredamento, newsletter per una palestra, ogni tanto un articolo lungo per il blog di un'azienda di software. Nel 2026 ha incassato 26.000 euro. Quando ha aperto la partita IVA ha scelto il codice ATECO in dieci minuti, scorrendo un elenco, e non sapeva che quella scelta avrebbe deciso quanta parte dei suoi incassi il Fisco considera reddito.
Il regime forfettario per un copywriter funziona così: il reddito tassabile è il 78% degli incassi con il codice della pubblicità (73.11.01), oppure il 67% con i codici della creazione letteraria (90.11); su quel reddito si versa il 26,07% alla Gestione Separata INPS e, tolti i contributi pagati nell'anno, si applica l'imposta sostitutiva del 15%, ridotta al 5% per i primi cinque anni di una nuova attività.
Il forfettario conviene a un copywriter?
Quasi sempre, e per una ragione semplice: chi scrive ha costi reali vicini allo zero. Un computer, qualche abbonamento, al massimo un corso: molto meno del 22% (o del 33%) di spese che il forfettario riconosce d'ufficio. Il risultato è un carico complessivo, contributi compresi, intorno al 29% degli incassi con il coefficiente del 78% e al 25% con quello del 67%.
Il regime diventa meno interessante solo per chi cresce fino a gestire un team di redattori con collaborazioni continuative, o si avvicina agli 85.000 euro. Il confronto con l'ordinario è nella guida su quando il forfettario conviene.
Codice ATECO del copywriter: 73.11.01 al 78% o 90.11 al 67%?
Il codice più usato è il 73.11.01, "ideazione di campagne pubblicitarie", che ha lo stesso numero nella classificazione 2007 e nella classificazione ATECO 2025. Rientra nella divisione 73 (pubblicità e ricerche di mercato), quindi nel gruppo delle attività professionali al 78%. È il codice naturale per chi scrive testi pubblicitari, landing page, claim, email di marketing e contenuti che servono a vendere.
L'alternativa sono i codici della creazione letteraria: il 90.11.09, "altre attività di creazione letteraria", e il 90.11.02, "attività di blogger indipendenti", che derivano entrambi dal vecchio 90.03.09. Poiché la tabella dei coefficienti del forfettario è ancora scritta in codici ATECO 2007, il coefficiente si legge sul codice di provenienza: il 90.03.09 ricade tra le "altre attività", al 67%. La pagina dei coefficienti di redditività riporta la tabella completa.
Qui sta la trappola, e anche la tentazione. Il codice non si sceglie per pagare meno: deve descrivere l'attività prevalente. Chi scrive per il marketing dei clienti fa pubblicità, e il suo codice è il 73.11.01; chi scrive articoli, libri, ghostwriting editoriale o gestisce un proprio blog può stare nel 90.11. Se si fanno davvero entrambe le cose in misura rilevante, si possono avere due codici, con gli incassi tenuti separati e ciascun gruppo tassato con il suo coefficiente.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi INPS del copywriter: Gestione Separata al 26,07%
Il copywriter non ha un albo né una cassa, e versa alla Gestione Separata INPS: nel 2026 l'aliquota è il 26,07% del reddito forfettario (circolare INPS n. 8 del 2026), il 24% per chi ha già un'altra copertura obbligatoria, come un impiego da dipendente. Non esistono contributi minimi: si paga in proporzione a quanto si guadagna.
I versamenti seguono il calendario dell'imposta: saldo e primo acconto in estate, secondo acconto il 30 novembre, con acconti pari all'80% dei contributi dell'anno precedente. La riduzione del 35% dei forfettari non vale per la Gestione Separata. In fattura si può aggiungere la rivalsa INPS del 4%, se il cliente è d'accordo: è un ricavo in più, non uno sconto sui contributi. Tutti i dettagli sono nella guida ai contributi della Gestione Separata.
Quanto paga di tasse un copywriter in forfettario: esempio su 26.000 euro
Ecco i conti di Valerio con il codice 73.11.01, nell'ipotesi di un reddito stabile negli anni, così che i contributi versati nel 2026 coincidano con quelli dovuti per il 2026.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Incassi 2026 | 26.000,00 € | |
| Reddito forfettario | 26.000 × 78% | 20.280,00 € |
| Contributi Gestione Separata | 20.280 × 26,07% | 5.287,00 € |
| Reddito imponibile | 20.280 − 5.287,00 | 14.993,00 € |
| Imposta sostitutiva al 15% | 14.993,00 × 15% | 2.248,95 € |
| Totale imposta e contributi | 7.535,95 € | |
| Netto | 26.000 − 7.535,95 | 18.464,05 € |
Il carico è il 28,98% degli incassi. Con l'aliquota al 5% l'imposta scende a 749,65 euro e il totale a 6.036,65 euro. Se l'attività di Valerio fosse davvero editoriale e il suo codice un 90.11 al 67%, lo stesso incasso darebbe un reddito di 17.420 euro, contributi per 4.541,39 euro e un'imposta al 15% di 1.931,79 euro: totale 6.473,18 euro, cioè 1.062,77 euro in meno all'anno. Una differenza reale, che però si ottiene solo se il codice è quello giusto per il lavoro che fai.
Il percorso completo, con saldo e acconti, è nella guida al calcolo delle tasse nel forfettario; per rifare il conto con i tuoi incassi c'è il calcolatore del forfettario.
La fattura del copywriter: dicitura, ritenuta e bollo
La fattura del copywriter forfettario è elettronica, senza IVA (regime fiscale RF19, natura N2.2), con la dicitura che richiama l'articolo 1, commi 54-89, della Legge 190/2014. Va aggiunta la frase sull'esonero dalla ritenuta d'acconto ai sensi del comma 67: le agenzie e le aziende sono abituate a trattenere il 20% sui compensi dei freelance, e senza quella dichiarazione rischi di vedertelo trattenuto e di recuperarlo solo in dichiarazione, mesi dopo.
Sopra 77,47 euro si applica il bollo da 2 euro, che puoi riaddebitare al cliente (diventa un ricavo). Se lavori per agenzie o brand di altri Paesi UE, il servizio è fuori campo IVA in Italia ai sensi dell'articolo 7-ter: serve l'iscrizione al VIES e l'indicazione dell'inversione contabile. Un esempio di fattura completa, con rivalsa e bollo, è nella guida alla fattura del forfettario.
Diritti d'autore e altre particolarità del copywriter
La prima particolarità, la più delicata, riguarda i diritti d'autore. Il TUIR prevede regole proprie per i compensi derivanti dall'utilizzazione economica di opere dell'ingegno da parte dell'autore, e c'è chi, scrivendo un libro o cedendo i diritti di un testo, si chiede se quei compensi vadano nel forfettario o restino fuori. È un tema su cui non esiste una risposta valida per tutti: dipende dal tipo di opera, dal contratto e dal legame con l'attività abituale. La regola pratica è che i testi scritti su commissione per i clienti, nell'ambito del tuo lavoro, si fatturano come compensi; per un contratto editoriale con cessione di diritti conviene chiedere al commercialista prima di firmare.
La seconda riguarda l'ex datore di lavoro. Molti copywriter iniziano in agenzia e poi si mettono in proprio, magari continuando a lavorare per la stessa agenzia: se nei due anni successivi la maggior parte dei ricavi arriva da lì, il forfettario non spetta. La regola, con le eccezioni, è nella guida su forfettario e lavoro dipendente.
La terza è il primo anno. Non si versano acconti e non ci sono contributi già pagati da dedurre, quindi l'imposta si calcola sull'intero reddito e i contributi arrivano tutti insieme l'estate successiva, insieme agli acconti del secondo anno. Mettere da parte poco meno di un terzo di ogni bonifico, fin dal primo, è il modo più semplice per non scoprirlo a giugno.
Le parole, per un copywriter, sono un materiale da maneggiare con precisione: anche quelle che scrivi sul modello della partita IVA. Un codice scelto bene vale più di qualsiasi ottimizzazione successiva, e costa soltanto dieci minuti di attenzione in più.
Domande frequenti
Qual è il codice ATECO del copywriter nel 2026?
Chi scrive testi pubblicitari e per il marketing usa di solito il 73.11.01, ideazione di campagne pubblicitarie, con coefficiente del 78%. Chi scrive soprattutto articoli, libri o contenuti editoriali può rientrare nel 90.11.09 o nel 90.11.02 (ex 90.03.09), che nel forfettario hanno coefficiente 67%. Il codice deve descrivere l'attività prevalente.
Quanto paga di tasse un copywriter in forfettario?
Con il codice 73.11.01 (78%) e la Gestione Separata al 26,07%, a regime si paga circa il 29% degli incassi: su 26.000 euro nel 2026 sono circa 7.535,95 euro tra contributi e imposta al 15%. Con un codice 90.11 al 67% lo stesso incasso costa circa 6.473,18 euro.
Posso scegliere il codice ATECO con il coefficiente più basso per pagare meno?
No: il codice ATECO deve corrispondere all'attività effettivamente svolta, e un codice scelto solo per abbassare il coefficiente espone a contestazioni. Se svolgi davvero due attività diverse, puoi avere due codici e applicare a ciascun gruppo di incassi il suo coefficiente.
I diritti d'autore di un copywriter rientrano nel forfettario?
Il tema non è lineare: i compensi per l'utilizzazione economica di opere dell'ingegno da parte dell'autore hanno regole proprie nel TUIR, e la loro collocazione rispetto al reddito forfettario va verificata caso per caso con il commercialista. In genere i testi scritti su commissione nell'ambito dell'attività professionale si fatturano come compensi.
Il copywriter forfettario subisce la ritenuta d'acconto?
No. I compensi dei forfettari non sono soggetti a ritenuta d'acconto ai sensi dell'art. 1, comma 67, della Legge 190/2014, a condizione di dichiararlo: in fattura si scrive che il compenso non è soggetto a ritenuta. Se il cliente la applica comunque, la somma si recupera in dichiarazione.
Fonti consultate
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- INPS, Gestione separata: le aliquote contributive per il 2026 (circolare n. 8 del 3/2/2026) ↗
- InformazioneFiscale, Coefficienti di redditività forfettari e ATECO 2025 ↗
- Fiscal Focus, Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività (7/7/2026) ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.