Partita IVA forfettaria per fisioterapisti: la guida 2026
Il fisioterapista non ha una cassa sua e versa alla Gestione Separata INPS, che pesa più dell'imposta. Il conto completo su 36.000 euro di incassi, la rivalsa del 4% e le regole della fattura sanitaria.
Aggiornato il
In breve
Il fisioterapista in regime forfettario usa il codice ATECO 2025 86.95.00 (ex 86.90.21) con coefficiente di redditività del 78%. Non ha una cassa di categoria: versa alla Gestione Separata INPS il 26,07% del reddito forfettario e paga l'imposta sostitutiva del 15%, o del 5% nei primi cinque anni. Con 36.000 euro incassati nel 2026 versa 10.434,39 euro tra imposta e contributi.
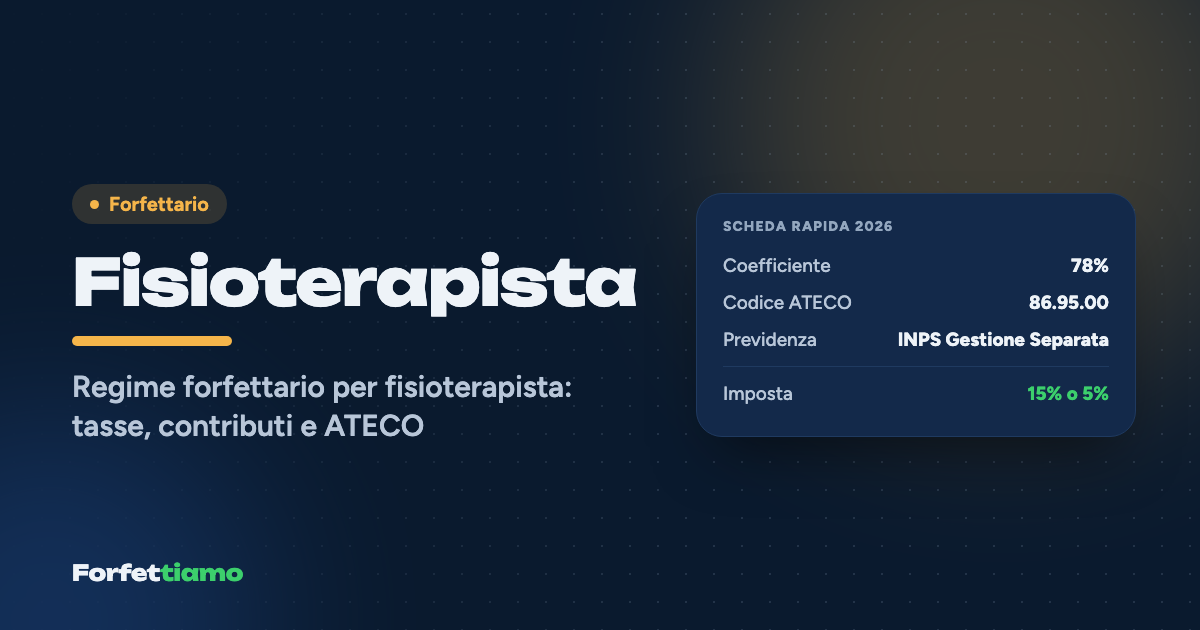
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 86.95.00 · Attività di fisioterapia
- Previdenza
- INPS Gestione Separata
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 86.90.21
Stima indicativa
- Reddito imponibile
- 28.080,00 €
- Imposta al 15%
- 3.113,93 €
- Imposta al 5%
- 1.037,98 €
- Contributi stimati
- 7.320,46 €
In questa guida
- Il forfettario conviene a un fisioterapista?
- Codice ATECO del fisioterapista e coefficiente di redditività
- Contributi del fisioterapista: Gestione Separata INPS 2026
- Quanto paga di tasse un fisioterapista in forfettario: l'esempio
- Fattura del fisioterapista: rivalsa, bollo e Tessera Sanitaria
- Le particolarità dei fisioterapisti forfettari
Tommaso è fisioterapista a Verona: tre mattine alla settimana collabora con un centro di riabilitazione, il resto del tempo segue pazienti privati nello studio che divide con un osteopata e, d'estate, una squadra di pallavolo dilettantistica. Nel 2026 ha incassato 36.000 euro e, al momento di fare i conti, ha scoperto che la voce più pesante non è l'imposta ma l'INPS, perché a differenza di medici e psicologi il fisioterapista non ha una cassa sua.
Il forfettario conviene a un fisioterapista?
Sì, nella grande maggioranza dei casi. Il fisioterapista in forfettario è tassato sul 78% degli incassi, versa alla Gestione Separata INPS il 26,07% di quel reddito e paga un'imposta sostitutiva del 15%, o del 5% per i primi cinque anni se ha i requisiti delle nuove attività. Per Tommaso il conto complessivo è il 29% circa degli incassi, senza IRPEF, senza addizionali e senza IVA in fattura.
Il punto debole del regime, per questa professione, sono le attrezzature. Lettino, apparecchi per la terapia fisica, affitto dello studio: chi investe molto e spende più del 22% dei ricavi che la legge considera già spesa forfettaria potrebbe pagare meno in ordinario, dove i costi si deducono davvero. Per chi lavora a domicilio o in studi condivisi il problema non si pone quasi mai. Il confronto completo è nell'articolo su quando il forfettario conviene.
Codice ATECO del fisioterapista e coefficiente di redditività
Il codice ATECO 2025 del fisioterapista è 86.95.00, "attività di fisioterapia", e corrisponde al vecchio 86.90.21 della classificazione 2007. Il coefficiente di redditività è il 78%, quello delle attività sanitarie.
Il codice 2007 conta perché la tabella dei coefficienti del forfettario è ancora costruita su quella classificazione: finché non arriveranno coefficienti aggiornati, si usa il codice 2007 corrispondente, che per il fisioterapista sta nella divisione 86 e quindi nel gruppo al 78%. La tabella completa è nella pagina sui coefficienti di redditività.
L'errore tipico è mescolare la fisioterapia con attività diverse sotto lo stesso codice: la vendita di tutori, creme o piccoli attrezzi ai pazienti è un'attività commerciale con un coefficiente proprio, e i corsi di ginnastica di gruppo aperti a tutti possono avere un inquadramento diverso dalla prestazione sanitaria.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi del fisioterapista: Gestione Separata INPS 2026
Il fisioterapista libero professionista non è iscritto all'ENPAPI, che è riservata a infermieri e assistenti sanitari, e non ha un'altra cassa privata: versa alla Gestione Separata INPS, che nel 2026 chiede il 26,07% del reddito forfettario ai professionisti senza altra copertura (circolare INPS n. 8 del 2026). Chi è già iscritto a un'altra forma previdenziale obbligatoria, per esempio perché è anche dipendente, paga invece il 24%.
Non ci sono minimi fissi: si paga in proporzione al reddito, fino al massimale di 122.295 euro, con un saldo e due acconti del 40% che seguono il calendario dell'imposta sostitutiva, a giugno e a novembre. Il rovescio della medaglia è che con redditi bassi l'anno contributivo non viene accreditato per intero ai fini della pensione. E la riduzione del 35% dei contributi per i forfettari non vale per la Gestione Separata: è riservata ad artigiani e commercianti. Tutti i dettagli sono nella guida ai contributi della Gestione Separata.
Quanto paga di tasse un fisioterapista in forfettario: l'esempio
Tommaso ha incassato 36.000 euro. Ipotizziamo un reddito stabile negli anni, così che i contributi versati nel 2026 coincidano con quelli dovuti per il 2026, e che non applichi la rivalsa del 4%.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 36.000,00 € | |
| Reddito forfettario | 36.000 × 78% | 28.080,00 € |
| Contributi Gestione Separata | 28.080 × 26,07% | 7.320,46 € |
| Reddito imponibile | 28.080 − 7.320,46 | 20.759,54 € |
| Imposta sostitutiva al 15% | 20.759,54 × 15% | 3.113,93 € |
| Totale imposta + contributi | 10.434,39 € | |
| Imposta sostitutiva al 5% | 20.759,54 × 5% | 1.037,98 € |
| Totale con aliquota al 5% | 8.358,44 € |
Con l'aliquota piena Tommaso lascia tra INPS e Fisco il 28,98% degli incassi; con il 5% scenderebbe al 23,22%. Come si vede, i contributi valgono più del doppio dell'imposta, ed è per questo che nel forfettario conviene ragionare sempre sul totale e non solo sul 15%. Le condizioni per l'aliquota ridotta, e le trappole che la fanno perdere, sono nell'articolo sull'aliquota al 5% per le nuove attività; per rifare il conto con i tuoi numeri c'è il calcolatore del forfettario.
Fattura del fisioterapista: rivalsa, bollo e Tessera Sanitaria
La fattura del fisioterapista forfettario non ha IVA, riporta la dicitura del regime forfettario e la marca da bollo da 2 euro quando l'importo supera 77,47 euro. Si può aggiungere, se lo si sceglie, la rivalsa INPS del 4%: è facoltativa e, diversamente dall'integrativo delle casse, nel forfettario fa parte dei ricavi, quindi passa anch'essa dal coefficiente e dai contributi.
Per le sedute a pazienti persone fisiche i dati vanno trasmessi al Sistema Tessera Sanitaria, salvo opposizione del paziente, e per queste fatture la fattura elettronica via SdI è vietata: si emette una fattura cartacea o in PDF. Quando invece fatturi al centro di riabilitazione o alla società sportiva, il cliente non è un paziente e si usa la normale fattura elettronica. I campi obbligatori sono nella guida su come si fa la fattura nel forfettario.
Ai pazienti conviene ricordare che, per detrarre le sedute, devono pagare in modo tracciabile: il contante, verso uno studio privato, fa perdere la detrazione del 19%.
Le particolarità dei fisioterapisti forfettari
La prima riguarda l'iscrizione all'Ordine. Il fisioterapista esercita solo se iscritto all'Ordine dei TSRM e delle professioni sanitarie tecniche, della riabilitazione e della prevenzione: è un requisito professionale, non fiscale, ma senza quello la partita IVA non basta a lavorare in regola.
La seconda è la collaborazione con il centro per cui si lavorava prima. Chi lascia il contratto da dipendente e il giorno dopo fattura allo stesso centro gran parte dei compensi incontra la causa ostativa dell'ex datore di lavoro: il forfettario è escluso per chi lavora in prevalenza per il datore di lavoro attuale o dei due anni precedenti. I casi e le eccezioni sono nell'articolo su forfettario e lavoro dipendente.
La terza sono le società sportive dilettantistiche. I compensi per l'attività sanitaria resa a una squadra si fatturano come prestazione professionale; quelli eventualmente percepiti come lavoratore sportivo seguono regole diverse, con franchigie proprie, e vanno tenuti distinti. Se sei in questa situazione, è un punto da chiarire con il commercialista prima di emettere la prima fattura.
La quarta è il secondo anno. Nel primo non si versano acconti, nel secondo arrivano insieme saldo e primo acconto di imposta e contributi, e con la Gestione Separata la cifra può sorprendere. È il calendario che Forfettiamo ti costruisce da solo, ogni volta che segni una fattura come incassata.
Il fisioterapista passa le giornate a correggere posture che si sono storte un poco alla volta, senza che nessuno se ne accorgesse. Con le tasse del forfettario succede qualcosa di simile: piccoli accantonamenti regolari, ogni mese, evitano il dolore acuto di giugno.
Domande frequenti
Quanto paga di tasse un fisioterapista in regime forfettario?
Con coefficiente 78% e Gestione Separata al 26,07%, un fisioterapista che incassa 36.000 euro nel 2026 ha un reddito forfettario di 28.080 euro, versa 7.320,46 euro di contributi INPS e paga 3.113,93 euro di imposta sostitutiva al 15%: in tutto 10.434,39 euro, il 28,98% degli incassi. Con l'aliquota al 5% il totale scende a 8.358,44 euro.
Il fisioterapista ha una cassa di previdenza?
No. Il fisioterapista non ha una cassa privata di categoria e non è iscritto all'ENPAPI, riservata a infermieri e assistenti sanitari: come libero professionista versa alla Gestione Separata INPS, con aliquota del 26,07% nel 2026.
Qual è il codice ATECO del fisioterapista nel 2026?
Con la classificazione ATECO 2025 il codice è 86.95.00, attività di fisioterapia, che corrisponde al vecchio 86.90.21. Il coefficiente di redditività del forfettario è il 78%.
Il fisioterapista può applicare la rivalsa INPS del 4%?
Sì, è facoltativa: chi è iscritto alla Gestione Separata può addebitare al cliente il 4% dei compensi come rivalsa. Nel forfettario quella somma fa parte dei ricavi, quindi si tassa con il coefficiente come il resto del compenso.
Il fisioterapista deve inviare le fatture al Sistema Tessera Sanitaria?
Sì, per le prestazioni a pazienti persone fisiche, salvo opposizione del paziente. Per quelle fatture la fattura elettronica via SdI è vietata: si emette una fattura cartacea o in PDF, senza IVA e con il bollo da 2 euro sopra 77,47 euro.
Un fisioterapista dipendente può aprire la partita IVA forfettaria?
Sì, se nel 2025 il reddito da lavoro dipendente non ha superato 35.000 euro e se non fattura in prevalenza al datore di lavoro attuale o a quello dei due anni precedenti, per esempio lo stesso centro di riabilitazione.
Fonti consultate
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- INPS, Gestione separata: le aliquote contributive per il 2026 (circolare n. 8 del 3 febbraio 2026) ↗
- Agenzia delle Entrate, Regime forfetario: le regole ↗
- Fiscal Focus, Forfettari: il nuovo codice ATECO non decide il coefficiente di redditività ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.