Partita IVA forfettaria per insegnanti privati, tutor e formatori
Chi insegna, fa ripetizioni o tiene corsi in azienda ha nel forfettario un coefficiente del 78% e contributi in Gestione Separata. Ma per i docenti di ruolo esiste una flat tax senza partita IVA, e un esempio completo mostra quanto resta davvero.
Aggiornato il
In breve
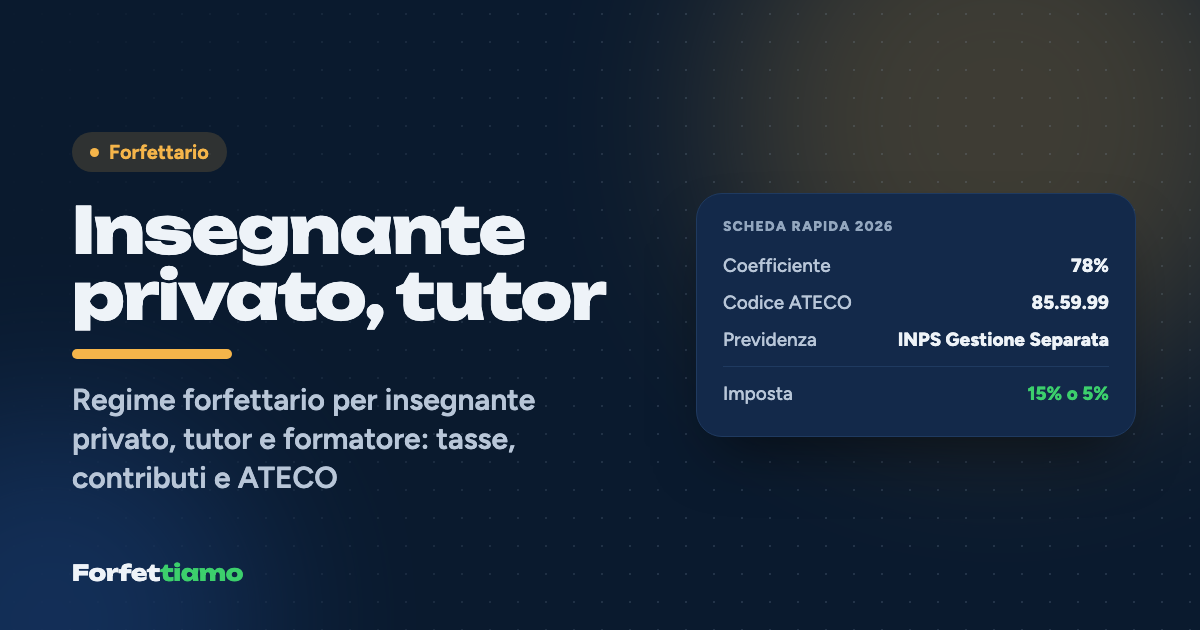
Nel 2026 un insegnante privato, tutor o formatore in regime forfettario usa un codice ATECO del gruppo 85.59 (di solito 85.59.99 o 85.59.20), con coefficiente di redditività del 78%. Senza cassa professionale versa alla Gestione Separata INPS il 26,07% e paga l'imposta sostitutiva del 15%, o del 5% per cinque anni. Con 28.000 euro incassati il totale a regime è di circa 8.116 euro.
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 85.59.99 · Tutti gli altri servizi vari di istruzione e formazione n.c.a.
- Previdenza
- INPS Gestione Separata
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 85.59.90
Stima indicativa
- Reddito imponibile
- 21.840,00 €
- Imposta al 15%
- 2.421,95 €
- Imposta al 5%
- 807,32 €
- Contributi stimati
- 5.693,69 €
In questa guida
- Il forfettario conviene a insegnanti privati e formatori? In due righe
- Codice ATECO per insegnanti, tutor e formatori: il gruppo 85.59
- Quanti contributi paga un formatore in Gestione Separata?
- Quanto paga di tasse un insegnante in forfettario: l'esempio di Beatrice
- La fattura di chi insegna: famiglie, aziende ed enti
- Tre situazioni tipiche, e come gestirle
- L'ultima lezione, quella sui conti
Beatrice vive a Bari, ha una laurea in matematica e un dottorato interrotto, e da tre anni si mantiene così: ripetizioni pomeridiane a studenti di liceo, un corso serale di preparazione ai test universitari e, sempre più spesso, giornate di formazione su Excel e analisi dei dati per le aziende della zona. Nel 2026 arriverà a circa 28.000 euro di incassi, e a ogni nuovo cliente le chiedono la stessa cosa: "Ma tu fai fattura?". Sì, e in regime forfettario.
Per chi insegna, fa da tutor o tiene corsi di formazione, il forfettario è quasi sempre il regime più semplice e conveniente. Il coefficiente di redditività è il 78%, perché l'istruzione rientra nello stesso gruppo delle attività professionali; i contributi vanno alla Gestione Separata INPS al 26,07% nel 2026, e sul reddito che resta si paga l'imposta sostitutiva del 15%, o del 5% nei primi cinque anni. Per Beatrice il conto complessivo, a regime, è di 8.115,64 euro.
Il forfettario conviene a insegnanti privati e formatori? In due righe
Conviene perché il mestiere ha spese reali minime: qualche libro, un computer, un abbonamento a una piattaforma per le lezioni online, gli spostamenti. Il forfettario riconosce comunque come spesa il 22% degli incassi, e per chi insegna è quasi sempre di più di quanto spende davvero. C'è però un'eccezione importante, che vale prima di aprire la partita IVA: se sei un docente di ruolo e le lezioni private sono un'attività occasionale accanto alla cattedra, potresti non averne bisogno, come vediamo più sotto. Il confronto generale con il regime ordinario è nell'articolo su quando il forfettario conviene.
Codice ATECO per insegnanti, tutor e formatori: il gruppo 85.59
Con la classificazione ATECO 2025 i codici di riferimento sono tre. L'85.59.99, "Tutti gli altri servizi vari di istruzione e formazione n.c.a.", è quello di chi dà ripetizioni e lezioni private e corrisponde al vecchio 85.59.90; l'85.59.20 riguarda i corsi di formazione e aggiornamento professionale, ed è il codice naturale del formatore aziendale; l'85.59.10, ex 85.59.30, è per i corsi di lingua straniera. Ai fini del forfettario conta il codice ATECO 2007 corrispondente, perché la tabella dei coefficienti non è ancora stata aggiornata, ma qui il risultato non cambia: la divisione 85, l'istruzione, ha sempre il coefficiente del 78%.
L'errore tipico è scegliere un codice di consulenza aziendale per chi fa formazione nelle imprese, o un codice di commercio elettronico per chi vende corsi registrati. Il primo descrive un'altra attività, il secondo può portare a un coefficiente e a un inquadramento diversi. Tutti i gruppi sono nella pagina sui coefficienti di redditività del forfettario.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Quanti contributi paga un formatore in Gestione Separata?
Insegnanti privati, tutor e formatori senza un ordine professionale versano alla Gestione Separata INPS. Nel 2026 l'aliquota è il 26,07% per chi non ha altra copertura previdenziale (circolare INPS n. 8 del 2026) e il 24% per chi è già iscritto a un'altra gestione obbligatoria o è pensionato: è il caso, per esempio, di un docente dipendente che apre la partita IVA per i corsi del pomeriggio. La base è il reddito forfettario, cioè gli incassi per il 78%, e non esiste un contributo minimo fisso.
Il calendario è quello delle imposte: saldo a giugno (nel 2026 slittato al 20 luglio) e due acconti del 40% a giugno e novembre. La riduzione del 35% non vale per la Gestione Separata. Una precisazione per i formatori che sono anche professionisti iscritti a un albo: se la formazione rientra nella professione, i contributi vanno alla cassa di quella professione, non all'INPS; i dettagli sulla Gestione Separata sono nella guida ai contributi Gestione Separata del forfettario.
Quanto paga di tasse un insegnante in forfettario: l'esempio di Beatrice
Beatrice nel 2026 incassa 28.000 euro tra ripetizioni, corso serale e formazione aziendale. Ipotizziamo un reddito stabile, così che i contributi versati nell'anno coincidano con quelli di competenza.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 28.000,00 € | |
| Reddito forfettario | 28.000 × 78% | 21.840,00 € |
| Contributi Gestione Separata | 21.840 × 26,07% | 5.693,69 € |
| Reddito imponibile | 21.840 − 5.693,69 | 16.146,31 € |
| Imposta sostitutiva al 15% | 16.146,31 × 15% | 2.421,95 € |
| Totale imposta + contributi | 8.115,64 € |
Il prelievo è il 28,98% degli incassi e a Beatrice restano 19.884,36 euro. Se fosse nei primi cinque anni e avesse i requisiti per l'aliquota al 5%, l'imposta scenderebbe a 807,32 euro e il totale a 6.501,01 euro, circa il 23%; con il netto che sale a 21.498,99 euro. Attenzione però: chi passa da un contratto da docente a tempo determinato a lezioni private della stessa materia rischia di essere considerato in mera prosecuzione dell'attività precedente, e di perdere il 5%, come spieghiamo nell'articolo sull'aliquota al 5% per le nuove attività. Per rifare il conto con i tuoi numeri c'è il calcolatore del forfettario.
La fattura di chi insegna: famiglie, aziende ed enti
La fattura del forfettario è elettronica anche quando il cliente è una famiglia: si invia allo SdI indicando il codice fiscale del genitore che paga, e conviene consegnare una copia di cortesia in PDF. Non ha IVA, riporta la natura N2.2 e il richiamo all'articolo 1, commi 54-89, della legge 190/2014, e sopra 77,47 euro sconta la marca da bollo da 2 euro. Le famiglie apprezzano un accorgimento pratico: una fattura mensile per il pacchetto di lezioni, invece di una per incontro, che riduce i bolli e semplifica i conti di entrambi.
Con aziende ed enti di formazione si fattura come con qualsiasi committente, indicando che non va applicata la ritenuta d'acconto. Chi lavora per enti pubblici, come scuole o università, deve usare il codice univoco dell'ufficio e, quando richiesto, il CIG. Le regole generali sono nella guida alla fattura nel forfettario.
Tre situazioni tipiche, e come gestirle
La prima riguarda i docenti di ruolo. Dal 2019 chi è titolare di cattedra nelle scuole di ogni ordine e grado può tassare i compensi per lezioni private e ripetizioni con un'imposta sostitutiva del 15% senza aprire la partita IVA (legge 145/2018), salvo scegliere la tassazione ordinaria. È un'alternativa al forfettario, non un suo doppione, e restano gli obblighi verso la scuola: la comunicazione o autorizzazione del dirigente, secondo il caso, e il divieto di dare lezioni private ai propri alunni.
La seconda riguarda i docenti dipendenti che vogliono aprire la partita IVA, per esempio per la formazione nelle aziende. Il forfettario è escluso se nell'anno precedente il reddito da lavoro dipendente ha superato 35.000 euro, limite valido per il 2025 e il 2026; tutti i casi sono nell'articolo su forfettario e lavoro dipendente.
La terza riguarda i corsi online. Una lezione dal vivo su una piattaforma video resta una prestazione di insegnamento; un corso registrato, venduto a chiunque come prodotto digitale standardizzato, può invece avere un inquadramento diverso, anche ai fini IVA in caso di clienti esteri. Se stai costruendo un catalogo di videocorsi, conviene fermarsi a verificarlo prima che diventi la parte principale degli incassi.
L'ultima lezione, quella sui conti
Chi insegna sa che la ripetizione è la madre dello studio. Vale anche per le tasse: di ogni pagamento che arriva, circa il 29% va messo da parte, o il 23% se sei al 5%, e farlo sempre, a ogni bonifico, è il modo più semplice per arrivare a giugno senza compiti arretrati.
Domande frequenti
Che codice ATECO usa chi dà ripetizioni con partita IVA forfettaria?
Di solito l'85.59.99, Tutti gli altri servizi vari di istruzione e formazione n.c.a., che corrisponde al vecchio 85.59.90. Chi tiene corsi di aggiornamento professionale usa l'85.59.20, chi insegna lingue straniere l'85.59.10. Tutti hanno il coefficiente di redditività del 78%.
Un insegnante di ruolo può dare lezioni private senza partita IVA?
Sì. Dal 2019 i docenti titolari di cattedra nelle scuole di ogni ordine e grado possono tassare i compensi per lezioni private e ripetizioni con un'imposta sostitutiva del 15%, senza aprire la partita IVA (legge 145/2018). Restano gli obblighi verso la scuola, come la comunicazione al dirigente e il divieto di dare lezioni ai propri alunni.
Quanto paga di tasse un tutor forfettario con 28.000 euro di incassi?
A regime, in Gestione Separata e con l'imposta al 15%, paga 5.693,69 euro di contributi e 2.421,95 euro di imposta sostitutiva, in totale 8.115,64 euro, il 28,98% degli incassi. Con l'aliquota al 5% il totale scende a 6.501,01 euro.
Un formatore iscritto a un ordine professionale paga la Gestione Separata?
Di norma no. Se l'attività di formazione rientra nella professione ordinistica, per esempio uno psicologo o un ingegnere che tiene corsi sulla propria materia, i contributi vanno alla cassa di quella professione. La Gestione Separata riguarda chi non ha una cassa propria.
Le fatture per ripetizioni a famiglie devono essere elettroniche?
Sì, anche verso privati il forfettario emette fattura elettronica tramite SdI, indicando il codice fiscale del genitore che paga. Conviene consegnare una copia di cortesia in PDF. Sopra 77,47 euro va la marca da bollo da 2 euro.
Un docente dipendente può aprire la partita IVA forfettaria?
Può, se nell'anno precedente il reddito da lavoro dipendente non ha superato 35.000 euro (limite valido per il 2025 e il 2026) e se ha le autorizzazioni richieste dall'amministrazione scolastica. Sopra quella soglia il forfettario è escluso, ma resta la flat tax del 15% sulle lezioni private.
Fonti consultate
- INPS: Gestione separata, le aliquote contributive per il 2026 (circolare n. 8 del 3/2/2026) ↗
- ISTAT: Tavola di raccordo ATECO 2025 (aggiornamento 2026) ↗
- InformazioneFiscale: Coefficienti di redditività forfettari e ATECO 2025 ↗
- Fiscal Focus: Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.