Partita IVA forfettaria per personal trainer: la guida 2026
Il personal trainer in forfettario paga circa 29 euro ogni 100 incassati, ma solo se resta un professionista e non diventa, senza accorgersene, un'impresa con una palestra. Codice ATECO, INPS, compensi dalle ASD e un esempio completo su 26.000 euro.
Aggiornato il
In breve
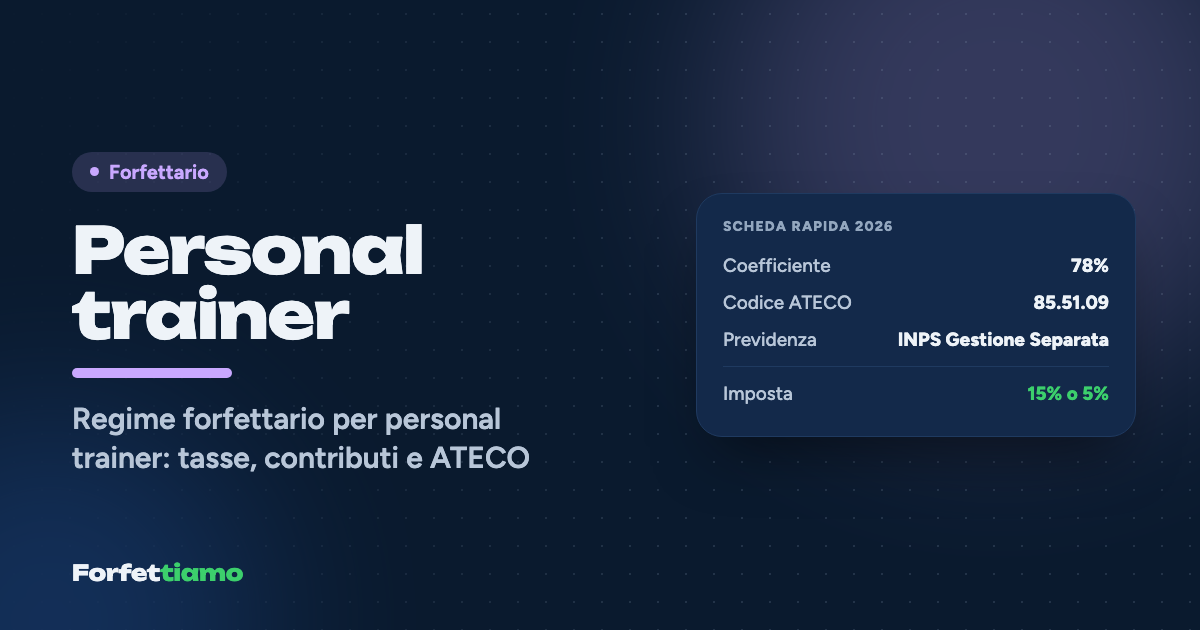
Il personal trainer in regime forfettario usa di solito il codice ATECO 2025 85.51.09 (ex 85.51.00) con coefficiente di redditività del 78%. Come professionista versa alla Gestione Separata INPS il 26,07% del reddito forfettario e paga l'imposta sostitutiva del 15%, o del 5% nei primi cinque anni. Con 26.000 euro incassati nel 2026 versa 7.535,95 euro tra imposta e contributi, il 28,98%.
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 85.51.09 · Formazione sportiva e ricreativa n.c.a.
- Previdenza
- INPS Gestione Separata
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 85.51.00
Stima indicativa
- Reddito imponibile
- 20.280,00 €
- Imposta al 15%
- 2.248,95 €
- Imposta al 5%
- 749,65 €
- Contributi stimati
- 5.287,00 €
In questa guida
- Conviene il forfettario a un personal trainer?
- Codice ATECO del personal trainer e coefficiente di redditività
- Contributi del personal trainer: Gestione Separata INPS 2026
- Quanto paga di tasse un personal trainer in forfettario: l'esempio
- Fattura del personal trainer: clienti privati, palestre e pacchetti
- Le particolarità dei personal trainer forfettari
Davide fa il personal trainer a Torino. Allena una quindicina di clienti fissi tra parchi, condomini con la sala attrezzi e un paio di palestre che gli affittano lo spazio a ore, e due sere alla settimana tiene un corso per una associazione sportiva del quartiere. Nel 2026 ha incassato 26.000 euro dai clienti privati e si chiede quanto ne resterà davvero: la risposta, in forfettario, è poco più di 71 euro ogni 100.
Conviene il forfettario a un personal trainer?
Sì, per quasi tutti. Il personal trainer che lavora da professionista è tassato sul 78% degli incassi, versa alla Gestione Separata INPS il 26,07% di quel reddito e paga un'imposta sostitutiva del 15%, o del 5% per i primi cinque anni se ha i requisiti delle nuove attività. Niente IRPEF, niente addizionali e niente IVA in fattura, che per chi lavora con clienti privati significa prezzi più competitivi a parità di guadagno.
Il forfettario conviene meno a chi ha costi molto alti, per esempio chi affitta in esclusiva uno spazio attrezzato e spende più del 22% dei ricavi che la legge già considera spesa forfettaria. E cambia natura per chi, invece di vendere ore di allenamento, organizza un'attività con struttura e dipendenti: lì non si parla più di professionista ma di impresa. Il confronto completo è nell'articolo su quando il forfettario conviene.
Codice ATECO del personal trainer e coefficiente di redditività
Il codice ATECO 2025 più usato dal personal trainer è 85.51.09, "formazione sportiva e ricreativa n.c.a.", che corrisponde al vecchio 85.51.00. Il coefficiente di redditività è il 78%, quello delle attività di istruzione e professionali. I laureati in scienze motorie che lavorano come chinesiologi possono usare l'86.96.01, chinesiologia, anch'esso al 78%.
Il codice 2007 serve perché la tabella dei coefficienti del forfettario è ancora costruita su quella classificazione, e in attesa di coefficienti aggiornati si usa il codice 2007 corrispondente: l'85.51.00 ricade nella divisione 85, istruzione, quindi nel gruppo al 78%. La tabella completa è nella pagina sui coefficienti di redditività.
L'errore di codice più costoso è quello di chi apre una palestra o un centro fitness: la gestione di impianti sportivi (93.13.09, ex 93.13.00) è un'attività d'impresa con coefficiente del 67%, iscrizione alla Camera di Commercio e contributi INPS da commerciante, con i contributi fissi anche a reddito basso. Anche la vendita di integratori o abbigliamento è un'attività commerciale con un codice e un coefficiente propri.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi del personal trainer: Gestione Separata INPS 2026
Il personal trainer che lavora da professionista non ha una cassa privata e versa alla Gestione Separata INPS, che nel 2026 chiede il 26,07% del reddito forfettario (circolare INPS n. 8 del 2026), oppure il 24% a chi ha già un'altra copertura previdenziale obbligatoria, per esempio come dipendente. Non ci sono contributi fissi né minimi: si paga in proporzione al reddito, con saldo e due acconti a giugno e novembre.
La riduzione del 35% dei contributi che si legge spesso per i forfettari non vale per la Gestione Separata: riguarda solo artigiani e commercianti, e quindi interesserebbe il personal trainer soltanto se gestisse una palestra come impresa. I dettagli sono nella guida ai contributi della Gestione Separata.
Quanto paga di tasse un personal trainer in forfettario: l'esempio
Davide ha incassato 26.000 euro dai clienti privati. Lasciamo fuori i compensi dell'associazione sportiva, che seguono regole proprie, e ipotizziamo un reddito stabile negli anni, così che i contributi versati nel 2026 coincidano con quelli dovuti per il 2026.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 26.000,00 € | |
| Reddito forfettario | 26.000 × 78% | 20.280,00 € |
| Contributi Gestione Separata | 20.280 × 26,07% | 5.287,00 € |
| Reddito imponibile | 20.280 − 5.287 | 14.993,00 € |
| Imposta sostitutiva al 15% | 14.993 × 15% | 2.248,95 € |
| Totale imposta + contributi | 7.535,95 € | |
| Imposta sostitutiva al 5% | 14.993 × 5% | 749,65 € |
| Totale con aliquota al 5% | 6.036,65 € |
Con l'aliquota piena Davide lascia tra INPS e Fisco il 28,98% degli incassi; con il 5% scenderebbe al 23,22%. Il dato da notare è che i contributi valgono più del doppio dell'imposta: chi accantona solo il 15% pensando alla flat tax si trova scoperto proprio sulla voce più grande. Le condizioni per l'aliquota ridotta sono nell'articolo sull'aliquota al 5% per le nuove attività; per rifare il conto con i tuoi numeri c'è il calcolatore del forfettario.
Fattura del personal trainer: clienti privati, palestre e pacchetti
La fattura del personal trainer forfettario non ha IVA, riporta la dicitura del regime forfettario e la marca da bollo da 2 euro quando l'importo supera 77,47 euro. A differenza delle professioni sanitarie, qui non c'è il Sistema Tessera Sanitaria: la fattura è sempre elettronica via SdI, anche verso i clienti privati, a cui si può consegnare una copia in PDF.
Il modo più pratico di gestirla è fatturare i pacchetti di lezioni al momento dell'incasso: un pacchetto da 10 sedute da 40 euro diventa una sola fattura da 400 euro, più 2 euro di bollo se lo addebiti al cliente, invece di dieci fatture da 40 euro sotto soglia. Ricorda che nel forfettario conta la data dell'incasso, non quella della lezione. Quando invece è una palestra a pagarti per i corsi o per le ore in sala, il cliente è un'impresa e la fattura funziona allo stesso modo. Gli altri campi obbligatori sono nella guida su come si fa la fattura nel forfettario.
Le particolarità dei personal trainer forfettari
La prima è il lavoro sportivo per associazioni e società sportive dilettantistiche. Dopo la riforma del D.Lgs. 36/2021 i compensi del lavoratore sportivo hanno regole fiscali e contributive proprie, con franchigie dedicate, e vanno tenuti distinti dai ricavi verso i clienti privati. Come si coordinino con il forfettario nel tuo caso specifico è una domanda da fare al commercialista prima di fatturare all'associazione, non dopo.
La seconda è il confine tra professionista e impresa. Finché vendi le tue ore di allenamento sei un professionista in Gestione Separata, senza Camera di Commercio; se prendi in gestione una sala, assumi istruttori o vendi abbonamenti a una struttura, diventi un'impresa, con un altro coefficiente e un'altra gestione INPS. Il passaggio non è sempre netto, e conviene valutarlo con chi ti segue prima di firmare un contratto d'affitto.
La terza riguarda i prodotti digitali. Schede di allenamento vendute online, app, video corsi: se diventano un'attività a sé, possono richiedere un codice e un coefficiente diversi. E se fai pubblicità su Meta o Google per trovare clienti, ricorda che quelle fatture estere comportano il reverse charge, spiegato nell'articolo sul reverse charge del forfettario.
La quarta, la più banale, è il secondo anno: nel primo non si versano acconti, nel secondo arrivano insieme saldo e primo acconto di imposta e contributi. È esattamente il conto che Forfettiamo fa per te ogni volta che segni una fattura come incassata.
Un personal trainer sa meglio di chiunque che i risultati arrivano con la costanza, non con lo sforzo dell'ultima settimana. Con le tasse è lo stesso: una quota fissa di ogni pacchetto incassato, intorno al 29% nel caso di Davide, messa da parte subito, e giugno smette di fare paura.
Domande frequenti
Quanto paga di tasse un personal trainer in regime forfettario?
Con coefficiente 78% e Gestione Separata al 26,07%, un personal trainer che incassa 26.000 euro nel 2026 ha un reddito forfettario di 20.280 euro, versa 5.287 euro di contributi INPS e paga 2.248,95 euro di imposta sostitutiva al 15%: in tutto 7.535,95 euro, il 28,98% degli incassi. Con l'aliquota al 5% il totale scende a 6.036,65 euro.
Qual è il codice ATECO del personal trainer nel 2026?
Con la classificazione ATECO 2025 il codice più usato è 85.51.09, formazione sportiva e ricreativa, che corrisponde al vecchio 85.51.00. I laureati in scienze motorie che lavorano come chinesiologi possono usare l'86.96.01. In entrambi i casi il coefficiente del forfettario è il 78%.
Il personal trainer deve iscriversi alla Camera di Commercio?
Di regola no, se lavora da solo come professionista e vende prestazioni di allenamento. La situazione cambia se gestisce una palestra o un centro organizzato come impresa: in quel caso servono l'iscrizione al Registro delle imprese, la gestione commercianti INPS e un codice con coefficiente del 67%.
Il personal trainer può fare prestazione occasionale invece della partita IVA?
Solo se l'attività è davvero saltuaria. Chi segue clienti con continuità, ha un'agenda settimanale e si promuove sui social svolge un'attività abituale, che richiede la partita IVA anche con incassi bassi.
I compensi delle ASD si sommano ai ricavi del forfettario?
I compensi percepiti come lavoratore sportivo da associazioni e società sportive dilettantistiche hanno regole fiscali e contributive proprie, con franchigie dedicate, e vanno tenuti distinti dai ricavi verso i clienti privati. Come si coordinino con il forfettario nel singolo caso è un punto da verificare con il commercialista.
Il personal trainer deve mettere l'IVA in fattura?
No. Nel forfettario la fattura è senza IVA, con la dicitura del regime e il bollo da 2 euro quando l'importo supera 77,47 euro. La fattura è elettronica via SdI, anche verso i clienti privati.
Fonti consultate
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- INPS, Gestione separata: le aliquote contributive per il 2026 (circolare n. 8 del 3 febbraio 2026) ↗
- Agenzia delle Entrate, Regime forfetario: le regole ↗
- Fiscal Focus, Forfettari: il nuovo codice ATECO non decide il coefficiente di redditività ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.