Partita IVA forfettaria per videomaker: la guida 2026
Il videomaker in forfettario ha un coefficiente del 67%, più basso di quello del fotografo, e a parità di incassi paga meno. Codice ATECO, contributi, un calcolo completo con i numeri del 2026 e i casi in cui entrano in gioco lo spettacolo e l'impresa.
Aggiornato il
In breve
Nel 2026 un videomaker in regime forfettario usa di solito il codice ATECO 59.11.00 (produzione) o 59.12.00 (post-produzione), con coefficiente di redditività del 67%. Se lavora da libero professionista versa alla Gestione Separata INPS il 26,07% del reddito forfettario e paga l'imposta sostitutiva del 15%, o del 5% per cinque anni. Con 42.000 euro incassati il conto a regime è di circa 10.457 euro.
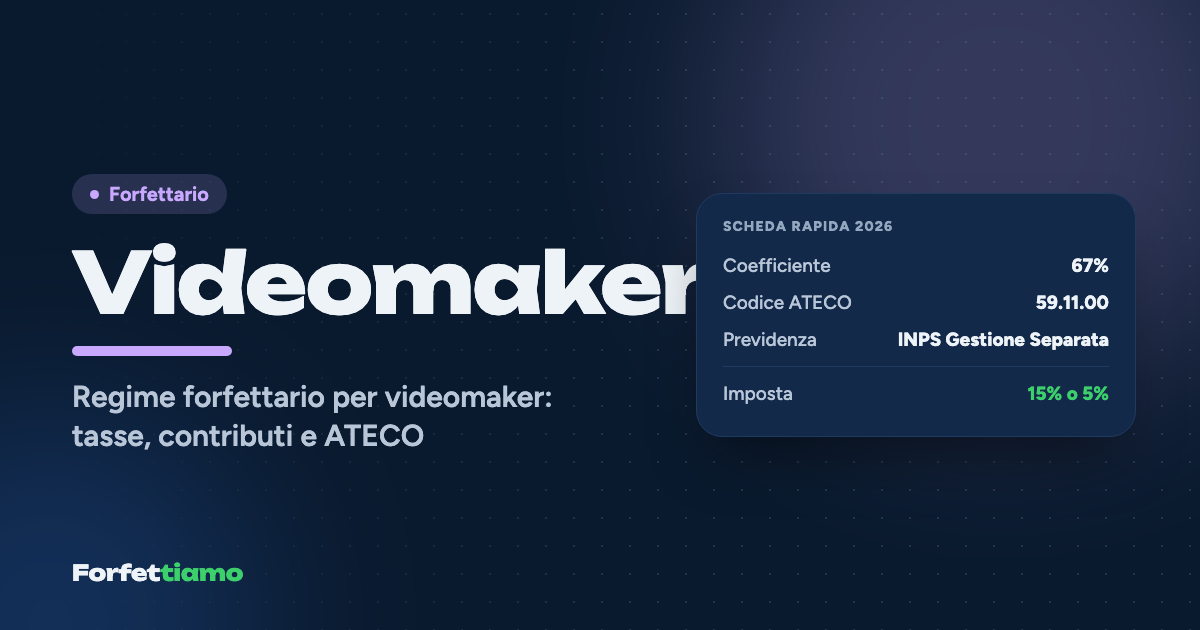
Scheda rapida
- Coefficiente di redditività
- 67%
- Codice ATECO
- 59.11.00 · Attività di produzione cinematografica, di video e programmi televisivi
- Previdenza
- INPS Gestione Separata (in alcuni casi FPLS spettacolo)
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 59.11.00
Stima indicativa
- Reddito imponibile
- 28.140,00 €
- Imposta al 15%
- 3.120,59 €
- Imposta al 5%
- 1.040,20 €
- Contributi stimati
- 7.336,10 €
In questa guida
- Il forfettario conviene a un videomaker? In due righe
- Codice ATECO del videomaker: 59.11.00 o 59.12.00, coefficiente 67%
- Contributi del videomaker: Gestione Separata, e quando entra lo spettacolo
- Quanto paga di tasse un videomaker in forfettario: l'esempio di Tommaso
- La fattura del videomaker: aziende, clienti esteri e acquisti online
- Tre errori tipici dei videomaker forfettari
- Il montaggio dei conti
Tommaso fa il videomaker a Padova: spot per aziende del Nordest, qualche matrimonio, molti contenuti verticali per i social di un paio di marchi, e il montaggio la sera, con il portatile collegato a due monitor. Nel 2026 incasserà circa 42.000 euro, e quando ha confrontato i conti con un amico fotografo che fattura una cifra simile ha scoperto una cosa che nessuno gli aveva detto: a parità di incassi, lui paga meno tasse.
Il motivo sta nel coefficiente di redditività. La produzione video, nel regime forfettario, ha il 67%, mentre la fotografia ha il 78%: il videomaker viene tassato su due terzi di ciò che incassa, il fotografo su più di tre quarti. Per il resto le regole sono quelle di ogni professionista senza cassa: contributi alla Gestione Separata INPS al 26,07% nel 2026 e imposta sostitutiva del 15%, o del 5% nei primi cinque anni. Per Tommaso, a regime, il conto è di 10.456,69 euro, meno del 25% degli incassi.
Il forfettario conviene a un videomaker? In due righe
Conviene nella maggior parte dei casi, perché il coefficiente del 67% riconosce come spesa un terzo dei compensi, e anche un videomaker ben attrezzato difficilmente spende ogni anno così tanto tra camere, ottiche, luci, licenze e hardware. Conviene meno a chi investe molto in attrezzatura in un solo anno o lavora con troupe numerose: lì le spese reali possono superare il 33%, e il confronto con l'ordinario va fatto davvero, come spieghiamo nell'articolo su quando il forfettario conviene. Restano i limiti di accesso: 85.000 euro di incassi e 20.000 euro lordi di spese per collaboratori.
Codice ATECO del videomaker: 59.11.00 o 59.12.00, coefficiente 67%
I codici ATECO 2025 di riferimento sono il 59.11.00, "Attività di produzione cinematografica, di video e programmi televisivi", per chi gira e produce, e il 59.12.00 per chi fa soprattutto post-produzione: montaggio, color correction, effetti, sottotitolazione tecnica. Nel passaggio dalla classificazione 2007 alla 2025 questi codici hanno mantenuto lo stesso numero, e il dettaglio conta: la tabella dei coefficienti del forfettario è ancora agganciata ai codici del 2007, e la divisione 59 non compare in nessuno dei gruppi specifici, quindi ricade tra le altre attività economiche al 67%.
L'errore tipico è scegliere il codice in base al coefficiente invece che all'attività. Chi fa soprattutto foto e qualche video, o soprattutto video e qualche foto, deve usare il codice dell'attività prevalente; e se le due attività sono entrambe rilevanti, si possono avere due codici, applicando a ciascun gruppo di incassi il suo coefficiente. La tabella completa è nella pagina sui coefficienti di redditività del forfettario.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi del videomaker: Gestione Separata, e quando entra lo spettacolo
Il videomaker freelance che lavora da libero professionista versa alla Gestione Separata INPS: nel 2026 l'aliquota è il 26,07% per chi non ha altre coperture (circolare INPS n. 8 del 2026), il 24% per chi è già pensionato o iscritto a un'altra gestione obbligatoria. La base è il reddito forfettario, cioè gli incassi per il 67%, e non esiste un minimo fisso. Si paga con saldo e due acconti del 40% a giugno e novembre, e la riduzione del 35% non si applica alla Gestione Separata; i dettagli sono nella guida ai contributi Gestione Separata del forfettario.
Ci sono due eccezioni da conoscere. La prima: alcune figure del settore audiovisivo, come certi operatori di ripresa e tecnici che lavorano per produzioni di spettacolo, rientrano nelle categorie del Fondo Pensioni Lavoratori dello Spettacolo (l'ex ENPALS), con contributi in parte a carico del committente. Quando questo obbligo scatti per un videomaker freelance dipende dal tipo di incarico e dal committente, e va verificato caso per caso. La seconda: se l'attività diventa una vera casa di produzione, con mezzi, collaboratori stabili e organizzazione d'impresa, può essere inquadrata come impresa, con Camera di Commercio e Gestione Commercianti con i suoi contributi fissi.
Quanto paga di tasse un videomaker in forfettario: l'esempio di Tommaso
Tommaso lavora da professionista, in Gestione Separata, e nel 2026 incassa 42.000 euro. Come sempre negli esempi, ipotizziamo un reddito stabile negli anni, così che i contributi versati nel 2026 coincidano con quelli di competenza.
| Passaggio | Calcolo | Importo |
|---|---|---|
| Compensi incassati nel 2026 | 42.000,00 € | |
| Reddito forfettario | 42.000 × 67% | 28.140,00 € |
| Contributi Gestione Separata | 28.140 × 26,07% | 7.336,10 € |
| Reddito imponibile | 28.140 − 7.336,10 | 20.803,90 € |
| Imposta sostitutiva al 15% | 20.803,90 × 15% | 3.120,59 € |
| Totale imposta + contributi | 10.456,69 € |
Il prelievo è il 24,90% degli incassi e a Tommaso restano 31.543,31 euro. Con l'aliquota al 5% dei primi cinque anni l'imposta scenderebbe a 1.040,20 euro e il totale a 8.376,30 euro, poco meno del 20%. Per misurare il peso del coefficiente basta rifare il conto al 78%: con gli stessi 42.000 euro Tommaso pagherebbe 12.173,45 euro, cioè 1.716,76 euro in più ogni anno. Per provare con i tuoi numeri c'è il calcolatore del forfettario.
La fattura del videomaker: aziende, clienti esteri e acquisti online
La fattura del videomaker forfettario è elettronica e senza IVA, con natura N2.2 e il richiamo all'articolo 1, commi 54-89, della legge 190/2014; alle aziende si segnala che non va applicata la ritenuta d'acconto, e sopra 77,47 euro va la marca da bollo da 2 euro. Verso un'impresa con partita IVA di un altro Paese UE la produzione video è un servizio generico non soggetto a IVA in Italia per l'articolo 7-ter, e serve l'iscrizione al VIES: le diciture sono nella guida a fatturare all'estero nel forfettario.
C'è poi il lato degli acquisti, che per un videomaker è tutt'altro che marginale. Abbonamenti a software di montaggio, librerie musicali e stock di fornitori esteri, campagne sponsorizzate per promuovere il proprio lavoro: quando li acquisti con la partita IVA da un fornitore estero, il forfettario applica il reverse charge, integra la fattura con l'IVA italiana e la versa senza poterla detrarre. È uno degli obblighi più dimenticati, e lo spieghiamo nell'articolo sul reverse charge nel forfettario.
Tre errori tipici dei videomaker forfettari
Il primo è rifatturare la troupe. Se paghi tu operatori, fonici e attori e poi rifatturi tutto al cliente, quei soldi diventano tuoi incassi pieni, gonfiano i ricavi verso la soglia e, se superano i limiti, fanno saltare il regime per via dei 20.000 euro di collaboratori. Dove possibile, è meglio che i professionisti fatturino direttamente alla produzione.
Il secondo è ignorare la soglia dei 100.000 euro. Un videomaker che chiude due grossi lavori nello stesso anno può superare gli 85.000 euro, e oltre i 100.000 esce subito dal regime, con l'IVA dalla fattura che fa superare la soglia; il meccanismo è nell'articolo su cosa succede se superi la soglia.
Il terzo è dare per scontata la Gestione Separata quando si lavora per produzioni di spettacolo: in quei casi conviene chiedere al committente come inquadra la prestazione, prima che arrivi una richiesta di contributi a sorpresa.
Il montaggio dei conti
Chi monta sa che il ritmo di un video si decide nei tagli. Con il forfettario il taglio da fare è uno: di ogni incasso, circa il 25% va messo da parte per imposta e contributi, o il 20% se sei al 5%. È un numero più gentile di quello di tanti colleghi, grazie al coefficiente del 67%, ma resta un numero, e conviene trattarlo come una voce di budget, non come una sorpresa di giugno.
Domande frequenti
Che codice ATECO usa un videomaker in partita IVA forfettaria?
Di solito il 59.11.00, Attività di produzione cinematografica, di video e programmi televisivi, oppure il 59.12.00 per chi fa soprattutto montaggio, color e post-produzione. Entrambi appartengono alla divisione 59, che nel forfettario ha il coefficiente di redditività del 67%.
Perché il videomaker ha il coefficiente 67% e il fotografo 78%?
Perché la tabella del forfettario assegna il 78% alle attività professionali e tecniche (divisioni 69-75), dove sta la fotografia (74.20), mentre la produzione video (divisione 59) ricade tra le altre attività economiche, al 67%. A parità di incassi il videomaker ha quindi un reddito imponibile più basso.
Quanto paga di tasse un videomaker forfettario con 42.000 euro di incassi?
In Gestione Separata e a regime, con l'imposta al 15%, paga 7.336,10 euro di contributi e 3.120,59 euro di imposta sostitutiva, in totale 10.456,69 euro, il 24,90% degli incassi. Con l'aliquota al 5% il totale scende a 8.376,30 euro.
Il videomaker forfettario deve iscriversi all'ex ENPALS?
Può succedere. Alcune figure del settore audiovisivo, come certi operatori di ripresa e tecnici per lo spettacolo, rientrano nelle categorie del Fondo Pensioni Lavoratori dello Spettacolo dell'INPS, con contributi in parte a carico del committente. Quando scatta l'obbligo per un freelance dipende dal tipo di lavoro e va verificato caso per caso.
Un videomaker forfettario può avere collaboratori?
Sì, ma le spese per collaboratori e lavoro accessorio non devono superare 20.000 euro lordi l'anno, altrimenti si perde il forfettario dall'anno successivo. Se l'attività diventa una vera casa di produzione con mezzi e personale, può configurarsi come impresa, con Camera di Commercio e Gestione Commercianti.
Il videomaker forfettario paga l'IVA sugli abbonamenti software esteri?
Sì, quando acquista servizi da fornitori esteri con la partita IVA, come software, librerie musicali o pubblicità online, il forfettario applica il reverse charge: integra la fattura con l'IVA italiana e la versa, senza poterla detrarre.
Fonti consultate
- INPS: Gestione separata, le aliquote contributive per il 2026 (circolare n. 8 del 3/2/2026) ↗
- ISTAT: Tavola di raccordo ATECO 2025 (aggiornamento 2026) ↗
- InformazioneFiscale: Content creator e influencer, le regole INPS ↗
- Fiscal Focus: Forfettari, il nuovo codice ATECO non decide il coefficiente di redditività ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.