Partita IVA forfettaria per coach: la guida 2026
Per un coach il forfettario funziona bene, ma la prima scelta, il codice ATECO, può spostare il coefficiente dal 78% al 67%. Il conto completo su 42.000 euro di incassi, con entrambi i coefficienti e quello che va scritto in fattura.
Aggiornato il
In breve
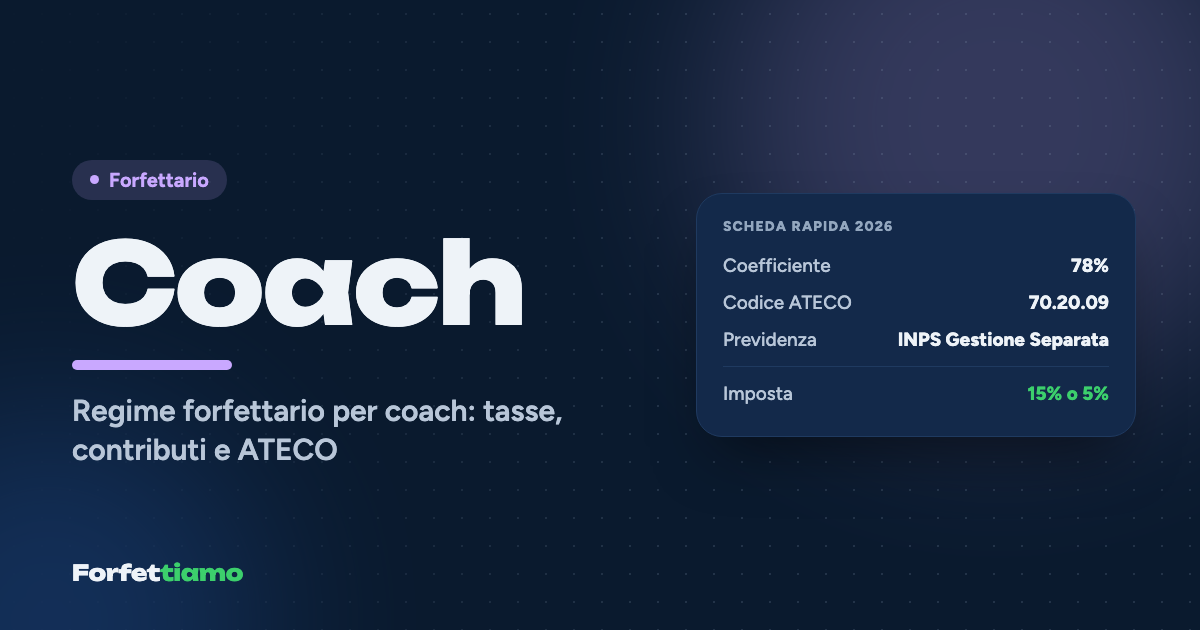
Il coach in regime forfettario non ha un codice ATECO dedicato: con 70.20.09 (consulenza gestionale) o 85.59.99 (formazione) il coefficiente è del 78%, con 96.99.99 (servizi alla persona) del 67%. Versa alla Gestione Separata INPS il 26,07% del reddito forfettario e paga l'imposta sostitutiva del 15% o del 5%. Con 42.000 euro incassati nel 2026 e coefficiente 78% versa 12.173,45 euro tra imposta e contributi.
Scheda rapida
- Coefficiente di redditività
- 78%
- Codice ATECO
- 70.20.09 · Consulenza imprenditoriale e altre attività di consulenza gestionale n.c.a.
- Previdenza
- INPS Gestione Separata
- Camera di Commercio
- No
- Aliquota imposta
- 5% / 15%
ex ATECO 2007: 70.22.09 / 85.59.90
Stima indicativa
- Reddito imponibile
- 32.760,00 €
- Imposta al 15%
- 3.632,92 €
- Imposta al 5%
- 1.210,97 €
- Contributi stimati
- 8.540,53 €
In questa guida
Valentina è business coach a Milano. Dopo dieci anni in un ufficio del personale ha lasciato il posto fisso, ha preso una certificazione e oggi segue manager e piccoli imprenditori, metà in presenza e metà in videochiamata, con qualche workshop aziendale nei mesi buoni. Nel 2026 ha incassato 42.000 euro, e quando ha aperto la partita IVA ha scoperto che la sua professione, per il Fisco, non ha un nome preciso: una lacuna che può costare più di 1.700 euro l'anno.
Conviene il forfettario a un coach?
Sì, nella grande maggioranza dei casi. Il coach in forfettario versa alla Gestione Separata INPS il 26,07% del reddito forfettario e paga un'imposta sostitutiva del 15%, o del 5% per i primi cinque anni se ha i requisiti delle nuove attività. Con il coefficiente del 78%, il più comune, il conto complessivo per Valentina è di circa 29 euro ogni 100 incassati, senza IRPEF, addizionali né IVA.
Le spese di un coach sono di solito leggere: formazione, supervisione, piattaforme per le videochiamate, qualche affitto di sala. Restano quasi sempre sotto il 22% dei ricavi che la legge considera già spesa forfettaria, ed è questo che rende il regime vantaggioso. Il confronto completo con l'ordinario è nell'articolo su quando il forfettario conviene.
Codice ATECO del coach: perché la scelta cambia il coefficiente
Per il coaching non esiste un codice ATECO dedicato, e la scelta è la decisione fiscale più importante che un coach prende all'apertura. Le strade più usate sono tre:
- 70.20.09, consulenza imprenditoriale e gestionale (ex 70.22.09), adatto al business coach che lavora con aziende e manager: coefficiente 78%;
- 85.59.99, altri servizi di istruzione e formazione (ex 85.59.90), adatto a chi lavora per percorsi formativi e workshop: coefficiente 78%;
- 96.99.99, altre attività di servizi alla persona (ex 96.09.09), indicato da alcune guide per il life coach: coefficiente 67%.
Il codice 2007 conta perché la tabella dei coefficienti del forfettario è ancora costruita su quella classificazione, e in attesa di coefficienti aggiornati si usa il codice 2007 corrispondente. Il risultato è controintuitivo: con il 67% sei tassato su una parte più piccola dei ricavi e paghi meno, ma il codice deve descrivere l'attività che fai davvero, e nessuna fonte ufficiale stabilisce quale sia quello giusto per il coaching. Un codice dei servizi alla persona, inoltre, potrebbe portare a un inquadramento diverso da quello del professionista. Questa è una scelta da fare con il commercialista, non da ottimizzare da soli. La tabella completa è nella pagina sui coefficienti di redditività.
Vuoi vedere questi numeri sui tuoi incassi? Forfettiamo legge le tue fatture e calcola tasse, contributi e scadenze in automatico.
Contributi del coach: Gestione Separata INPS 2026
Il coach esercita una professione non organizzata in ordini o collegi, non ha una cassa privata e versa alla Gestione Separata INPS: nel 2026 l'aliquota è il 26,07% del reddito forfettario (circolare INPS n. 8 del 2026), oppure il 24% per chi ha già un'altra copertura previdenziale obbligatoria, come chi è ancora dipendente part-time.
Non ci sono minimi fissi: si paga in proporzione al reddito, fino al massimale di 122.295 euro, con saldo e due acconti del 40% a giugno e novembre, insieme all'imposta sostitutiva. La riduzione del 35% dei contributi per i forfettari non si applica: è riservata ad artigiani e commercianti. Tutti i dettagli sono nella guida ai contributi della Gestione Separata.
Quanto paga di tasse un coach in forfettario: l'esempio
Valentina ha incassato 42.000 euro. Ipotizziamo un reddito stabile negli anni, così che i contributi versati nel 2026 coincidano con quelli dovuti, e facciamo il conto con entrambi i coefficienti possibili.
| Passaggio | Coefficiente 78% | Coefficiente 67% |
|---|---|---|
| Compensi incassati nel 2026 | 42.000,00 € | 42.000,00 € |
| Reddito forfettario | 32.760,00 € | 28.140,00 € |
| Contributi Gestione Separata (26,07%) | 8.540,53 € | 7.336,10 € |
| Reddito imponibile | 24.219,47 € | 20.803,90 € |
| Imposta sostitutiva al 15% | 3.632,92 € | 3.120,59 € |
| Totale imposta + contributi | 12.173,45 € | 10.456,69 € |
| Imposta sostitutiva al 5% | 1.210,97 € | 1.040,20 € |
| Totale con aliquota al 5% | 9.751,50 € | 8.376,30 € |
Con il 78% e l'aliquota piena Valentina lascia tra INPS e Fisco il 28,98% degli incassi; con il 67% scenderebbe al 24,90%, cioè 1.716,76 euro in meno. Con il 5% il carico passa al 23,22% o al 19,94%. Attenzione al requisito della "mera prosecuzione" per l'aliquota ridotta: chi lascia l'ufficio del personale e continua a seguire gli stessi colleghi come coach esterno rischia di non averla, come spiega l'articolo sull'aliquota al 5% per le nuove attività. Per rifare il conto con i tuoi numeri c'è il calcolatore del forfettario.
Fattura del coach: legge 4/2013, bollo e clienti esteri
La fattura del coach forfettario è elettronica via SdI, senza IVA, con la dicitura del regime forfettario e la marca da bollo da 2 euro sopra i 77,47 euro. Si può aggiungere, se lo si vuole, la rivalsa INPS del 4%, che nel forfettario fa parte dei ricavi.
C'è poi un richiamo che molti dimenticano. Il coaching è una professione non organizzata ai sensi della legge 4/2013, che chiede a chi la esercita di indicare gli estremi della legge in ogni documento e rapporto scritto con il cliente: fattura, preventivo, contratto. Basta una riga, del tipo "professione esercitata ai sensi della legge 14 gennaio 2013, n. 4". Il coaching, inoltre, non è una prestazione sanitaria: niente Sistema Tessera Sanitaria e nessuna detrazione per i clienti. I campi obbligatori sono nella guida su come si fa la fattura nel forfettario.
Molti coach lavorano anche con clienti esteri in videochiamata. Per un'azienda UE o extra UE cambiano diciture e adempimenti, e se compri pubblicità su Meta o LinkedIn o software da fornitori esteri entra in gioco il reverse charge, spiegato nell'articolo sul reverse charge del forfettario.
Le particolarità dei coach forfettari
La prima è il confine con la psicologia. Il coach lavora su obiettivi e prestazioni, non su disagio o disturbi: le attività riservate a psicologi e psicoterapeuti restano fuori dal suo perimetro, e un contratto scritto con chiarezza protegge sia il coach sia il cliente.
La seconda riguarda chi esce da un'azienda. Se il cliente principale diventa il tuo ex datore di lavoro, il forfettario è escluso quando fatturi in prevalenza a chi ti ha avuto come dipendente nei due anni precedenti. È una delle trappole più frequenti per chi passa dalle risorse umane al coaching, e i dettagli sono nell'articolo su forfettario e lavoro dipendente.
La terza sono i prodotti digitali: corsi registrati, membership, ebook venduti online. Se diventano un'attività a sé, possono richiedere un codice e un coefficiente diversi, con gli incassi da tenere separati. È il tipo di ordine che Forfettiamo tiene per te quando segni ogni fattura come incassata.
Un coach passa il tempo a chiedere ai clienti dove vogliono arrivare e quale sia il primo passo concreto. Per le tasse del forfettario il primo passo è altrettanto concreto: scegliere bene il codice ATECO all'apertura, e poi mettere da parte, a ogni incasso, la quota che non è tua.
Domande frequenti
Quanto paga di tasse un coach in regime forfettario?
Con coefficiente 78% e Gestione Separata al 26,07%, un coach che incassa 42.000 euro nel 2026 ha un reddito forfettario di 32.760 euro, versa 8.540,53 euro di contributi INPS e paga 3.632,92 euro di imposta sostitutiva al 15%: in tutto 12.173,45 euro, il 28,98% degli incassi. Con l'aliquota al 5% il totale scende a 9.751,50 euro.
Qual è il codice ATECO del life coach?
Non esiste un codice dedicato al coaching. Le soluzioni più usate sono 70.20.09, consulenza gestionale, per il business coach, e 85.59.99, servizi di formazione, entrambi con coefficiente del 78%; alcune guide indicano per il life coach il 96.99.99, servizi alla persona, che ha coefficiente del 67%. La scelta va fatta sull'attività reale, con il commercialista.
Il coach deve iscriversi a una cassa o all'INPS?
All'INPS, nella Gestione Separata: il coaching è una professione non organizzata in ordini o collegi e non ha una cassa privata. Nel 2026 l'aliquota è il 26,07% del reddito forfettario, o il 24% per chi ha già un'altra copertura previdenziale obbligatoria.
Cosa deve scrivere un coach in fattura?
Oltre ai dati del forfettario (niente IVA, dicitura del regime, bollo da 2 euro sopra 77,47 euro), il coach esercita una professione non organizzata in ordini e la legge 4/2013 chiede di richiamarne gli estremi in ogni documento e rapporto scritto con il cliente, quindi anche in fattura.
Il coaching è una prestazione sanitaria?
No. Il coaching non è una prestazione sanitaria: non si inviano dati al Sistema Tessera Sanitaria, non c'è esenzione IVA di tipo sanitario e la fattura è sempre elettronica via SdI, anche verso i privati. Il coach non può svolgere attività riservate a psicologi e psicoterapeuti.
Il coach può applicare la rivalsa INPS del 4%?
Sì, chi è iscritto alla Gestione Separata può addebitare al cliente il 4% dei compensi come rivalsa, in modo facoltativo. Nel forfettario quella somma fa parte dei ricavi e viene tassata con il coefficiente come il resto del compenso.
Fonti consultate
- ISTAT, Tavola di raccordo ATECO 2025 - ATECO 2022 (aggiornamento 2026) ↗
- INPS, Gestione separata: le aliquote contributive per il 2026 (circolare n. 8 del 3 febbraio 2026) ↗
- Fiscozen, Codice ATECO 70.20.09 ↗
- Agenzia delle Entrate, Regime forfetario: le regole ↗
- Fiscal Focus, Forfettari: il nuovo codice ATECO non decide il coefficiente di redditività ↗
Informazione generale, non consulenza fiscale. Per le decisioni sul tuo caso rivolgiti al tuo commercialista.